Se ha hablado mucho estas semanas de la posición que tomaron las AFP en los derivados y cómo esto ha afectado el rendimiento de los fondos de pensiones. Pero, ¿qué son estos derivados y qué significa tener uno de estos contratos?
Hay varios tipos de explicaciones, pero en resumen, es un compromiso de intercambio entre dos partes por un periodo de tiempo. A este “intercambio” se le llama “swap” y siempre es a un plazo determinado (por ejemplo, 10 años), y funciona así:
- Una parte A se compromete a pagar un monto fijo, expresado en una tasa de interés, por ejemplo, diez pagos de 5% de $1.000.000 por 10 años (o sea $50.000 a fin de año hasta el 2036).
- La otra parte B hace los mismos pagos, pero en vez de ese 5%, a una tasa de interés que aún no conocemos, en el caso de los fondos de pensiones, la famosa tasa SOFR.
Los derivados financieros permiten redistribuir riesgos entre las partes. En este ejemplo, B asume que sus pagos fluctúen con la tasa SOFR, mientras A fija el monto de los suyos.
Si es la primera vez que escuchas hablar de la tasa SOFR, es completamente normal. Partamos desde lo más formal: “La tasa SOFR (Secured Overnight Financing Rate) representa la tasa de interés que pagan los bancos americanos por préstamos de 1 día usando instrumentos de tesorería como garantía (o colateral)”. En otras palabras, transacciones basadas en el costo de pedir prestado efectivo un día, respaldado por valores del Tesoro de EE.UU. Una buena primera definición, pero ¿qué mueve realmente esa tasa? El mayor factor es el rango de la tasa “fed fund” que define el Banco Central de Estados Unidos (la Fed), tal como lo hizo hace poco en su comunicado.
¿Y cómo deciden eso? La Fed tiene un mandato doble, deben buscar la estabilidad de precios (baja inflación, para ellos eso significa que el promedio sea 2%) y el máximo empleo (medido a través de varios indicadores, uno de los más relevantes siendo la cifra de desempleo). En teoría son un ente técnico y no actúan acorde al ciclo político, aunque hemos visto cómo Trump ha pedido insistentemente tasas más bajas (quien además nominó al actual presidente de la Fed, Kevin Warsh).
Bajar las tasas es como darle una bebida energética a la economía: en un momento donde está con poca energía, puede ayudar a reactivarla e impulsar el crecimiento. Pero si abusas de bebidas energéticas para mantenerte andando, en algún momento te pasará la cuenta, en este caso, con una inflación fuera de control. Y cuando la inflación está alta, hay que subir las tasas para enfriar un poco la cosa. Así los bancos centrales van decidiendo, en términos muy generales, cómo mover la tasa.
Entonces, en nuestro ejemplo A paga al 5% y B pagaría a tasa SOFR, que depende de las tasas de la fed. ¿Quién gana y quién pierde aquí? Si la tasa del 5% es menor a la tasa SOFR del periodo, entonces A gana; si la tasa SOFR es mayor, gana B. Esta estrategia le dio resultados a las AFP durante algún tiempo en que la tasa norteamericana iba a la baja, pero con la subida repentina de los últimos meses, empezaron las pérdidas del Fondo E.
Por eso, de manera algo indirecta, la tasa que fija la Fed influye en las pensiones chilenas. Pero hay otras formas en que la tasa norteamericana nos puede afectar.
¿Cómo afectan las tasas americanas a las pensiones en Chile?
Podemos ver que estas tasas de interés tienen una fuerte relación con la economía americana y la situación política de ese país. Pero también afectan a las tasas de otros países. Como mencionamos en otro artículo, las tasas americanas “son el costo de oportunidad, es decir, el punto de partida de retorno que se exige para todas las clases de activos”. Son la referencia ineludible. Por eso, cuando las tasas en Estados Unidos suben o bajan, el resto del mercado tiende a adecuarse a esos movimientos.
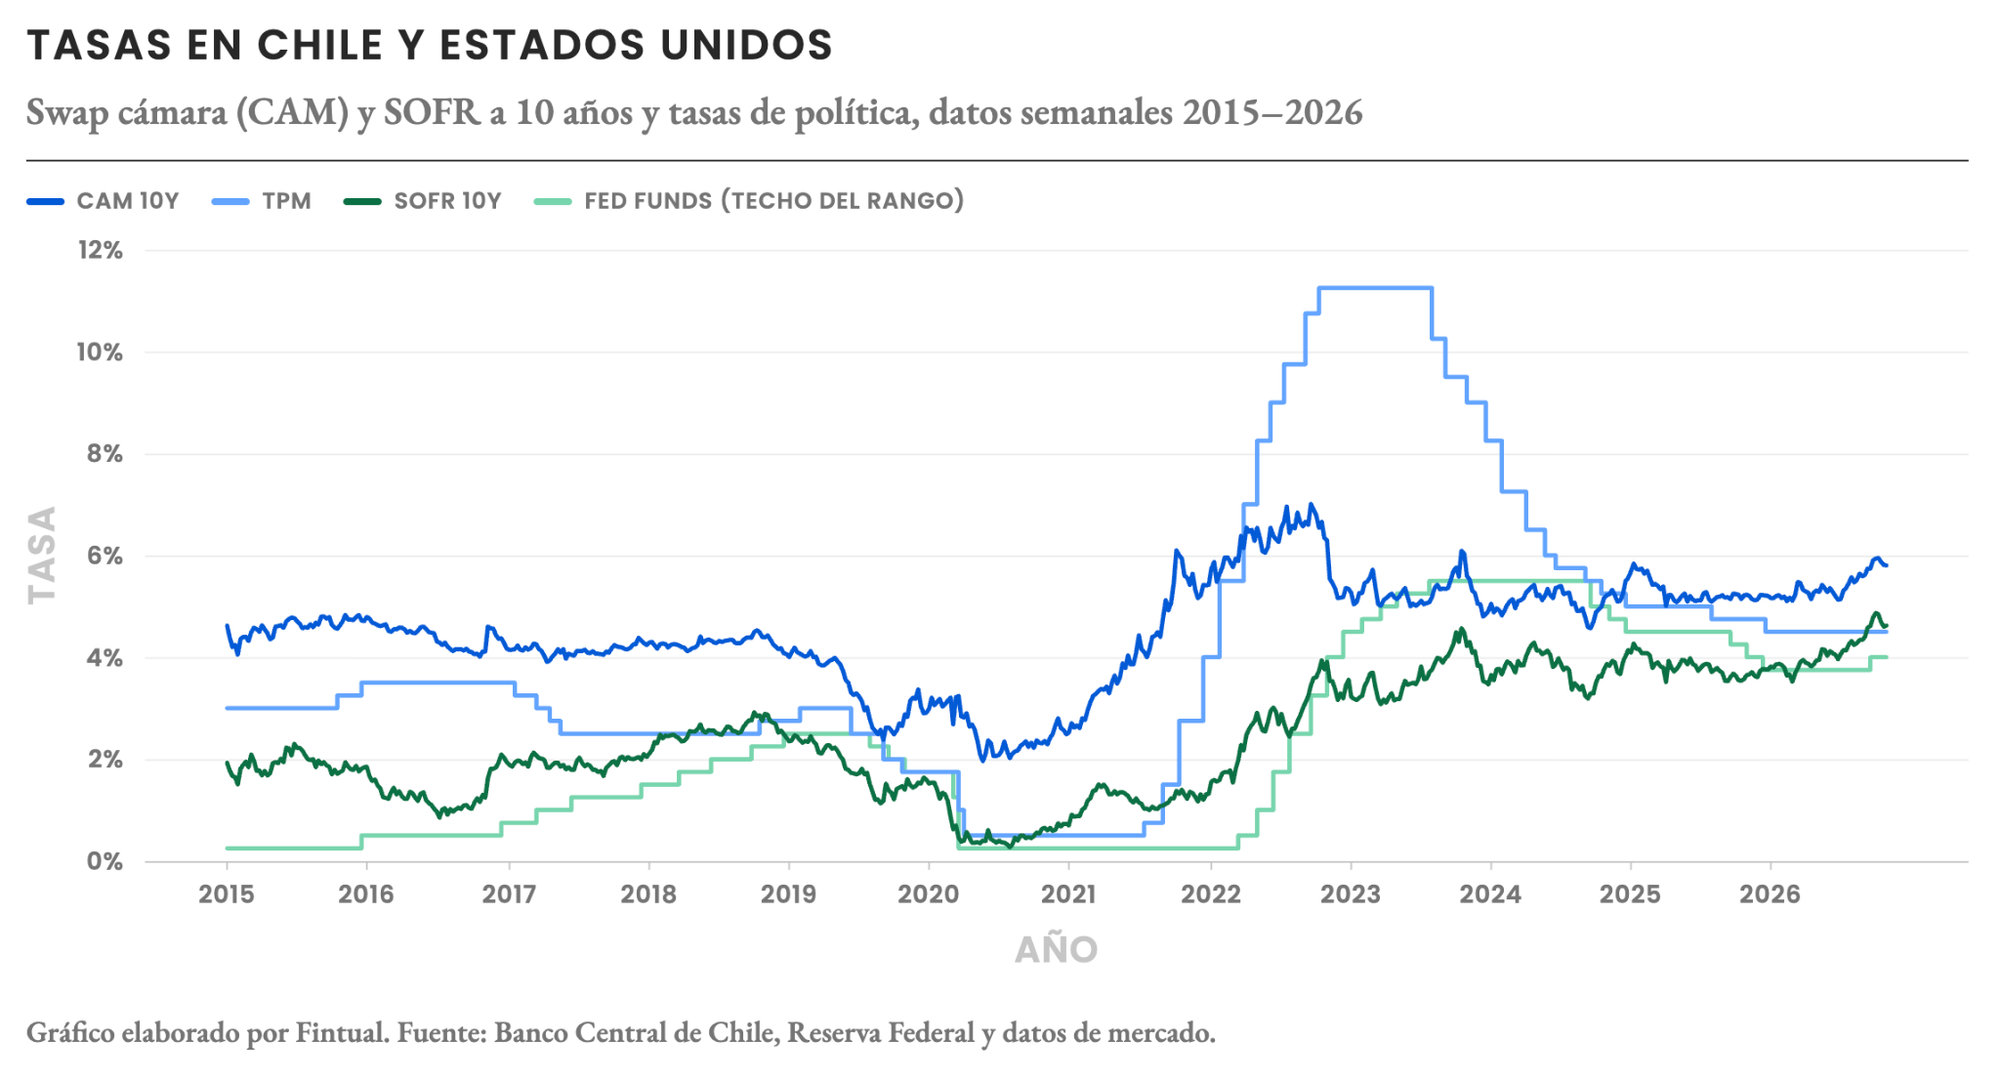
Como se ve en el gráfico, en la última década las tasas se han movido de una forma más o menos similar (con la tasa de la Fed casi siempre un poco por debajo que la del BC). Pero han existido distintos periodos de tiempo donde los diferenciales de tasa (esto es, la diferencia entre una y otra) han sido muy distintos. Esto se puede ver más claramente en el próximo gráfico donde mostramos solo el diferencial de tasas.
Las tasas SOFR son más bajas que las tasas de Chile, por lo que considerando la resta de las tasas locales menos SOFR, el diferencial es positivo y se mide en puntos base (0.01% es 1 punto base). Mientras más sube la tasa SOFR, el diferencial se hace más pequeño, mientras que si las tasas chilenas aumentan (o la tasa SOFR cae), el diferencial aumenta.
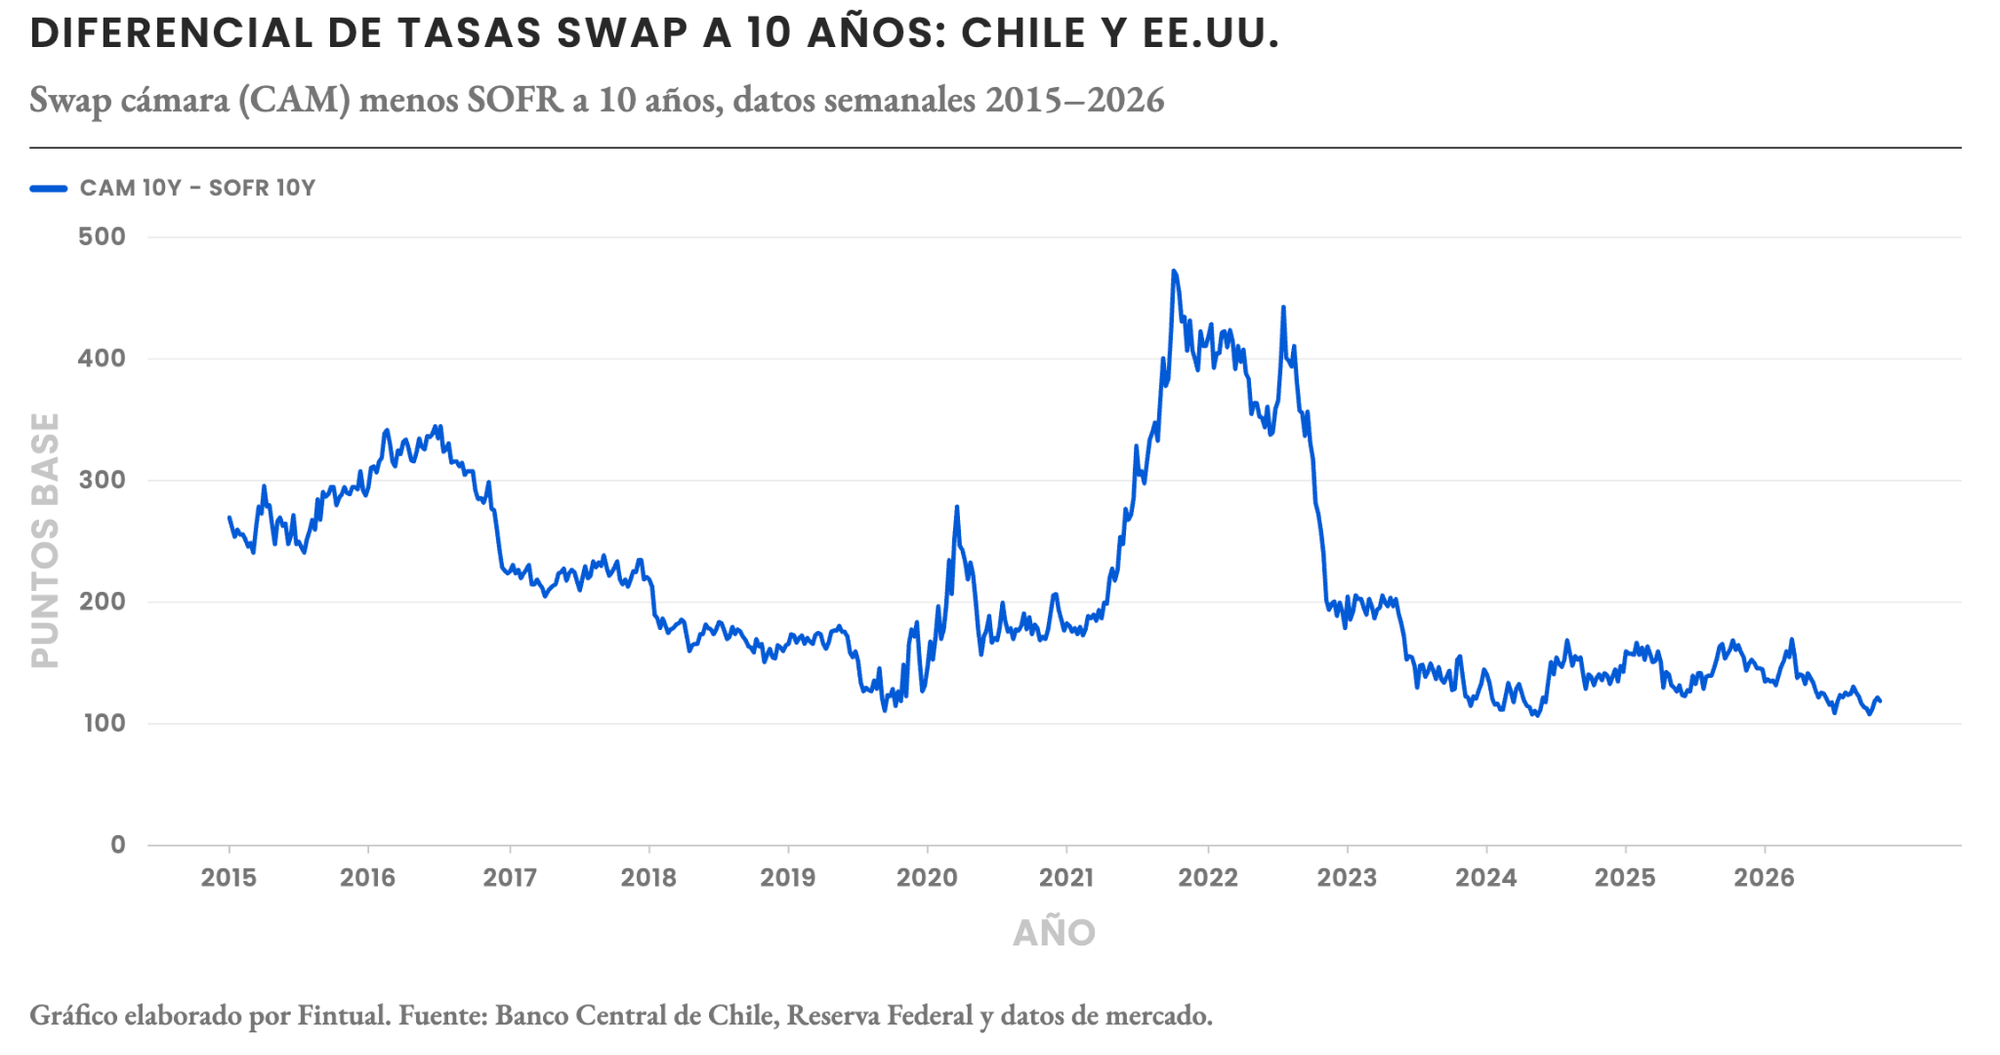
La serie de tiempo muestra distintos periodos con niveles muy diferentes. Quizás el más llamativo es el posterior al COVID, donde el Banco Central de Chile comenzó el alza de tasas antes que la FED.
Y por eso un punto llamativo es que ahora nos encontramos con un diferencial de tasas muy bajo, esto es, que la diferencia entre las tasas de la Fed y del Banco Central chileno es muy poca. Y aquí viene un punto clave que han comentado personas del mundo político como el ex Ministro de Hacienda Ignacio Briones, y de la academia, como Jaime Cassassus: el alza de las tasas largas en Estados Unidos no estuvo acompañada por un aumento equivalente de las tasas reales largas en Chile; por lo que las pérdidas del Fondo E no fueron compensadas por una mejora similar en las condiciones ofrecidas por las rentas vitalicias.
Tenemos un artículo muy detallado de las rentas vitalicias y el efecto que tienen las tasas de interés en ella. De forma muy simplificada: al momento de retirarse, las personas pueden elegir usar todo el ahorro que han acumulado e intercambiarlo por un monto estable a recibir durante toda su vida. El cálculo de este monto depende, entre otras cosas, de la tasa de interés: a mayor tasa, las personas pueden acceder a un monto mayor para su retiro; mientras que cuando hay menores tasas, como ahora, el monto de retiro ofrecido es menor.
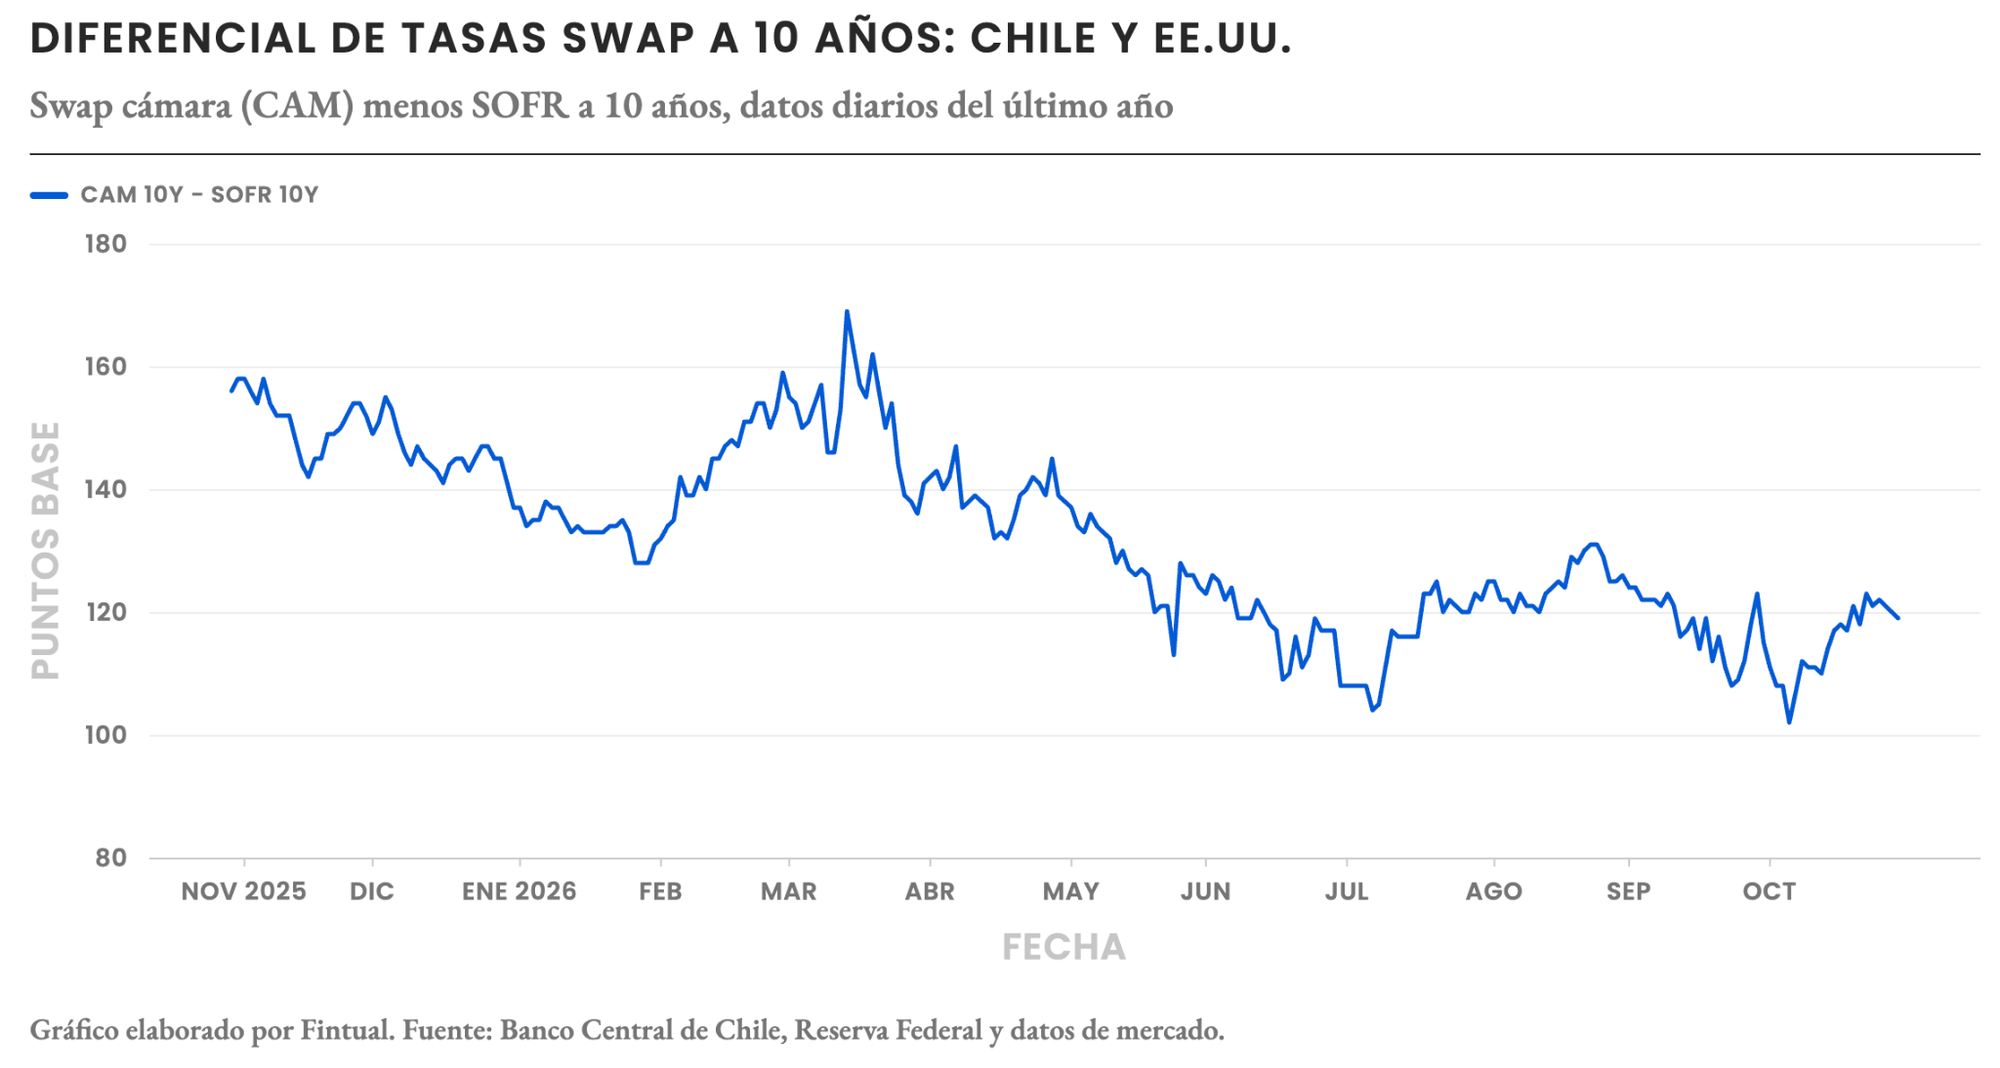
Volvamos a analizar los diferenciales de tasas. Lo primero que podemos hacer es un zoom al último año, que es el periodo que han identificado como el de mayor impacto de los derivados de los fondos de pensiones. Podemos ver que la diferencia entre el Swap SOFR de 10 años (el del primer ejemplo que dimos) ha mostrado una tendencia a la baja desde los 160 puntos base a cerca de 100 en el punto más crítico, y actualmente en 120 puntos base. Esto es reflejo de que las tasas SOFR han aumentado más en comparación con las tasas locales.
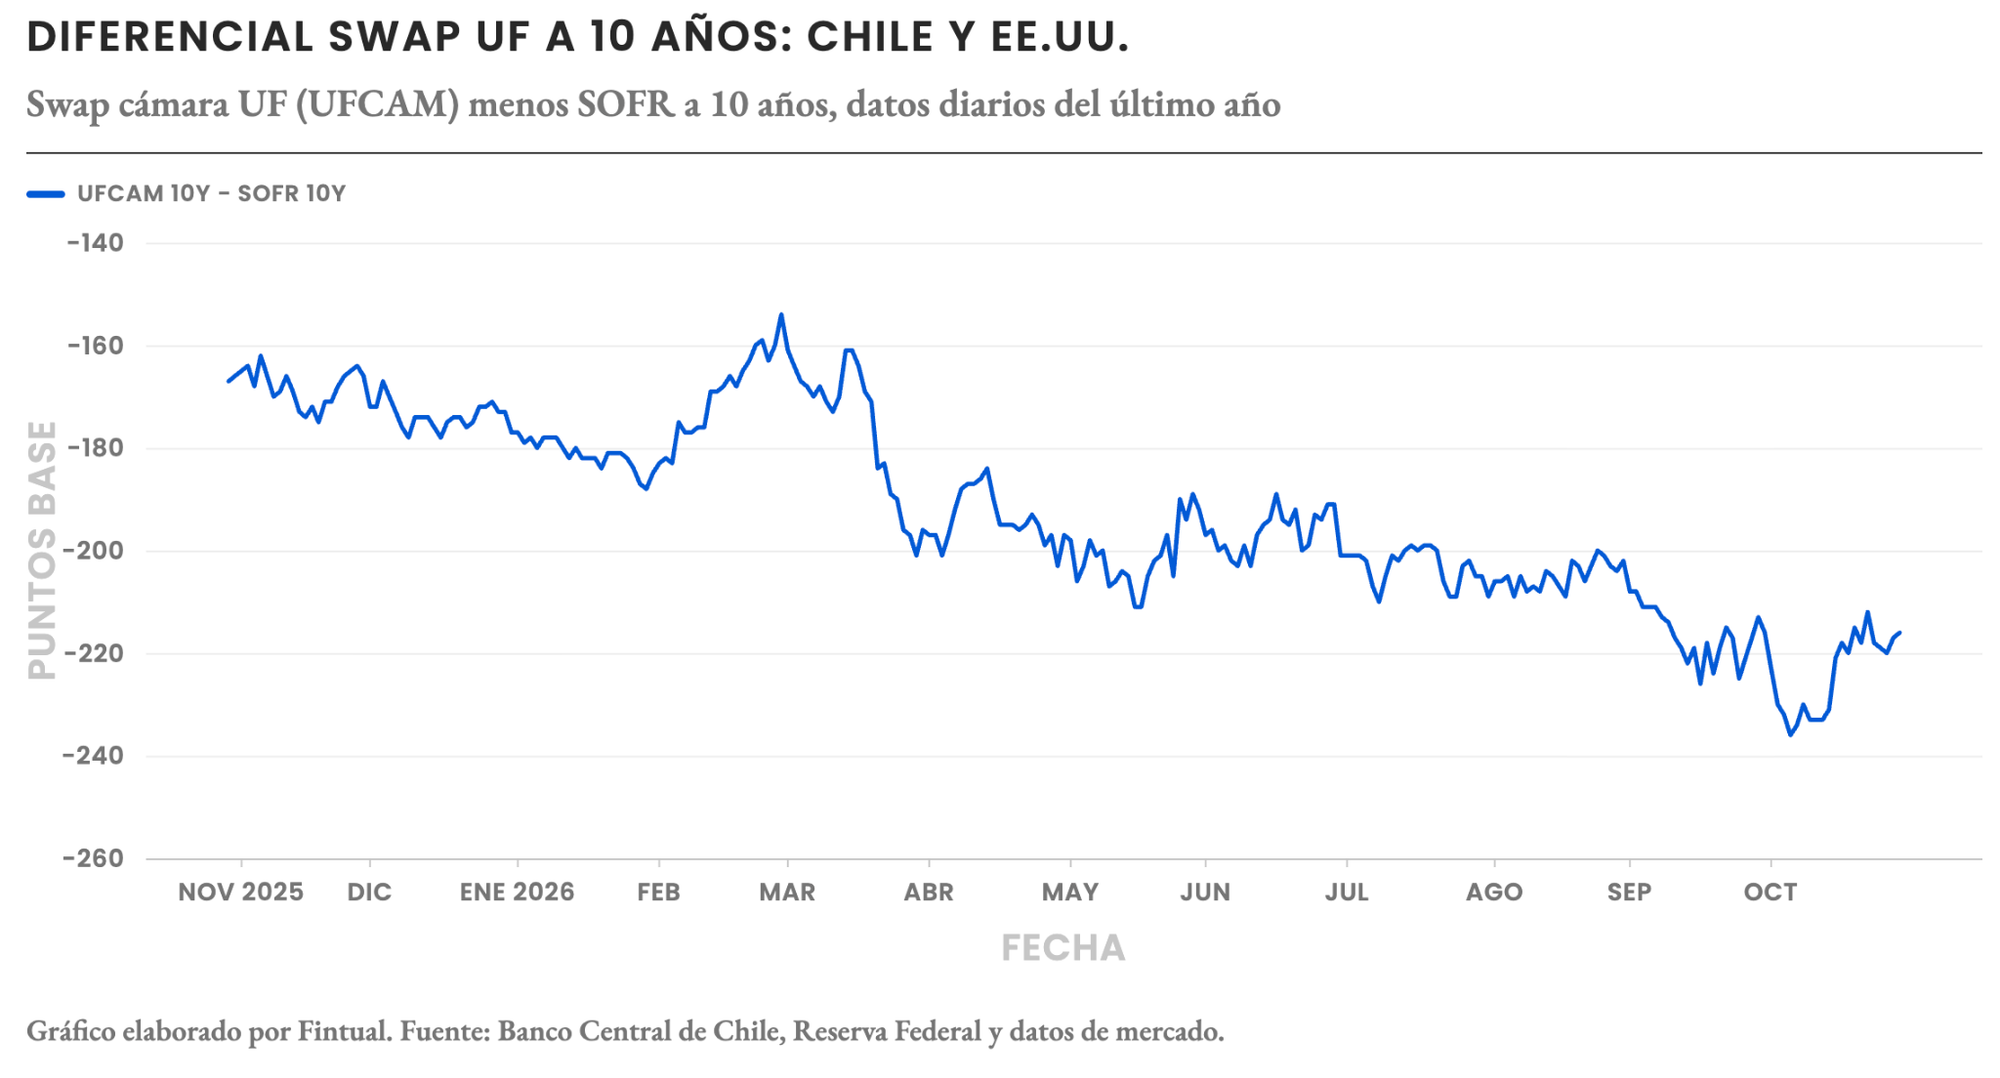
El efecto también se ve en las tasas del Swap en UF. Estas tasas son reales, y en teoría reflejan mejor el impacto en el cálculo de la pensión porque son contratos que consideran el reajuste de la inflación. Se ve que su diferencial va de -160 puntos base a -220. El signo negativo es porque las tasas reales son menores, pero la conclusión es la misma: ha habido una reducción del diferencial. Esta compresión es mayor que la que habíamos visto en tasas nominales, amplificando el efecto.
¿Y por qué la Fed y el Banco Central de Chile están siguiendo caminos distintos?
En el mercado no hay una sola variable, ni una sola explicación, pero si volvemos a los fundamentos podemos buscar una lógica detrás de esta compresión en las tasas.
Veamos que está pasando en ambos países a través de 3 variables relevantes: inflación, crecimiento y desempleo.
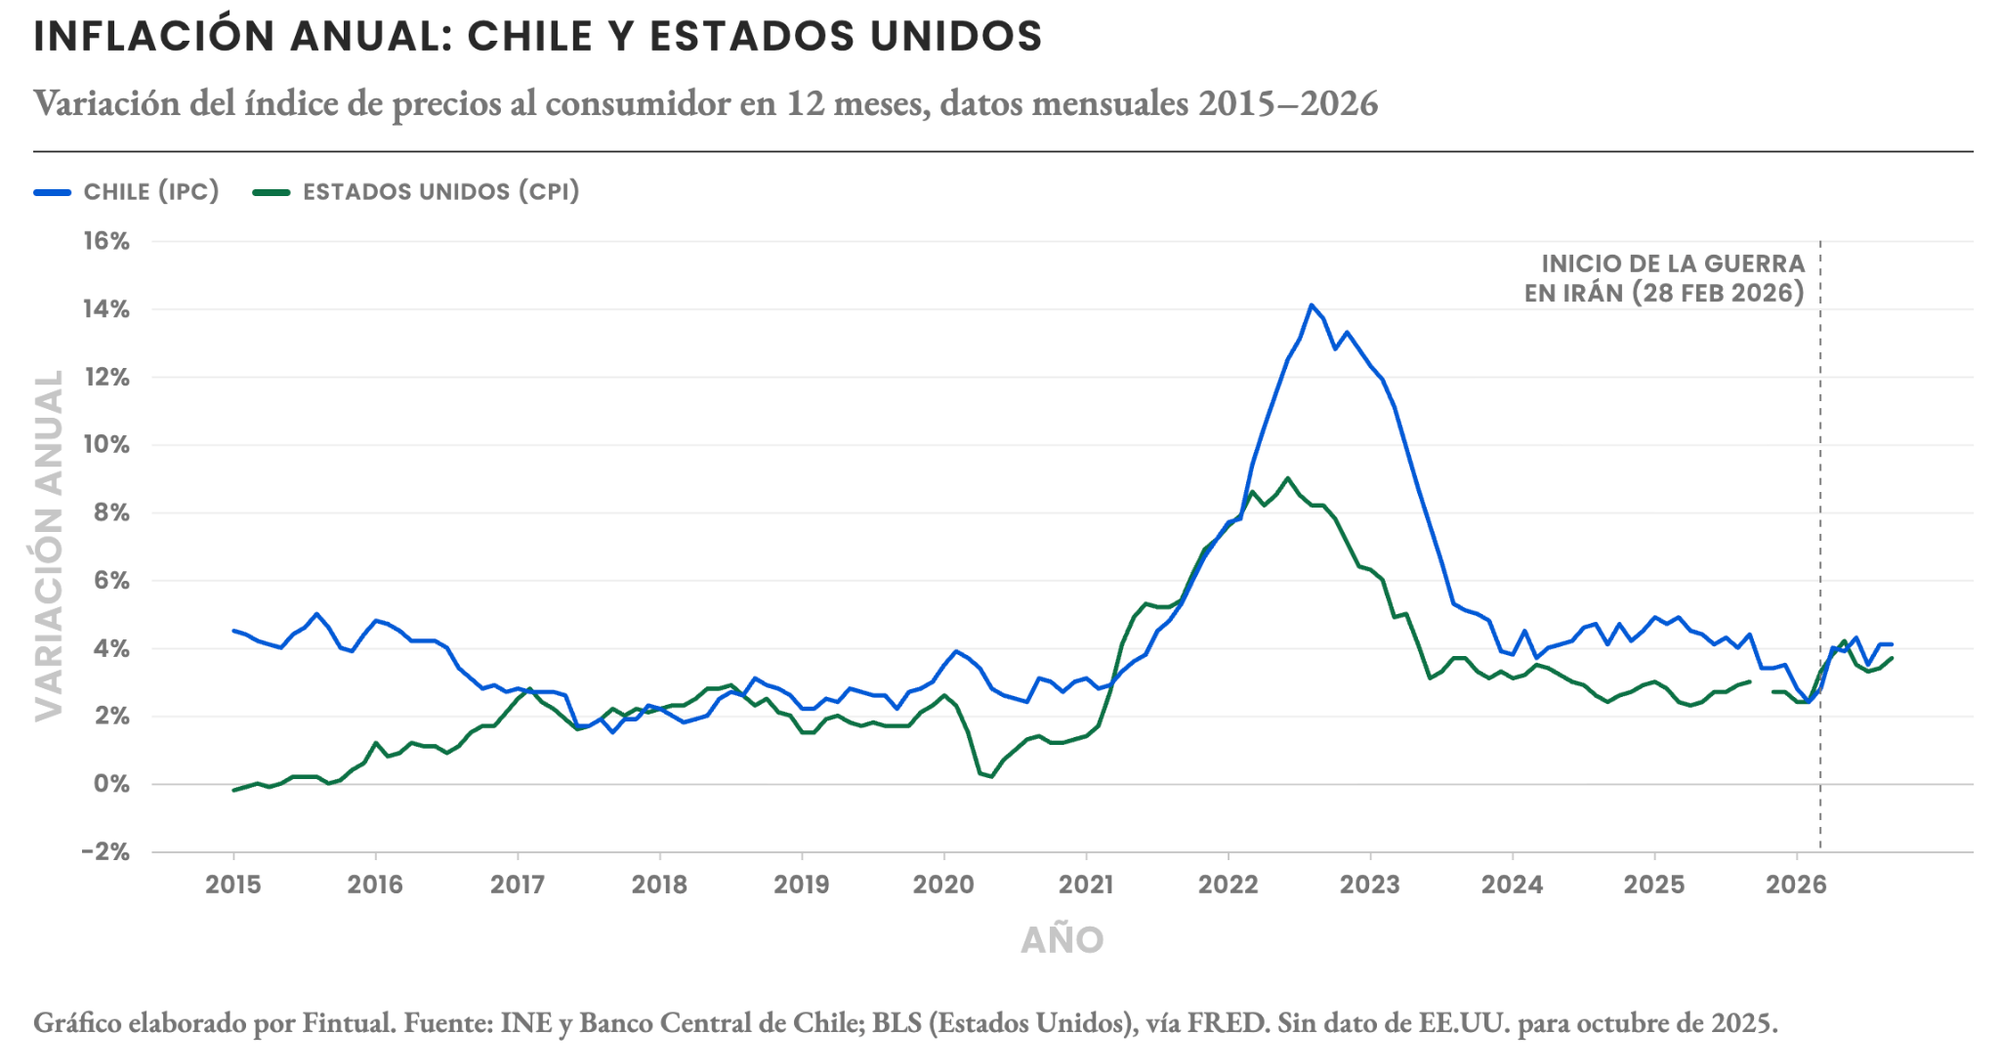
Ambos países han visto la inflación subir a alrededor de 4% anual luego del inicio de la guerra de Irán y el impacto en el precio del petróleo. En términos relativos, esto es peor para Estados Unidos cuyo objetivo es el 2% promedio, mientras que Chile apunta al 3%.
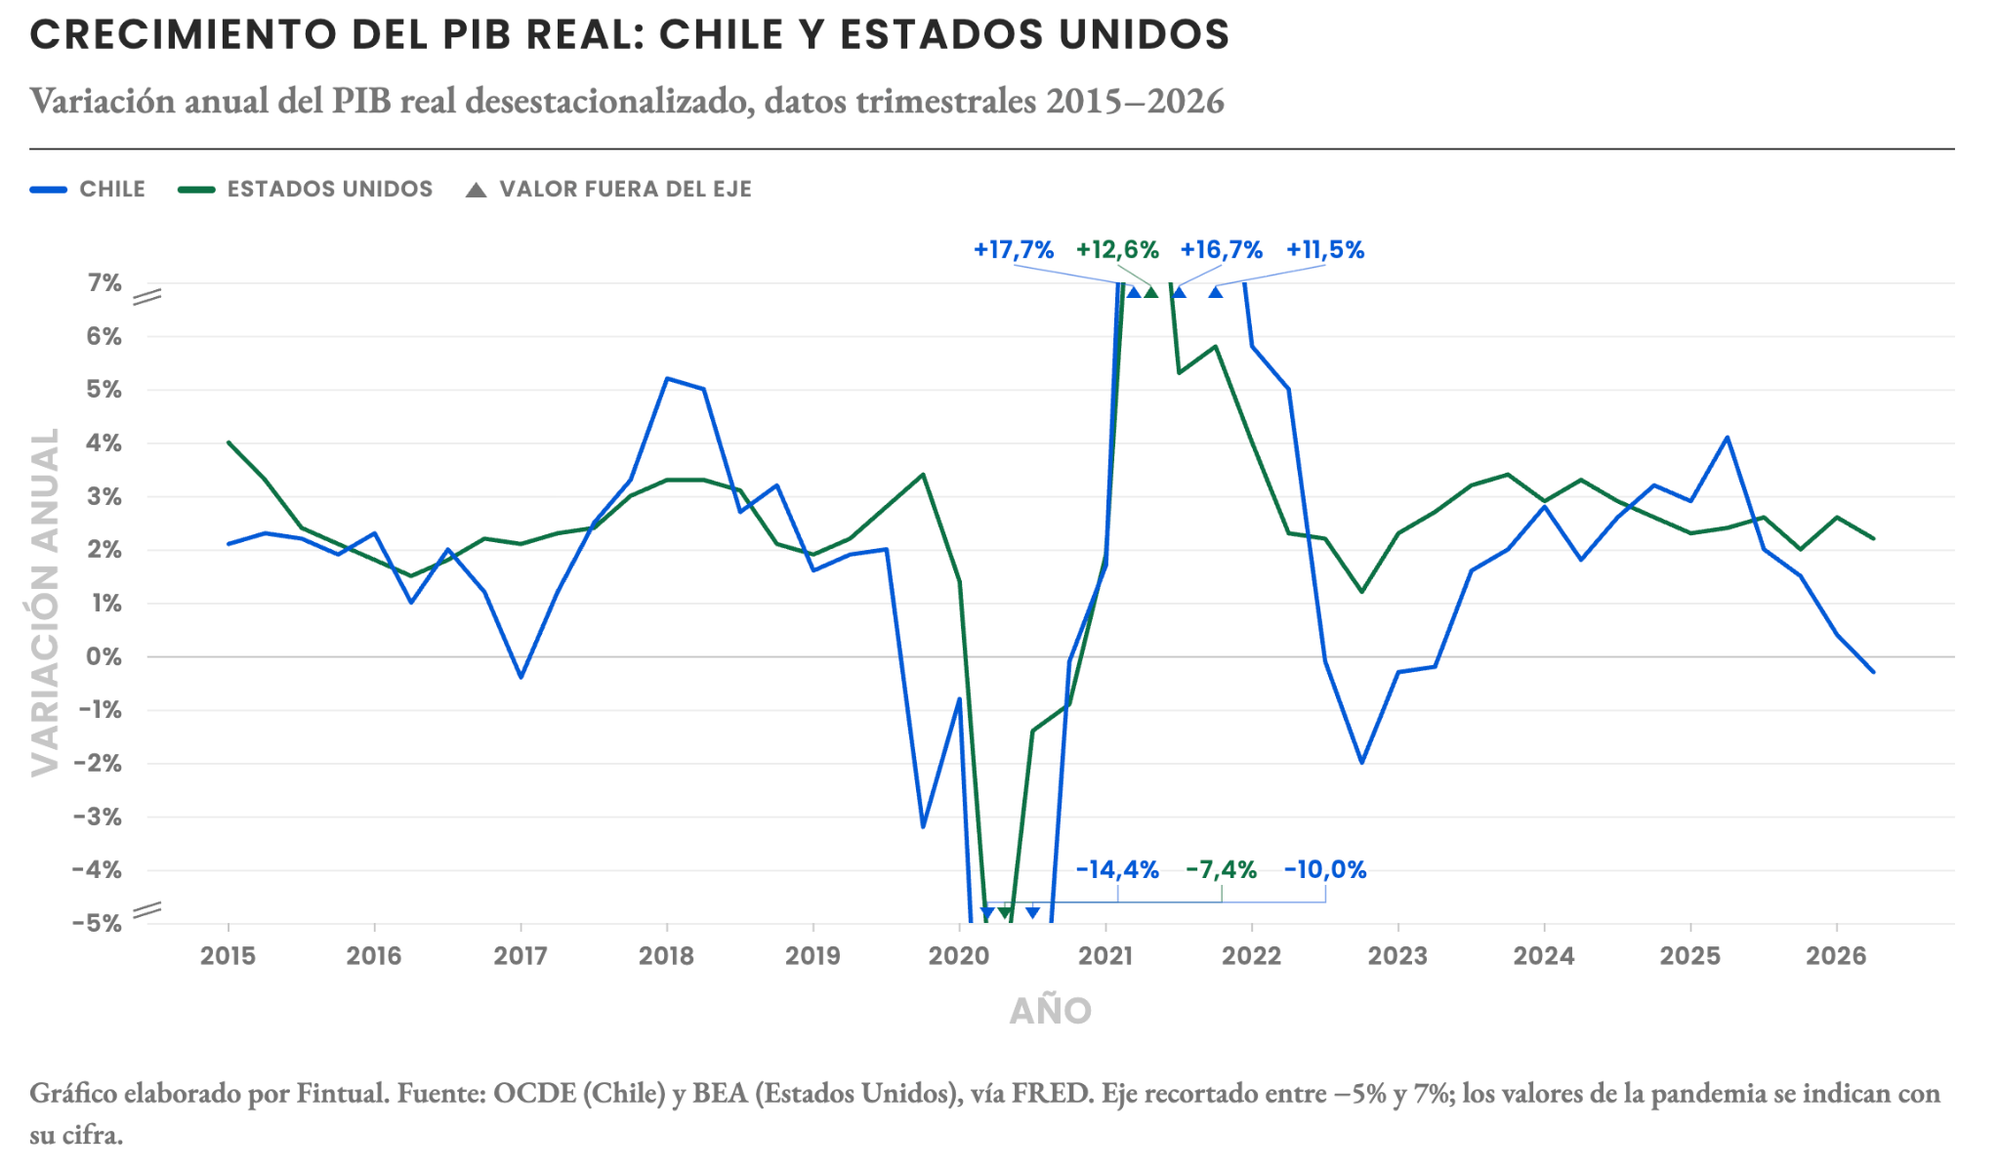
Por el lado del crecimiento, Estados Unidos ha logrado mantenerse estable entre el 2% y 3% a pesar de toda la volatilidad que hemos visto en el último tiempo: tarifas, negociaciones, guerra, etc. Chile, en cambio, ha estado en picada desde 2025 a pesar de los esfuerzos que ha hecho el gobierno por revivir la inversión.
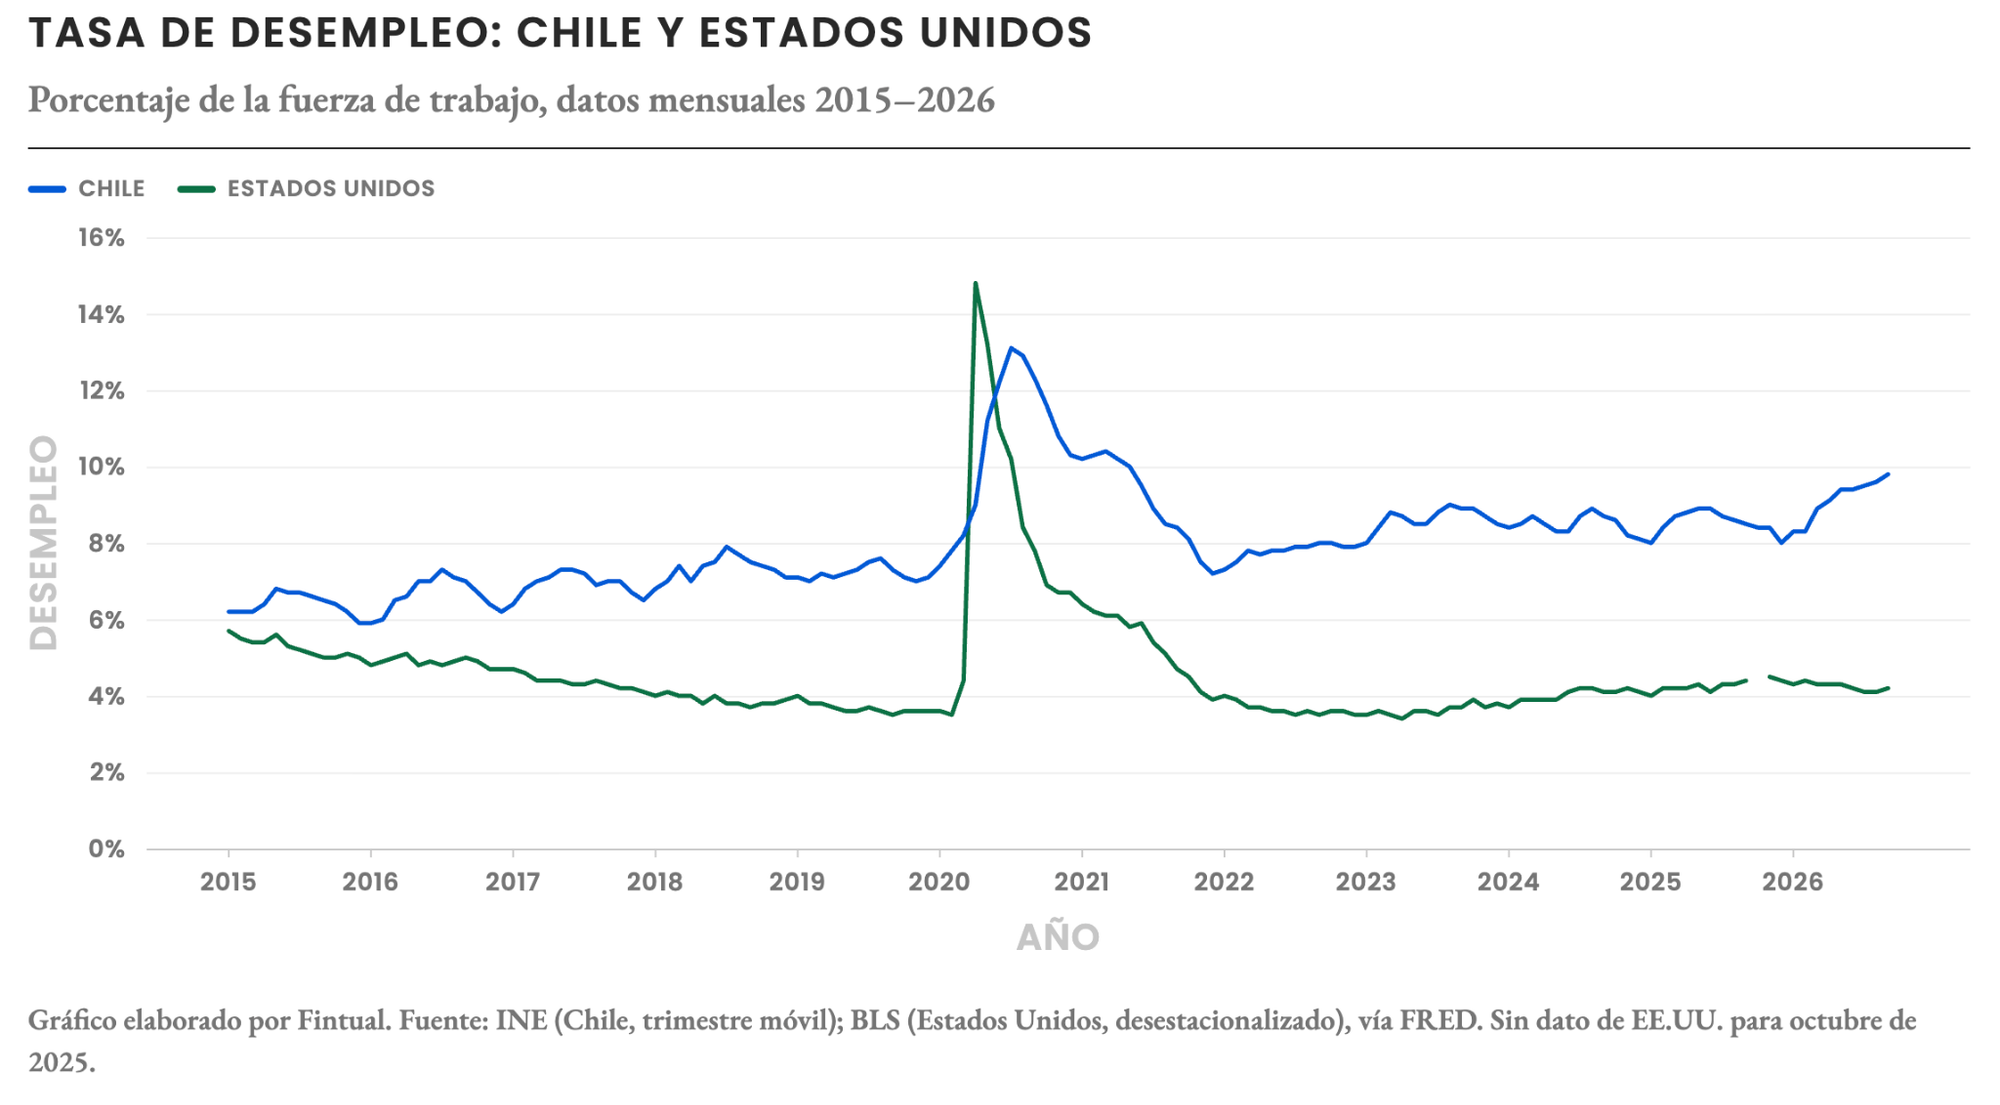
Si vemos el desempleo, nuevamente la situación de cada uno es distinta. Estados Unidos se ha mostrado cercano al 4% (4.2% exactamente, un nivel que es considerado de máximo empleo), mientras Chile acaba de publicar una de las tasas más altas de desempleo post pandemia, 9.8% en el último trimestre.
El dilema del Banco Central de Chile
Vemos entonces que en Estados Unidos tanto el crecimiento de la economía como el mercado laboral están sólidos. Esto le permite subir la tasa de política monetaria para contener la alta inflación sin riesgo de causar mayores problemas a la economía.
Por otro lado Chile se enfrenta a una inflación similar, pero con un crecimiento deteriorado y un desempleo alto y en incremento. Así, un intento del Banco Central por regular la inflación aumentando la tasa de política monetaria arriesga ahogar la economía y aumentar aún más el desempleo.
Por eso tal vez una tasa de interés más alta en Estados Unidos tiene sentido, mientras que vemos menos espacio para que Chile iguale esas alzas. Esta expectativa se traduce en la compresión del diferencial de tasas de interés que ha causado estragos esta última semana.
Es importante destacar que esto no es una ciencia exacta: las decisiones de política monetaria siempre dependen de muchos factores a considerar. Por lo mismo, al tomar una posición en estos contratos derivados existe riesgo, y siempre deben ser cuantificados y monitoreados.
Aquí quisimos ofrecer una interpretación de la situación actual y de lo que enfrenta el Banco Central de Chile en sus decisiones a futuro. Cuando queremos tener una idea de qué es lo que el Central está considerando en su decisiones, siempre se puede mirar el Informe de Política Monetaria que publica periódicamente. Pero por el momento sabemos que si el Banco Central decide no tomar el mismo camino que la Fed, existe el riesgo de que se siga profundizando la pérdida en los fondos de pensiones sin necesariamente ver una compensación en la pensión ofrecida al momento del retiro. Por otro lado, si las expectativas del mercado cambian hacia una reacción del Banco Central similar a la de la Fed, podríamos ver una rápida recuperación de las pérdidas vistas hasta ahora en los fondos de pensiones, además de una mejora en las condiciones ofrecidas para las personas en proceso de jubilación.