El tema impositivo en el país del norte está bien movido últimamente. Los ciudadanos de California votarán a principios de noviembre por Proposition 40, el primer impuesto a los billionaires (se estima que 200 californianos tienen más de US 1 billion, eso transforma a California en uno de los lugares donde residen más billonarios en el mundo) que consiste en gravar con un impuesto único de 5% sobre el patrimonio a los residentes californianos con más de US 1 billion en activos, con el objetivo de financiar los programas de salud y educación de este estado.
Muchos gigantes de la tecnología han iniciado una verdadera guerra contra este impuesto: el congresista de California, Rohit Khanna, informa en The Guardian que Sergey Brin, cofundador de Google, ha gastado más de US 100 millones en la campaña en contra de la proposición; Peter Thiel, cofundador de Paypal y de Palantir, lleva US 3 millones desembolsados. Y esos son solo dos ejemplos, The Guardian estima que ya van en más de un millón de dólares al día dando esta pelea.
Y mientras ciertos ultra-ricos han decidido migrar hacia otros estados, hay quienes han implementado planes de permanencia con sus empresas para no irse, como lo hizo Meta para retener a su CEO, Mark Zuckerberg. Y la minoría la conforma el CEO de Nvidia, Jensen Huang, quien dijo que feliz paga los US 8 billions que le corresponde por este nuevo impuesto.
La cosa es que parece que Jensen Huang es de los pocos norteamericanos que le alegra pagar impuestos, puesto que en este país la planificación tributaria —a veces agresiva, por no decir elusiva— es común, y de conocimiento público. Una búsqueda en Google de tax aware investing es prueba suficiente de su popularidad, algo así como “invertir atento a los impuestos”.
¿Por qué les molesta tanto a los norteamericanos pagar impuestos? Quizás porque ven cómo ellos por sí solos financian más del 14,8% de las contribuciones de la ONU, o porque consideran que el 59% del presupuesto público está malgastado, o quizás sea algo propio de los anglosajones: hasta los Beatles le dedicaron una canción a su villano favorito, the taxman.
Últimamente, han surgido bastantes cuentas y fondos que buscan explotar vacíos legales u oportunidades (dependiendo del ojo con que se miren) existentes en el código tributario norteamericano, y que te ofrecen tax alpha, que no es otra cosa que la rentabilidad adicional, después de impuestos, que te generan estas cuentas gracias a la gestión tributaria. Y obvio que tienen nombres marketeros: direct indexing o tax-aware long-short investing que se realiza en long-short accounts. Para que nos hagamos una idea: las long-short accounts crecieron de USD 6,7 billions en 2023 a USD 187 billions para Q3 de 2026, según nos informa una edición de este mes de The Economist.
Primero, veamos de qué trata, y luego, si aplica para Chile.
Tax-Aware Long-Short Investing
Partamos definiendo un par de cosas. Short se refiere a “ir en corto”, esto es apostar que una acción bajará de precio en el futuro.
Lo segundo, es el tax-loss harvesting, que podría traducirse como “buscar las pérdidas para optimizar tus impuestos”: aprovechar que perdiste plata en alguna compraventa de acciones para restarla a alguna ganancia y así pagar menos impuestos.
Y el carryover es poder arrastrar estas pérdidas a años siguientes, en caso de sobrar alguna.
La suma de estos elementos se llama Long-Short, y en realidad su estrategia es simple: busca aprovechar el tax-loss harvesting, teniendo simultáneamente acciones de empresas que se espera que les vaya bien y haciendo short o apostando en contra de acciones que se espera que les vaya peor, apalancando las acciones compradas con la caja adicional que genera el short.
En castellano: Estados Unidos permite que sus contribuyentes compensen las pérdidas con las ganancias, pudiendo incluso arrastrar las pérdidas a años siguientes. Por eso, en caso de subir de valor los activos, se generará una ganancia en las acciones que se compraron y una pérdida en los activos apostados en contra. La magia ocurre cuando el activo que compras se valoriza más que el activo que tienes en corto.
¿Cómo se materializa la apuesta en contra o el short de la acción? Describir un short tiene el riesgo que nos comparen con la famosa escena de Margot Robbie en la que explica las hipotecas subprime y el short de Michael Burry en The Big Short (2015). Pero trataremos de estar a la altura con la explicación.
Lo primero que se hace para materializar un short es pedir prestada una acción y venderla. Como la acción se pidió prestada, hay que recomprarla en el futuro (porque la pedirán de vuelta). Si la acción bajó de precio, hay una ganancia porque la acción se recomprará más barato que el precio por la que fue vendida. Otra ventaja del short es que al pedir prestada la acción, el capital inicial necesario es bajo: el fee por el préstamo y la garantía que exija el broker.
Injusto es comparar esta escena de la película Big Short, una de las explicaciones más famosas y claras, con nuestra explicación.
Sí, lo sabemos, la explicación anterior pide a gritos un ejemplo concreto de Long-Short Investing.
Primero compras USD 100 de la acción A.
Luego vas en corto (apuestas en contra pidiendo prestada una acción, como explicamos arriba) con USD 100 sobre B.
Es esperable que ambos activos aumenten su valor, y si el gestor de la inversión es “bueno” el activo que se compró se valorizará más que el activo que se apostó en contra.
Entonces, luego de un tiempo A vale USD 120 y B vale USD 110, lo que significa que el portafolio tiene USD 10 de ganancia: USD 20 por el activo que se compró y USD 10 de pérdida en el short.
Si el gestor cierra el short y hace la pérdida, la puede usar para compensar otras ganancias que pudo haber tenido el cliente, como ganancias de capital o una parte de su sueldo o ingresos ordinarios. Eso significa que, si bien el resultado económico del portafolio ha sido de +10 USD, tributariamente el cliente tiene un resultado de -10 USD —los USD 20 son una ganancia no realizada (porque no se ha vendido la acción) y por lo tanto no cuentan como ingreso tributable—.
Suena bien, pero no convence tanto. Lo que hemos explicado solo permite algo de control y postergación de los impuestos (y estos dos efectos también se logran invirtiendo a través de una sociedad, por ejemplo). Además, ¿por qué no comprar una acción que crees que va a bajar para conseguir el mismo resultado? ¿O por qué no simplemente ir en largo a la acción que subirá?
Porque la verdadera magia viene con el apalancamiento.
El Long-Short Investing permite aumentar las posiciones “ganadoras” con el mismo patrimonio invertido, el famoso 130/30: tienes USD 100 de patrimonio y lo metes en una long-short account que siga esta estrategia. El gestor hace primero el short, para ello consigue prestadas USD 30 de acciones y las vende en el mercado (esto crea el short). Con esa caja “adicional”, compra USD 130 de otras acciones. Así, con USD 100 de patrimonio tienes una exposición de USD en 130 longs o activos comprados y USD 30 short o apuestas en contra. Tu exposición neta se mantiene en USD 100, pero aumentaste la participación en los activos que el gestor espera que se valoricen más.
Direct indexing
Direct indexing es comprar individualmente las acciones que componen un índice, en vez de invertir en un fondo o ETF que lo siga. Esta estrategia sigue una premisa simple: a pesar de que un índice como el S&P 500 sube, habrán acciones dentro del índice con desempeño negativo. Indexar directamente permite acceder a esas pérdidas para pagar menos impuestos.Si compré un ETF o un fondo mutuo, mis ganancias de capital se calculan respecto a la ganancia del valor cuota del fondo, no la de los activos dentro de este. Pero si uno replica un índice y se da la lata comprando y vendiendo individualmente cada acción, entonces accedes a las pérdidas que se generan al vender las acciones perdedoras.
Pero ojo, esto tiene algo que podríamos llamar “costo operativo”: como quieres seguir replicando el índice en el tiempo, debes comprar acciones similares a las vendidas (y los norteamericanos no pueden recomprar la misma empresa que vendieron por las normas de wash sale que explicaremos más abajo).Por ejemplo este año el S&P 500 ha tenido una rentabilidad en torno a un 14% en dólares, pero un 40% de las acciones que componen al índice llevan rentabilidades negativas en el año, con un ETF solo verías esa ganancia de 14%, pero haciendo direct indexing tienes 200 acciones candidatas para reducir tus pagos al taxman.
Este producto se suele ofrecer en Estados Unidos a través de empresas de asesorías, pero no todo es color de rosa: muchas veces el pago de comisiones extras por este servicio se come el ahorro en impuestos y la rentabilidad final puede ser menor a la de un vehículo de inversión de bajo costo, como los ETF. Además la replicación del índice no es exacta, lo cual puede afectar en la rentabilidad de este producto al compararlo con el benchmark.
Al final, lo importante es calcular las famosas hachehache, las horas hombre. Seguir un índice acción por acción toma mucho tiempo. Y como decían Roberto Poblete y Susana Roccatagliata, el tiempo es oro.
¿Le afecta esto al mercado?
La cantidad de “optimización” tributaria que se hace en Estados Unidos es tal que el volumen transaccional que genera estas prácticas, como el tax-loss harvesting, produce un impacto real en el mercado, donde se generan flujos de venta o compra “forzados”, motivados por la búsqueda de pagar menos impuestos.Todos los fines de diciembre, junto con la invasión de decoraciones navideñas en cada esquina del país, también llega la temporada de venta de underperformers. Los inversionistas se ponen a vender todas las acciones a las que les fue mal para cosechar el tax-loss.
Y luego, a principios de enero, las vuelven a comprar.
Esta práctica generalizada causa un fenómeno llamado “efecto cambio de año”, donde las acciones perdedoras suelen tener peor desempeño en diciembre, (por el gran flujo de ventas) y luego les va mejor que al resto del mercado en enero (por el flujo de recompras).
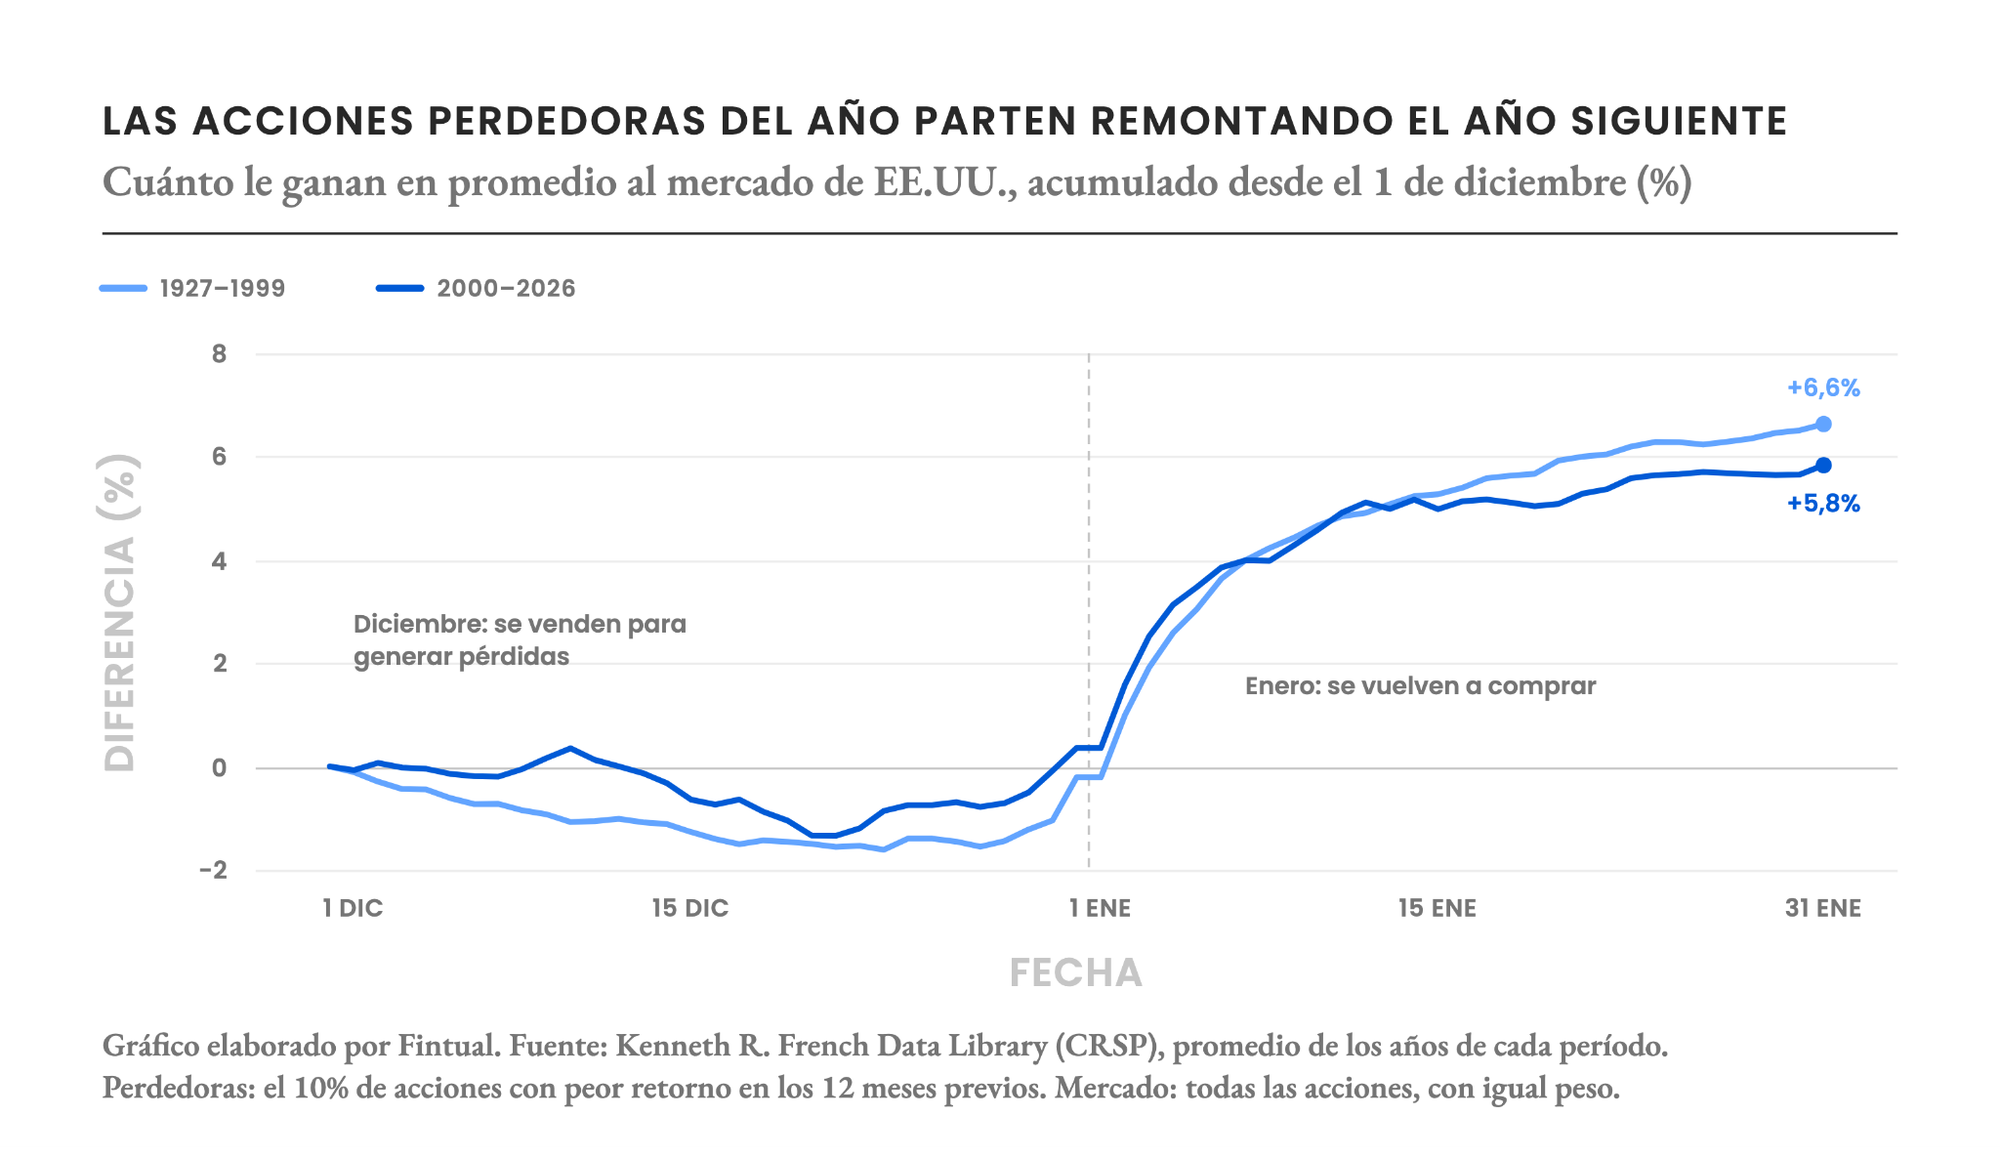
Con el tiempo este efecto ha sido aprovechado por varios hedge funds y como ya todos se adelantan a este trade, las ganancias que se pueden obtener por este fenómeno han ido disminuyendo; pero sigue siendo un efecto persistente. Este es solo un ejemplo más de cómo el desempeño de corto plazo de las acciones puede estar empujado por factores completamente distintos a los fundamentales de las compañías.
Qué opina el taxman
Ya lejos quedó la época del salvaje oeste en Estados Unidos; hoy existen reglas antielusivas, como las wash sales, donde si vendes una acción con pérdida y compras la misma o una “substancialmente idéntica” dentro de 30 días, no puedes utilizar la pérdida y se mantiene el costo tributario original de la acción (es bien estricta la regla, si compras una acción de otra empresa no hay wash sale).
Entonces, no hay tanta libertad, pero sí la suficiente para que la cantidad existente de long-short accounts sea tema, al punto que salió el secretario del US Treasury a alegar sobre estas maniobras financieras-impositivas. Aunque, más de alguno dirá que si estas herramientas existen es porque el sistema tributario norteamericano invita a ello.
¿Llegarán estas estrategias a Chile?
En nuestro país las estrategias tributarias agresivas son fiscalizadas con las normas generales y especiales antielusivas. Estas normas tienen como principio que los actos deben producir resultados jurídicos o económicos relevantes, distintos a los tributarios. Entonces, si la única explicación que hay para una conducta u operación es la postergación o rebaja de los impuestos, podríamos estar ante una figura fiscalizable por elusión. La excepción a este principio es que los resultados tributarios sean los efectos contemplados por la legislación (por ejemplo, usar un empresario individual para postergar los impuestos sí es legítimo porque justamente la postergación es uno de los efectos que la ley quiso para quienes operan a través de esta figura, lo mismo ocurre al elegir entre FIFO o LIFO, utilizar la franquicia del 57 LIR, comprarse un DFL 2 y arrendarlo, y varios otros ejemplos).
Por lo tanto, realizar distintas compras y shorts de activos durante el año con el fin de generar pérdidas tributarias y compensarlas con las ganancias de capital suena poco defendible. Quizás se podría defender la estrategia planteando como resultado económico (y no meramente tributario) que una cuenta 130/30 permite aumentar la exposición a ciertos activos, aunque este mismo efecto se lograría con un simple préstamo, por lo que no sería una defensa muy sólida.
En segundo lugar, en Chile no hay carryover (arrastrar la pérdida para años siguientes) para las personas naturales, y la compensación tributaria de pérdidas con ganancias es bastante limitada: nuestra legislación permite que personas compensen ciertas pérdidas —como la obtenidas en el rescate de un fondo mutuo 108 o en el rescate de un depósito a plazo— con determinadas ganancias —como los dividendos de sociedades anónimas que se percibieron en el mismo año—; pero no permite compensar estas pérdidas con el sueldo, el bono, o con las ganancias obtenidas al vender activos del exterior (aunque MK4 podría cambiar esto último).
Mas, sí es posible hacer carryover y compensar las pérdidas mediante un empresario individual o con una sociedad de inversión (puesto que tributan según balance, lo que también permite deducir gastos). Entonces, puede ser mejor usar una de estas legítimas herramientas en vez de hacer complicadas —y no baratas— long-short accounts.
En tercer lugar, las ventas cortas funcionan con acciones que transan harto en bolsa; y en Chile esas acciones son 107 LIR, es decir que a contar del 1° de enero del próximo año la ganancia que obtengas al venderlas será libre de impuestos. Así que, si no hay ganancias tributarias que compensar, ¿para qué hacer este enjambre?
Lo de replicar un índice comprando acciones individuales es una pregunta que nos hicieron hace ya varios años, cuando lanzamos el producto de Acciones: considerando que en ese tiempo no se cobraba comisión por acciones en Fintual, ¿no era más sencillo replicar Risky Norris comprando de manera individual cada acción?.
La respuesta es clara: no. Los fondos mutuos tienen beneficios tributarios que las acciones no, te olvidas de la liquidez de las posiciones, y no te preocupas si un activo está o no en la bolsa. Pero más importante aún, es el tiempo: con Risky Norris nosotros declaramos todo al SII, directamente; y además administramos el fondo por ti. Por lo que todas esas horas que pasarías tradeando y luego declarando impuestos, te las ahorras.
Ahora, si tu última pregunta es por qué existen las long-short accounts, una buena respuesta la dio The Economist: la competencia (bendita sea) obligó a los gestores norteamericanos a bajar lo más posible la comisión de los fondos, por lo que inventaron herramientas de gestión activa donde pueden cobrar una remuneración adicional. De alguna manera tienen que ganarse sus jugosos bonos.