El jueves se publicó la inflación de septiembre, subió a 3.45% anual, desde 3.26% en agosto, pero el aumento se concentró en el componente no subyacente —especialmente frutas y verduras— y no refleja una reaceleración generalizada.
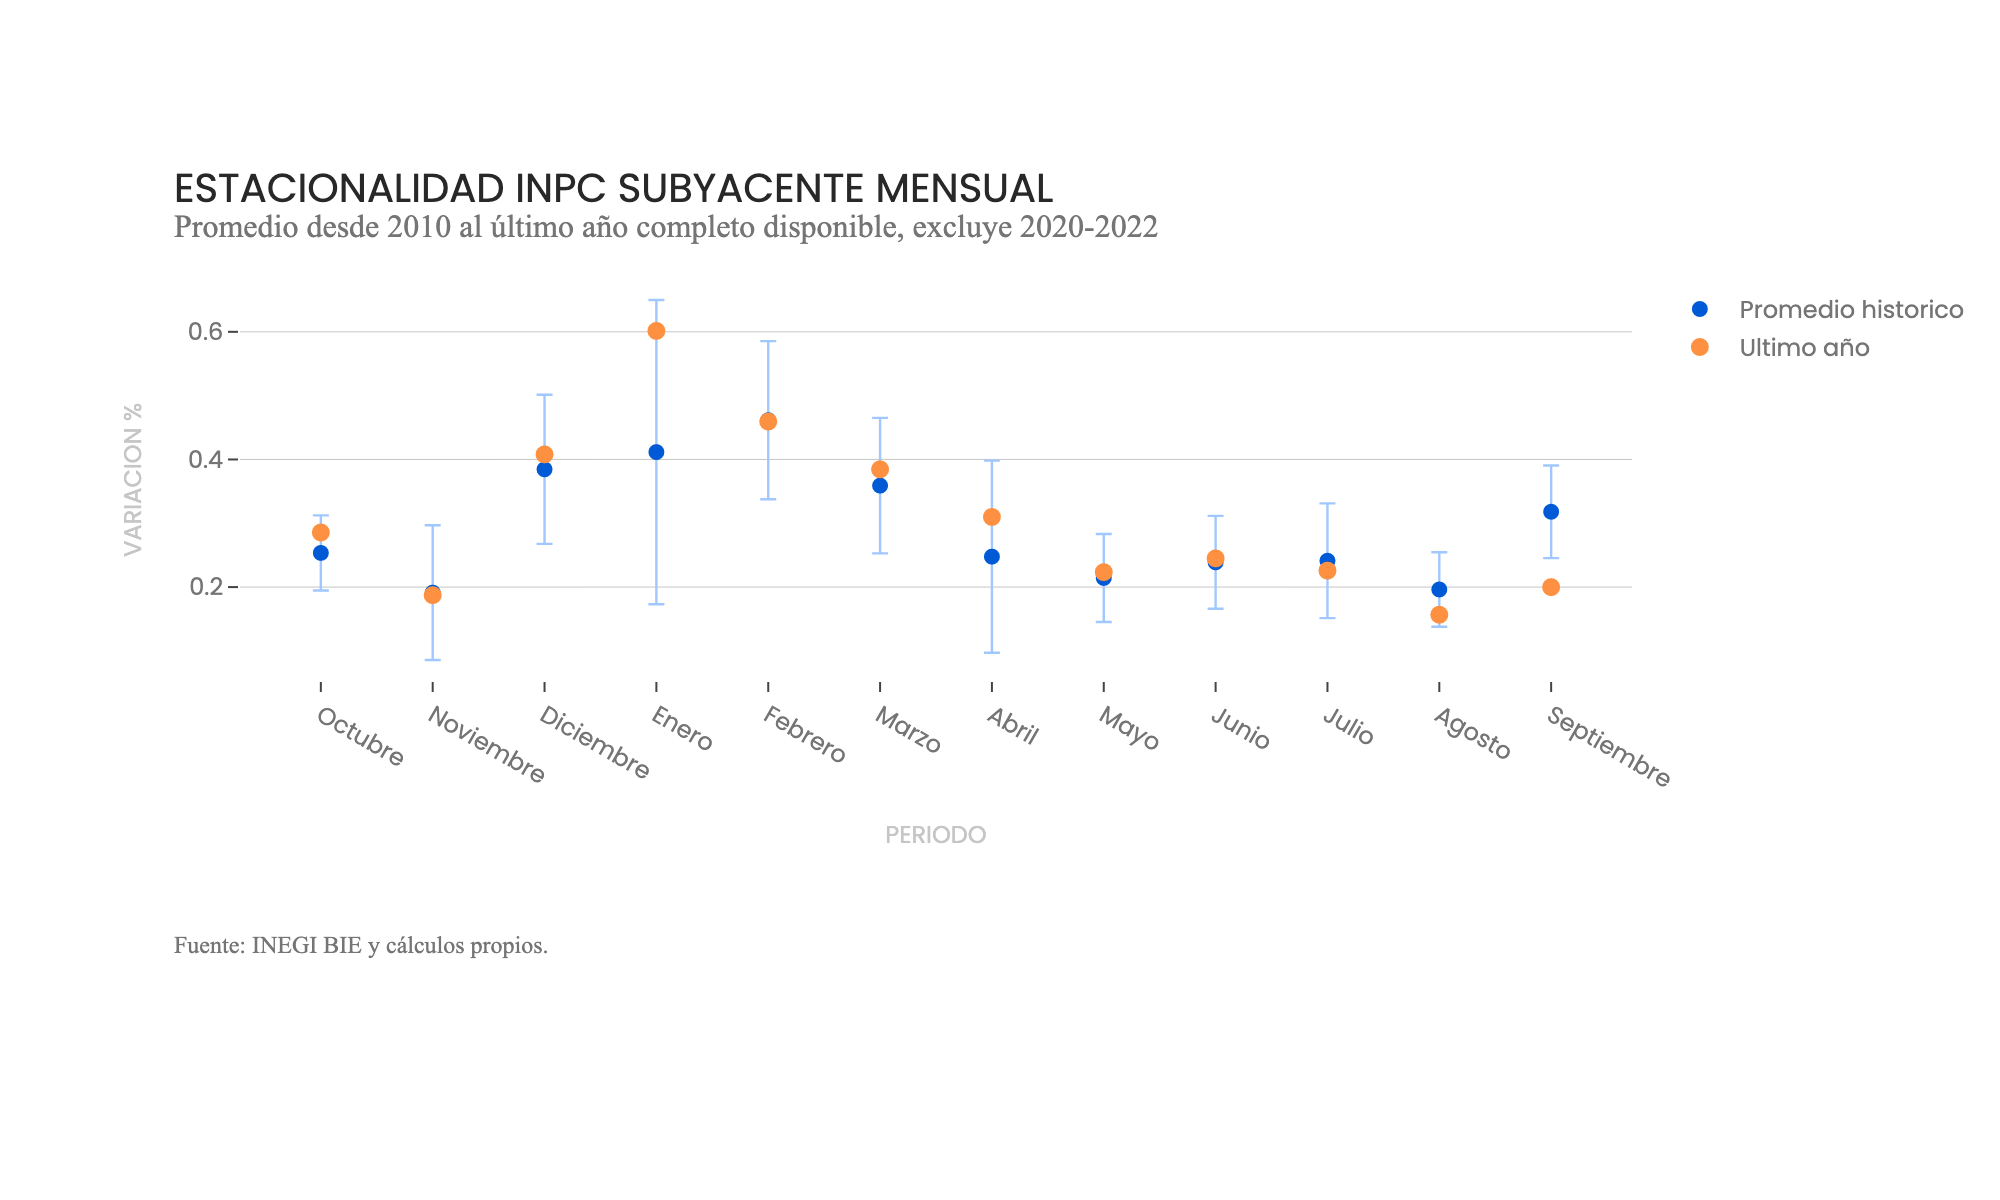
De hecho, la inflación subyacente se moderó de 3.88% a 3.75% anual y su variación mensual quedó por debajo de su patrón estacional explicada por menor avance en los precios de las mercancías, aunque los servicios siguen elevados en 4,27%.
En los próximos meses es esperable un repunte en la inflación general. Esperamos que cierre el año en 4.0%, aunque la subyacente se mantendría alrededor del nivel actual. En suma, fue un dato algo alto por factores volátiles, pero benigno para la tendencia de fondo.
Giro sorpresivo de Banxico
Las minutas de Banxico, publicadas también el jueves, mostraron un giro expansivo (dovish) relevante y sorpresivo frente tanto a las minutas anteriores como al tono más bien hawkish del comunicado.
Aunque la decisión de mantener la tasa en 6.50% fue unánime y se reiteraron los riesgos derivados de la inflación de servicios, la Fed y el menor diferencial de tasas, tres de cinco miembros de la junta abrieron explícitamente la puerta a un recorte si continúa la desinflación y los mercados permanecen ordenados.
Además, Banxico eliminó la guía previa de mantener la tasa “por algún tiempo” y enfatizó que no reaccionará mecánicamente a las alzas de la Fed. La sorpresa fue mayor porque los precios de mercado llegaban a incorporar prácticamente una subida de 25 pb para fin de año y el comunicado parecía validar ese riesgo.
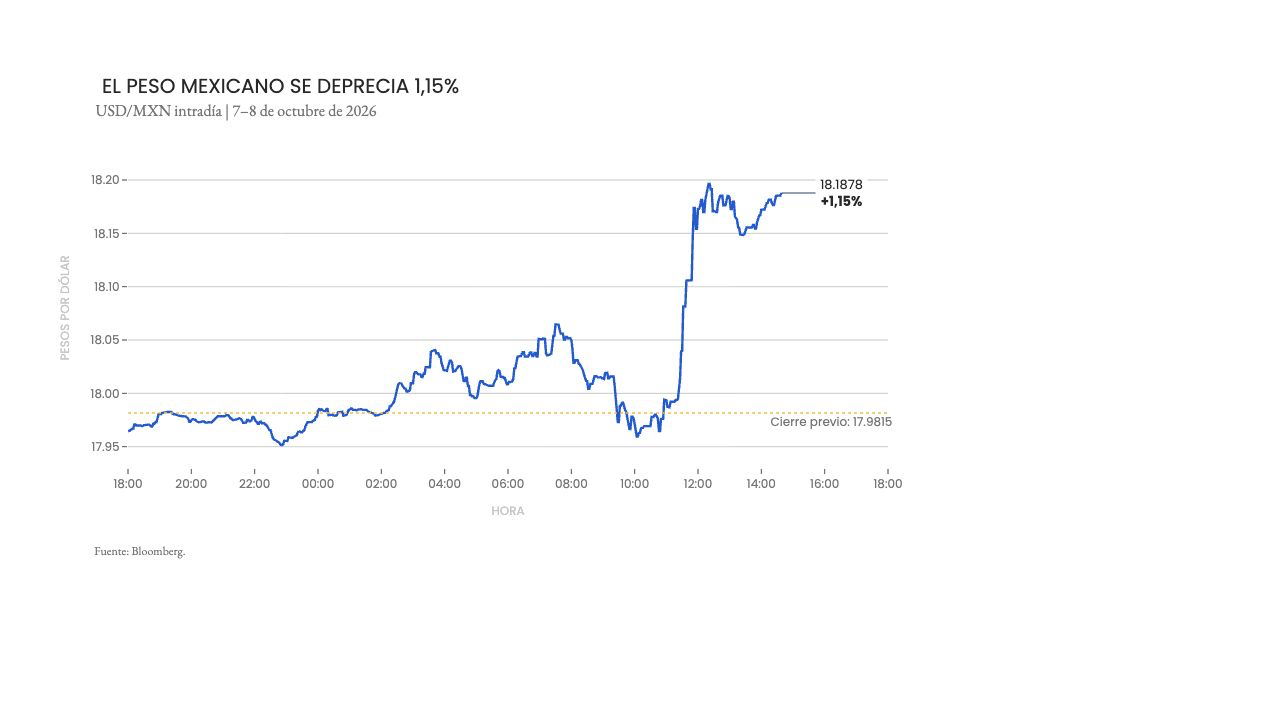
Esta sorpresa causó una depreciación relevante del peso frente al dólar, extendiendo su tendencia al alza de las últimas semanas.
Miembros de la Fed moderaron la lectura hawkish de las minutas
Las minutas de la reunión de septiembre, publicadas este miércoles, mostraron que los 19 funcionarios respaldaron por unanimidad el alza de 25 puntos base que llevó la tasa a un rango de 3.75%-4%. La mayoría considera probable otra subida antes de que termine el año para contener la inflación. El mercado tomó nota: los rendimientos de los bonos del Tesoro a 10 años superaron 5.30% y los futuros sobre el S&P 500 cayeron 0.5% tras el cierre en récord del martes, con el Nasdaq 100 retrocediendo cerca de 0.9% en la apertura. A esto se sumó una escalada de ataques en el Estrecho de Ormuz que empujó al Brent sobre los US$101 por barril, revirtiendo parte del alivio que habían traído señales de normalización en días previos.
Declaraciones posteriores de dos funcionarios de la Fed moderaron la lectura más dura de las minutas: la probabilidad de un alza en la reunión del 27 y 28 de octubre bajó a cerca de 20%, desde un 70% que llegó a manejarse justo después de la decisión de septiembre.
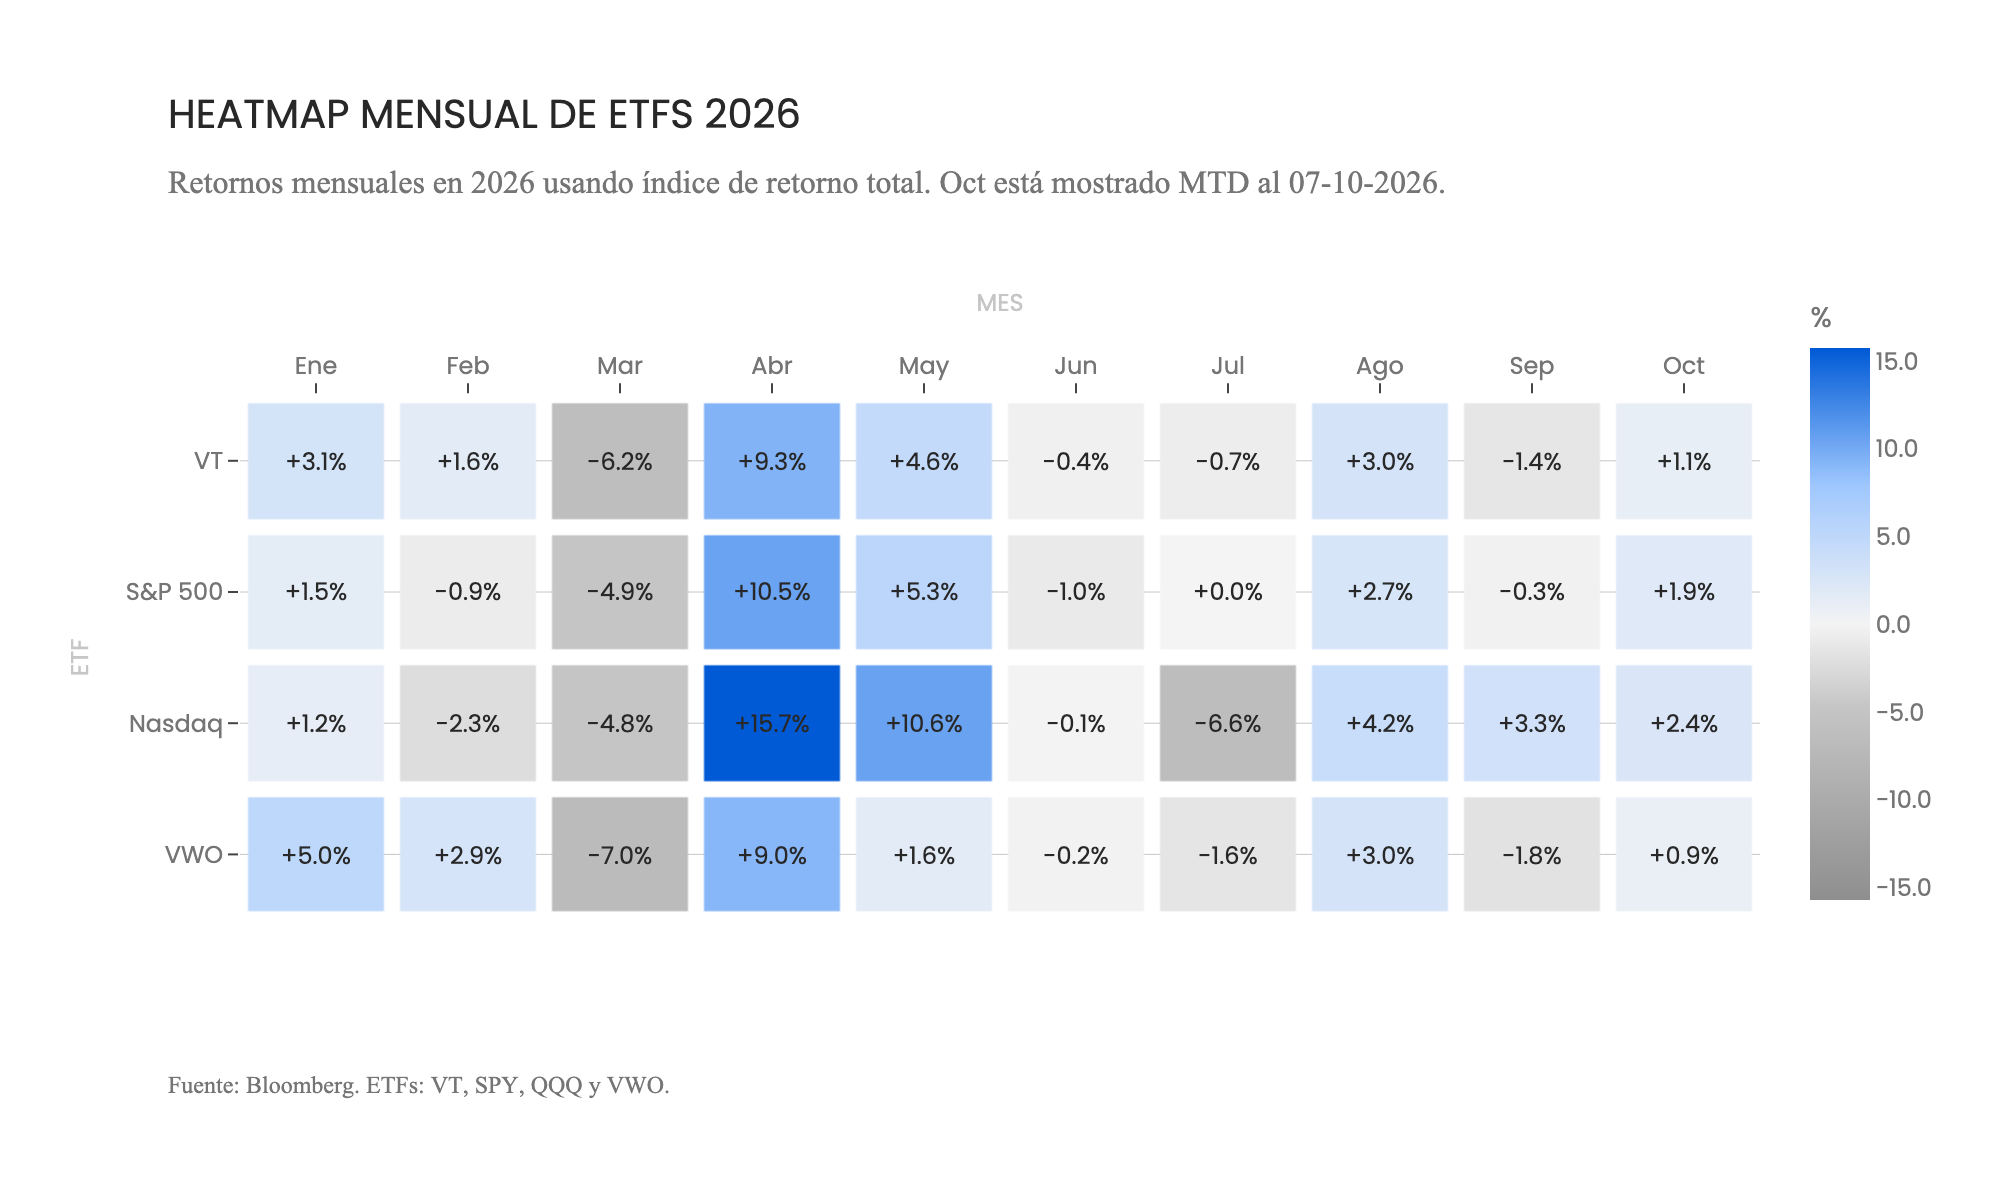
El costo de esa incertidumbre ya se siente en el crédito: la tasa hipotecaria a 30 años en Estados Unidos subió a 7.49%, la más alta desde noviembre de 2023, tras siete semanas consecutivas de alzas. El S&P 500 sigue cerca de máximos históricos y acumula un año sólido, impulsado por el apetito por inteligencia artificial, con OpenAI buscando levantar US$30,000 millones y SpaceX en conversaciones para financiar compras masivas de chips de Nvidia.
😌 Los mercados se mueven mucho. No seas como los mercados