Anthropic, la empresa detrás de Claude, envió por fin su prospectus (usualmente llamado S-1): un documento financiero que se suele publicar alrededor de un mes antes de salir a la bolsa.
En el documento te encuentras con números como estos:
USD 80 billion de pérdida en el segundo semestre de 2026.
USD16.3 billion de revenue en ese mismo periodo.
Pero entre tanto número de escala casi ridícula, hay uno que a veces se nos olvida, y no por la cantidad de ceros, sino más bien por lo pequeño: la empresa tiene tan solo 5 años. Para los que usamos Claude, ya estamos cada vez más cerca de llegar a ese punto donde no nos acordamos cómo era realizar nuestras tareas diarias sin el LLM, y todo esto en un par de años.
Tal vez por eso su prospectus tiene a todo el mundo tan atento: por fin podemos echar un vistazo a los números detrás de uno de los modelos de IA más predominantes del mercado, y para hacernos una idea de qué tan en serio hay que tomarnos sus planes más ambiciosos.
Pérdidas que se miran con lupa y breakeven
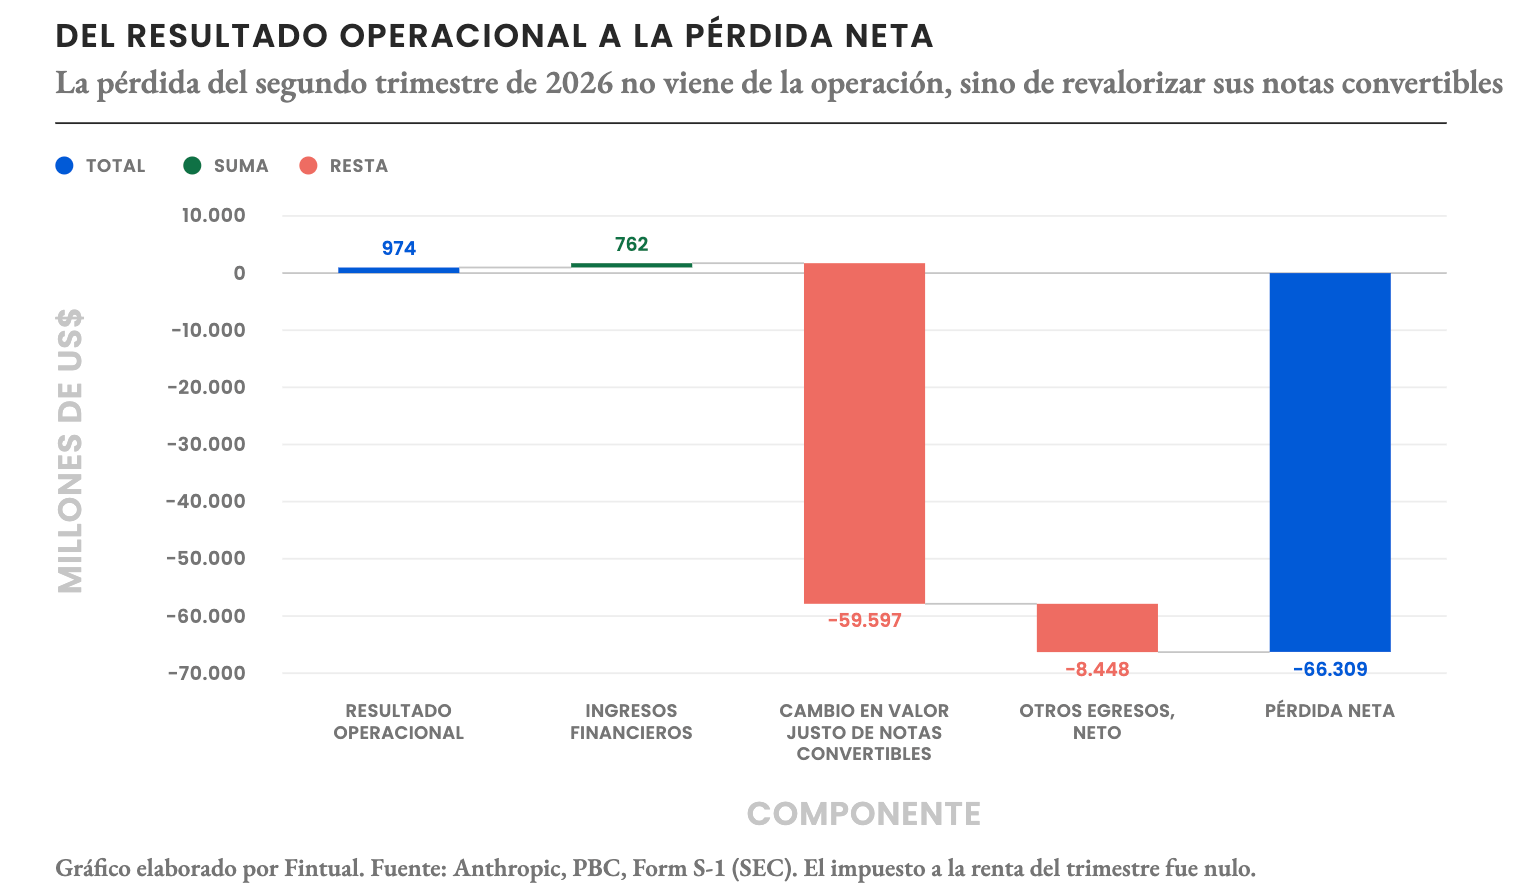
Como te contábamos, los ingresos de Anthropic fueron de 16,3 bn en el primer semestre del año, mientras que su pérdida neta alcanzó los 80,7 bn en el mismo periodo. Si te quedas con el titular, parece que Anthropic tiene problemas para controlar su tarjeta de crédito, pero hay que entender algo clave: esa pérdida viene en gran medida de un ajuste contable, un costo que no necesariamente representa salida de dinero.
Lo que pasó fue que la empresa usó deuda convertible como medio de pago para compute, o capacidad de cómputo. En términos simples, corresponde a que usaron acciones de Anthropic para pagar.
Pero ¿porque esto implica un costo mayor? Anthropic pagó algo en 2025 diciendo "te pago con x acciones de Anthropic", y como esas acciones han ido subiendo de precio (en las rondas de financiamiento), al final esas “x” acciones valen mucho más ahora que antes.
Por eso es debatible si esta pérdida de 80 bn representa o no los costos reales del negocio.
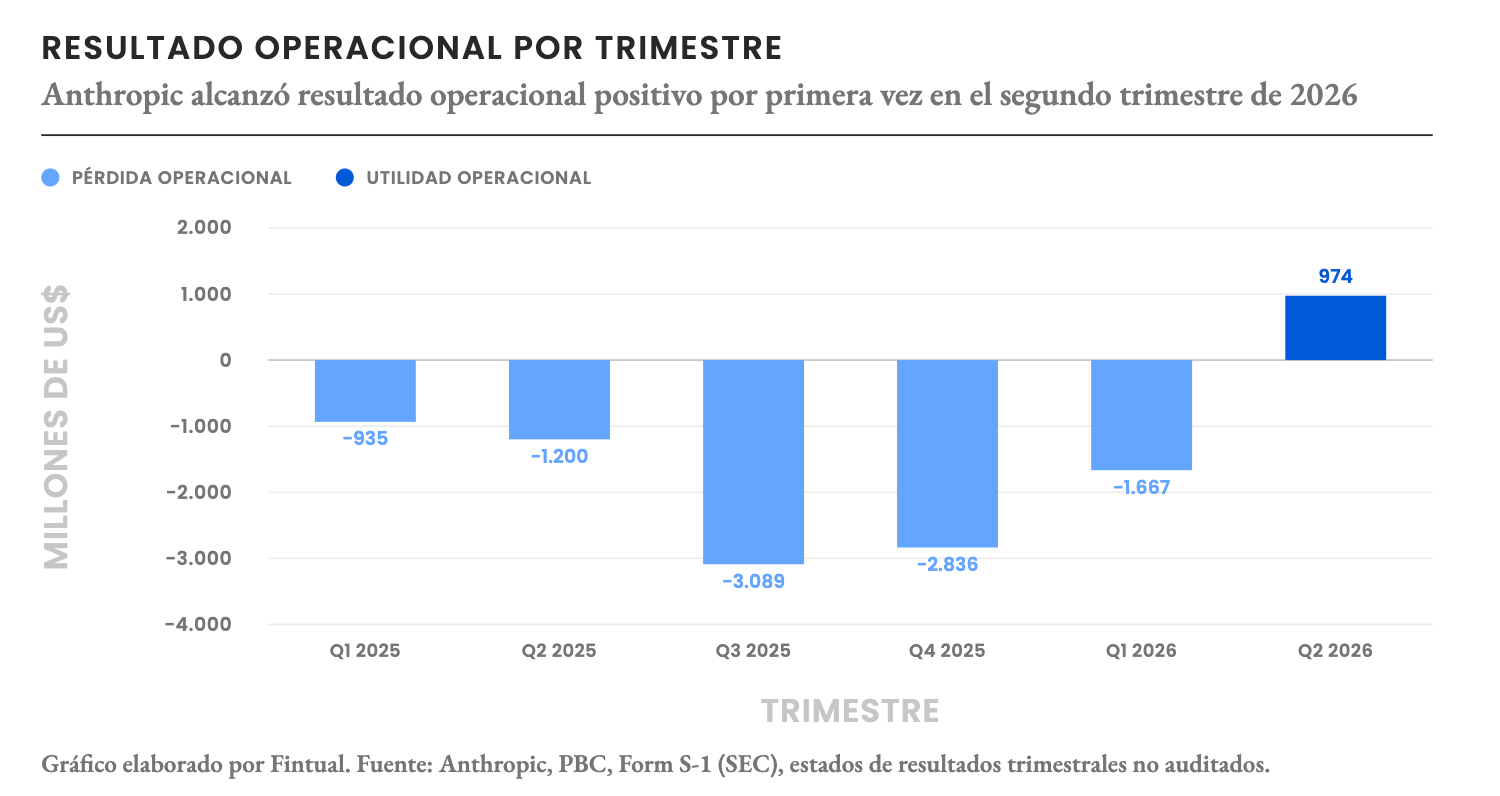
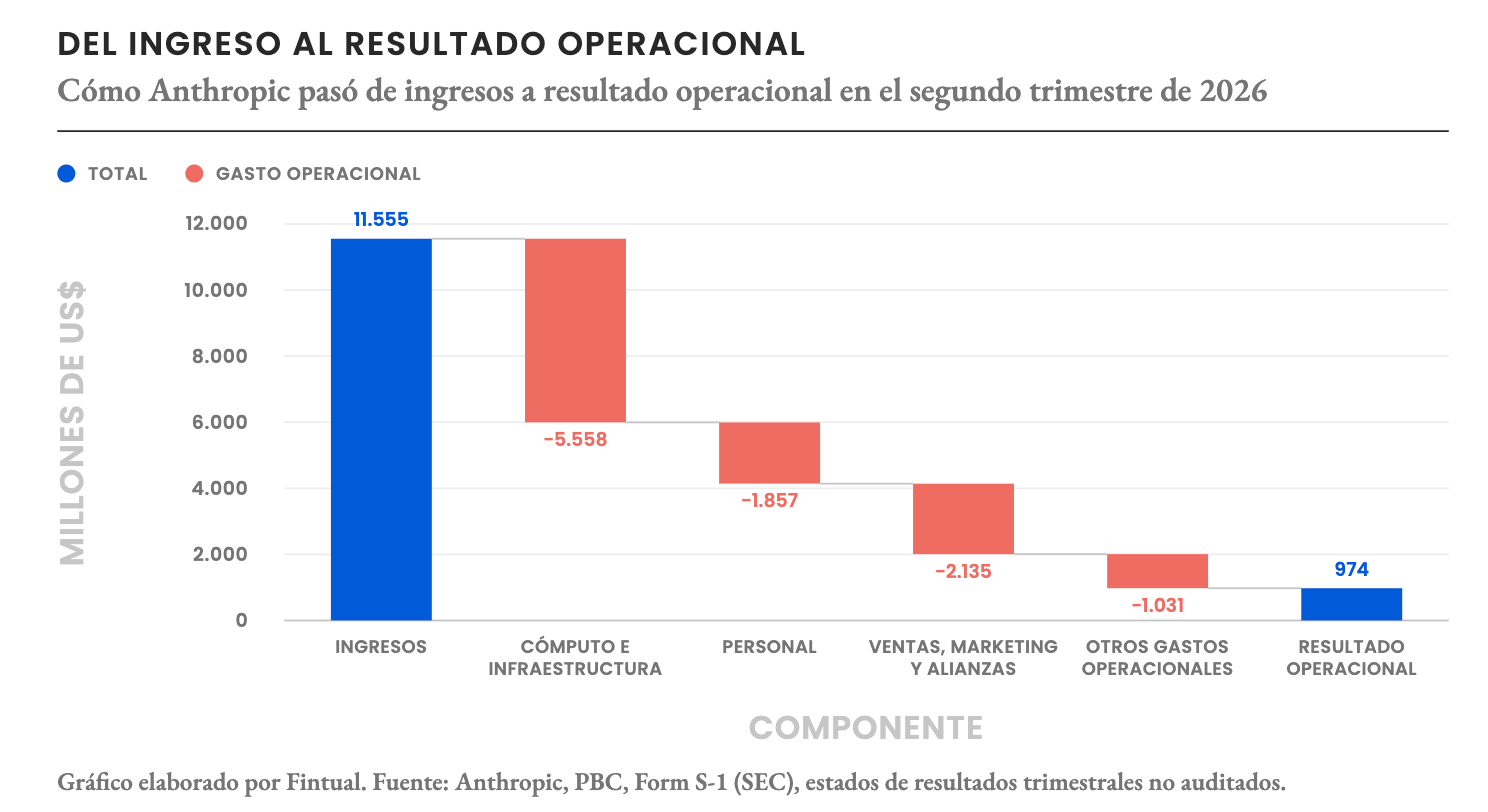
Mientras tanto, en el lado de los números azules, el prospectus nos mostró algunos datos alentadores: el negocio ya pasó el breakeven operativo este año. De estar perdiendo 3 bn en el tercer quarter del 2025, a ganar casi 1bn en utilidades en el segundo de 2026. O sea, la operación de Anthropic ya está generando plata.
Lo interesante en este punto es ver cómo se distribuyen los ingresos. Podríamos pensar que todo viene de las personas que, como uno, se pasa el día hablando con Claude. Pero el 70% de las ventas provienen de USA y solo un 20% de los ingresos provienen de suscripciones, todo el resto es consumption-based. Esto significa que la mayoría de los ingresos de Anthropic vienen de personas, o a esta altura agentes, que usan Claude pagando por cada token gastado y no contratando una suscripción. Incluso hay algunos que dicen que las suscripciones están fuertemente subvencionadas en el modelo actual y posiblemente Anthropic vaya eliminar estos subsidios para aumentar su rentabilidad.
¿Cómo se ve el futuro de Anthropic?
Estas empresas tecnológicas son optimistas por naturaleza, el mantra suele ser go big or go home, o creces o mejor cierras. Y para eso se necesita mucha, mucha plata. Tanta, que incluso los USD 100 billions que espera recaudar pueden no ser suficientes para financiar los ambiciosos proyectos de infraestructura que le permitan sustentar la enorme capacidad de cómputo que van a necesitar.
Y es que Dario Amodei, uno de los fundadores y dueños de la empresa, no se queda quieto: ya contrajo compromisos por unos USD 800 billions (algo así como el doble del PIB de Chile) en contratos para datacenters, chips y capacidad de cómputo en los próximos 10 años. Y aquí también hay que poner ojo: muchos de esos contratos todavía tienen condiciones por definir y en su mayoría deben ser pagados aunque no los usen.
Y bueno, hay que ser ambicioso si quieres lograr el IPO más grande de la historia. Para ponerlo en números: Anthropic podría valorizarse en 2 trillions, superando los 1,7 de SpaceX. Y tienen con qué lograrlo: la empresa de Amodei ya superó la valoración de su principal competencia, OpenAI. Anthropic ya valdría unos 900 bn, mientras que la empresa de Altman, unos 730 bn. Claro, queda ver cuál es la siguiente jugada de Sam, que, dicen, está considerando una nueva ronda de financiación que lo pondría en los 1,5 trillions, justo antes de su propia salida a la bolsa.
El riesgo de la IA según Anthropic y su “ticker” para salir en bolsa
Dario Amodei, además de tener un nombre que podría ser perfectamente un villano de Marvel y una pinta de poeta beatnik, tiene alma de escritor. Su blog personal mezcla textos bien argumentados con referencias literarias (su hermana estudió literatura, quién sabe si lo ayuda). Y su tema favorito es el riesgo que la IA representa para la humanidad.
Raro, viniendo de alguien que intenta venderle IA a todo el mundo.
Así que era de esperarse que el prospectus trajera también algunas frases medio apocalípticas: “Desarrollar inteligencia artificial equivale a aprovechar la cognición misma; y algo tan poderoso puede utilizarse tanto para el mal como para el bien (...) Los sistemas de IA avanzada pueden suponer riesgos catastróficos o existenciales para la humanidad”.
¿Será que preferimos confiar en ese CEO con pinta un poco más nerd que los eternamente jóvenes Zuckerberg o Altman y que nos está recordando constantemente que nada es tan bueno como parece, incluso su propio producto? Por el interés que ha generado este IPO, parece que su estrategia de padre sabio funciona.
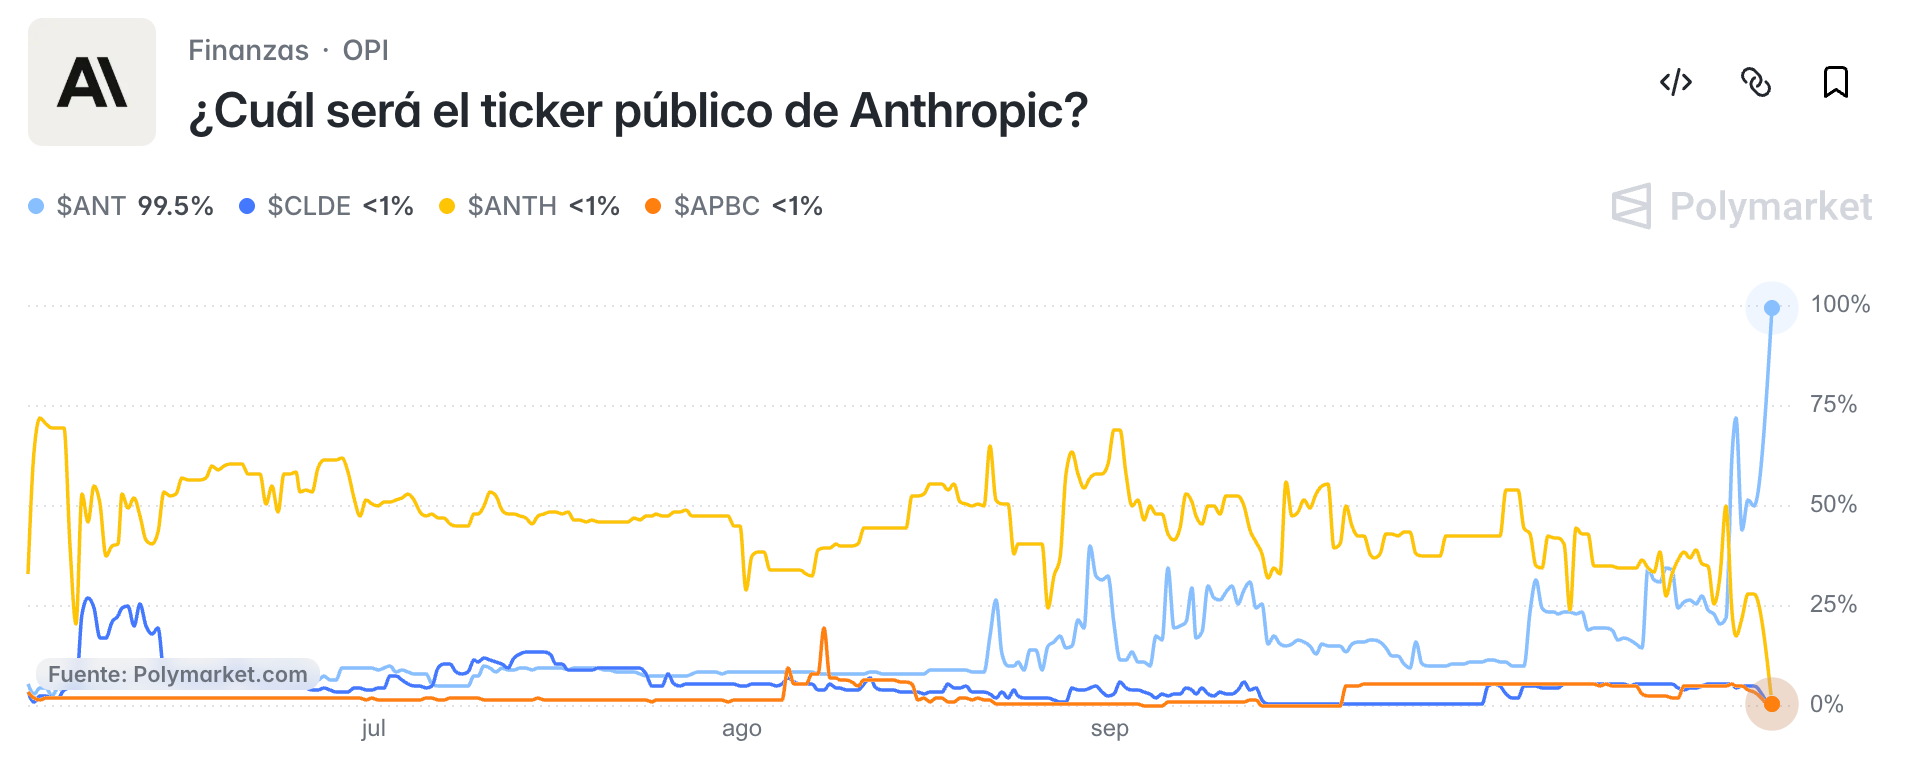
Eso sí, Anthropic no ha dicho cuántas acciones venderá en su IPO, ni a qué precio. Lo que sí sabemos es el dónde y el cómo: cotizará en el Nasdaq bajo el ticker ANT. Sospechosamente los traders de Polymarket ya tenían ese ticker con la mayor probabilidad de ser elegido, por sobre ANTH.Tal vez la decisión de ANT por sobre ANTH tiene una explicación económica: en 2006 dos académicos publicaron un paper de cómo los tickers fácilmente pronunciables suelen tener un mejor desempeño en su IPO y claramente es más fácil decir ANT que “ANT con una H al final”.