Un cliente que en 2020 tenía $80 millones hoy día tiene sobre $250 millones invertidos. Al principio puede sonar inalcanzable, pero esta misma persona depositó en promedio $680.000 mensual.
¿Cómo lo logró? Llega un punto en las inversiones en que la rentabilidad empieza a superar los depósitos por el interés compuesto. Veamos otro ejemplo:
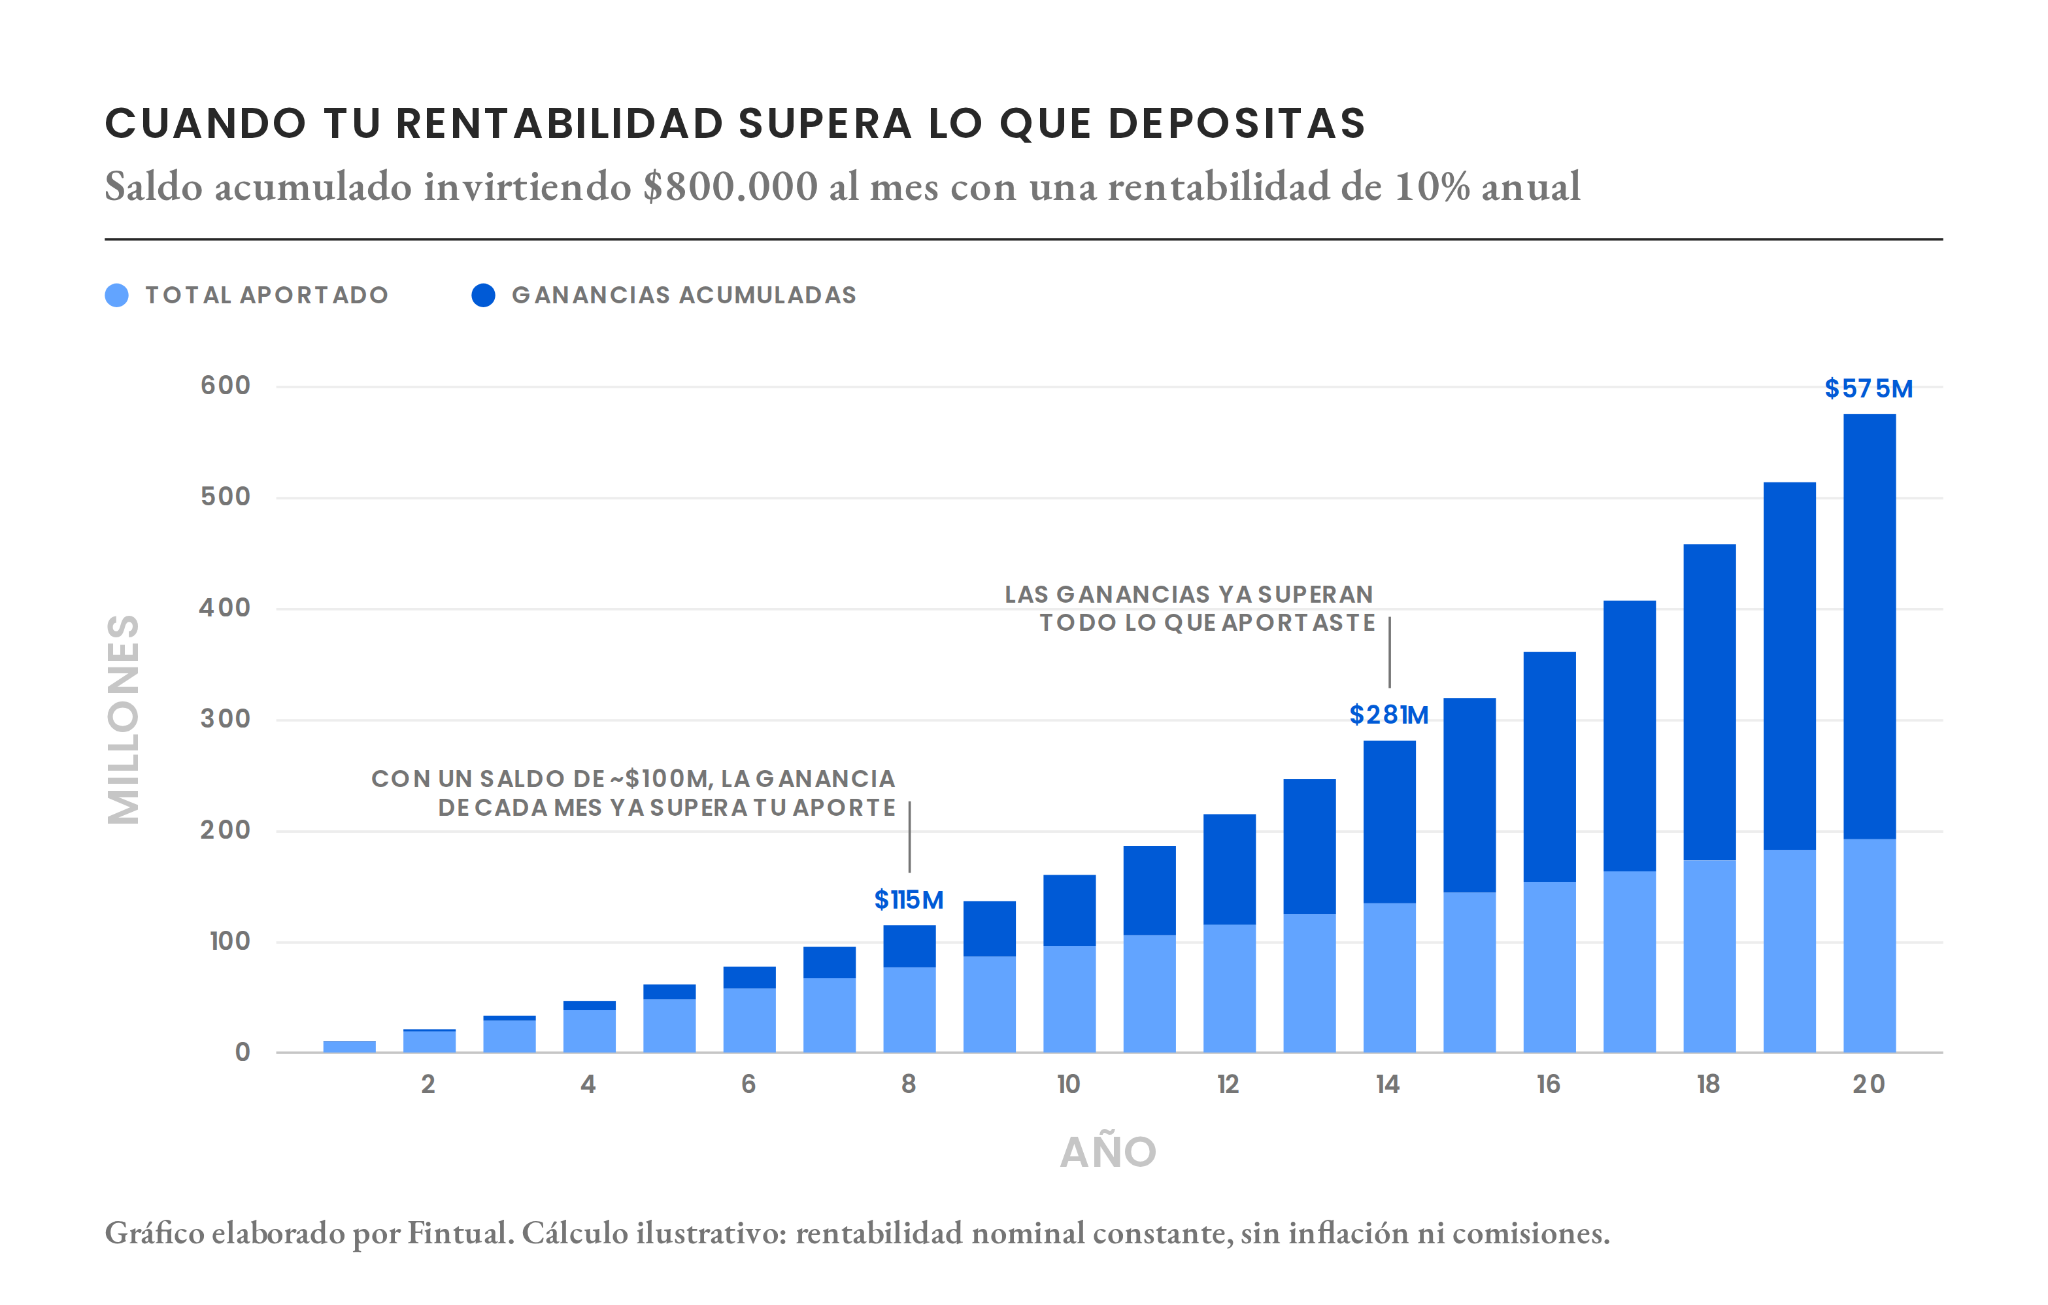
En el gráfico se puede ver el caso donde alguien con buena capacidad de ahorro, invierte desde los 25 años $800.000 al mes. Pero lo interesante es que la parte azul oscura de la barra muestra la rentabilidad: ahí se puede ver exactamente en qué punto las ganancias empiezan a ser un mayor aporte que los depósitos. Con una rentabilidad anual de 10%, después de 8 años logra un patrimonio de $115 millones y la ganancia de cada mes supera el aporte mensual. Ahora, si avanzamos en el gráfico, podemos ver que ya desde el año 14 (a los 39 años) las ganancias empiezan a superar todo lo aportado y su patrimonio pasa a ser de $281 millones.
Hablando con personas como las de los ejemplos, que han construido su patrimonio con nosotros, y también conversando con nuevos clientes que han traído sus ahorros de más de $100 millones desde otras administradoras, identificamos que la eficiencia tributaria y de costos es lo qué más les preocupa.
Por eso creamos un par de herramientas que a personas con ese nivel de patrimonio les puede hacer una gran diferencia:
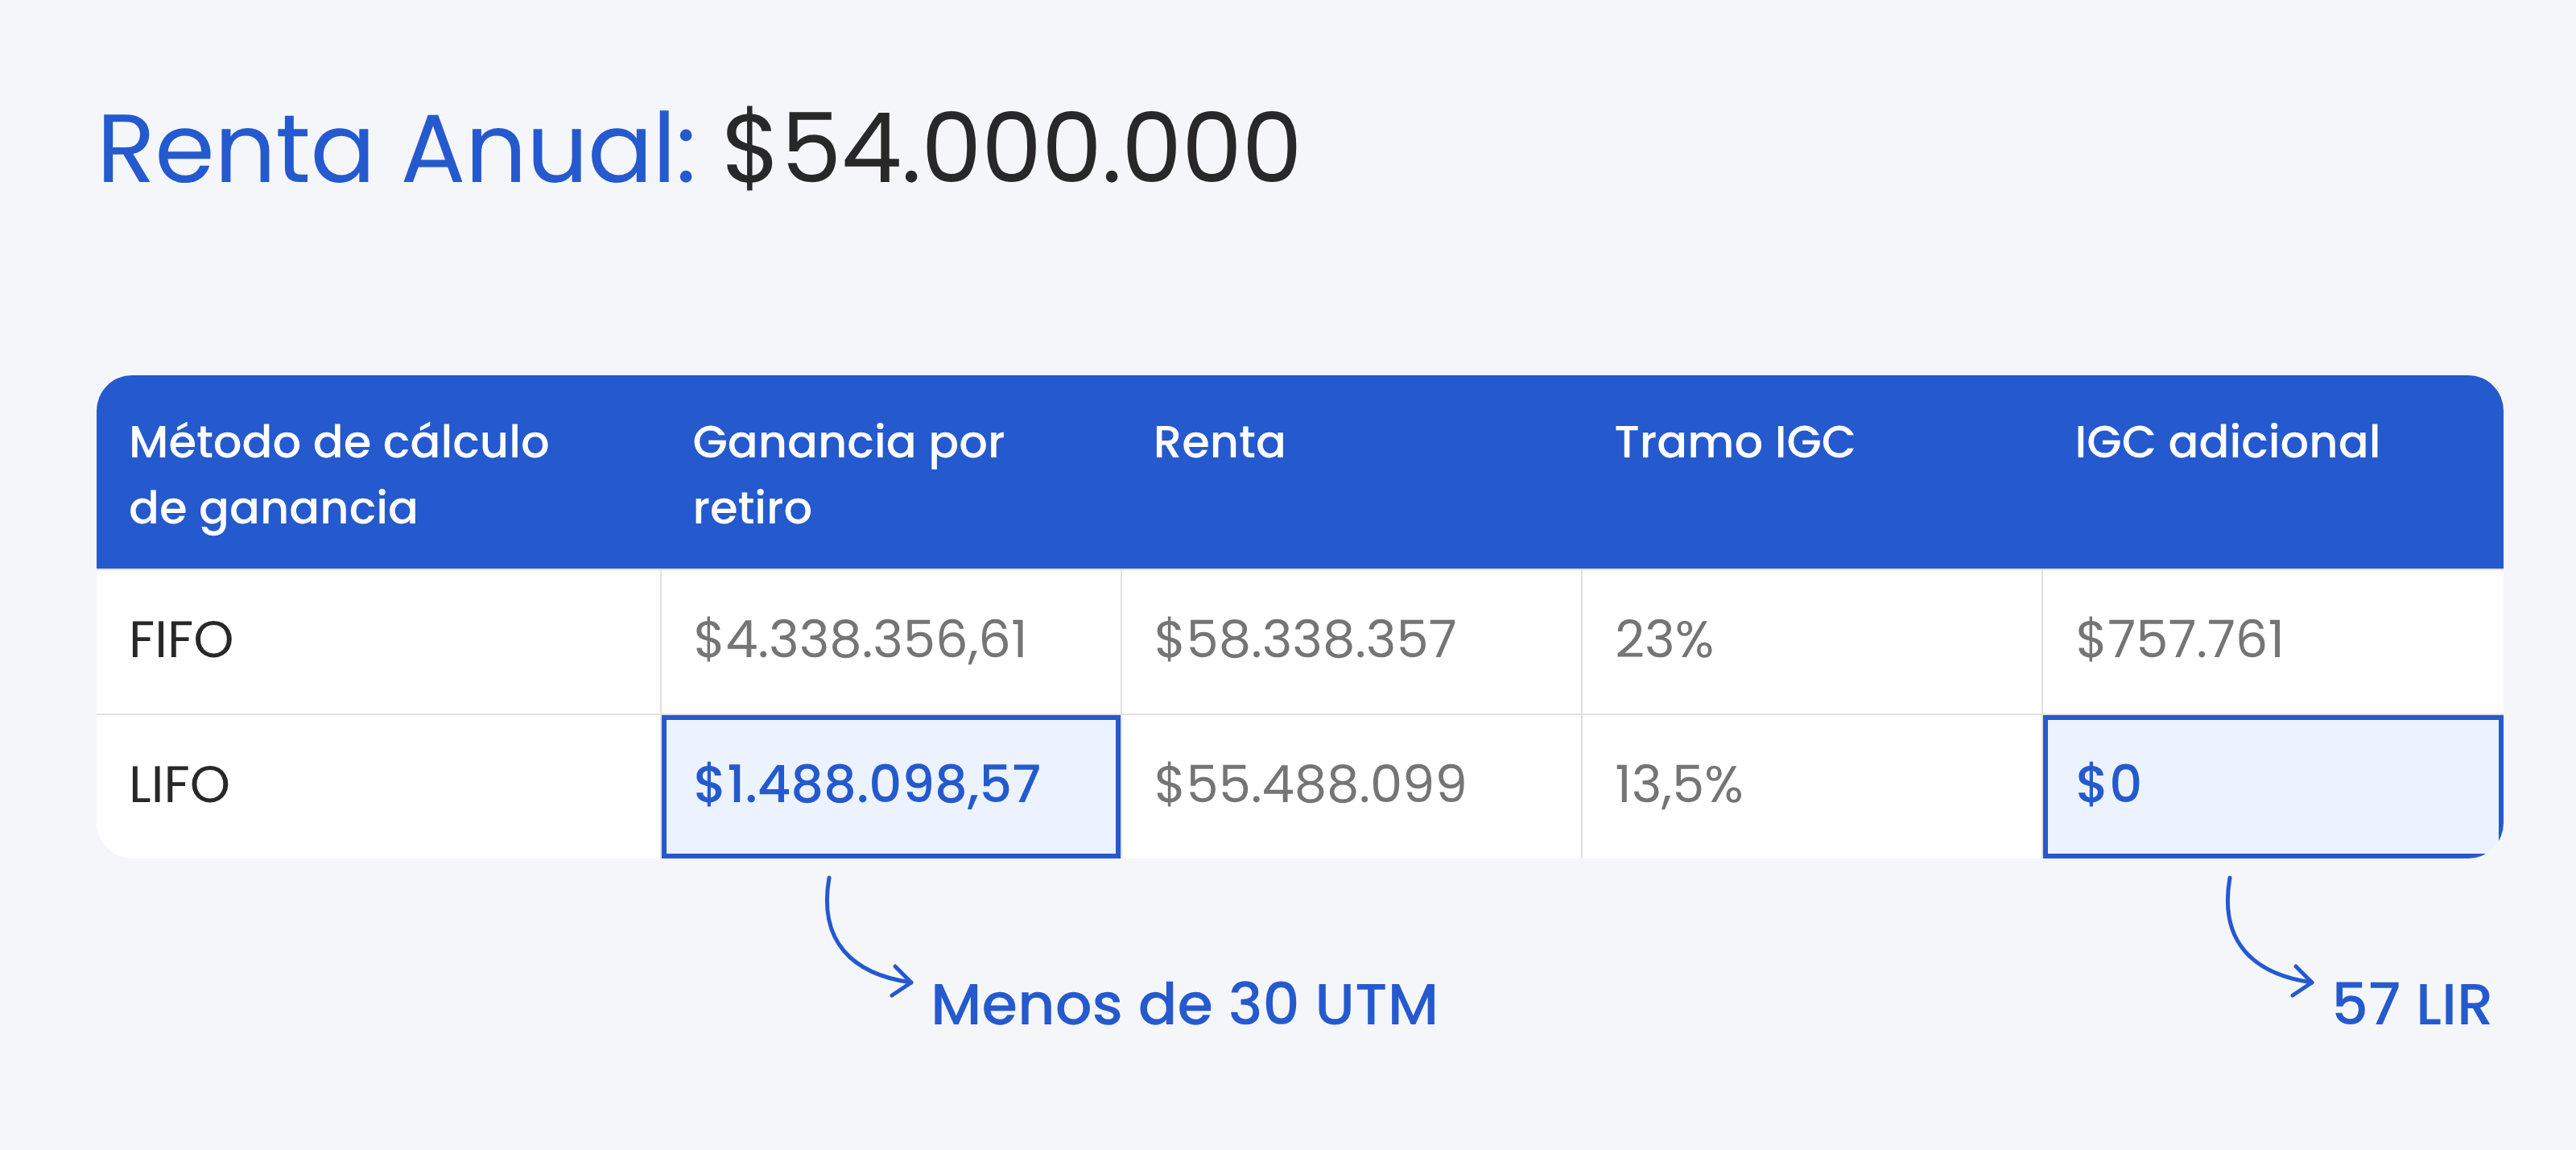
- La opción de elegir el método de cálculo de sus ganancias (FIFO o LIFO, pueden leer más de esto acá), para seleccionar qué monto prefieren pagar de impuestos en el año, según lo que les convenga. En ese post explicamos un ejemplo donde una persona según el método que elige puede pagar un poco más de $750.000 en impuestos, o cero:
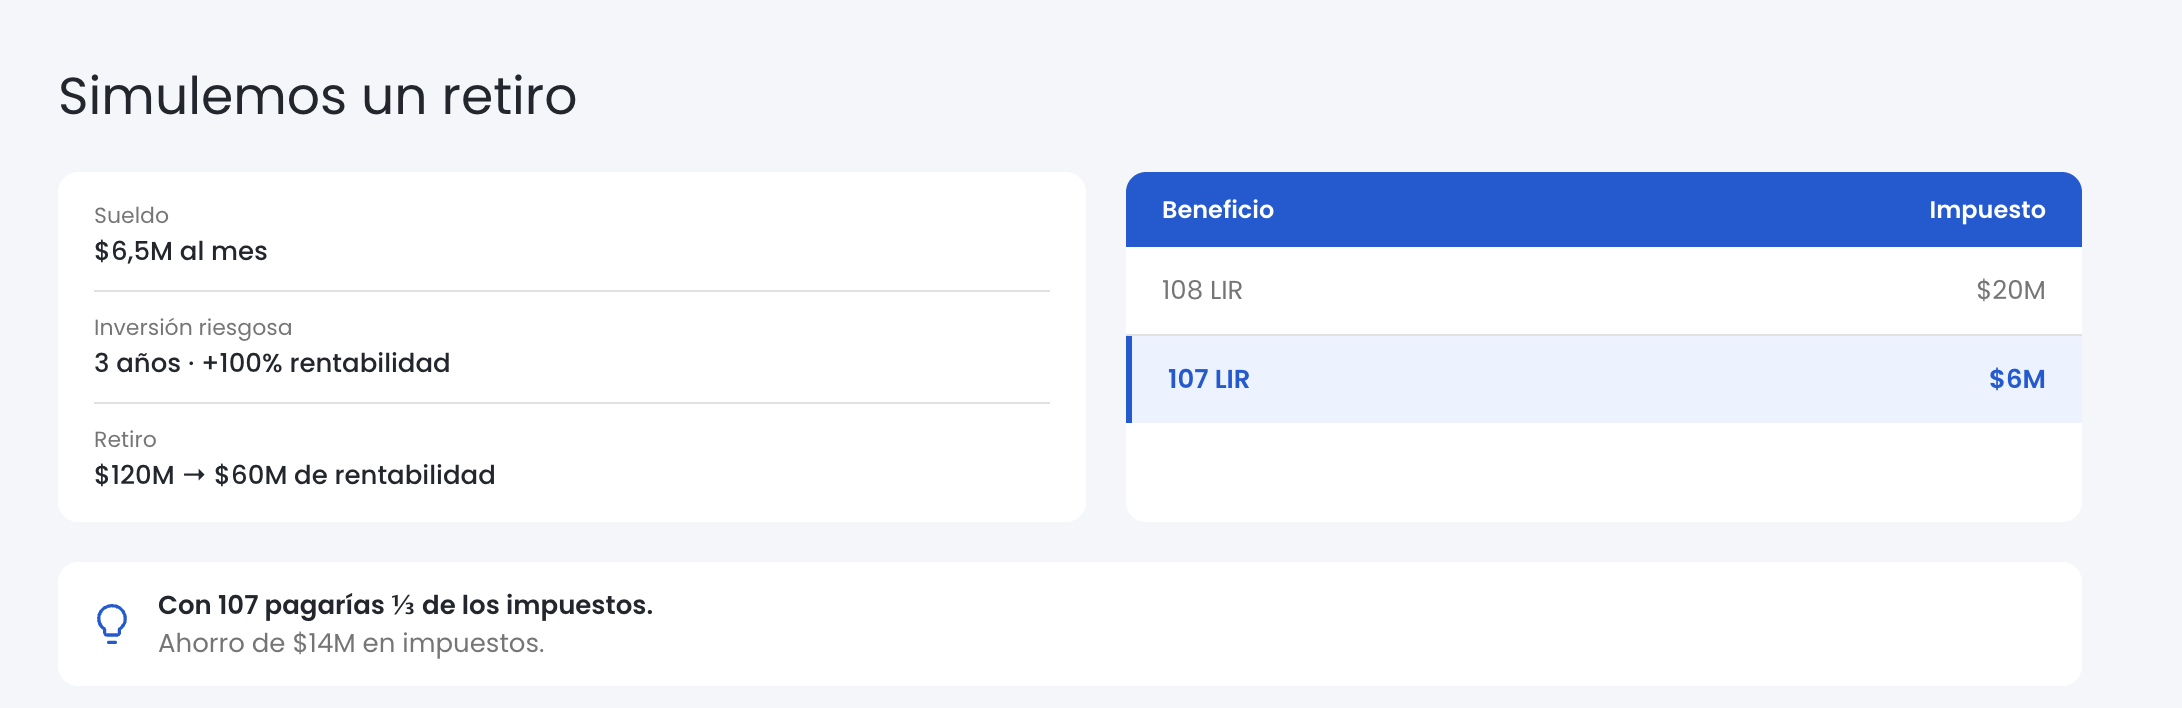
- Los fondos 107 LIR pagan hoy solo 10% de impuestos por los retiros de las ganancias, y desde el 2027, permitirán pagar 0%. Esto hace que, por ejemplo, una persona pueda pasar de tener que pagar $20 millones de impuestos, a pagar $6 millones si retira en 2026, y si retira desde el 2027, ya no tendría que pagar.
Pero sabíamos que no era suficiente. Solemos recibir y escuchar mucho los feedbacks de los usuarios y hubo dos solicitudes que resaltaron harto, y entendimos que, si pudiéramos accionar, tendríamos una solución bastante robusta y única para clientes de alto patrimonio. Después de unos meses de desarrollo, finalmente, las presentamos en el Fintual Update del miércoles pasado.
La Serie Z: de 1.19% a 0,49% con 107 LIR
Ahora personas con más de $250 millones invertidos en fondos mutuos de Fintual pueden invertir en la Serie Z de los fondos 107 con comisión de 0,49% anuales.
El patrimonio considerado para poder acceder a la Serie Z es lo que tengas invertido en todos tus fondos mutuos y APV. Y las personas que cumplan con esta condición mínima, cualquiera que sea su inversión en 107 LIR, ya estarán en la Serie Z. Así que si tienes tu APV en otro lado, podría ser un buen momento para traerlo a Fintual. Lo mejor es que el cambio de serie lo hacemos nosotros automáticamente cuando cumplas con la condición. No tienes que avisarnos y no se pagan impuestos por mover las inversiones entre series A y Z.
Esa es nuestra respuesta a los clientes que han sido consistentes en su plan de inversión en el largo plazo y lograron acumular un capital importante: una inversión eficiente. Desde el punto de vista de la construcción de los fondos 107 LIR, son eficientes a nivel de costos, impuestos y comisiones. Y frente al cliente también. Si te gustaría conversar en más detalle con nuestro asesor sobre beneficios tributarios y la nueva serie Z, mañana miércoles 28 a las 17:30 dará una asesoría grupal gratis donde se conversará de todo esto y puedes plantearle directamente tus dudas.
Y ahora la duda que siempre recibimos y seguro tienes en la cabeza si llevas harto tiempo con Fintual: si los fondos con beneficio 107 LIR son los que tienen el beneficio de la serie Z, ¿tengo que cambiarme de los fondos antiguos a los fondos nuevos para sacarle el mayor provecho a los beneficios tributarios y una más baja comisión? La respuesta es que para inversiones no conservadoras y que no son APV, sí conviene. Y ahí nos suele llegar esta segunda pregunta: ¿cuánto impuestos tendría que pagar para hacer el cambio, dado que para ejecutarlo es necesario hacer un retiro y luego volver a depositar ese monto en los nuevos fondos?
Herramienta tributaria para saber cuántos impuestos vas a pagar (o qué devolución podrías recibir).
Con esta nueva herramienta tributaria se va a poder tomar una decisión estratégica de cómo hacer este cambio, sabiendo de antemano cuánto impuesto pagarías, y si aplica algún beneficio a ese monto. La gracia de la herramienta es que ahora los clientes van a saber de forma adelantada cuánta ganancia obtendrían según el método FIFO (si quieren vender las primeras cuotas que compraron) o LIFO (si quieren vender las últimas cuotas que compraron). Y además podrán simular cuánta ganancia obtendrían por posibles retiros futuros. Abajo en el video queda bien claro cómo funciona y el paso a paso para usarla:
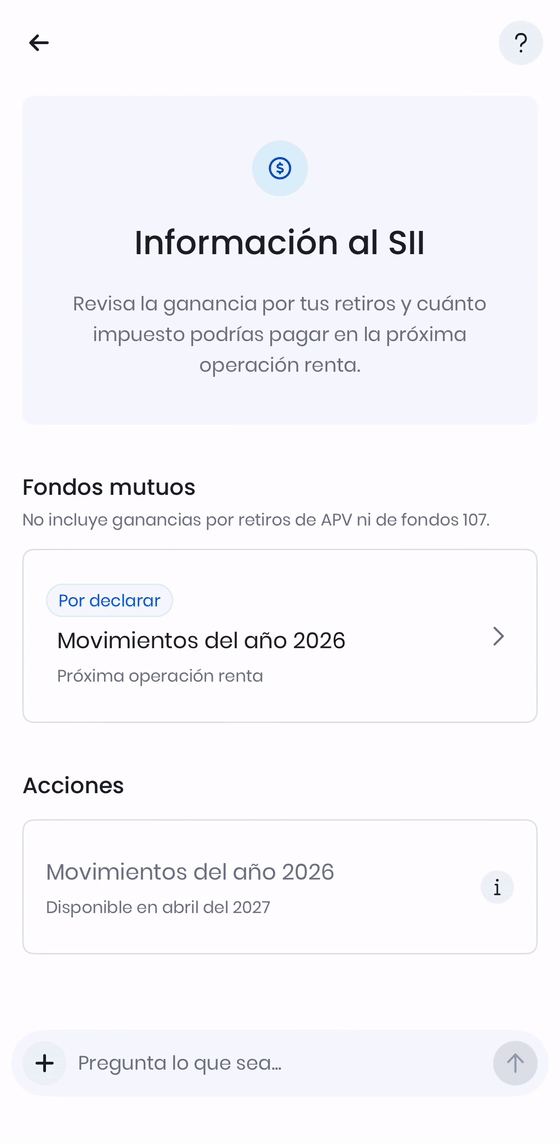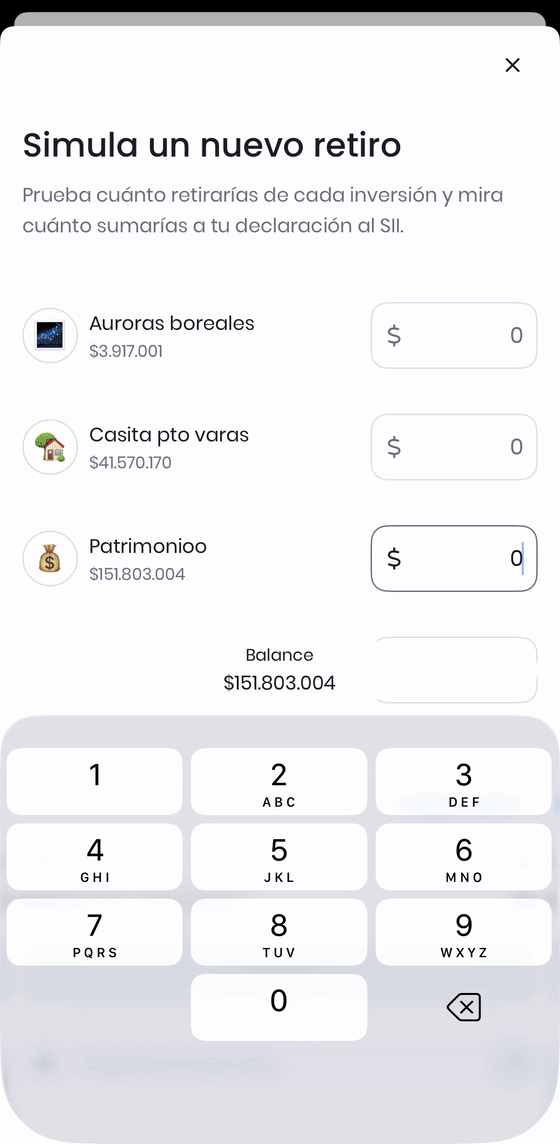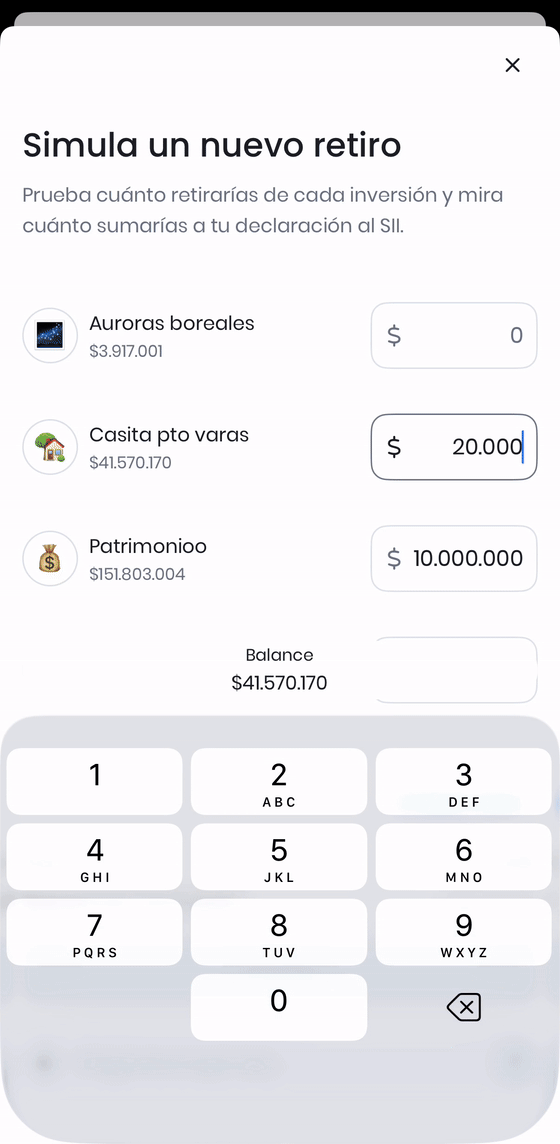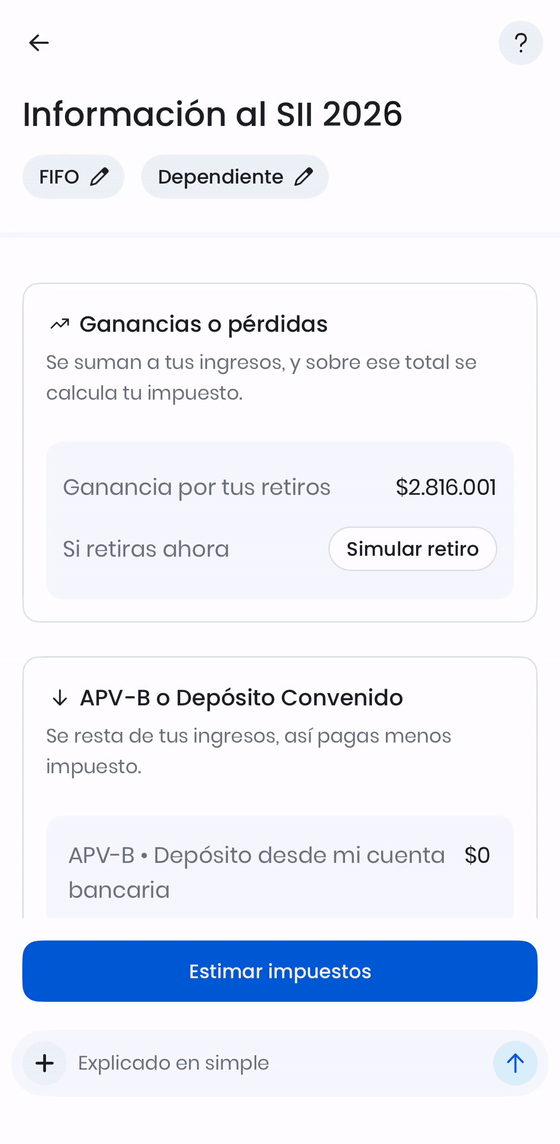
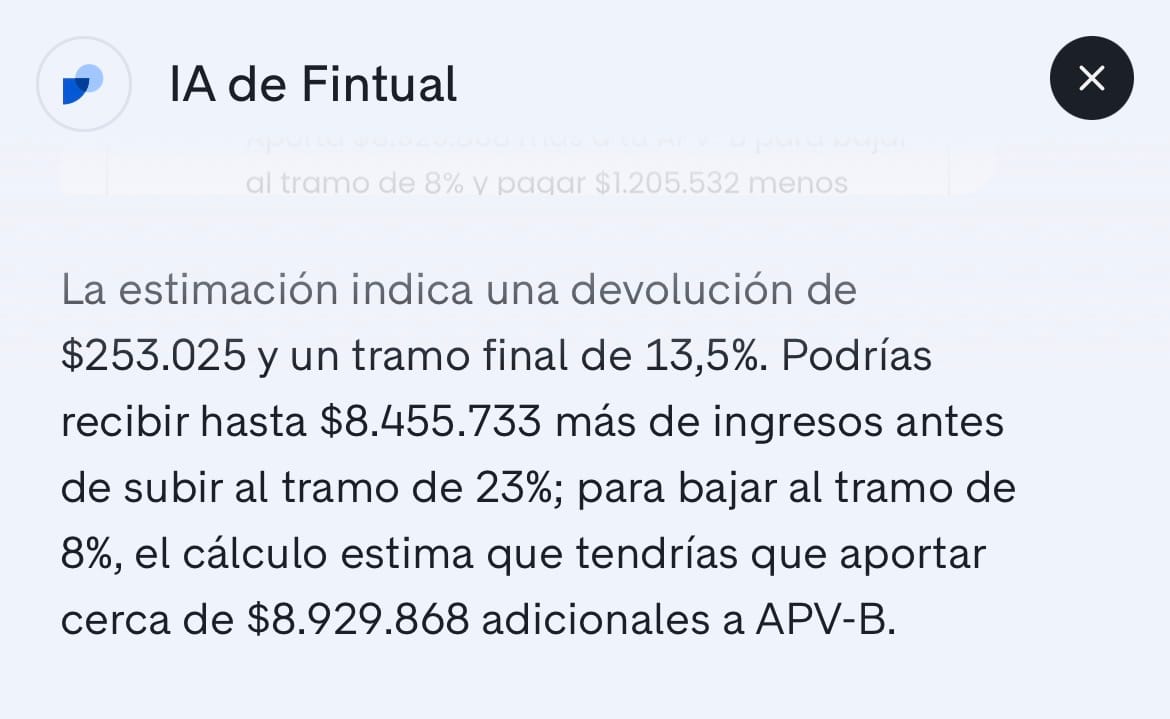
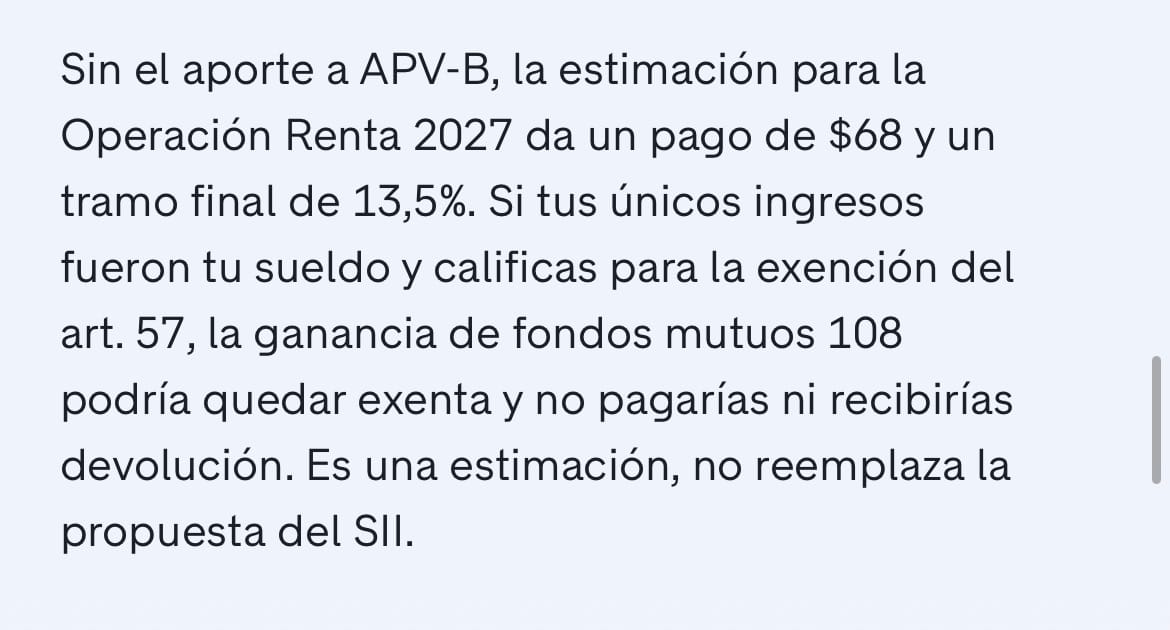
Lo bueno de esto es que si quieres cambiarte de los fondos clásicos a los nuevos fondos 107, puedes calcular cuánto tienes que retirar para recibir el beneficio 57 LIR, que te permite no pagar impuestos si tus ganancias son menos de 30 UTM (aproximadamente 2,2 millones). Incluso, como podemos ver en esta pantalla, calcula cuánto has aportado en APV-B en el año. Recordemos que el beneficio de este tipo de APV es que tus depósitos directos se descuentan de tu base imponible: del total de tus ingresos anuales sobre los que se calcula el impuesto. En la imagen pueden ver un ejemplo que gracias a los aportes del APV-B una persona va a recibir un poco más de $200.000 de devolución, dinero directo al bolsillo. ¿Nada mal, no?
Por último, personas con situaciones más complejas con crédito hipotecario, dividendos y otras rentas pueden seguir profundizando y refinando el cálculo de impuestos con la herramienta.
Te invitamos a probar la herramienta y que nos cuentes qué te pareció y si tienes feedback a cartas@fintual.com
Y como dijimos más arriba, cualquier duda que tengas puedes reservar un cupo en la asesoría de mañana miércoles 28 de octubre, a las 17:30