Hace unas semanas, mi esposa y yo recibimos una invitación para ser padrinos.
Podrá sonar cursi, pero me dio mucha felicidad.
Y es de esas cosas que para otros quizá sea un trámite pero yo me tomo muy en serio: si los padres de esa criatura llegan a faltar (toco madera) nosotros seremos los responsables de que siga su camino en esta vida.
En medio de la emoción, pensé qué podríamos hacer para ayudarla a tener un buen futuro.
Y bueno, para no hacer el cuento largo, al trabajar en Fintual tampoco tuve qué pensar tanto.
Obviamente, esto está basado en mi caso de futuro padrino, pero igual aplica si quieres dejarle algo a tu hijo o a un sobrino, por ejemplo.
Un regalo que crece con el tiempo
Seguramente le daremos decenas (o cientos) de regalos a lo largo de su vida, pero queríamos hacer algo más significativo y útil.
Algo que de verdad le ayude, en algún momento de su vida, para (valga la redundancia) ahorrarle tiempo y esfuerzo en alcanzar una meta considerable y pueda concentrarse en la siguiente. Imagina por un segundo cómo podría haber cambiado tu vida si a los 20 años tus padrinos te hubiesen hecho un regalo significativo, algo que te permitiera solucionar de una vez problemas materiales y dedicarte 100% a algo que te apasiona.
Lo que sí es que tenía que ser algo no muy oneroso: podríamos tener más ahijadas en el futuro además de nuestros propios hijos, y lo correcto sería hacer lo mismo con todas.
Pero en este caso la ventaja es el tiempo y lo que ese dinero que hoy ahorremos pueda generar para cuando se convierta en adulta.
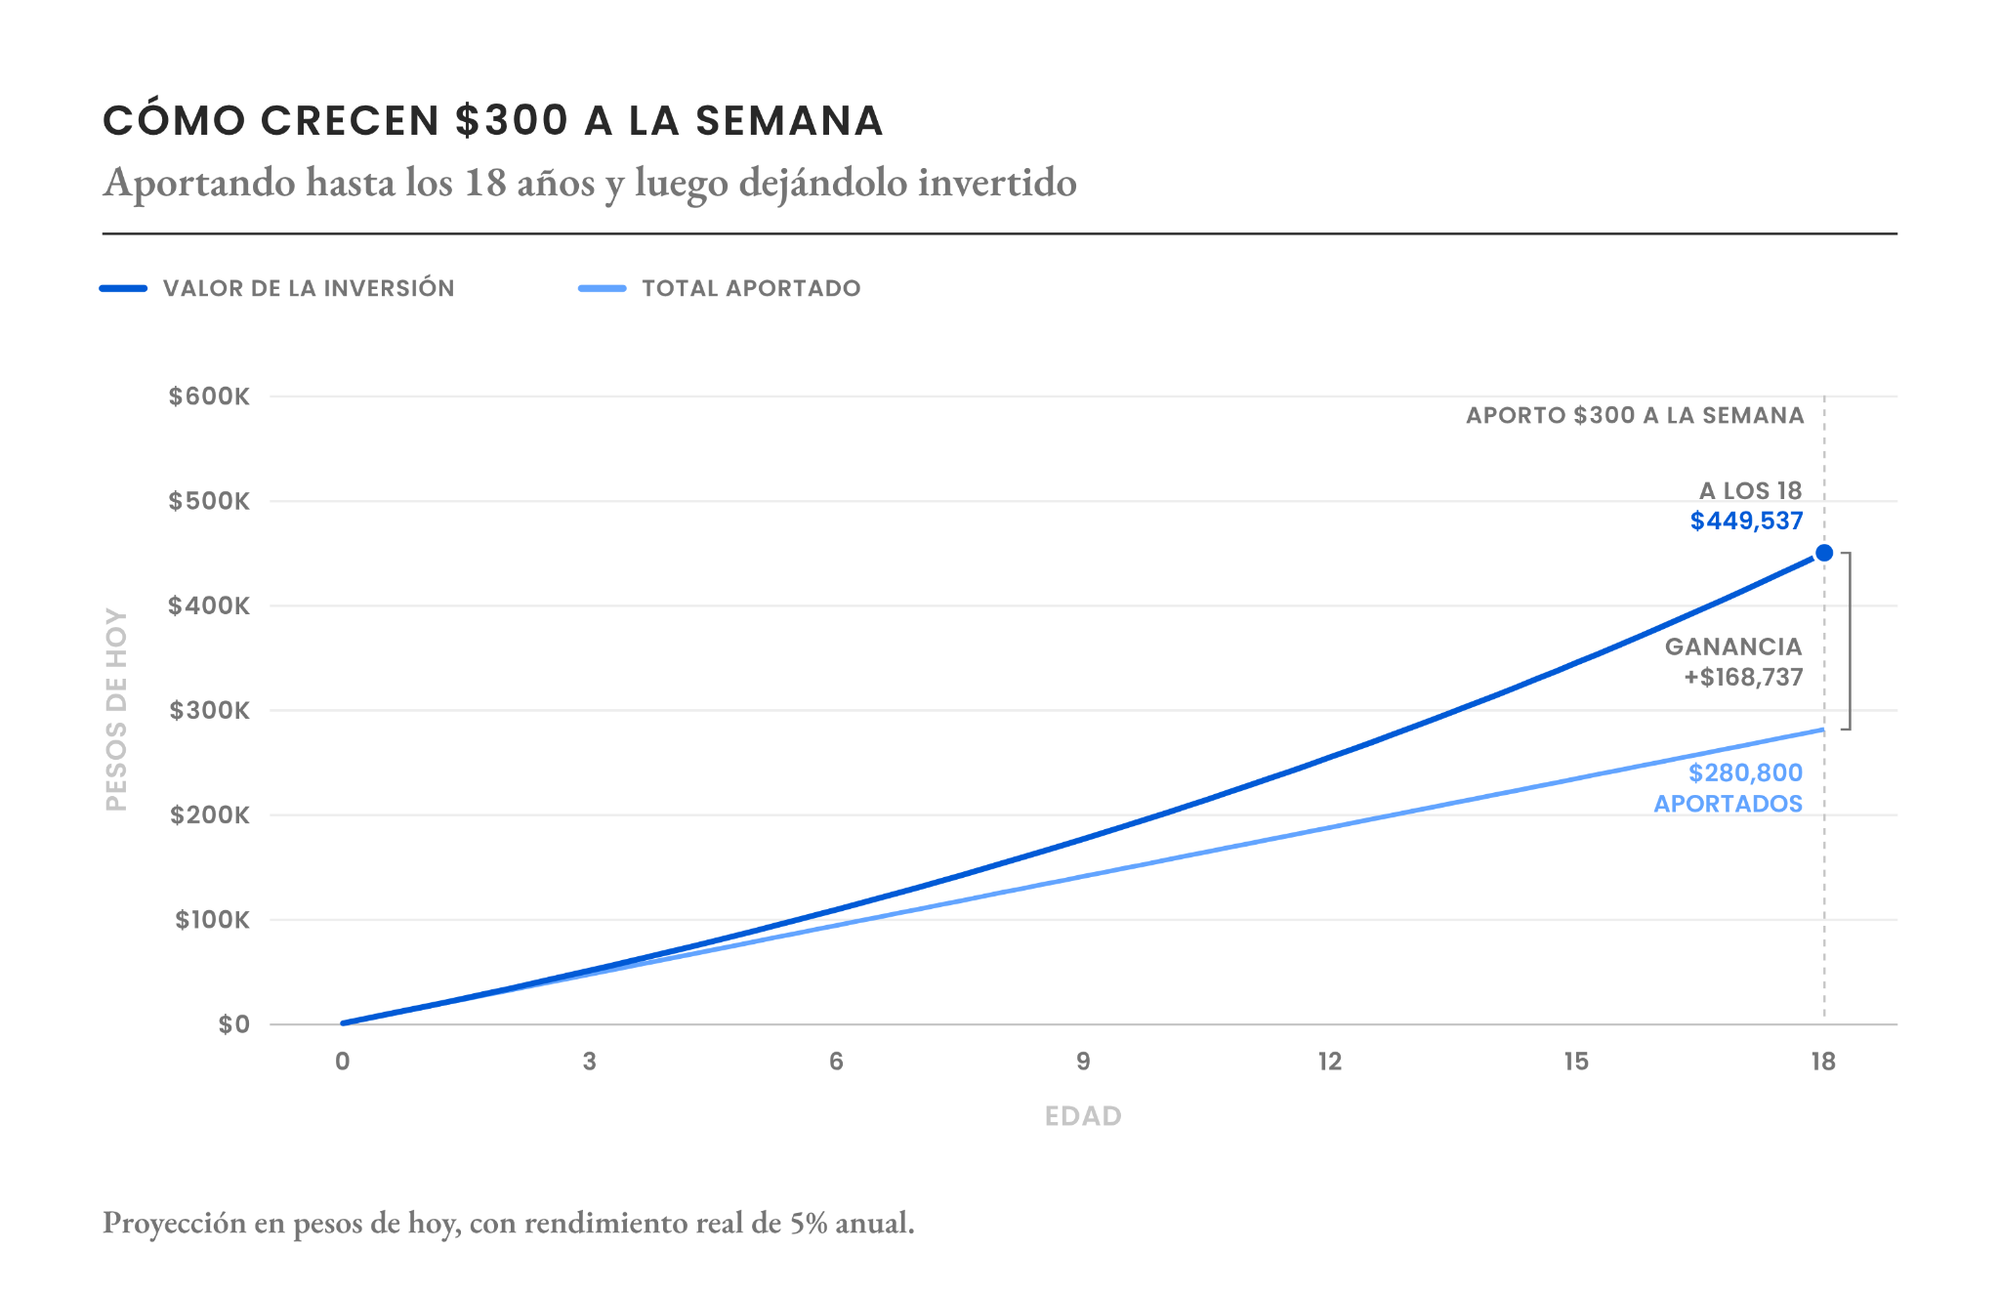
¿El monto que definimos? $300 a la semana, hasta que cumpla 18.
Y aunque no parezca mucho, bien invertido durante ese tiempo sí puede volverse ese regalo significativo que estábamos buscando, como te mostraré a continuación
Primera opción a los 18 años: auto o (parte de la) universidad
Cuando mi ahijada cumpla 18 años ese ahorro de $300 a la semana, en una inversión que te de un rendimiento real (o sea, después de descontar inflación) de 5% al año, ese capital equivaldría a casi 450 mil pesos.
Lo cual es suficiente para comprarse un buen autito nuevo, que le sirva para ir a la universidad.
También podría financiar 2 o 3 semestres de la colegiatura y no tener que salir con deuda universitaria (como yo): en una universidad privada en Ciudad de México, hablamos ya de unos $150,000 - $200,000 al semestre de matrícula.
Otra opción es que le ayude a pagar los gastos si decide estudiar en otra ciudad o para irse de intercambio un año a otro país.
En resumen, abrirle más oportunidades y opciones para que elija qué hacer en su vida.
Segunda opción a los 30 años: una ayudita para el enganche de su primera casa
A lo mejor un auto no le sirve o quizás consiga una beca para la universidad y no necesite ayuda con eso.
Entonces la opción 2 es darle ese dinero para el enganche de su primer departamento o casa.
En nuestro caso, compramos nuestro primer departamento a los 30. Y más allá de si es una decisión financieramente adecuada, ser dueño de una propiedad sí me deja dormir más tranquilo.
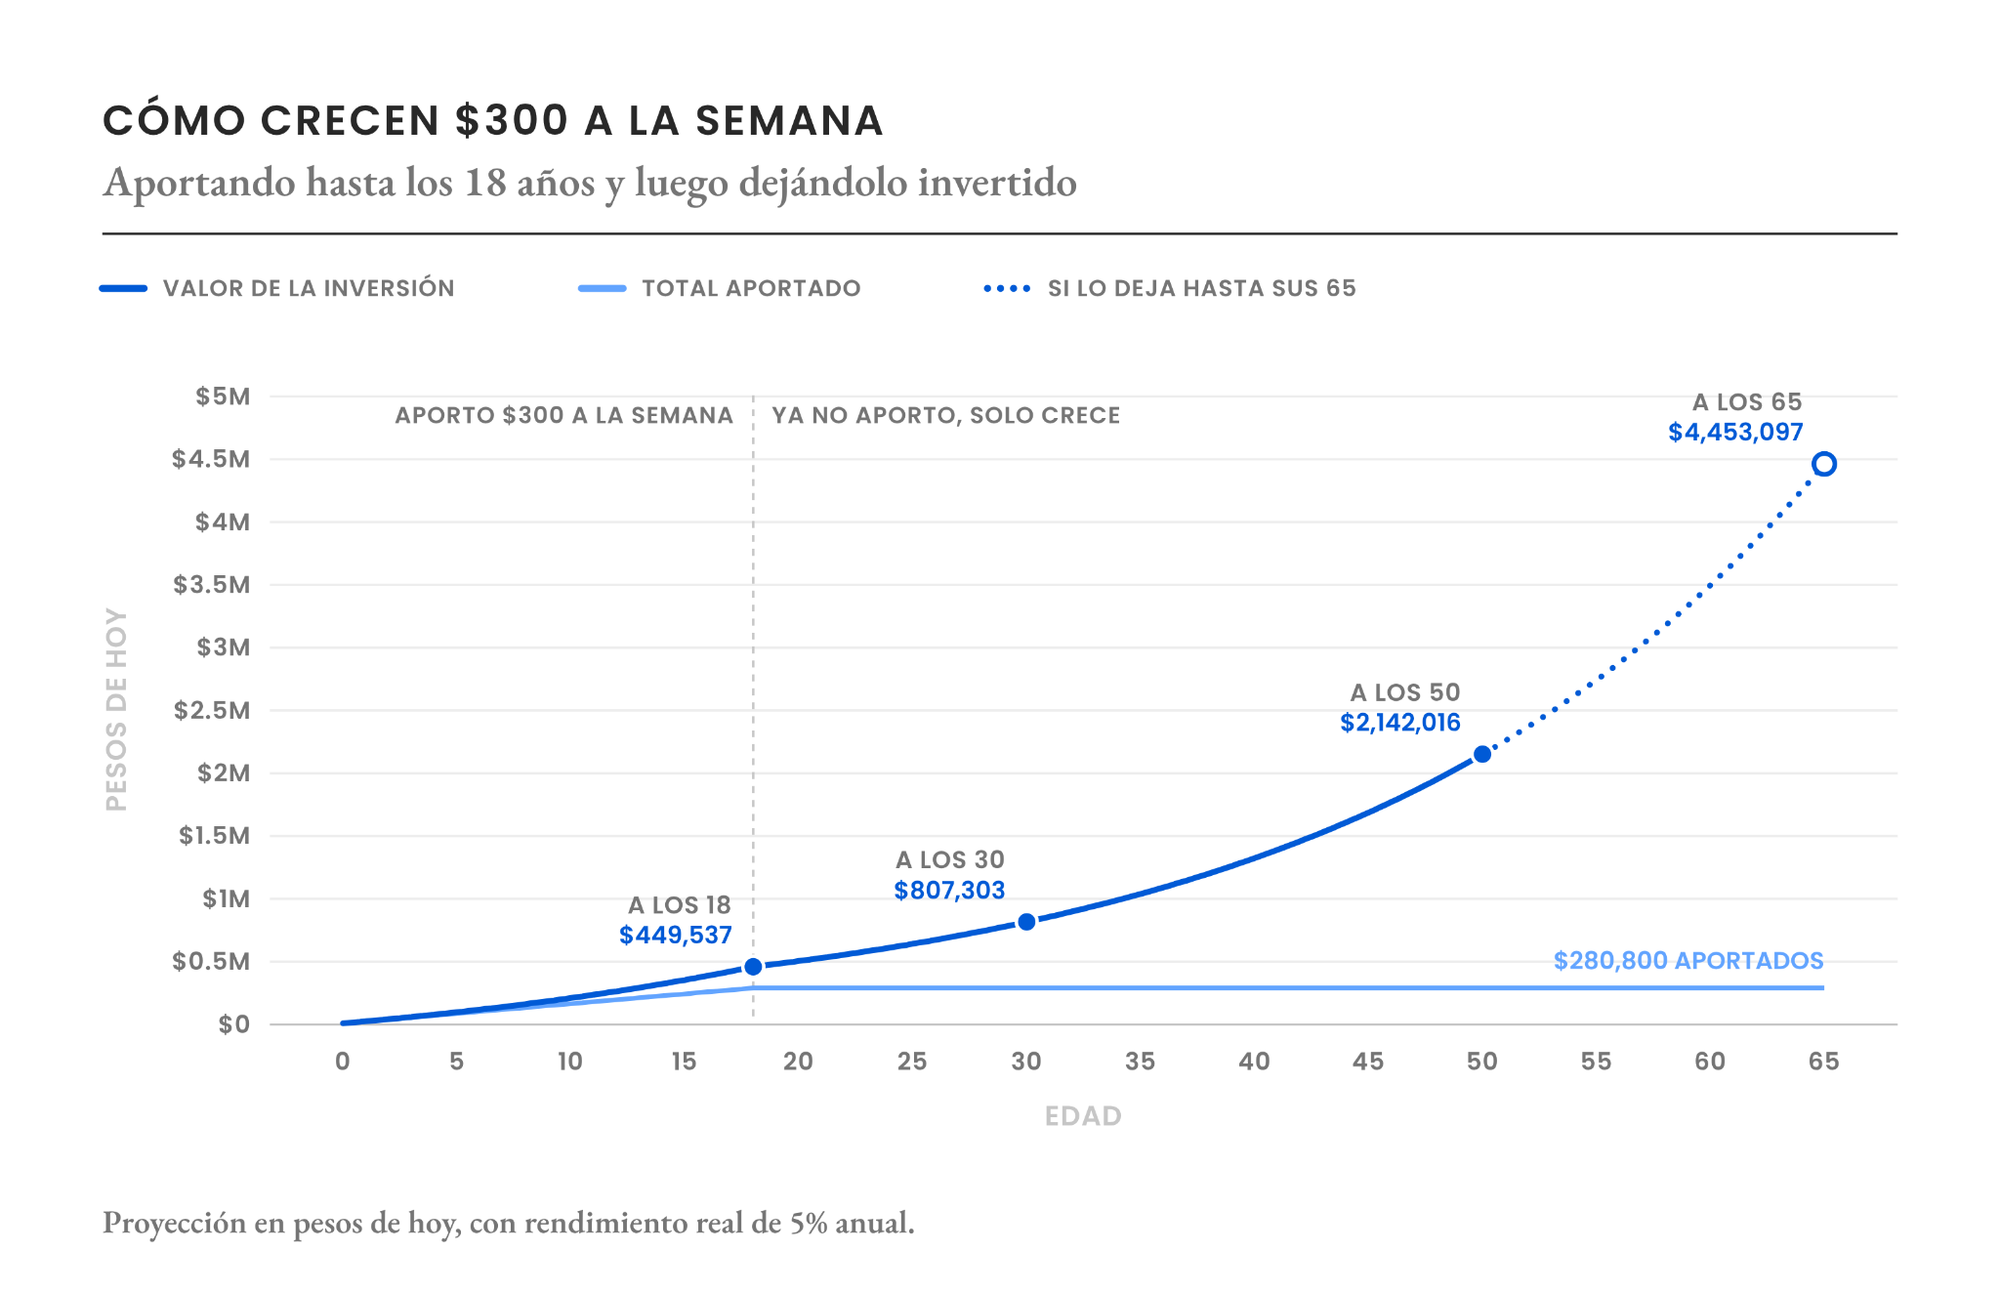
Si decidimos ir por esta opción, a esa edad y con ese capital invertido —al cual, recuerda, dejamos de aportar activamente desde sus 18— se volverían unos 807 mil pesos.
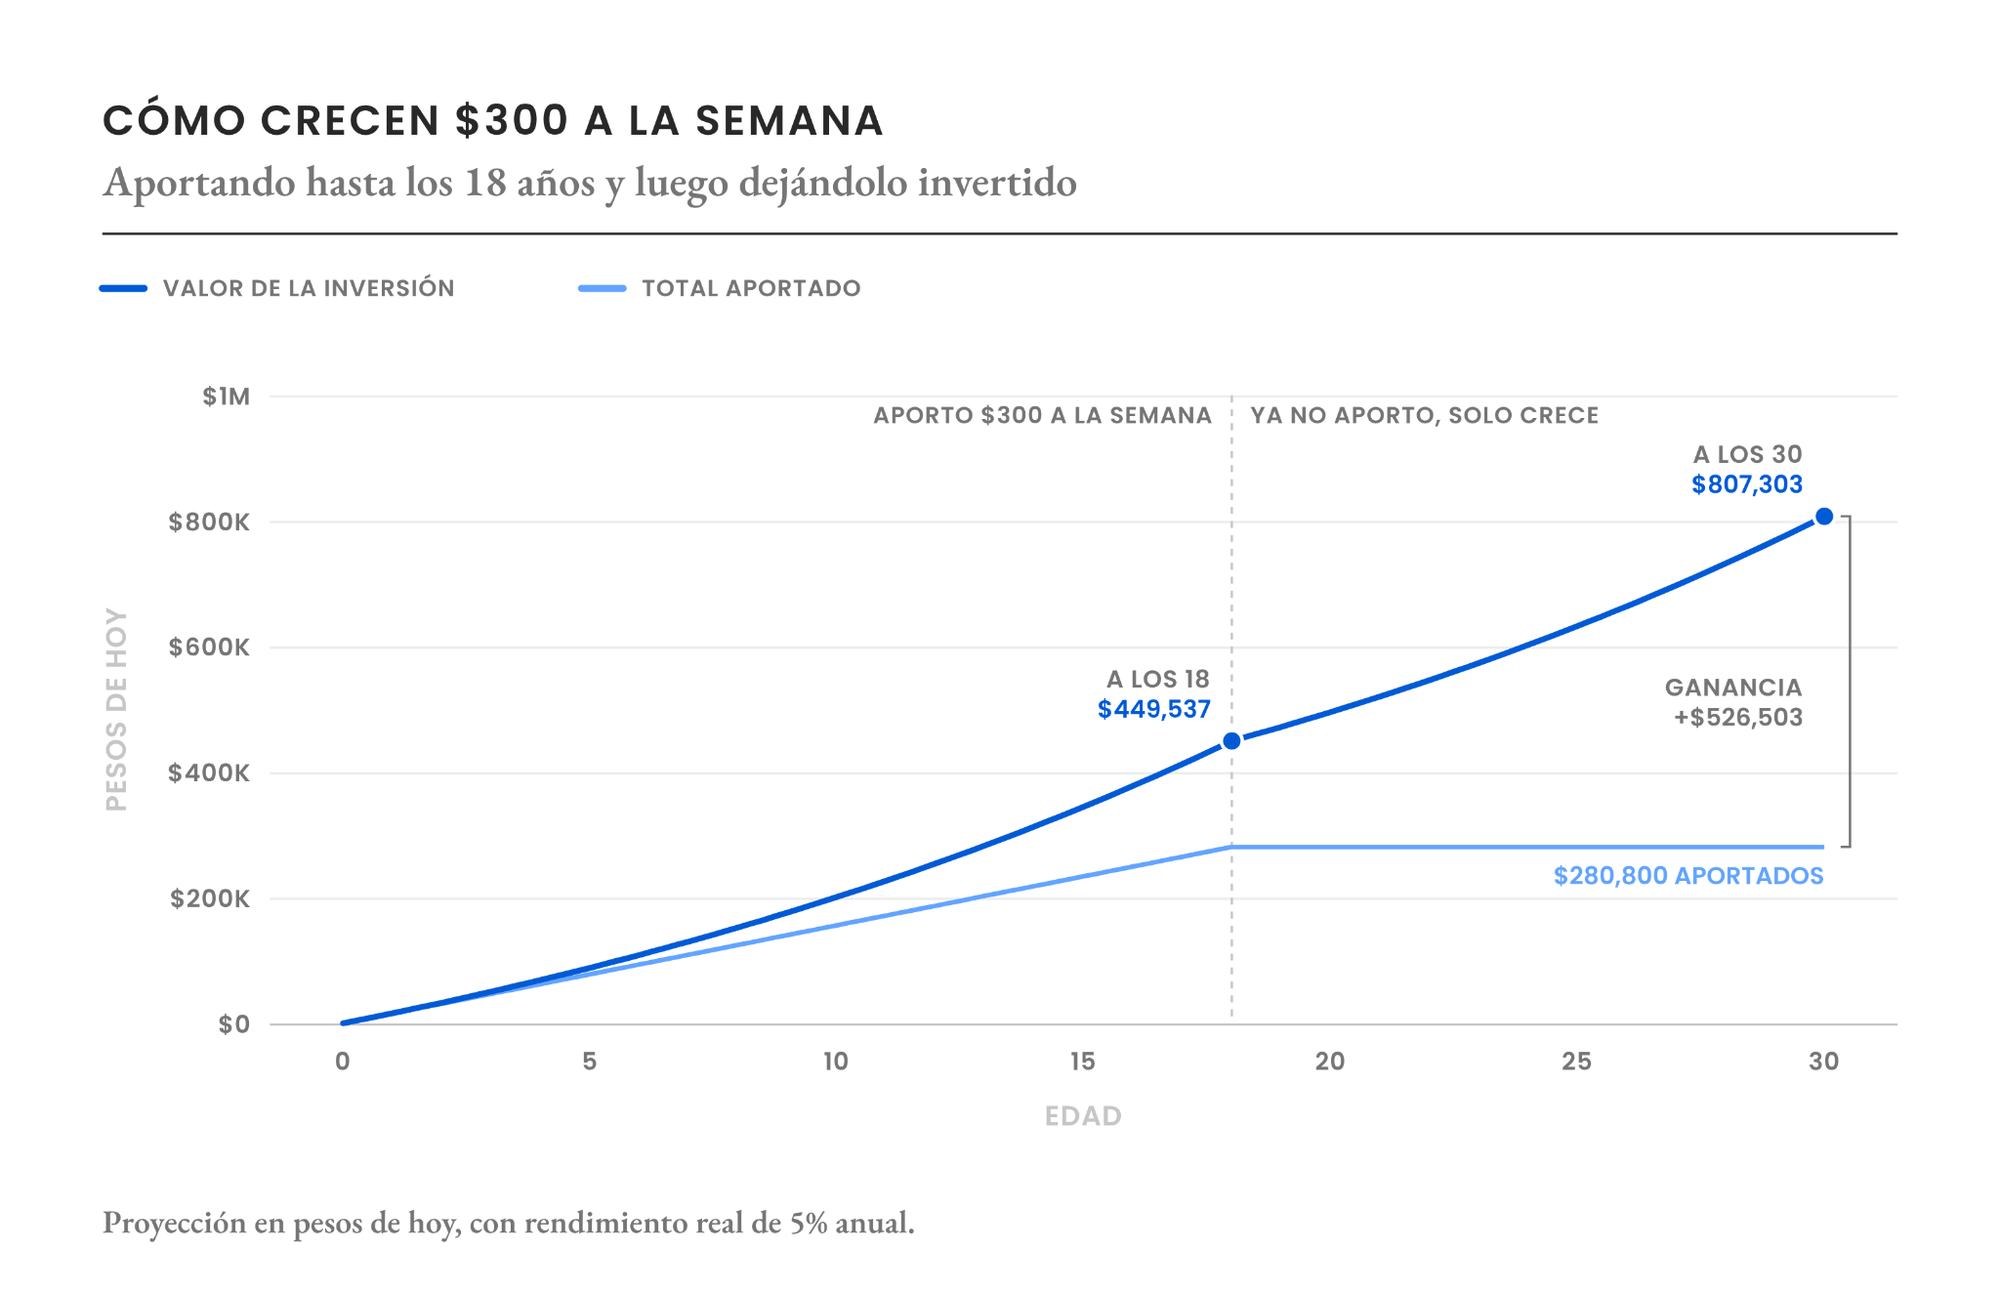
Más que suficiente para dar un enganche del 15% y cubrir los costos notariales de un departamento en una buena zona de CDMX.
O una muy buena casa en prácticamente cualquier otra ciudad del país donde decida hacer su vida. Y ya que estamos: si te interesa saber en qué Estados del país es más fácil y accesible comprar una casa, hicimos la investigación hace poco.
Una última opción: asegurar una linda vejez
Cabe la posibilidad de que ya tenga el problema de la vivienda resuelto (lucky child).
En esa situación solo queda una gran meta importante para ayudarle a solventar: su retiro.
Obviamente, cuando ella cumpla 65 años muy probablemente mi esposa y yo ya no estaremos en este mundo. Así que la idea es dárselo antes de que eso suceda y ella lo deje trabajando hasta que ‘cuelgue las botas’.
Bajo este ejemplo, a sus 50 años, ese pequeño capital que fuimos sembrando desde que nació habría superado los 2.1 millones de pesos. Y si decide dejarlo ahí hasta cumplir 65, el monto crece a más del doble: 4.4 millones, que pueden complementar la pensión que tenga por su AFORE (o lo que exista en ese momento) y pueda tener una vejez digna.
Y en caso de que no lo necesite para su vejez (porque a lo mejor se abrió un PPR desde joven y lo tiene todo resuelto), le servirá para ayudar a sus propios hijos (o ahijados!) a lograr sus propias metas.
Una humilde —pero realista— versión de generational wealth. Muchas veces me quejé de que jamás tendría una herencia, por muy pequeña que fuera, y que el concepto de generational wealth tenía sentido para otra gente o en otros países. Pero la verdad es que el mundo de las finanzas te enseña que si incorporas el factor tiempo –como en este caso– a la ecuación, entonces sí puedes dejar algo para las nuevas generaciones.
Al final de cuentas, de algo servirá
Lo que importa es ayudarla con un ‘empujoncito’ en su vida.
Que es algo que como mamá o papá (o madrina o padrino) quisieras siempre darle a tus hijos, pero a veces la realidad y las necesidades del presente lo vuelven imposible.
Por eso hacerlo con tiempo, con una cantidad que prácticamente no afecta nuestro estilo de vida, es una idea muy atractiva. No sé si en 18 años nos van a sobrar $450,000 para regalarle un auto a quien sea. Pero sí sé que invirtiendo cada semana esos $300 vamos a estar mucho más cerca de poder hacerlo.
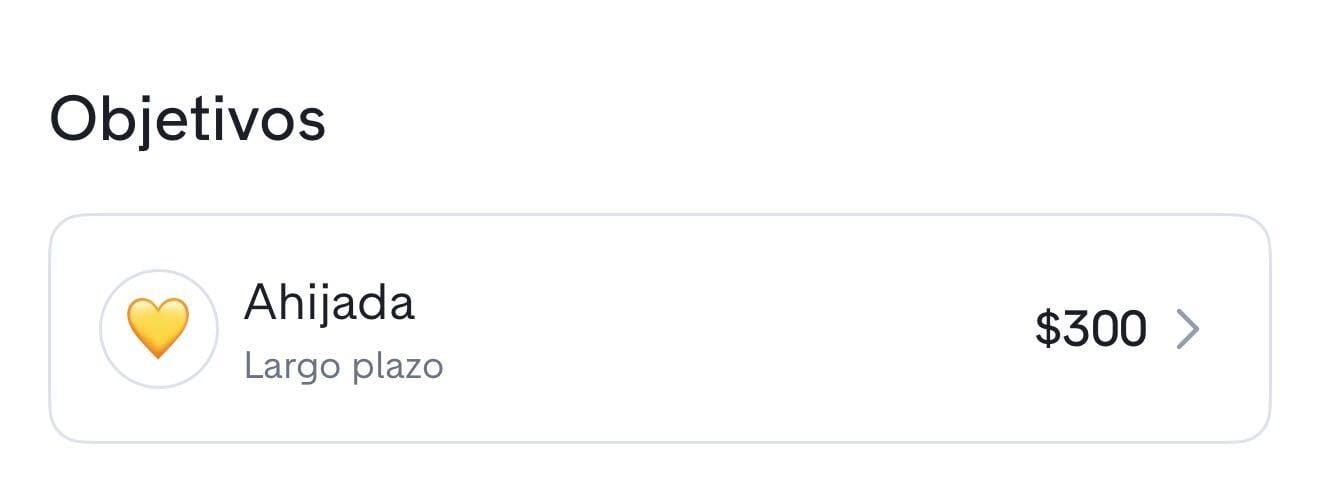
Los papás aún no le ponen nombre (y de hecho aún no sé si será niña, aunque lo presiento) pero ya la creé su inversión en Fintual e hice la primera aportación.
Ahora solo toca esperar a que el tiempo haga lo suyo.