De seguro has leído los titulares de las rentabilidades que han tenido los multifondos este año, especialmente de los más conservadores. La explicación de este mal desempeño se debe a la apuesta que tenían estos fondos a una eventual baja de tasas de interés, amplificada usando derivados. Esto no es algo nuevo, de hecho era una posición que venía construyéndose por varios años y que explicamos desde hace un tiempo, la última vez en abril. Ahora saltó a la luz pública porque ese riesgo que se estaba tomando, finalmente se materializó en septiembre, cuando tuvimos la subida de tasas largas más grande desde el 2022.
Tras esto han salido decenas de artículos de variados partícipes del mercado chileno, justificando el porqué, o no, era una buena estrategia. Pero más que hacer un juicio sobre la apuesta activa tomada por las AFP, quisimos adentrarnos en cuál fue el fenómeno que llevó a las administradoras a tomar tanto riesgo y como el nuevo régimen de inversión mitiga casi completamente el riesgo que esto vuelva a ocurrir, gracias a la inclusión de un benchmark exógeno (concepto que explico en unos párrafos más adelante).
¿Qué es el efecto manada?
Este concepto proviene de la biología. El biólogo W. D. Hamilton publicó en 1971 un trabajo llamado Geometry for the Selfish Herd, donde explica por qué los animales se agrupaban cuando estaban en presencia a un depredador, donde cada animal intentaba ponerse en medio del grupo para reducir su riesgo de ser comido, sin importar que al agruparse el riesgo del grupo completo aumentaba.
Este concepto fue llevado a economía en los 90, explicando cómo los administradores de inversiones tienden a copiarse cuando se les evalúa comparando con sus pares, reflejando que muchas veces equivocarse en grupo es mucho menos costoso que equivocarse individualmente.
Este efecto ha sido profundamente estudiado por la academia, y el sistema de multifondos actual ha sido un ejemplo constante: la manada se manifiesta en cómo las carteras de inversión de cada multifondo entre administradoras son extremadamente parecidas, esto quiere decir que, por ejemplo, los Fondos A de cada AFP son muy similares en riesgo y en retorno.
Este comportamiento de las administradoras proviene del diseño original del sistema, el Decreto Ley 3500, que creó el sistema de pensiones de AFP en Chile en 1980. Aunque la fórmula tuvo modificaciones, su principio central se mantuvo durante 45 años: evaluar la rentabilidad de cada AFP en relación con el promedio del sistema. En el régimen de multifondos se incluye en el artículo 37 una definición de rentabilidad mínima que puede tener un multifondo de una AFP en un periodo de 36 meses, fijado en función de la rentabilidad promedio que tengan las administradoras en este mismo periodo y en caso de no cumplir, la AFP tendría que cubrir esta diferencia de rentabilidad con su propio patrimonio. La reforma de 2025 dispuso reemplazar este mecanismo en abril de 2027, con la entrada de los fondos generacionales. Su desempeño se evaluará frente a carteras de referencia construidas principalmente con índices de mercado, en lugar de compararse con el promedio del sistema.
Como solía decir Charlie Munger “Muéstrame el incentivo y te mostraré el resultado”
El promedio de rentabilidad de distintas administradoras es un ejemplo de una cartera de referencia o “benchmark” del tipo endógeno, el cual se define en base a las carteras de los administradores evaluados y estos benchmarks son los que sufren del efecto manada.
En cambio existen los benchmark exógenos, donde los gestores son medidos con un índice de referencia independiente de las carteras que tengan, definido con reglas claras, como es el caso de los índices como el S&P 500 o el MSCI World. Los fondos generacionales, que comenzarán a operar en abril de 2027, se evaluarán frente a benchmarks principalmente exógenos (excepto el índice de activos alternativos).
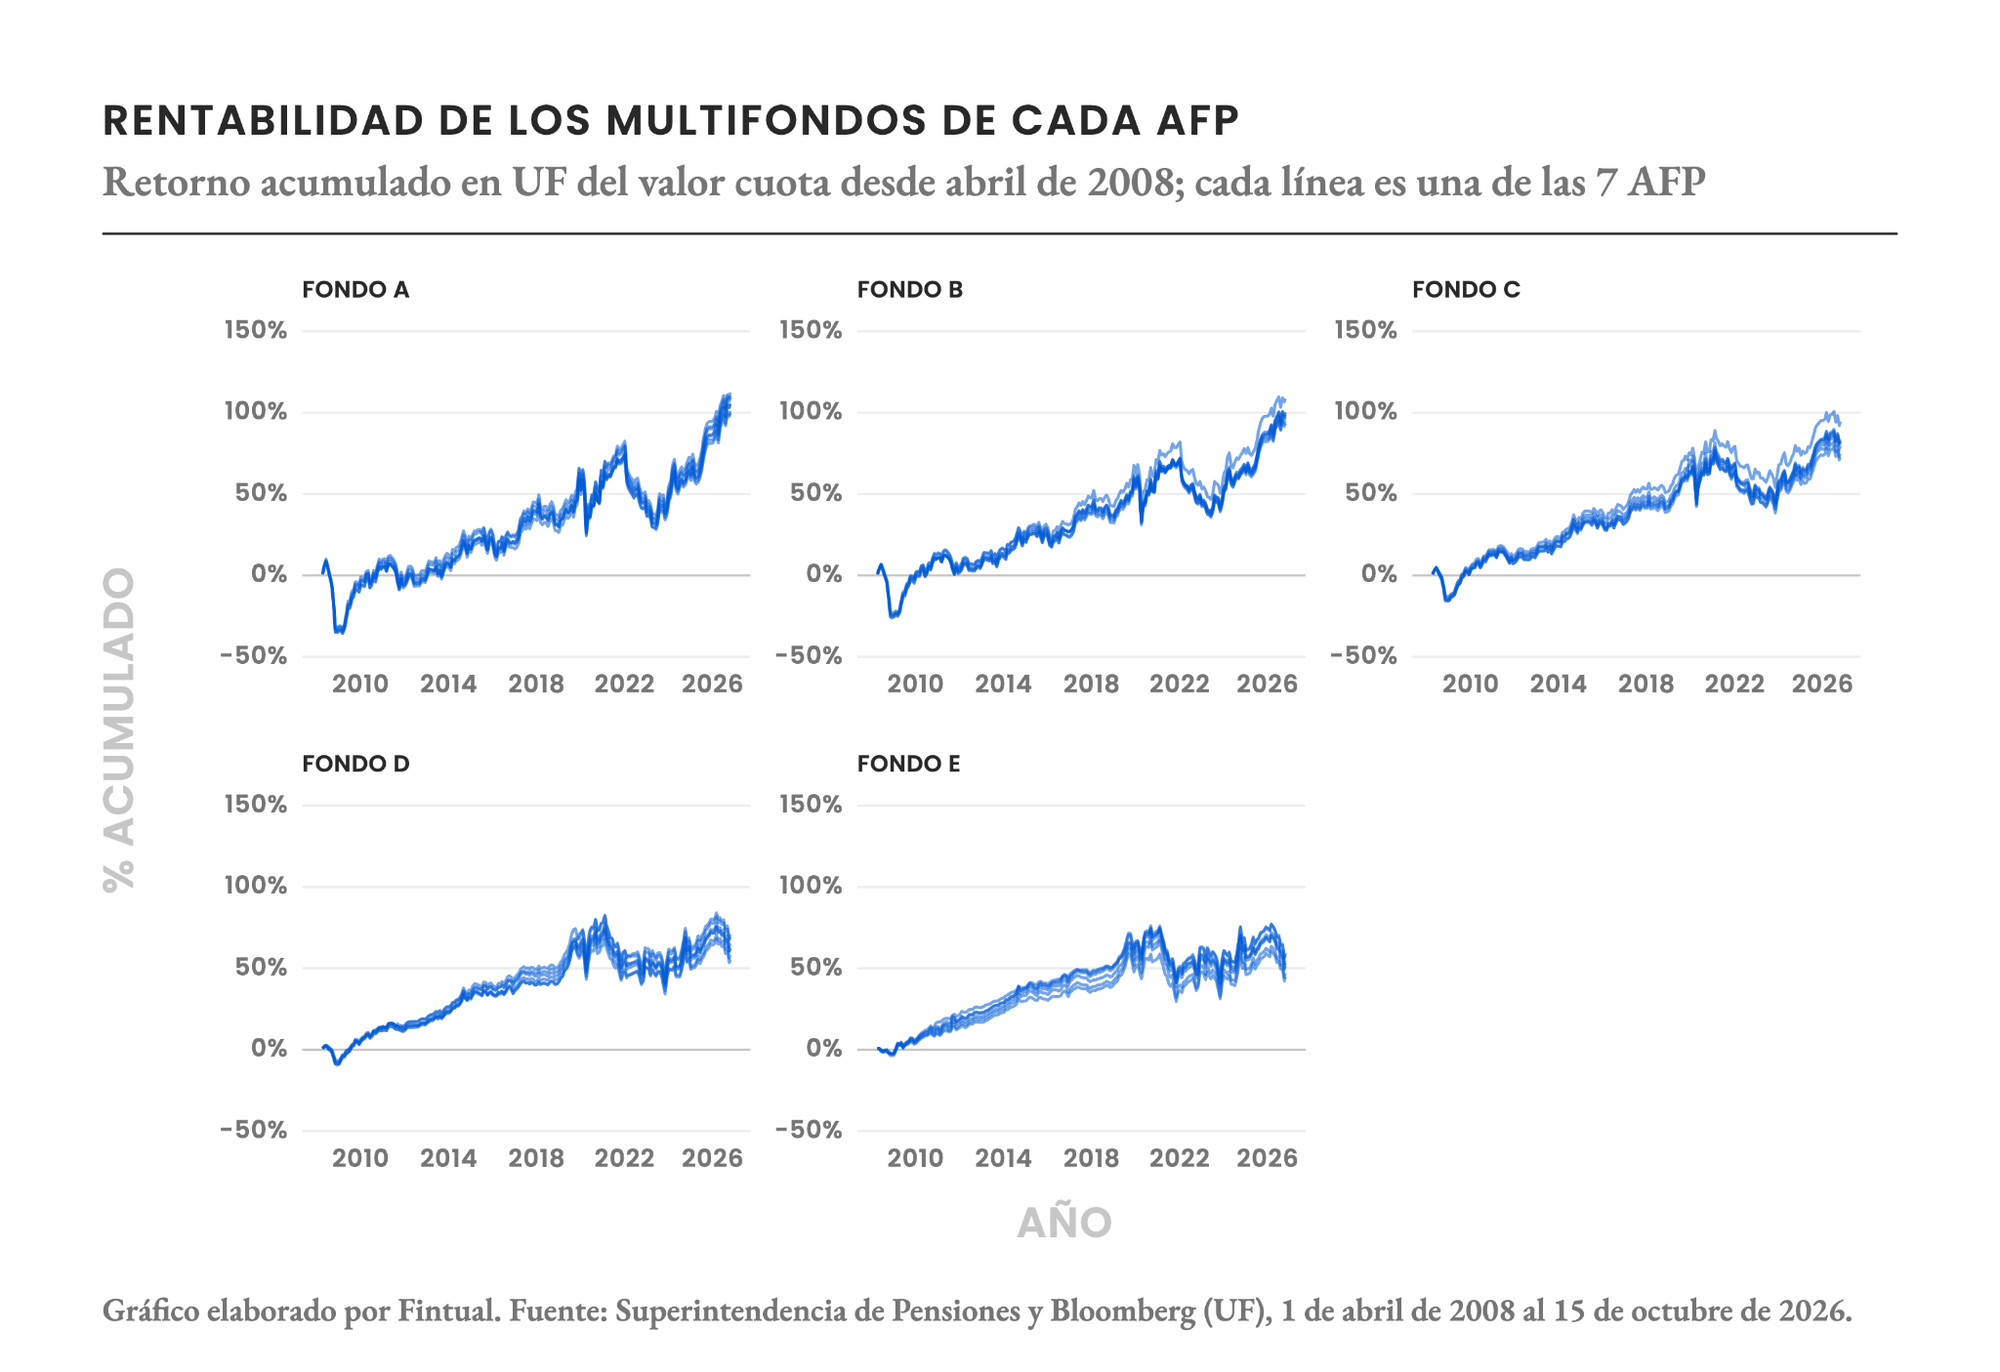
Ahora, esto explica el por qué los fondos de las AFP se parecen, pero ¿por qué esta motivación a parecerse entre ellas lleva a distorsiones como la ocurrida en el Fondo E?
La carrera por la duración del Fondo E
En mi opinión, una de las principales bondades que tiene, en teoría, el sistema de pensiones chileno es la variedad de administradoras, a diferencia de otros sistemas de fondos de pensiones o soberanos que son administrados por una única estrategia de inversión.
Esto debería disminuir el key person risk, es decir, evitamos que las decisiones de inversión de los fondos recaigan en una sola persona o un grupo reducido de personas, mitigando el impacto que tendría en los fondos una mala decisión que podría tomar una persona.
Pero ¿ocurre realmente esta diversificación de toma de decisiones de inversión en el sistema chileno?
En Chile contamos actualmente con siete administradoras, cada una con su propio equipo de inversiones y por ende con distintas visiones de mercado. Esto lleva a que cada administradora represente su visión en cómo construyen su cartera relativa, es decir cómo deciden posicionarse relativamente al promedio del sistema, por ejemplo teniendo un 0,3% más de exposición a acciones internacionales que el benchmark. Usualmente los tamaños de estas apuestas son reducidos, pero ¿qué sucede cuando una administradora decide tomar una cantidad de riesgo considerablemente mayor que las demás?
A partir de 2022, la duración de los fondos, es decir, su sensibilidad a los movimientos de las tasas de interés, comenzó a aumentar considerablemente. Durante ese período, una AFP mantuvo una duración superior a la de sus pares, mientras la duración estimada del Fondo E prácticamente se duplicó en el conjunto del sistema. Una hipótesis es que el incentivo a mantenerse cerca del promedio haya contribuido a ese aumento conjunto (aunque la coincidencia no demuestra por sí sola una relación causal).
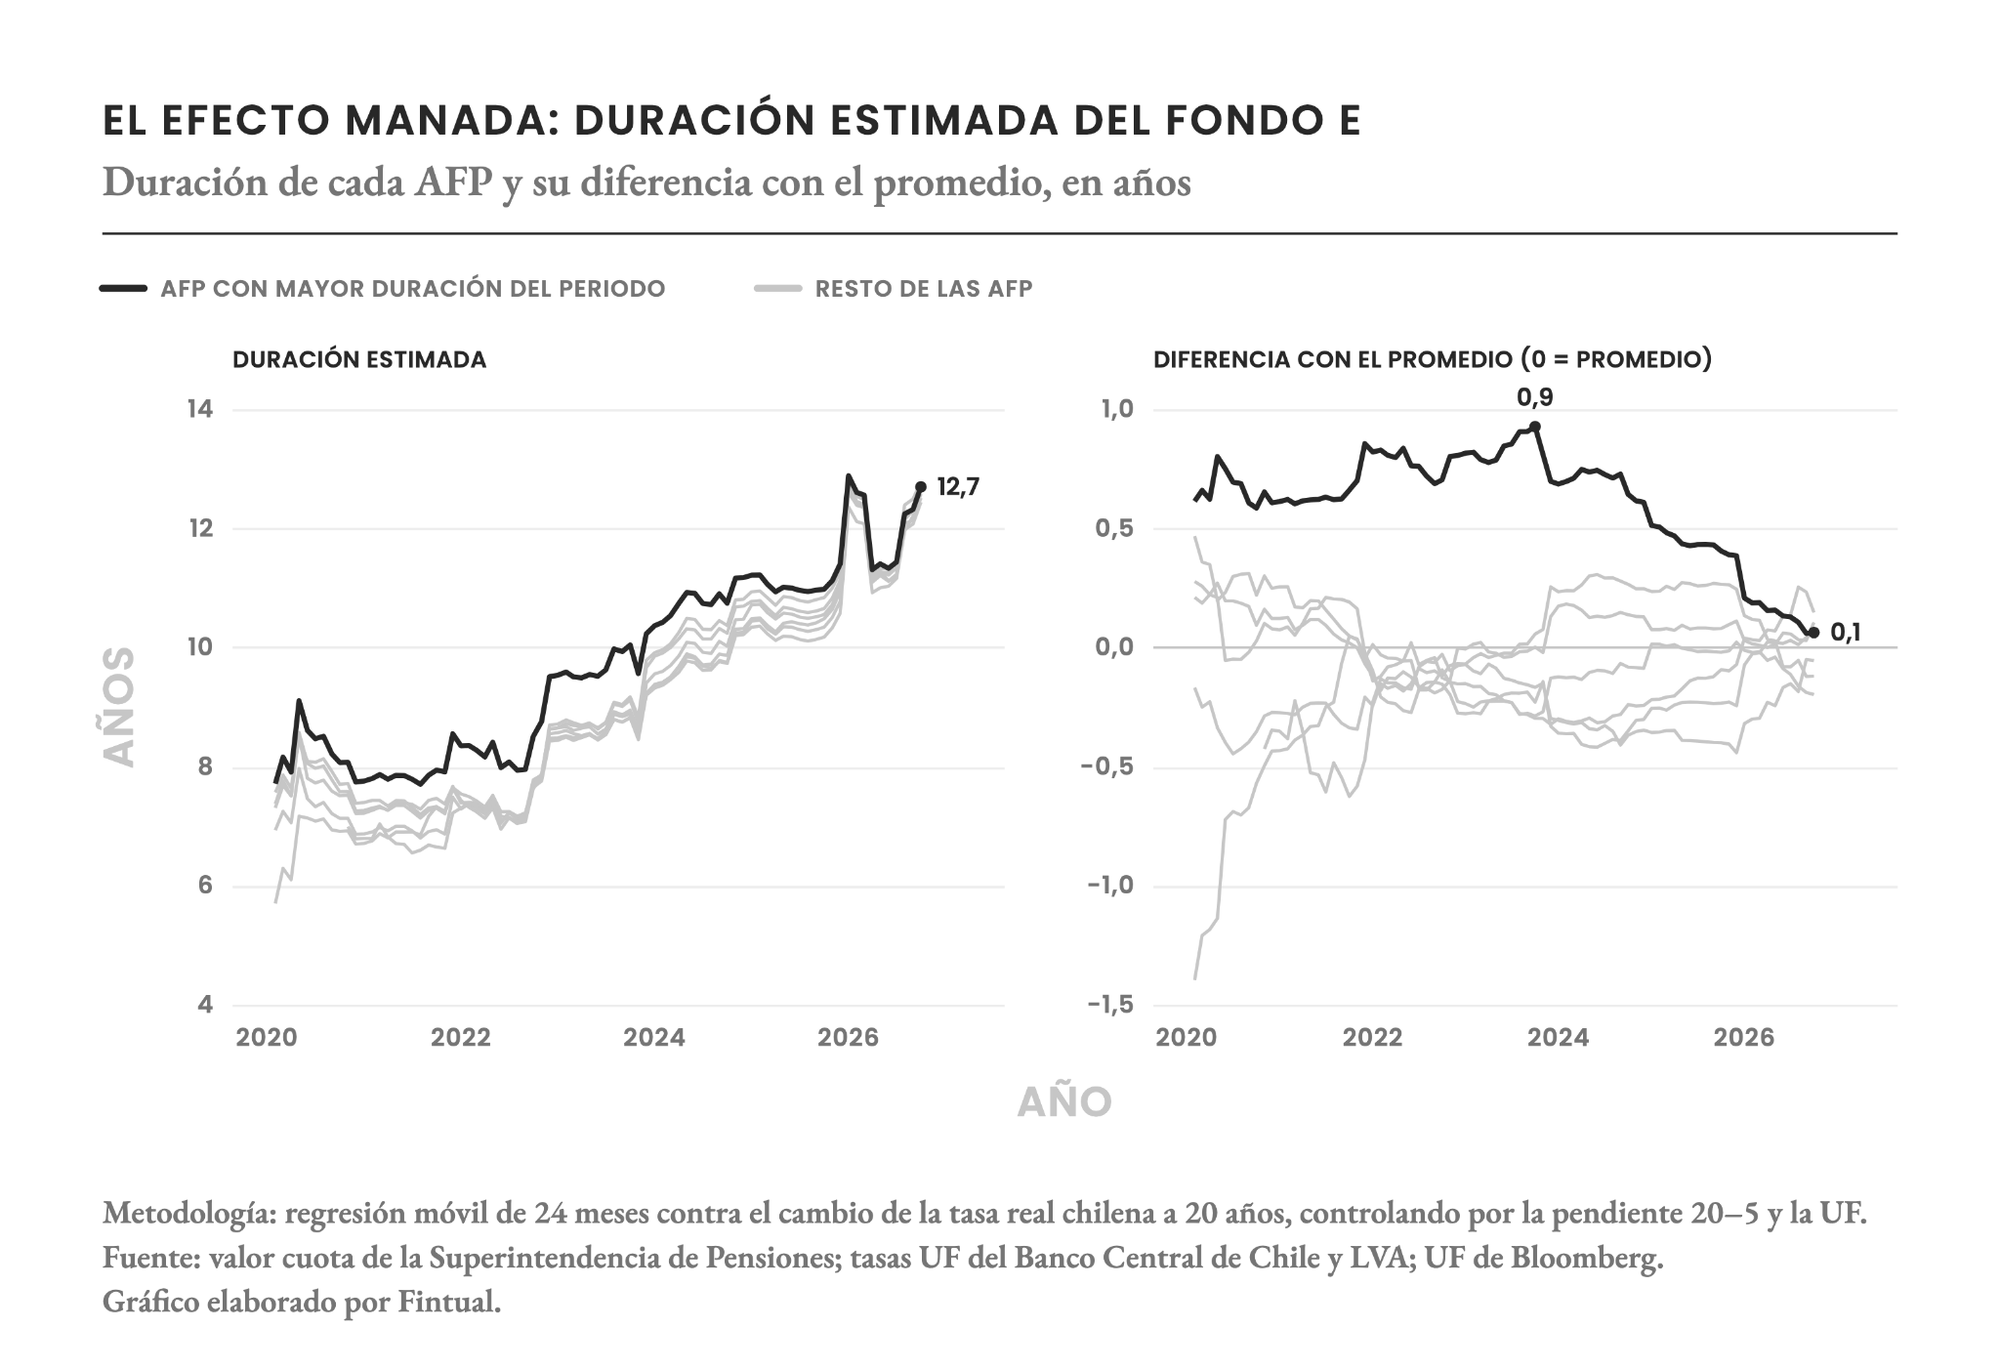
De ser cierta tal hipótesis, este sería un claro ejemplo de que, incluso teniendo una variedad de administradoras, si uno solo decide tomar suficiente riesgo, el resto de la manada tendrá que ir en su misma dirección y esto termina generando distorsiones en los fondos. Por ejemplo, si una AFP quiere consistentemente tener un 0,5% más de un activo que su competencia, su competencia va a ir gradualmente intentando disminuir su riesgo relativo a esta AFP comprando ese activo, por lo que la AFP tendrá que volver a aumentar su posición para mantener esa diferencia de 0,5%. Esto genera una espiral que hace que ese activo empiece a representar un mayor porcentaje de los fondos hasta que llegue un freno externo, como un límite de inversión.
Y este es justamente el problema de un benchmark endógeno: en el caso de que una AFP “acarree a la manada” a tomar mucha duración, la única forma de evitar el aumento indefinido de duración en los fondos del sistema sería limitar el máximo de duración de los fondos, o que una AFP elija tomar la apuesta contraria con similar nivel de tamaño relativo que la AFP que empieza el aumento de duración de los fondos.
¿Dónde más podría manifestarse el efecto manada?
Lo ocurrido en el Fondo E es un ejemplo más llamativo dada la magnitud del impacto que tuvo y el uso de derivados para apalancar esta apuesta. Pero las distorsiones generadas por el efecto manada también podrían haberse observado en activos que no usan derivados, como lo es la renta variable internacional.
En los últimos 15 años los fondos accionarios internacionales de las AFP han tenido un claro sesgo hacia tener más exposición a mercados emergentes (como China, India y Latinoamérica) y por ende teniendo menos exposición a mercados desarrollados, como Estados Unidos Esto ha llevado a los fondos a tener una mayor parte de su inversión en mercados emergentes comparado con índices globales como el MSCI ACWI.
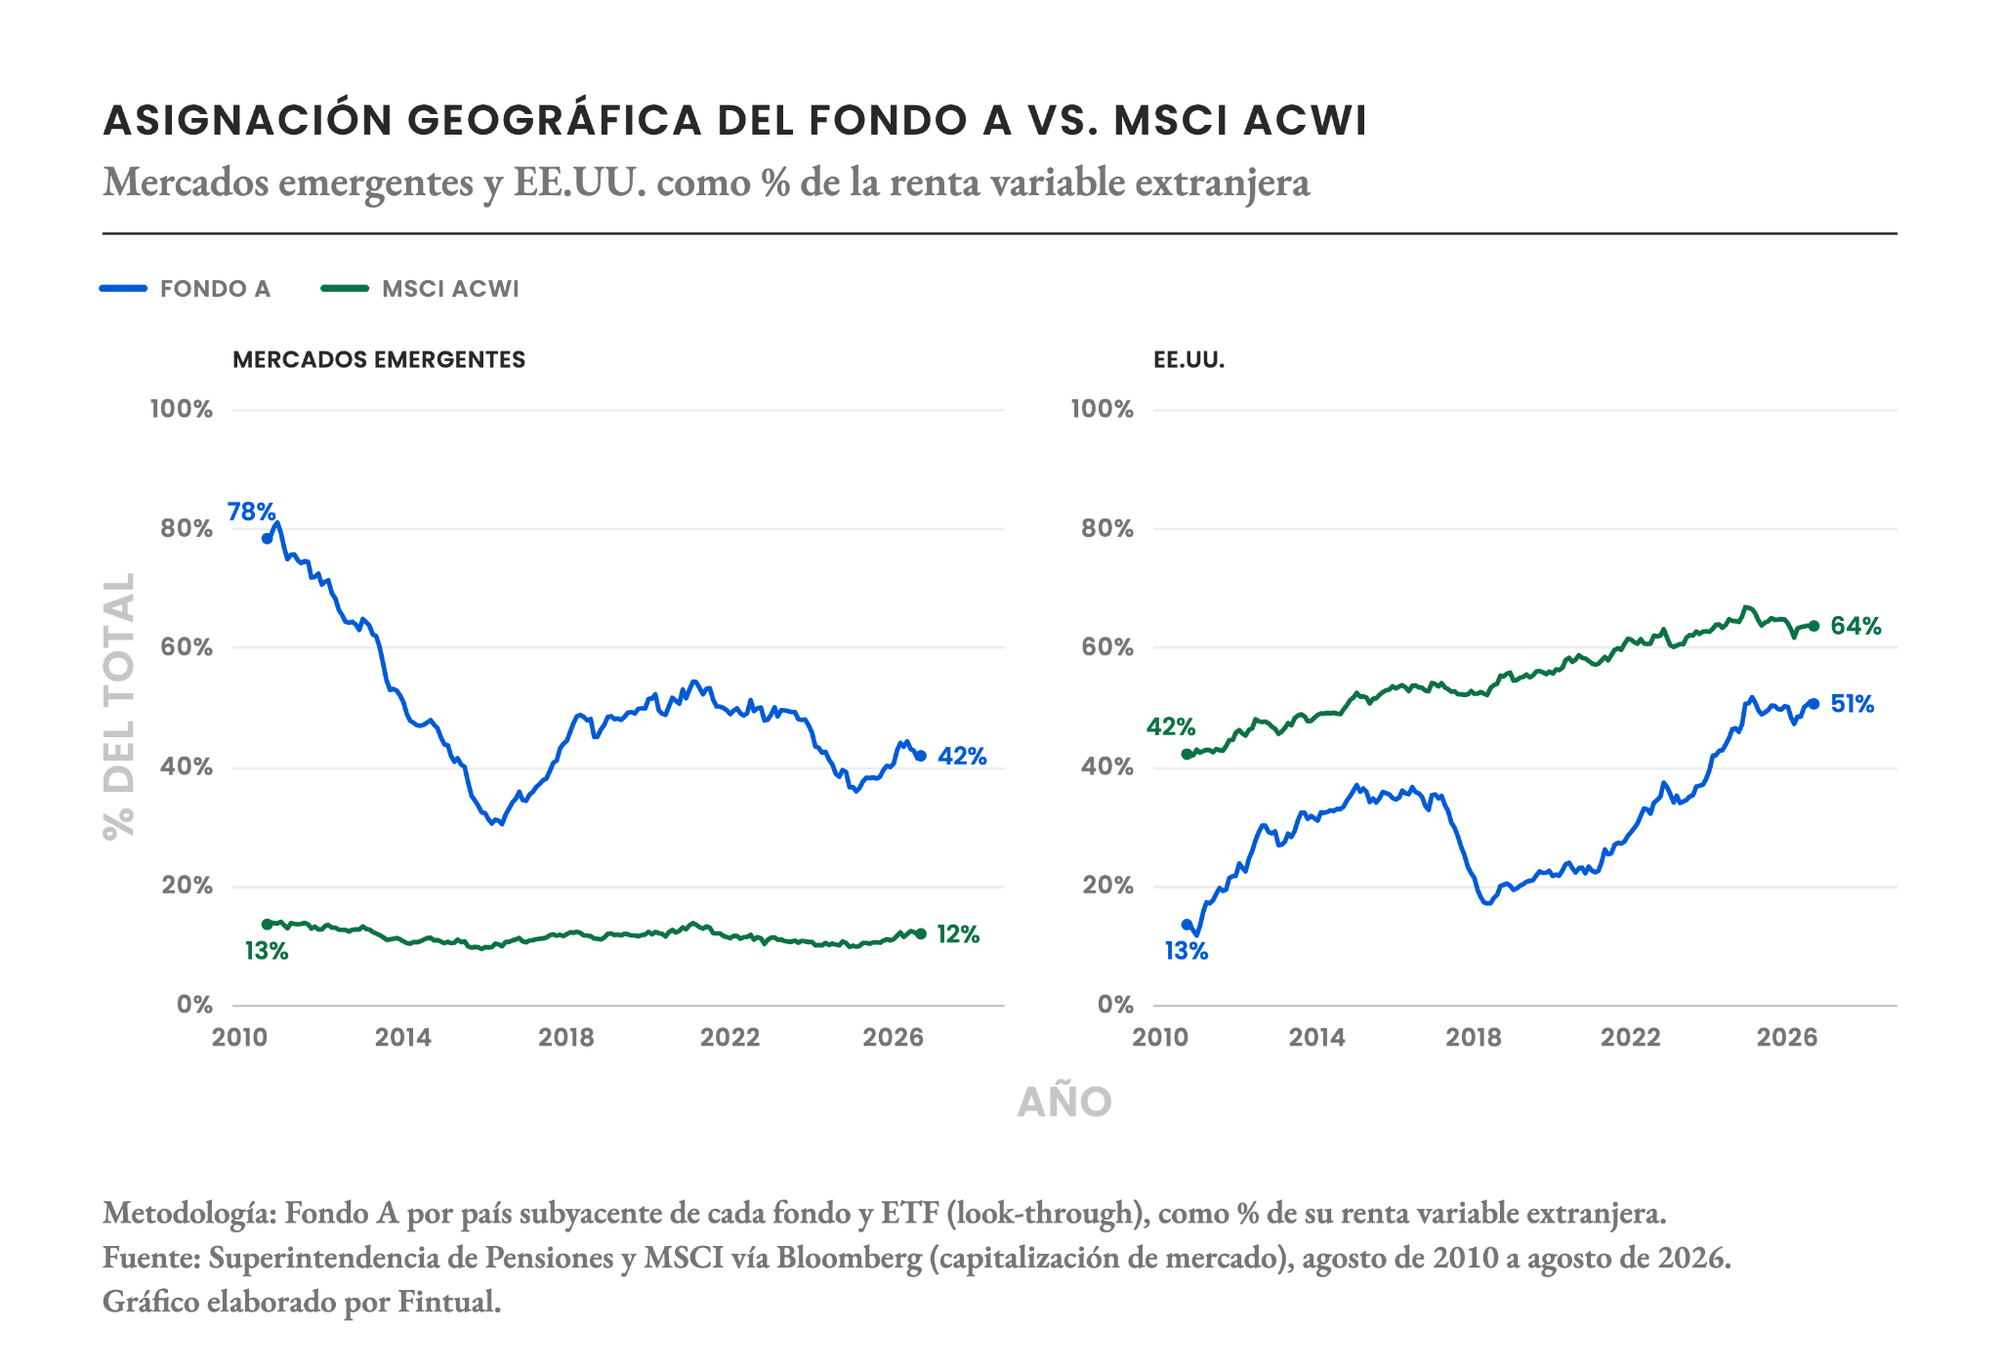
Esta decisión ha venido acompañada de un desempeño relativo muy bueno de EE.UU. comparado con mercados emergentes en los últimos 15 años. Sin entrar a juzgar si esta fue una buena o mala decisión, es interesante analizar una hipótesis de cómo se llegó a este posicionamiento.
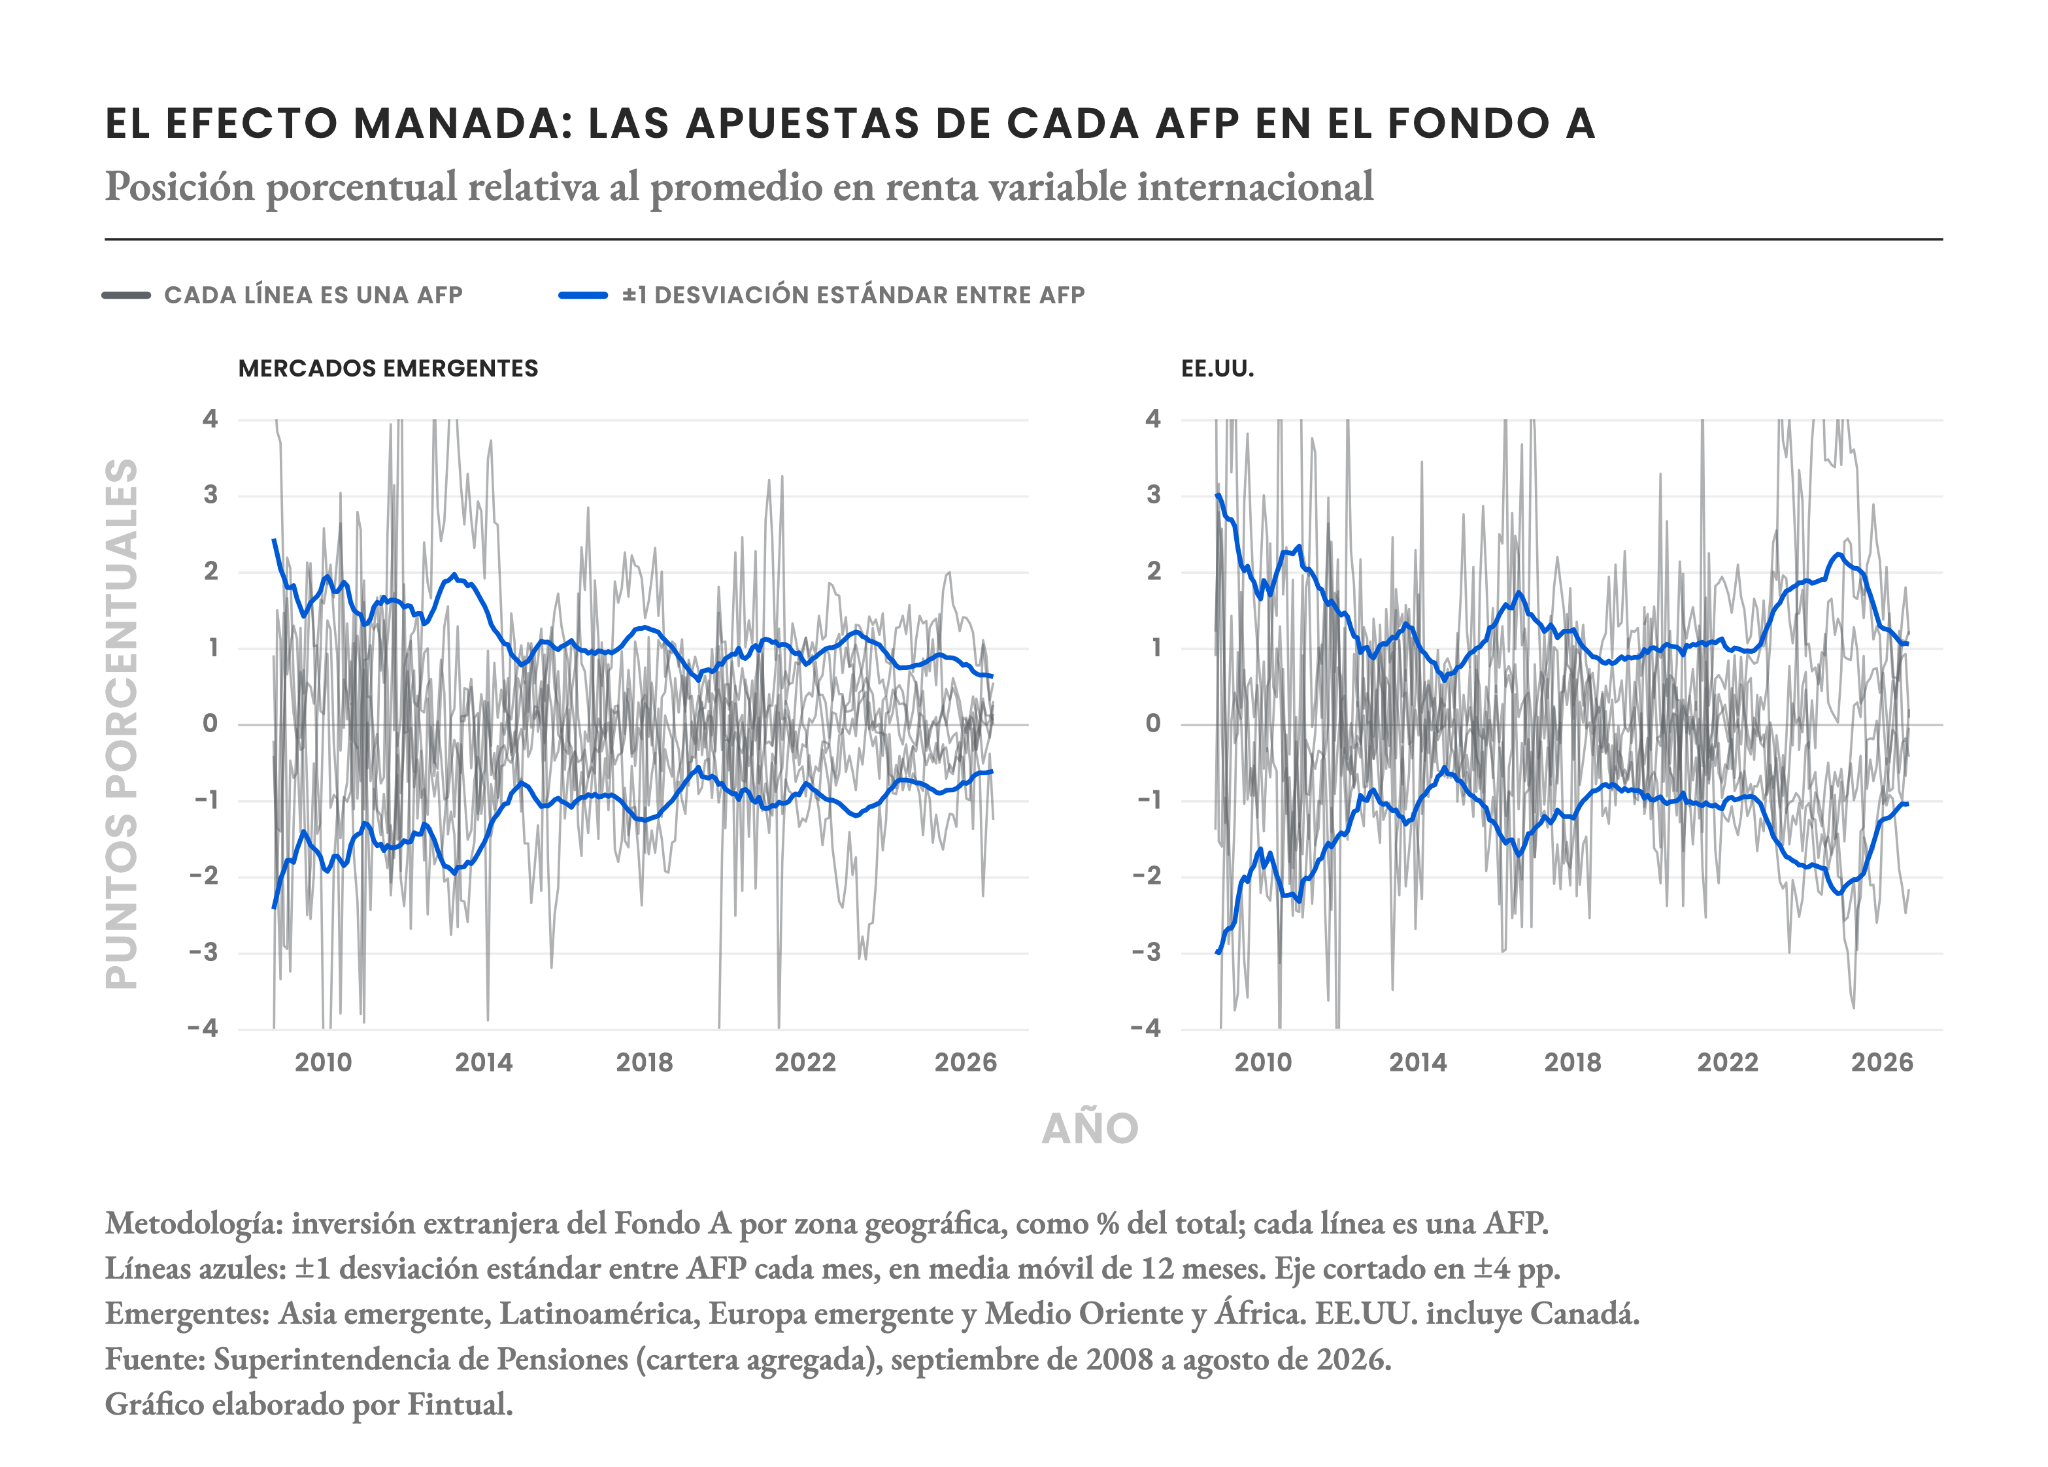
A diferencia de lo ocurrido en el Fondo E, acá no habría habido consistentemente una administradora que empuje al resto del sistema hacia seguir su apuesta. A pesar de esto, el sistema terminó en el mismo lugar, es decir, con un portafolio muy similar. Cada AFP se compara con el promedio del resto y no con un índice global, así que el sesgo hacia emergentes probablemente pasó a ser la referencia endógena, y, por lo tanto, acercarse a un benchmark exógeno como el MSCI ACWI implicaba alejarse de la competencia, con el consecuente riesgo de castigo si no funcionaba en el mediano plazo.
¿Qué cambia con el nuevo régimen de inversión?
Los nuevos fondos generacionales, que entrarán en vigencia en abril del 2027, traen consigo un nuevo régimen de inversión, que potencialmente, mitiga problemas como este.
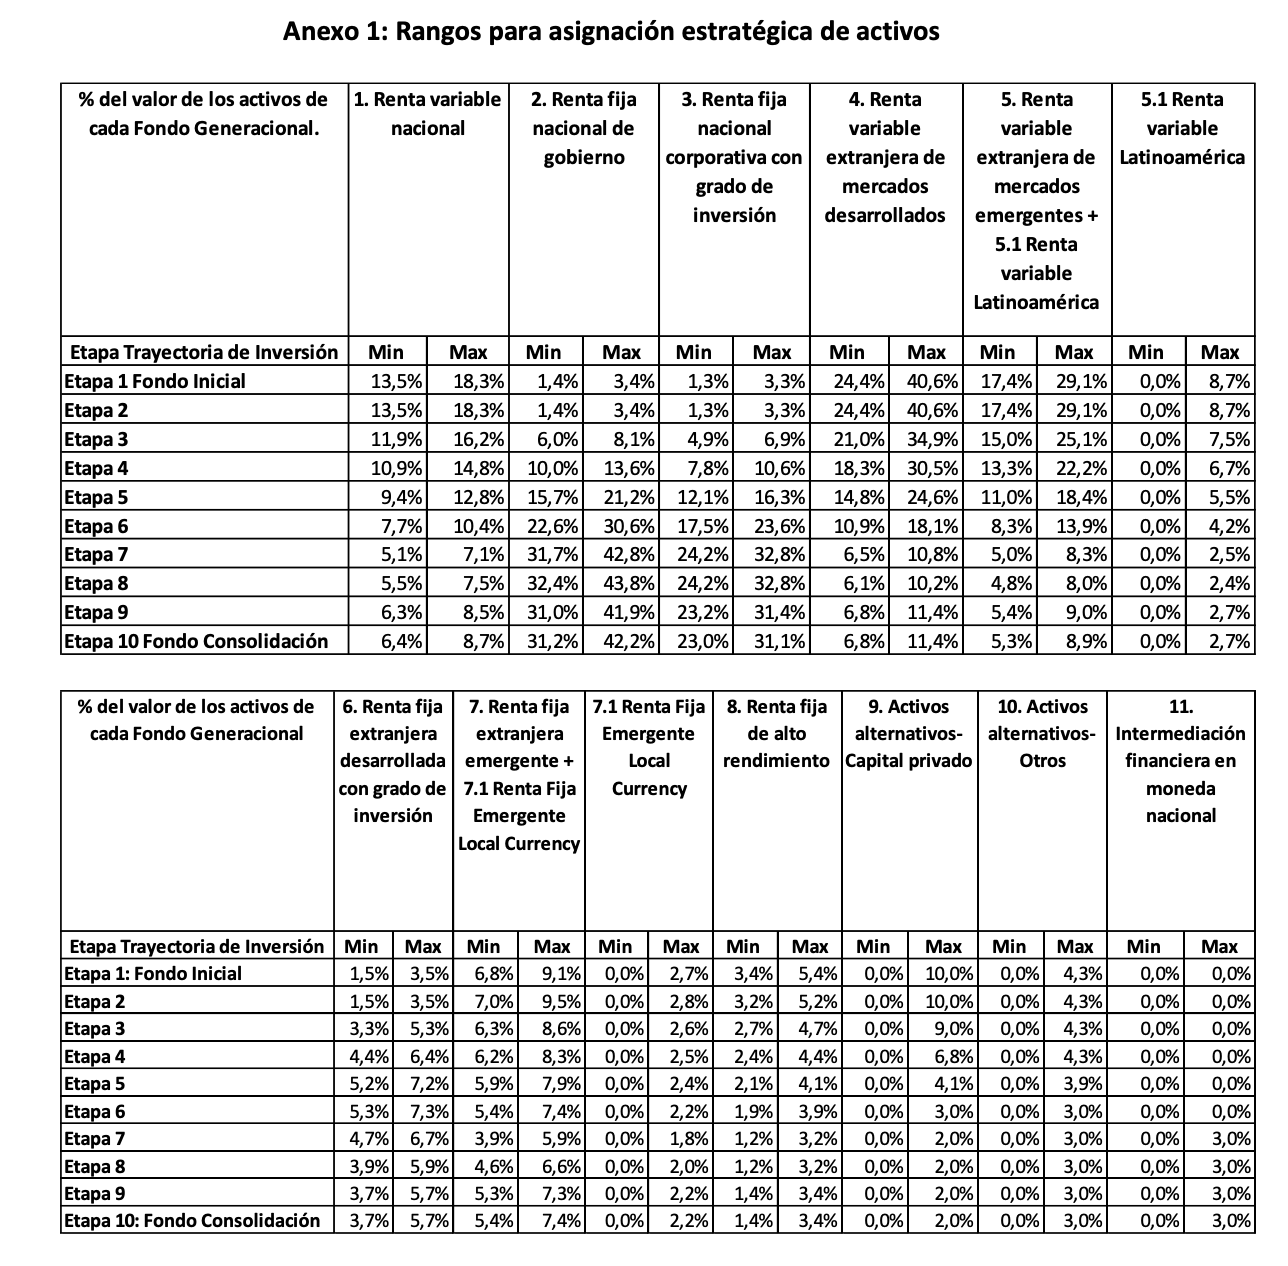
Lo primero es que el nuevo régimen le exige a cada administradora definir cuál será su asignación estratégica de activos: cómo estará construido en diferentes clases de activos los benchmark que usará el regulador para evaluar su desempeño.
Esto quiere decir que si una AFP define que su fondo Etapa 1 tendrá un 40% invertido en renta variable extranjera de mercados desarrollados, entonces posiblemente tenderá a tener un promedio de exposición a mercados desarrollados en torno a ese valor, evitando desviaciones grandes.
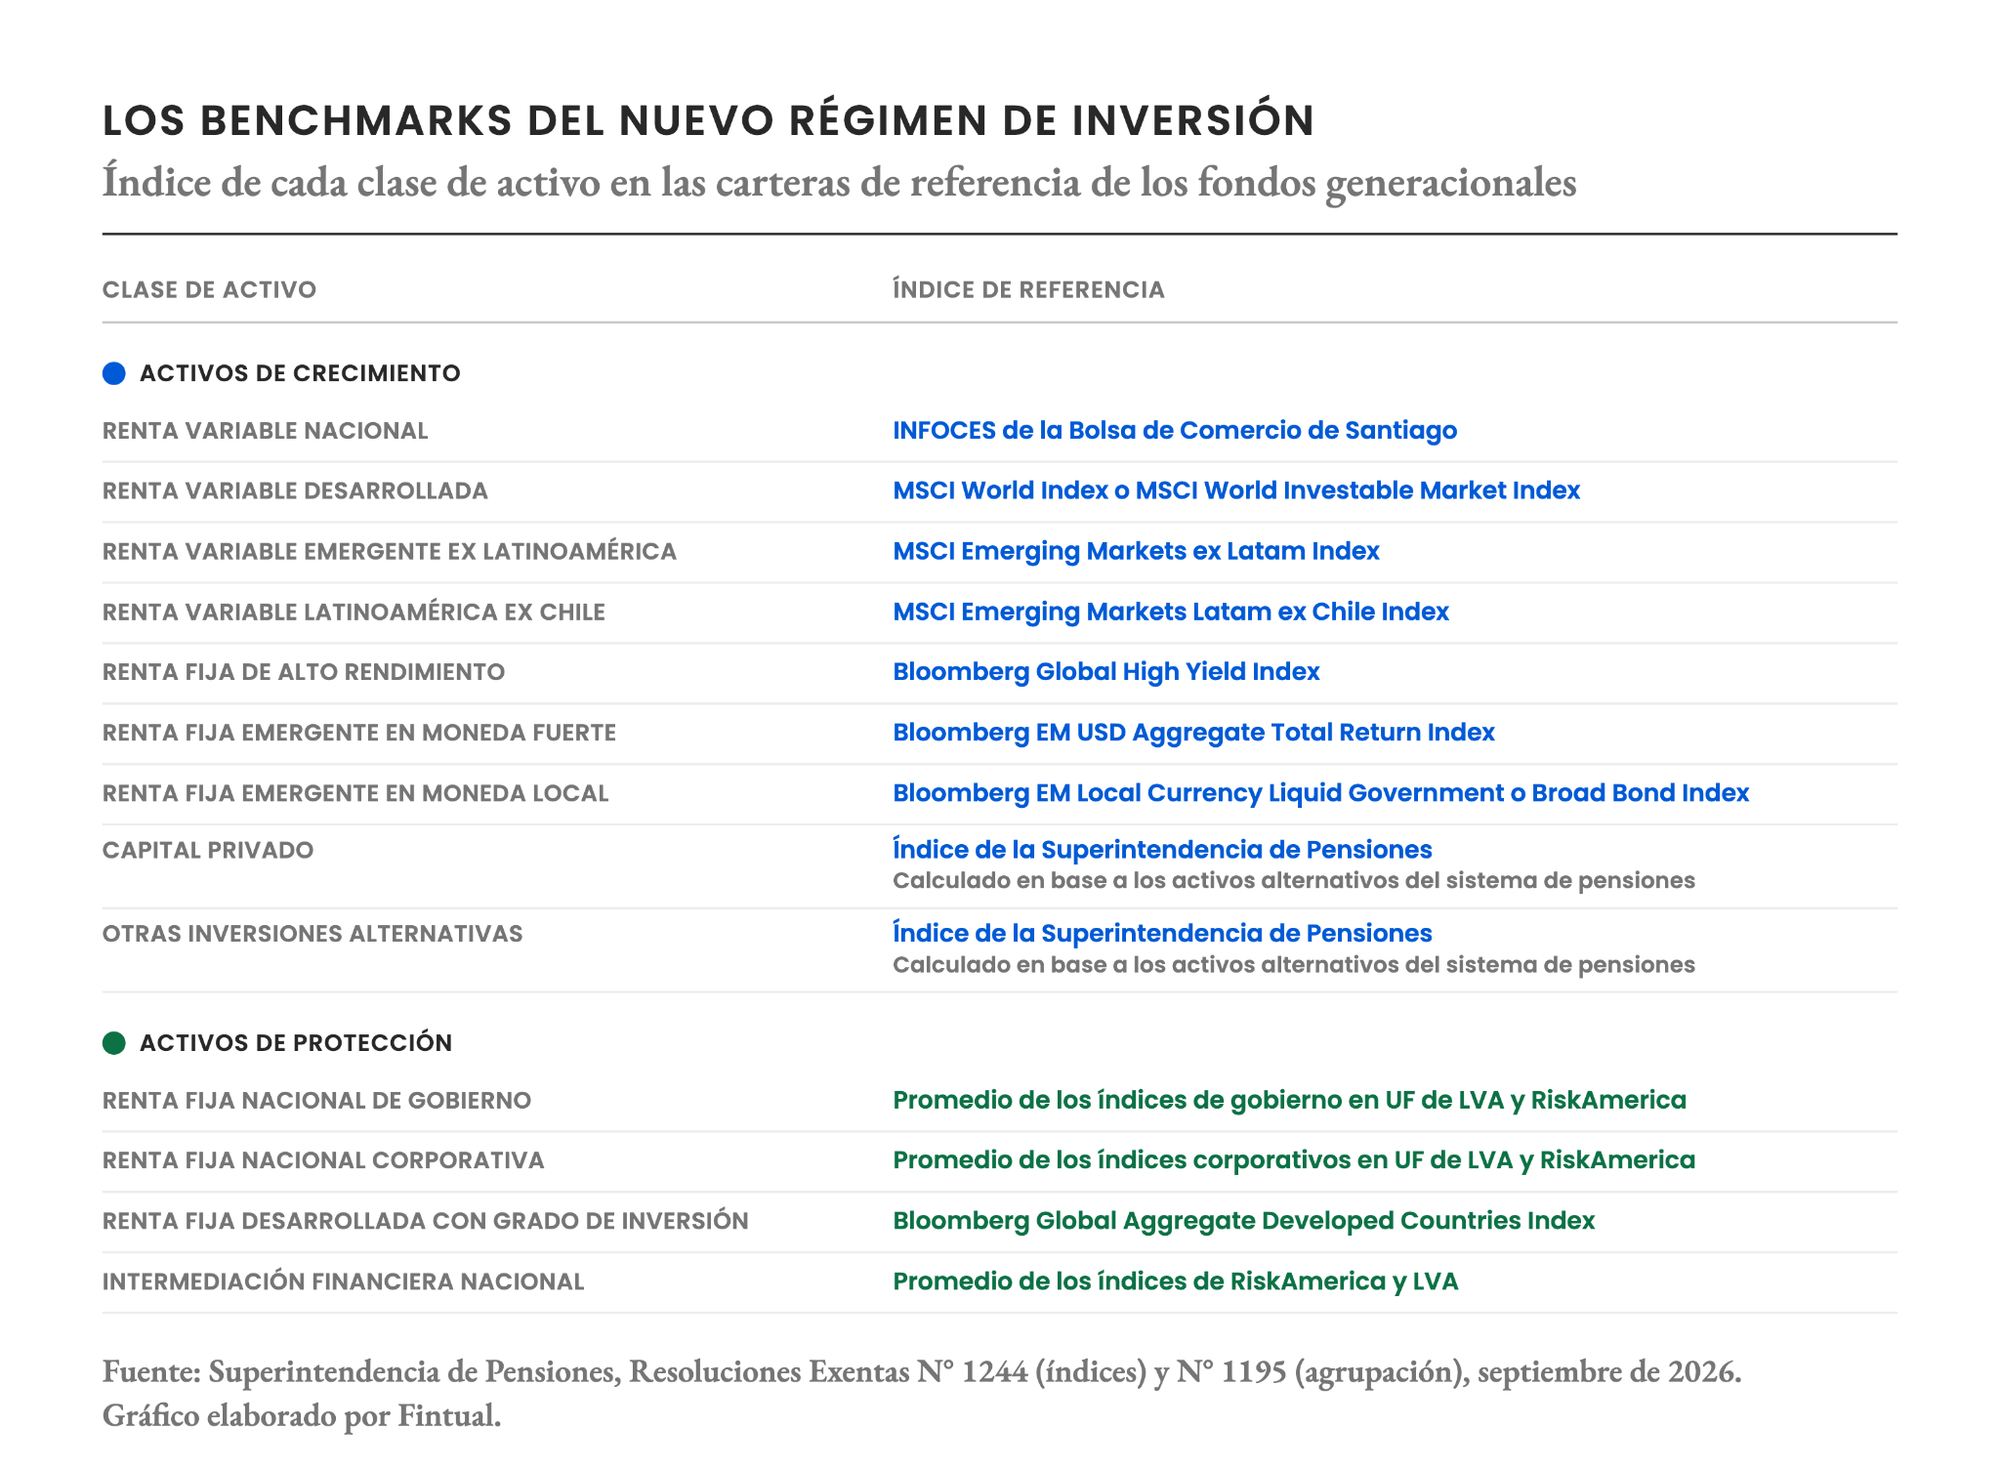
Además el retorno que tendrá cada clase de activo vendrá de un benchmark exógeno definido con anterioridad, a excepción de activos alternativos, el cual se seguirá usando el desempeño de la cartera promedio de activos alternativos del sistema y no un índice de referencia.
También existirán límites de duración que tendrá cada etapa de los fondos generacionales, generando una disminución gradual de la duración de la cartera de renta fija a medida que el afiliado envejece. Algo muy distinto a lo que ocurre actualmente en el Fondo E, donde un afiliado de 55 años en el Fondo E tiene exactamente la misma duración que un afiliado de 70 años.
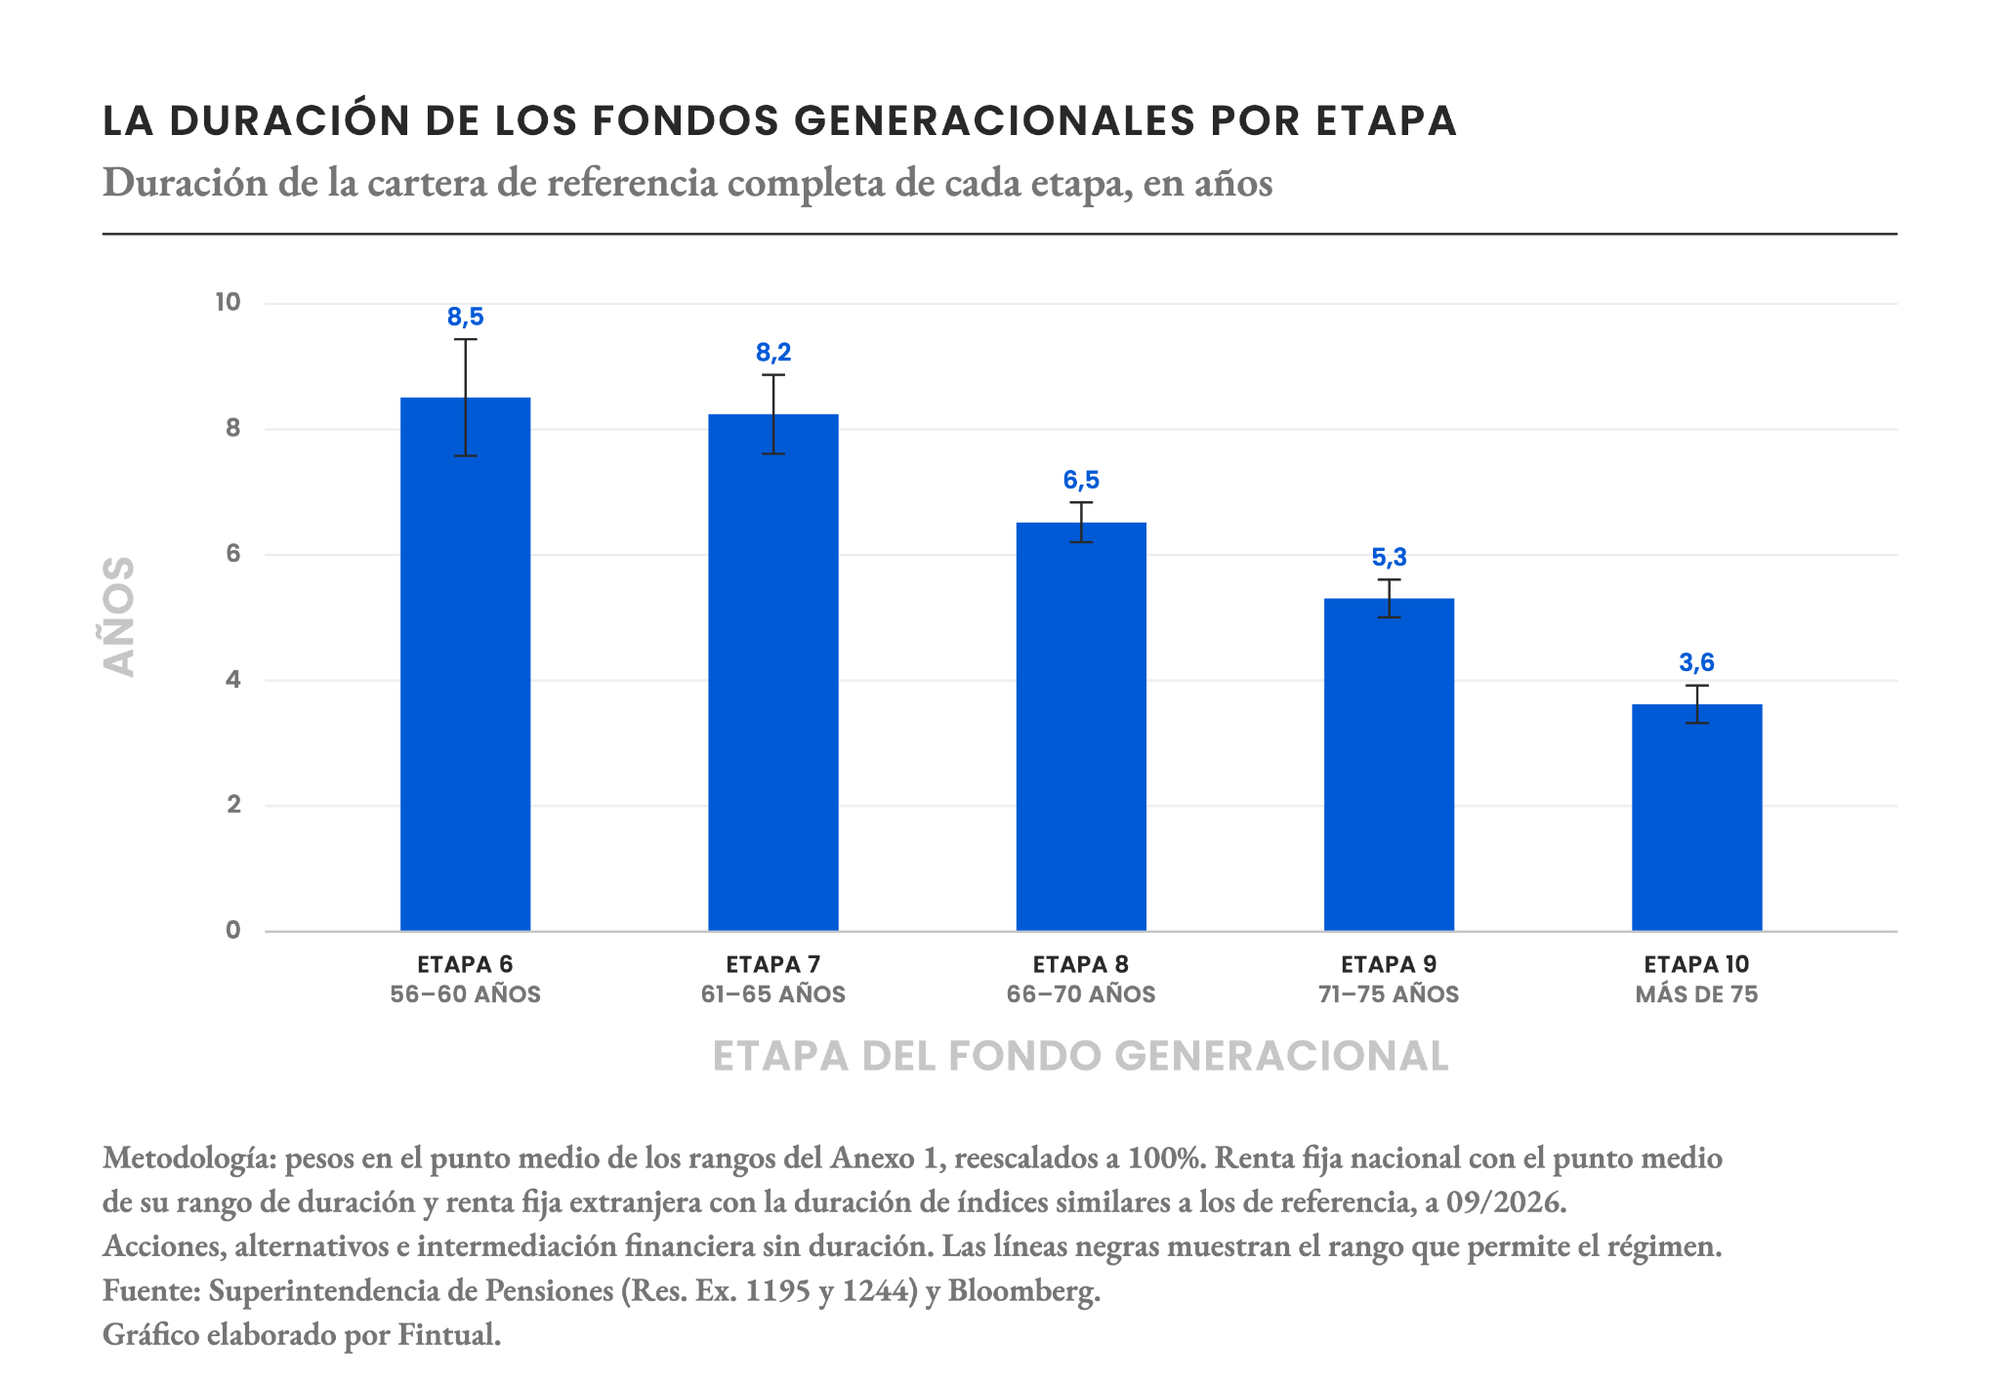
Todas estas nuevas reglas evitarían grandes desviaciones en el posicionamiento que tengan las AFP en sus nuevos fondos generacionales, y la rentabilidad de los fondos serán principalmente explicadas por el desempeño de sus índices de referencia exógenos y no por el comportamiento promedio de las administradoras.
Todavía existen espacios de mejora
Uno de los posibles puntos ciegos del nuevo régimen, al igual que el anterior, es que define el riesgo de cada fondo como un límite por clases de activos, es decir se asume que los activos en la categoría de activos de crecimiento son más riesgosos que los activos de protección y por ende dice que cada etapa puede un porcentaje máximo en activos de crecimiento, algo similar a lo que ocurre en los multifondos donde cada multifondo tiene un máximo porcentaje en renta variable.
Pero vimos en los últimos meses que activos que eran considerados de bajo riesgo, como la deuda, tuvieron un riesgo mucho mayor al esperado.
Omar Larré y Fernando Suárez de Fintual, en conjunto a Israel Muñoz y Arturo Cifuentes de Clapes UC, publicaron un paper que propone otra forma de definir el riesgo de los fondos generacionales. En vez de tener límites por clase de activo, proponen limitar el riesgo de la cartera completa con la métrica de riesgo CVaR (Conditional Value at Risk), que mide la pérdida promedio en los peores escenarios. Así no se asume a priori que las acciones son riesgosas y los bonos no, sino que se analiza el riesgo de una cartera de forma completa.
Otro ejemplo es cómo se definieron los índices de referencias para activos alternativos, que continúan siendo benchmarks endógenos definidos como la rentabilidad obtenida por los activos alternativos del sistema de pensiones. Pero esto tiene un detalle relevante: definir un índice de referencia exógeno en activos alternativos es bastante difícil dado que es prácticamente imposible de replicar, debido a la dificultad de invertir en estos activos tan fácilmente como invertir en un ETF. Además si se pudiera replicar, la información de en qué fondos de activos alternativos está invertida cada AFP no es 100% información pública.
El nuevo régimen cambia los incentivos. Esperamos que la sabiduría de Charlie Munger sea cierta y traiga resultados mejores para las pensiones de todos los chilenos.