Durante años, la Modalidad 40 ha sido el ‘as bajo la manga’ de quienes cotizan bajo la Ley 73 del IMSS.
Con ella, cualquier persona que ya no tenía un empleo formal podía seguir cotizando por su cuenta. Y lo más importante: hasta hace unos días, podían hacerlo con un salario mucho más alto del que ganaban.
En muchos casos, eso significaba duplicar (o más) la pensión.
Eso cambió. El 21 de octubre de 2026 salió en el DOF (Diario Oficial de la Federación) un acuerdo del Consejo Técnico del IMSS que le pone candados a la Modalidad 40. Entró en vigor al día siguiente, o sea que ni chance hubo de reaccionar.
Lo más fuerte del cambio: la estrategia de “subirse” a un salario topado durante los últimos cinco años antes de pensionarse ya no está disponible para quien se inscriba a partir de ahora.
Acá te cuento qué más cambió, a quién le afecta y por qué el IMSS está tan preocupado (spoiler: su gasto en pensiones).
Primero que nada: qué es (y para quién era) la Modalidad 40
Su nombre oficial es mucho menos atractivo: Continuación Voluntaria en el Régimen Obligatorio.
A grandes rasgos: te permite seguir cotizando al IMSS aunque ya no tengas un patrón, pagando tú mismo la parte que te tocaría a ti y la que le tocaría a tu empleador.
Realmente su magia sólo funciona si empezaste a cotizar antes del 1 de julio de 1997, es decir, si te pensionas por la Ley 73. ¿Por qué? Porque con esa ley tu pensión no depende de cuánto ahorraste, sino de tres cosas:
- El salario promedio de tus últimas 250 semanas cotizadas (unos cinco años).
- El total de semanas que cotizaste en tu vida laboral.
- La edad a la que te retiras (entre 60 y 65 años).
Si en esos últimos cinco años cotizabas con un salario altísimo, tu pensión se calculaba sobre ese monto ‘en esteroides’. Incluso si durante los 30 años anteriores hubieras ganado mucho menos.
Para inscribirse a la Modalidad 40 ya había un requisito: tener al menos 52 semanas cotizadas en los cinco años previos a tu baja, y pedirla dentro de los cinco años siguientes. Eso no cambió. Tampoco cambió que la Modalidad 40 no te da acceso a los servicios médicos del IMSS (sólo pagas lo correspondiente a tu pensión).
Lo que sí viene cambiando desde hace rato es el costo: en 2026 se paga 14.438% del salario con el que te registras, y ese porcentaje está subiendo cada año hasta llegar a 18.8% en 2030. Para una persona que se registra con el salario topado de 25 UMAs ($89,156 al mes en 2026), eso eran unos $12,872 mensuales.
Carito. Pero para muchas personas el aumento en la pensión lo justificaba de sobra. Ya lo habíamos analizado en este artículo: en nuestro ejemplo de 2023, una persona de 55 años podía pasar de una pensión de unos $22,800 a una de más de $54,000 al mes haciendo un ahorro durante sus últimos 5 años previos a llegar a la edad de jubilación mínima (60 años).
Qué cambió con el nuevo acuerdo
El cambio más importante es el del salario.
Antes podías elegir con cuánto cotizar, desde tu último salario hasta el tope de 25 UMAs. Ahora, si te inscribes, solo puedes hacerlo con tu último salario registrado o, como máximo, con ese salario más una UMA.
Aquí hay un cuadro con el resumen de los cambios del acuerdo:
Veamos un ejemplo de cómo impactan estos cambios
Imagina a alguien de 55 años que dejó su último empleo ganando $20,000 al mes.
Con las reglas anteriores, podía registrarse en la Modalidad 40 con $89,156 al mes y pagar unos $12,872 mensuales durante cinco años. Su pensión se calcularía sobre ese salario.
Con las nuevas reglas, lo máximo que puede registrar es $23,566 al mes ($20,000 + una UMA). Pagaría unos $3,402 al mes, sí. Pero el salario sobre el que se calcula su pensión es casi cuatro veces más bajo.
O sea, la Modalidad 40 sigue existiendo, pero ahora sirve para conservar tus derechos y sumar semanas, ya no para multiplicar tu pensión.
Ojo: esto todavía no es definitivo. El propio acuerdo dice que son medidas temporales. La Dirección de Finanzas del IMSS tiene seis meses para analizar el efecto de la Modalidad 40 en las finanzas del Instituto. Después, la Dirección Jurídica tiene otros seis meses para proponer cambios a las reglas. Y es probable que incluso sean más restrictivas que las que quedaron ahora.
A continuación te explico por qué.
El IMSS está tan preocupado por su gasto en pensiones
Para entender el cambio, hay que ver qué está pasando con las pensiones del IMSS.
Al cierre de 2025, el IMSS pagaba 5.24 millones de pensiones, 64% más que hace 10 años. Si sumamos las rentas vitalicias (las pensiones de Ley 97 que pagan las aseguradoras), hay 5.75 millones de pensionados.
Las que más crecen son las de cesantía en edad avanzada (las que se piden entre los 60 y los 64 años) y las de vejez (a partir de los 65).
En 2000 eran 705 mil, 39% del total. En 2025 ya eran 3.48 millones: dos de cada tres pensiones que paga el IMSS.
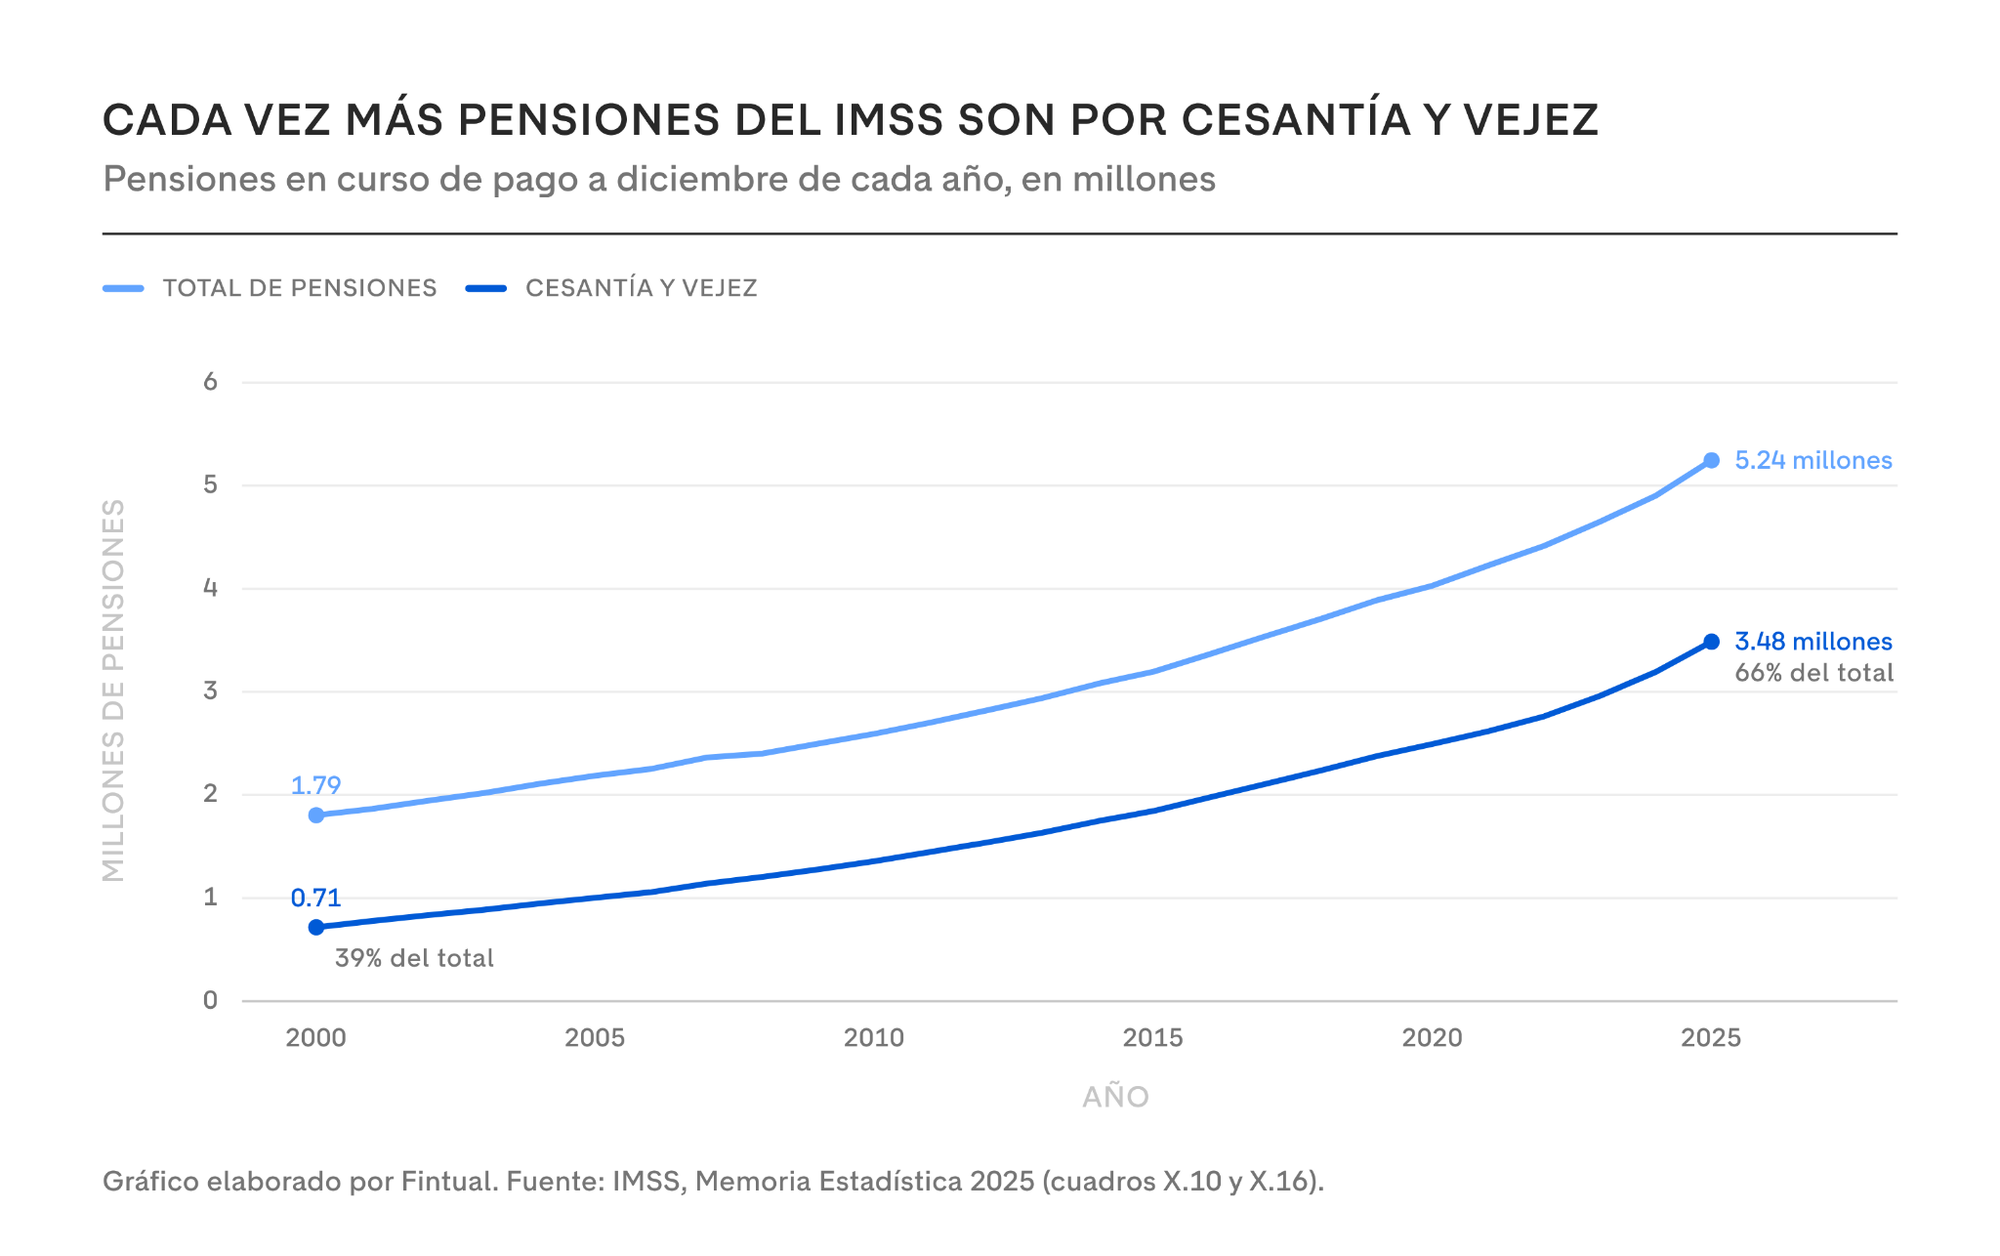
Y no solo hay más pensionados: también cobran más. La pensión promedio de cesantía pasó de $1,990 al mes en 2003 a $13,100 en 2025. Incluso descontando la inflación, es 2.5 veces más que hace 22 años.
Parte de eso se explica por los aumentos al salario mínimo (la pensión mínima de Ley 73 equivale a un salario mínimo). Y muy probablemente también por quienes llegaron a pensionarse con salarios de cotización más altos, como los que permitía la Modalidad 40.
Si juntas las dos cosas (más pensionados que cobran más), el resultado es este:
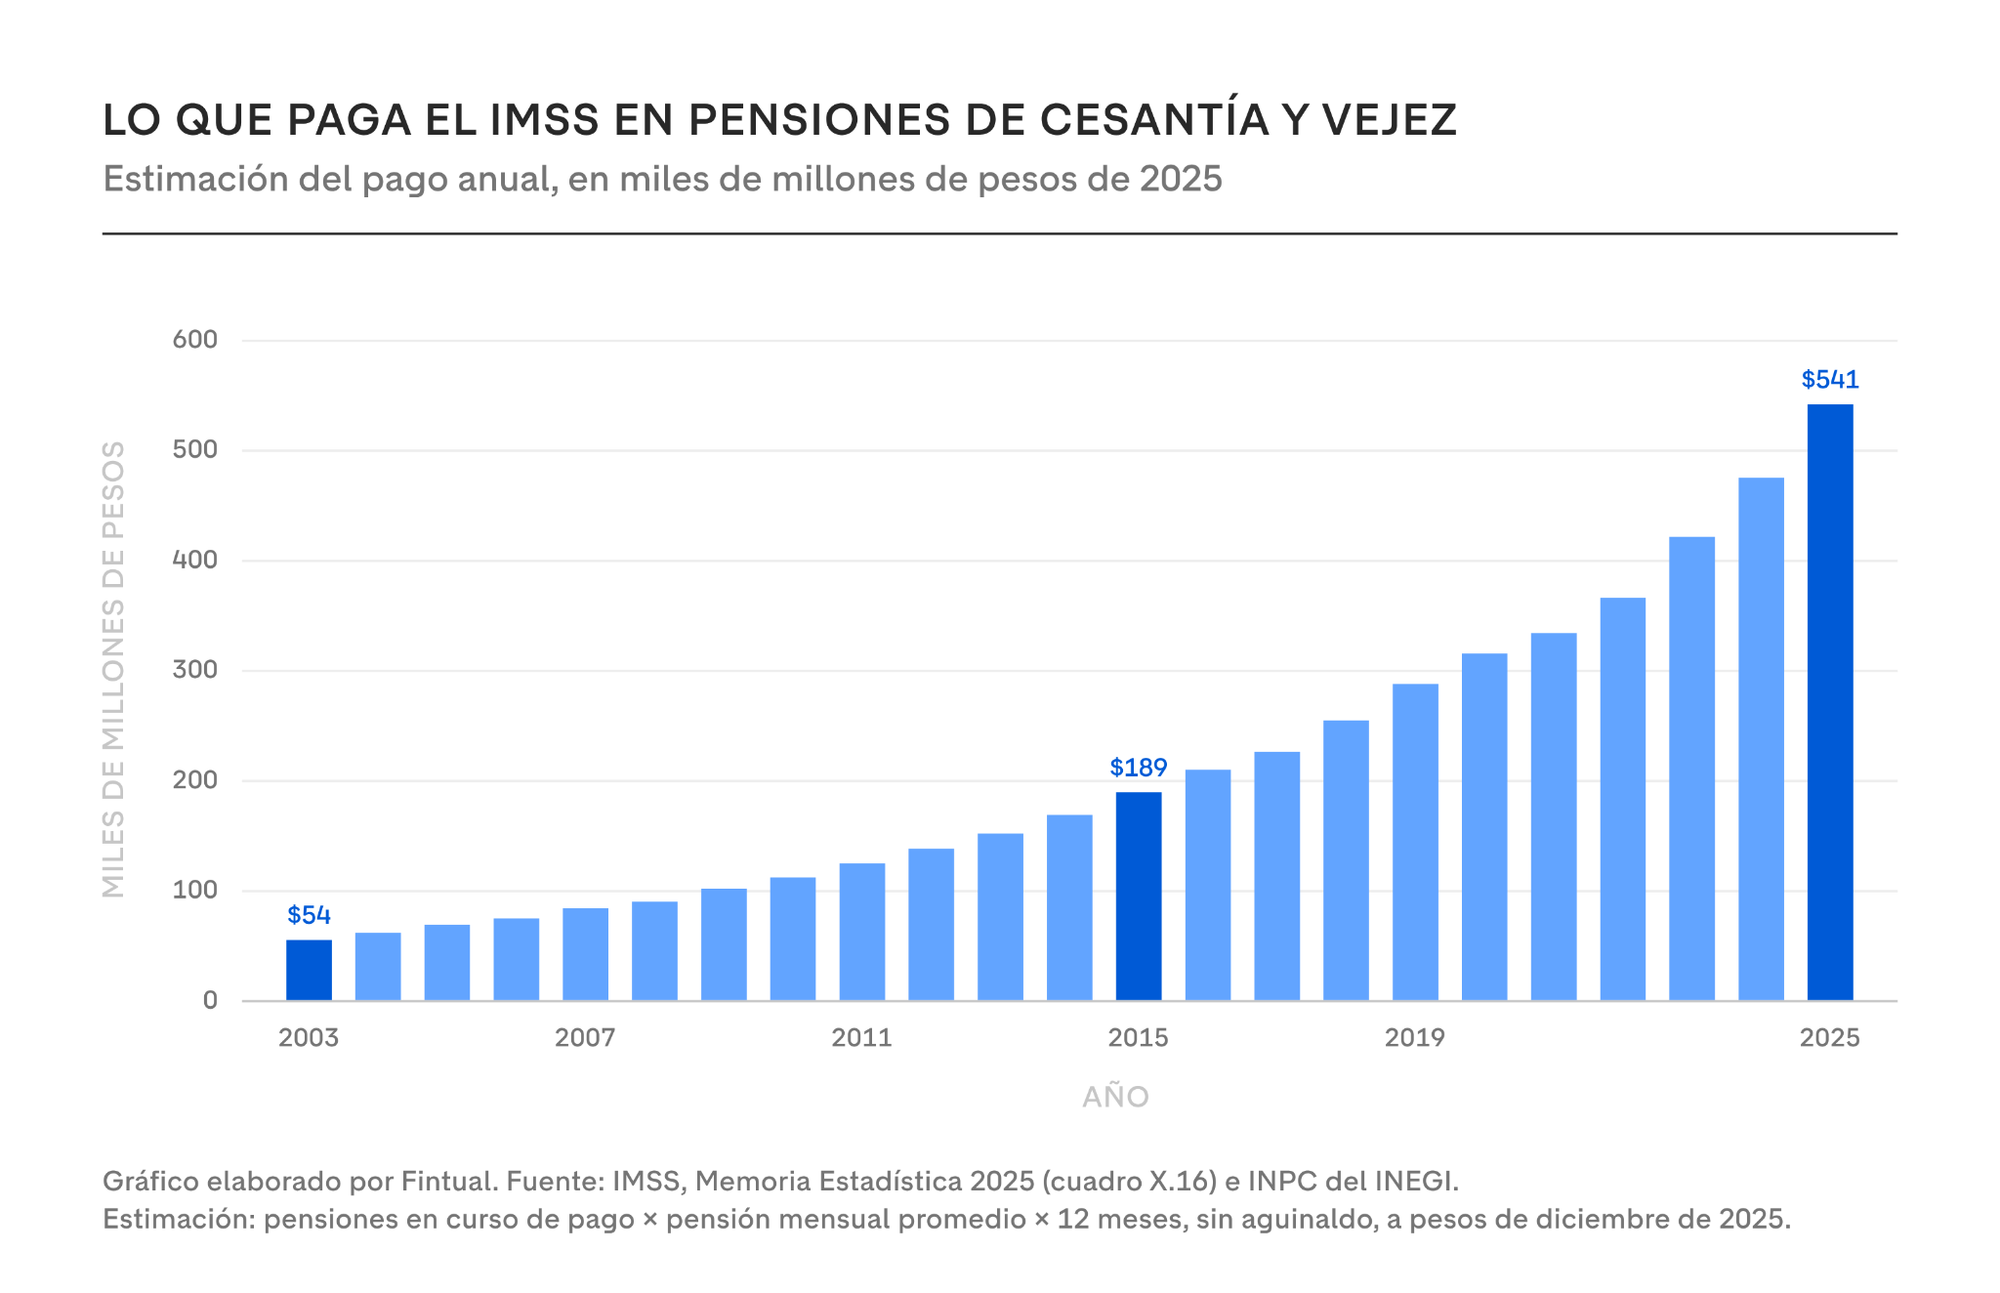
Según nuestra estimación —con datos del propio instituto— en 2025 el IMSS pagó unos $541 mil millones en pensiones de cesantía y vejez. Es 10 veces lo que pagaba en 2003 y casi tres veces lo de 2015, ya descontando la inflación.
El dato oficial de gasto total va en la misma dirección: en 2025, el IMSS registró un gasto de $744,700 millones en pensiones, 16.5% más que en 2024 (en pesos corrientes). De eso, $709,000 millones (95%) fueron pensiones de Ley 73, justo el régimen para el que la Modalidad 40 tiene sentido.
Mientras tanto, cada vez hay menos trabajadores por cada pensión. En 1997 había 6.4 puestos de trabajo afiliados al IMSS por cada pensión en curso de pago. En 2025, solo 4.3. Y para 2050 se estima que bajará a sólo 2.4.
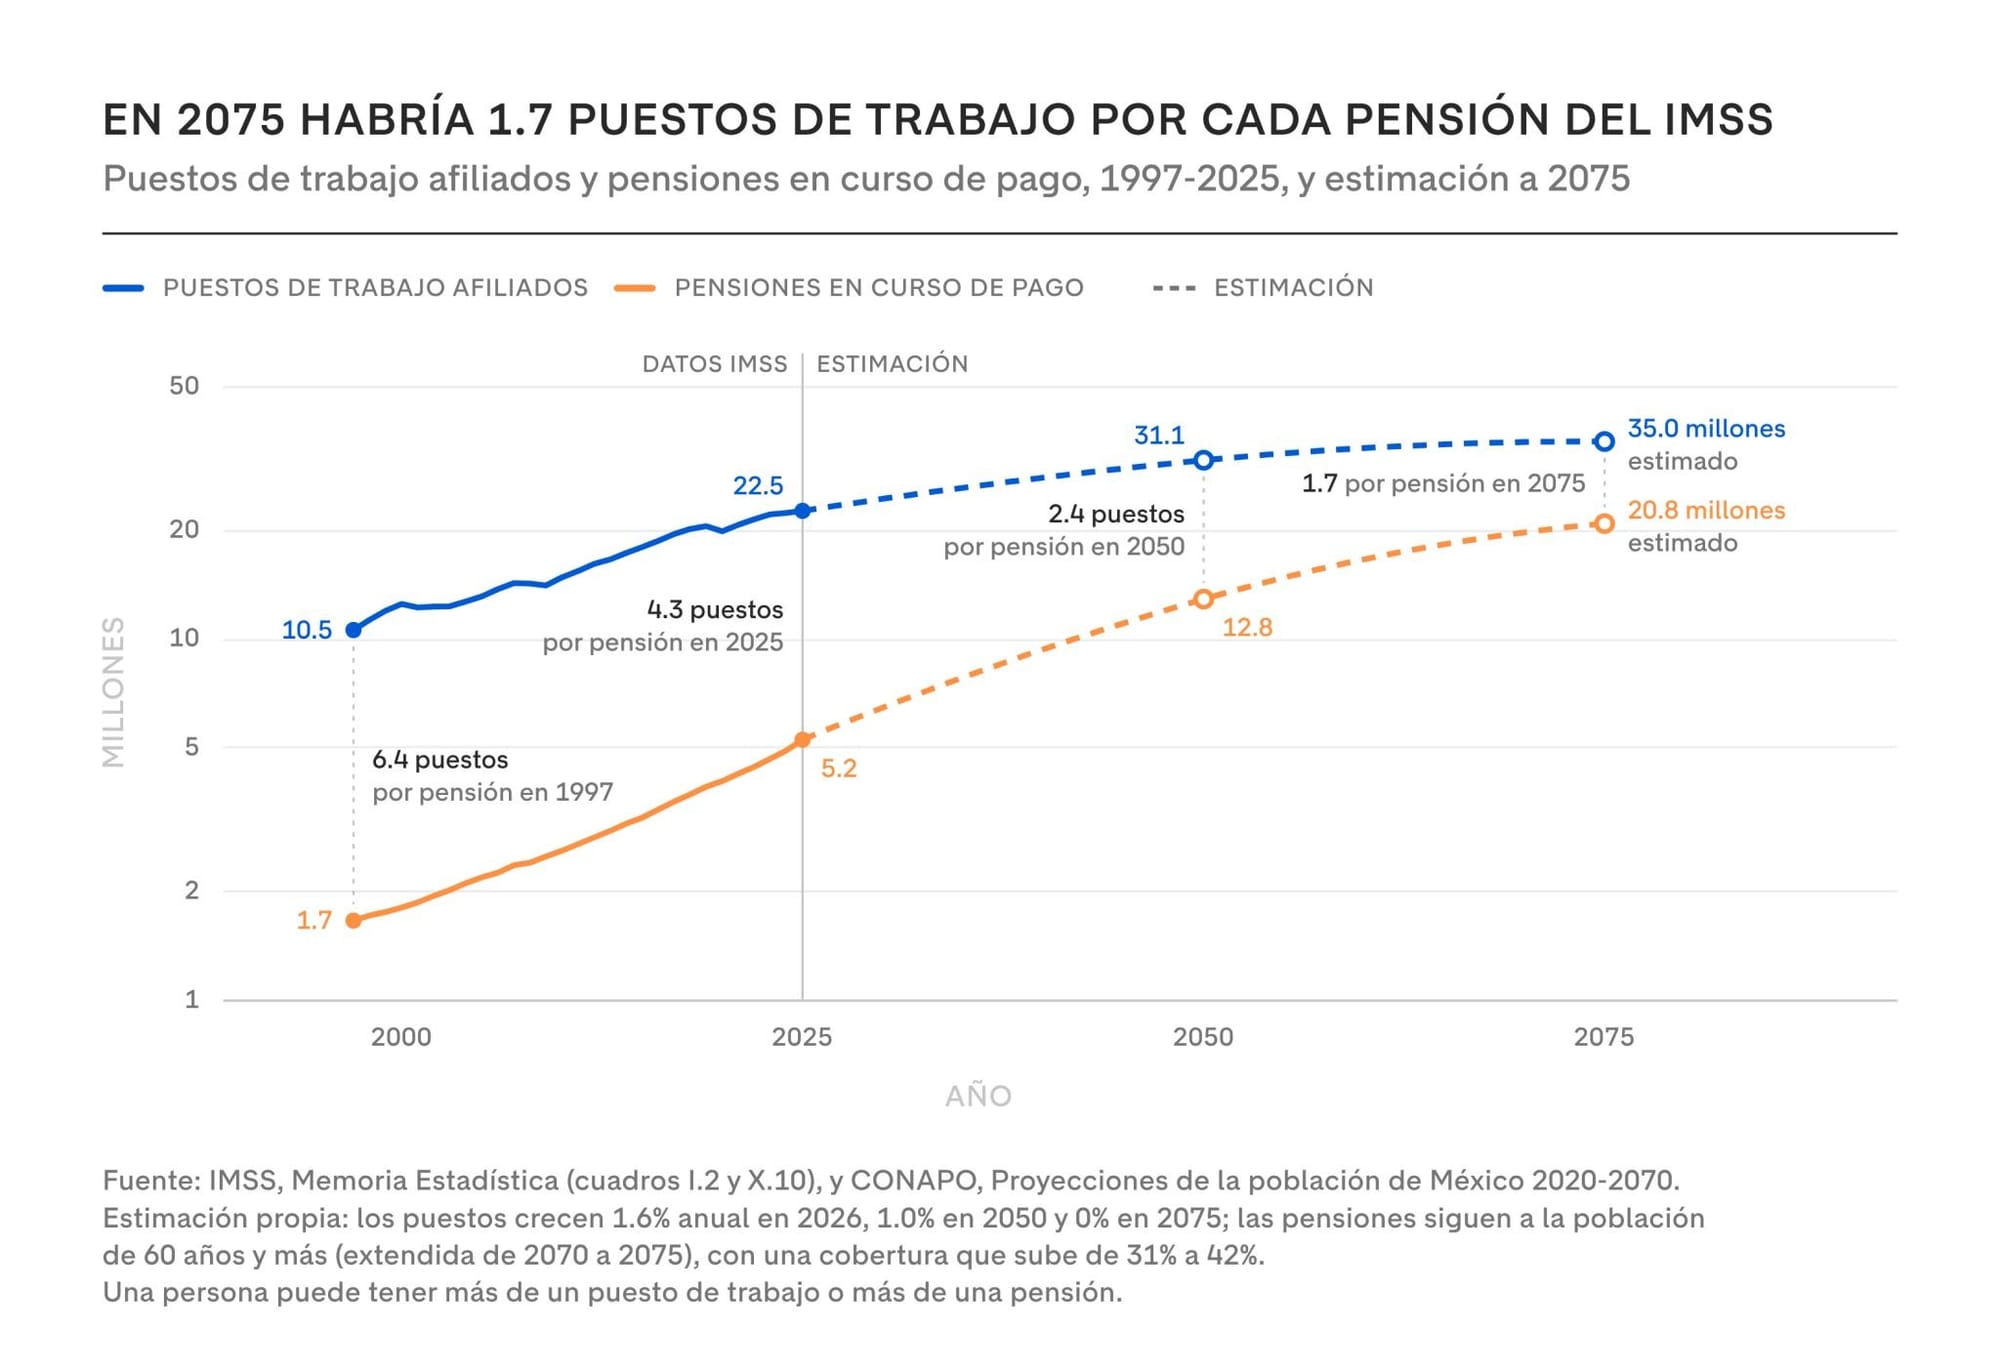
Para 2075, el IMSS estará pagando una pensión por cada 1.7 trabajadores afiliados.
Una bomba de tiempo, pues.
Con este contexto, no es sorpresivo que el IMSS quiera revisar con lupa una modalidad que permite multiplicar la pensión pagando cuotas altas solo durante cinco años.
Pero que tenga sentido para las finanzas del IMSS no lo hace menos frustrante para quien llevaba años planeando su retiro con ella.
Entonces, ¿qué se hace ahora?
Depende mucho de en qué punto estés. Acá van los tres casos más comunes.
Si ya estás inscrito en la Modalidad 40
Sigues con las condiciones que contrataste hasta que termine tu periodo, y las semanas y salarios que ya pagaste se respetan.
Eso sí, cuida no salirte por accidente. La modalidad termina si pides la baja, si dejas de pagar dos meses seguidos o si vuelves a trabajar con un patrón.
Si eso pasa y quieres volver a entrar, lo harías con las reglas nuevas.
Si estabas por inscribirte
Todavía puedes hacerlo, pero con tu último salario registrado (o hasta una UMA más).
Eso puede seguir teniendo sentido si lo que te falta son semanas para alcanzar el mínimo, o si quieres conservar tus derechos mientras no tienes un empleo formal.
Lo que ya no funciona es la cuenta de “pago mucho cinco años y multiplico mi pensión”.
Si empezaste a cotizar después de julio de 1997
Para ti, la Modalidad 40 nunca fue el gran hack.
Con la Ley 97, tu pensión depende de lo que hayas juntado en tu AFORE, no de tu salario de los últimos cinco años.
O sea, lo que más mueve la aguja es cuánto ahorras e inviertes por tu cuenta, y desde cuándo empiezas.
Ahora, mucho ojo: si estás en este último grupo seguramente tienes padres o tíos que sí califican para la Modalidad 40. En ese caso, más vale contarles de esto para que lo entiendan bien. Muchas personas usaban el truco de pagarla los cinco años previos a retirarse para mejorar su pensión. Lo importante es tener en cuenta que no todo está perdido: si ese mismo dinero lo invierten en otros instrumentos para mejorar su jubilación –como un PPR– también podrían mejorar sustentablemente su pensión –y al mismo tiempo que reducen impuestos del SAT, que nunca está de más–. Incluso si no habían ahorrado para la Modalidad 40, les queda tiempo para traspasar eso que pensaban meter allí a un PPR.
Además, toda esta historia del IMSS revisando sus cuentas nos alerta de una cosa más: la presión que el cambio demográfico está ejerciendo sobre los sistemas de pensiones en México –y en el mundo entero la verdad– es cada vez más fuerte. Por lo mismo, se hace necesario planificar tu jubilación con tiempo y, más importante aún, con inteligencia: no creemos que te vayan a “recortar” tu Afore porque el IMSS no tiene dinero, pero seguramente esta no te alcanzará para tener una jubilación como la que imaginas. Por eso es tan relevante considerar un PPR lo antes posible.
En resumen
La Modalidad 40 no desaparece, pero deja de ser la palanca para multiplicar tu pensión que fue durante años. Y la lección de fondo va más allá de este cambio: si tu plan de retiro depende de una sola regla del sistema, estás expuesto a que esa regla cambie.
Lo que sí depende de ti es complementar tu pensión con tu propio ahorro.
Un Plan Personal de Retiro (PPR) te permite hacerlo y, además, deducir tus aportaciones de impuestos: hasta 10% de tus ingresos anuales, con un tope de 5 UMAs ($213,973 en 2026).
Y si quieres empezar, acá puedes abrir tu PPR en Fintual.