La euforia por la inteligencia artificial encontró un freno esta semana. El viernes 20 de noviembre el S&P 500 cayó cerca de 2% y quedó 10% bajo su máximo, entrando oficialmente en lo que se conoce como "corrección técnica", la primera desde los anuncios arancelarios de abril de 2025.
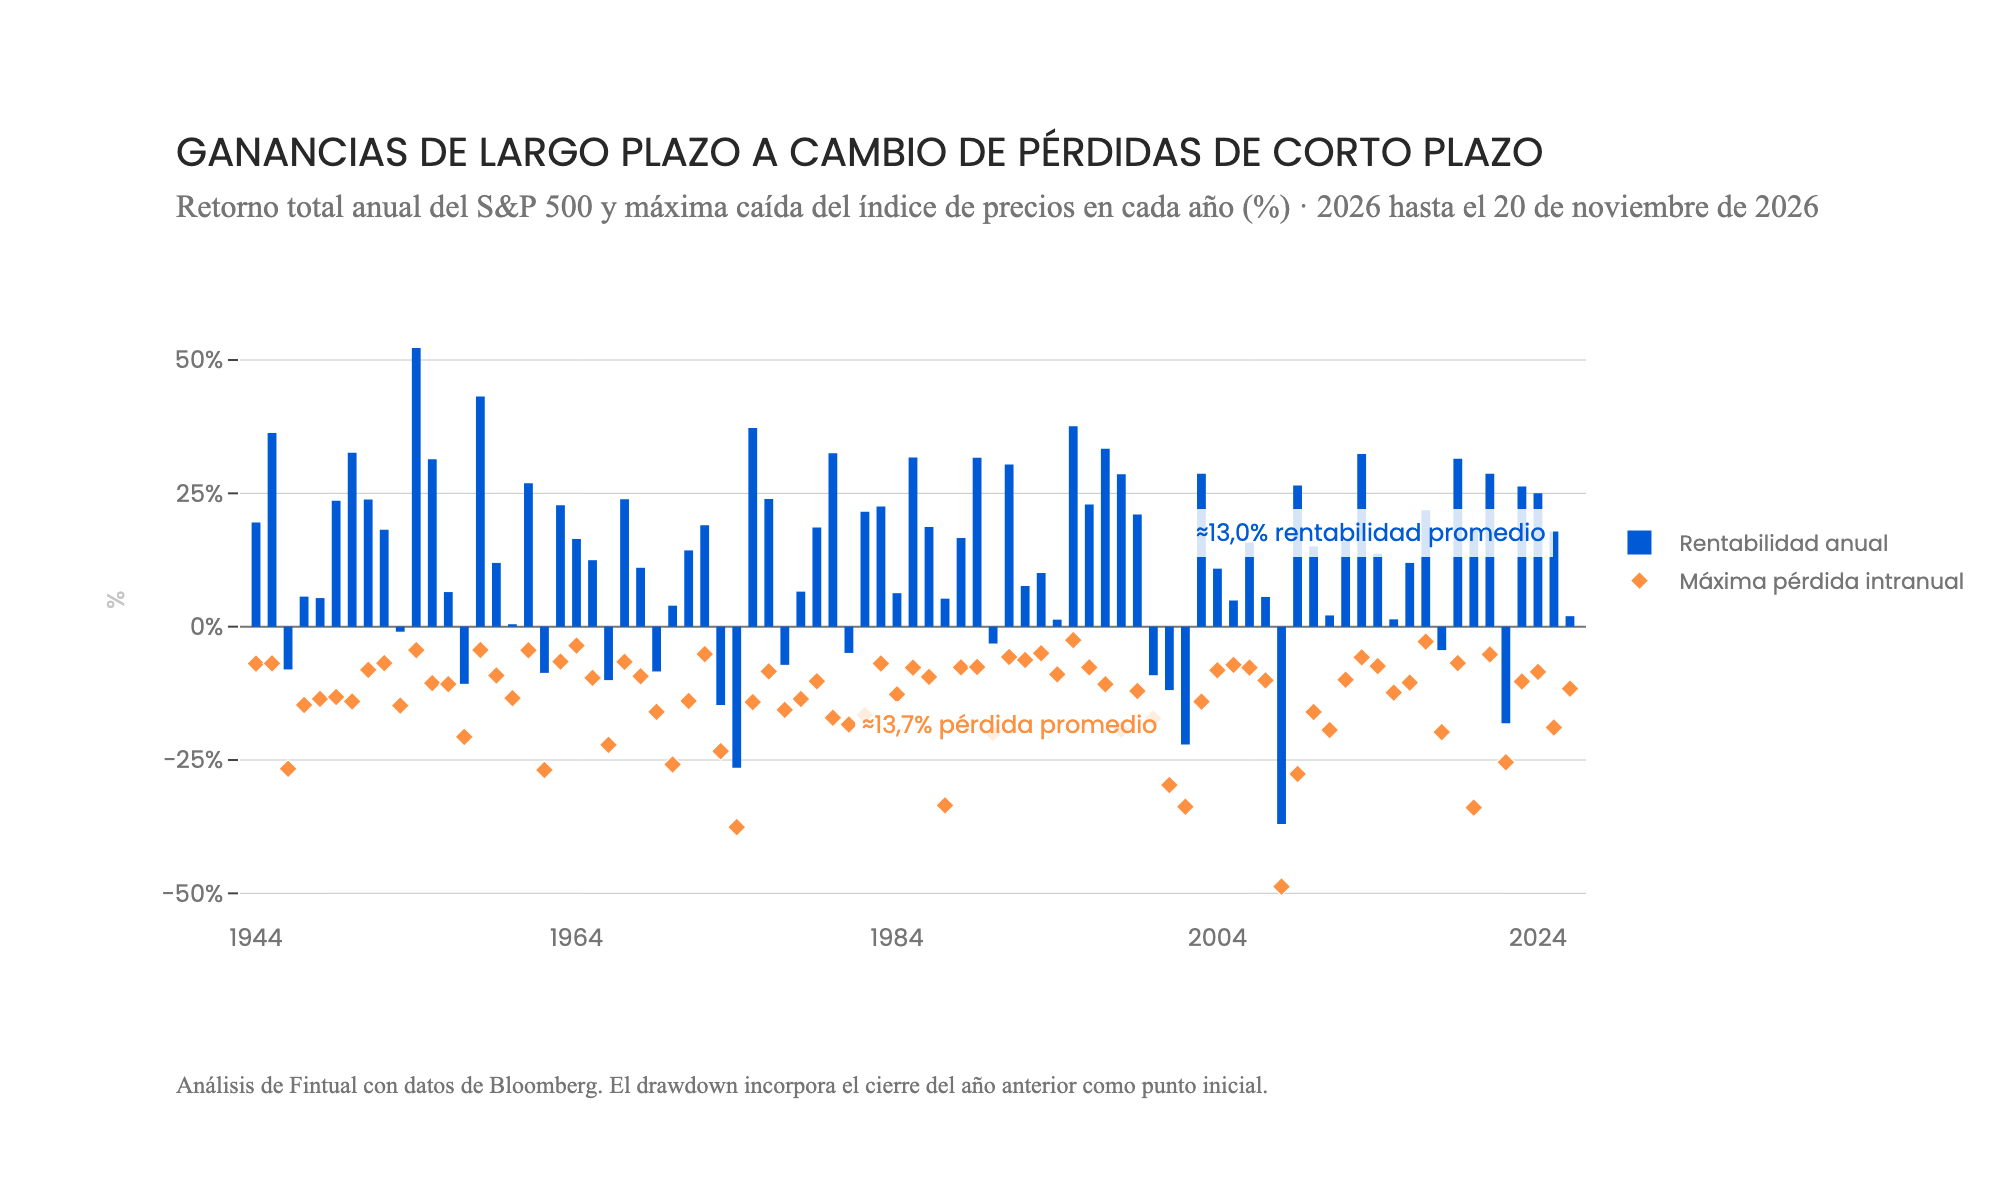
En momentos como este vale la pena recordar que estas caídas son comunes. El S&P500 cae en promedio casi 14% cada año, y aun así, su rentabilidad promedio anual es de 13%.
El Nasdaq 100, por su parte, retrocedió alrededor de 4%. Y el índice de semiconductores perdió cerca de 9%, arrastrado por nombres que habían liderado el auge de la IA: Nvidia, CoreWeave y AMD cayeron al menos 7%, mientras SanDisk y Micron bajaron más de 13%.
Las caídas no responden a una sola noticia, sino a un cambio en cómo el mercado está valorando la inteligencia artificial. Durante meses, las acciones tecnológicas incorporaron grandes expectativas sobre el crecimiento y la rentabilidad futura; ahora los inversionistas cuestionan si el enorme gasto en chips y centros de datos se traducirá en utilidades con suficiente rapidez, especialmente con tasas de interés todavía altas y nuevas restricciones regulatorias.
El debut de Anthropic en bolsa resumió bien el cambio de ánimo. La acción había subido 17% el jueves 19 en su primer día de transacciones, pero llegó a caer hasta 15% durante la sesión del viernes, borrando buena parte de ese salto inicial. En medio de las dudas sobre la velocidad en que se seguirá construyendo la capacidad de cómputo, el mercado está castigando las empresas de chips, centros de datos y memoria.
La crisis de liderazgo en Nvidia y las interrupciones tecnológicas, como las fallas de servicios de Apple y Microsoft, se sumaron a la pérdida del entusiasmo por Anthropic.
Ante esa mayor incertidumbre, parte del dinero salió de las acciones y buscó refugio en bonos del Tesoro estadounidense, que subieron con fuerza: las tasas a dos y diez años bajaron al menos 10 puntos base el viernes y acumularon caídas de 19 puntos base en la semana, la mayor baja para el plazo a dos años desde agosto de 2025. Eso refleja menos preocupación porque la inflación se acelere y más inquietud por el ritmo de crecimiento.
La corrección duele en el margen, pero no borra las ganancias acumuladas en 2026. Las acciones globales siguen con retornos positivos en lo que va del año.
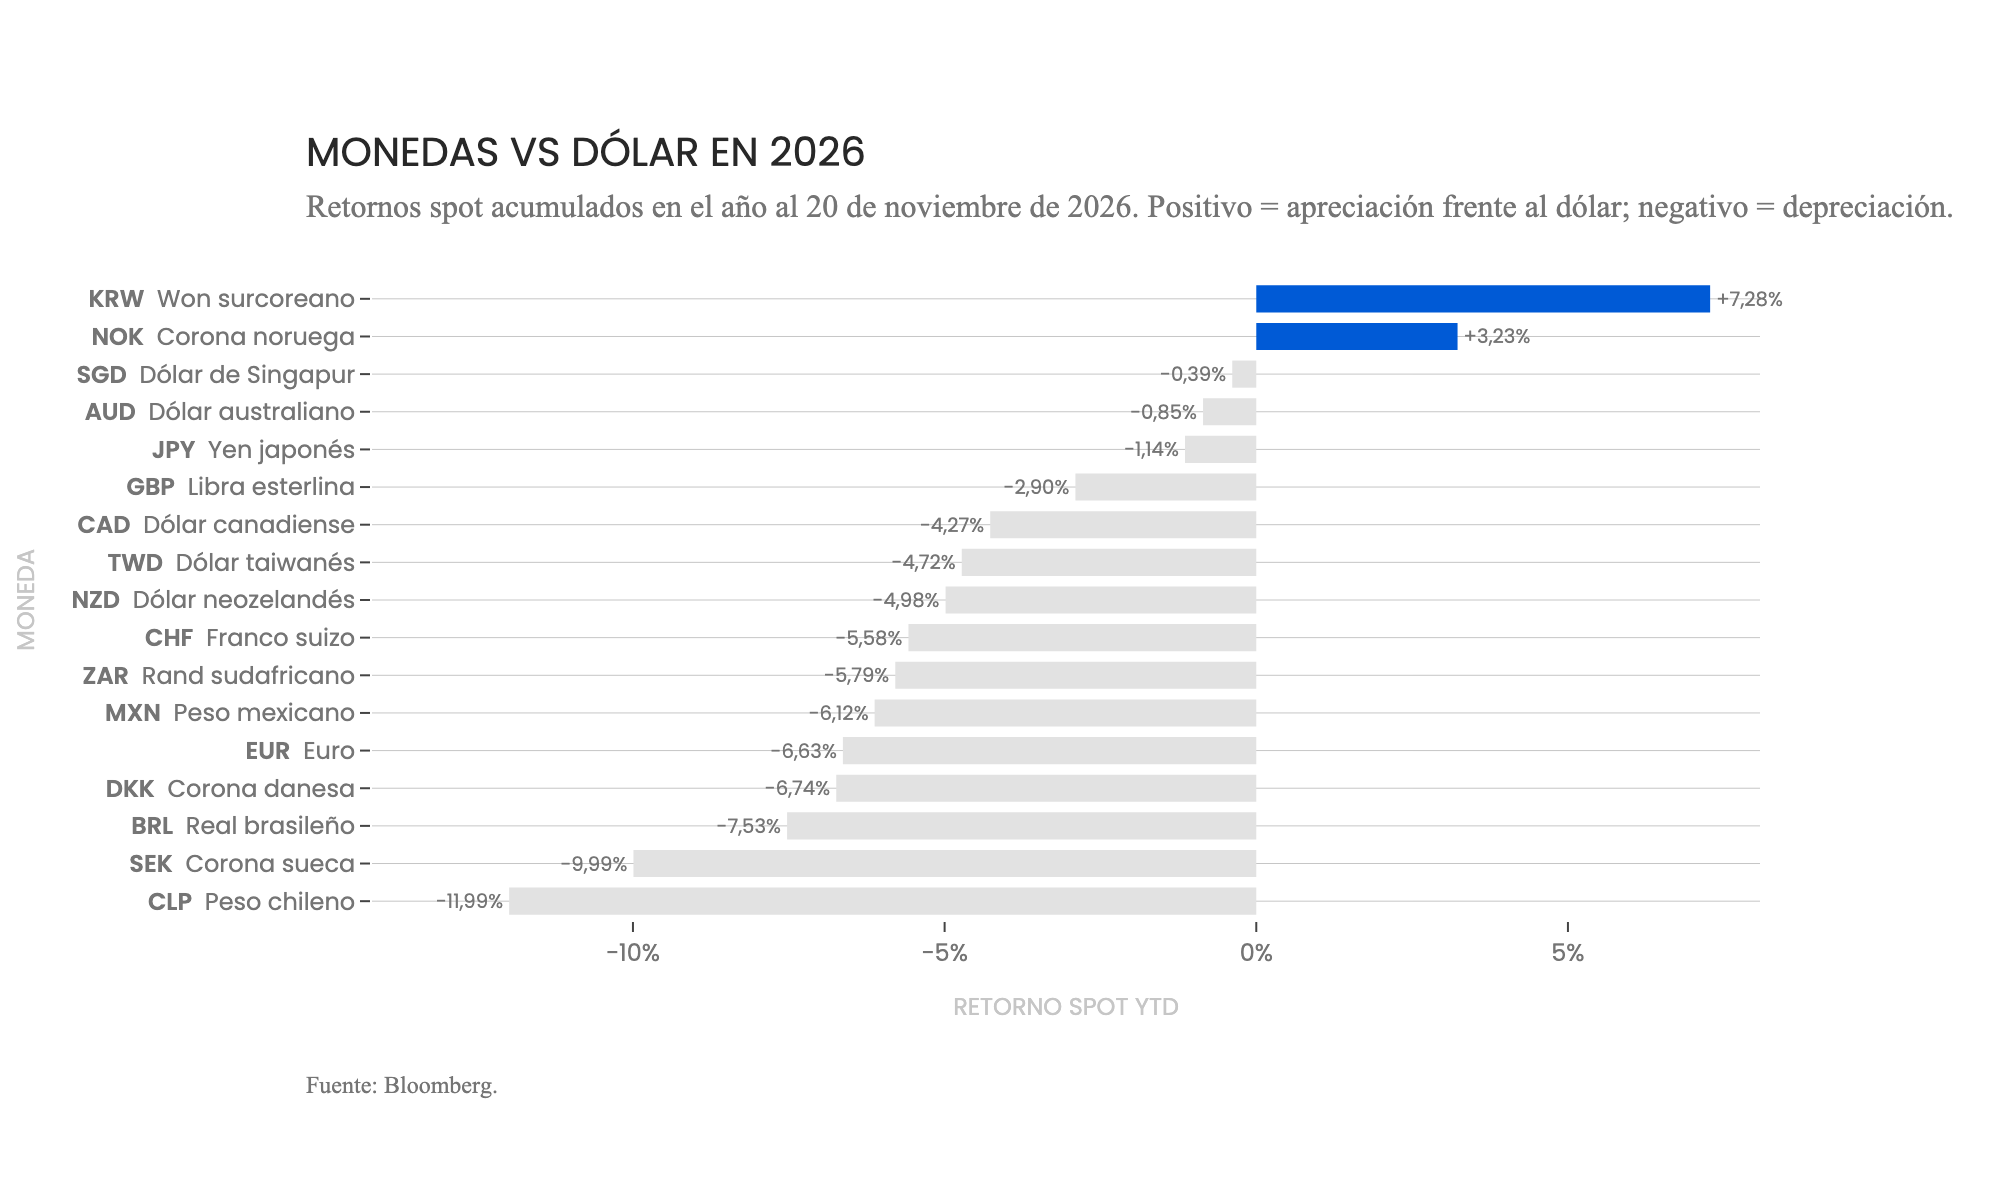
El peso chileno se debilitó 2,7% frente al dólar en la última semana y acumula una caída de 12,0% en el año, en un contexto en que varias monedas latinoamericanas retrocedieron junto con el fortalecimiento generalizado del dólar y el reajuste de expectativas sobre las tasas de la Fed. Para quien tiene su cartera invertida en acciones globales, esta depreciación del peso amortigua en moneda local parte de la corrección bursátil de esta semana.
En Chile, el Congreso aprobó la medida para contener el alza de los combustibles
La medida revertirá el alza cercana a $40 por litro en gasolinas y diésel, reducirá otros $100 el diésel y fijará esos precios como techo hasta el 7 de abril de 2027, además de ampliar beneficios tributarios para el transporte.
Esto disminuirá mecánicamente la inflación de corto plazo, lo cual podría moderar la expectativa de alzas de tasa de política monetaria (TPM) en Chile, pero tendrá un costo fiscal estimado de $820.587 millones entre 2026 y 2028.
El PIB de Chile se contrajo fuerte el tercer trimestre
El PIB del tercer trimestre sorprendió a la baja, al caer 1,1% interanual y 1,8%. Los datos de Imacec implicaban una caída más acotada, pero el Banco Central hace revisiones estadísticas al estimar el PIB, y en este caso la sorpresa de toda la revisión fue del orden de medio punto porcentual.
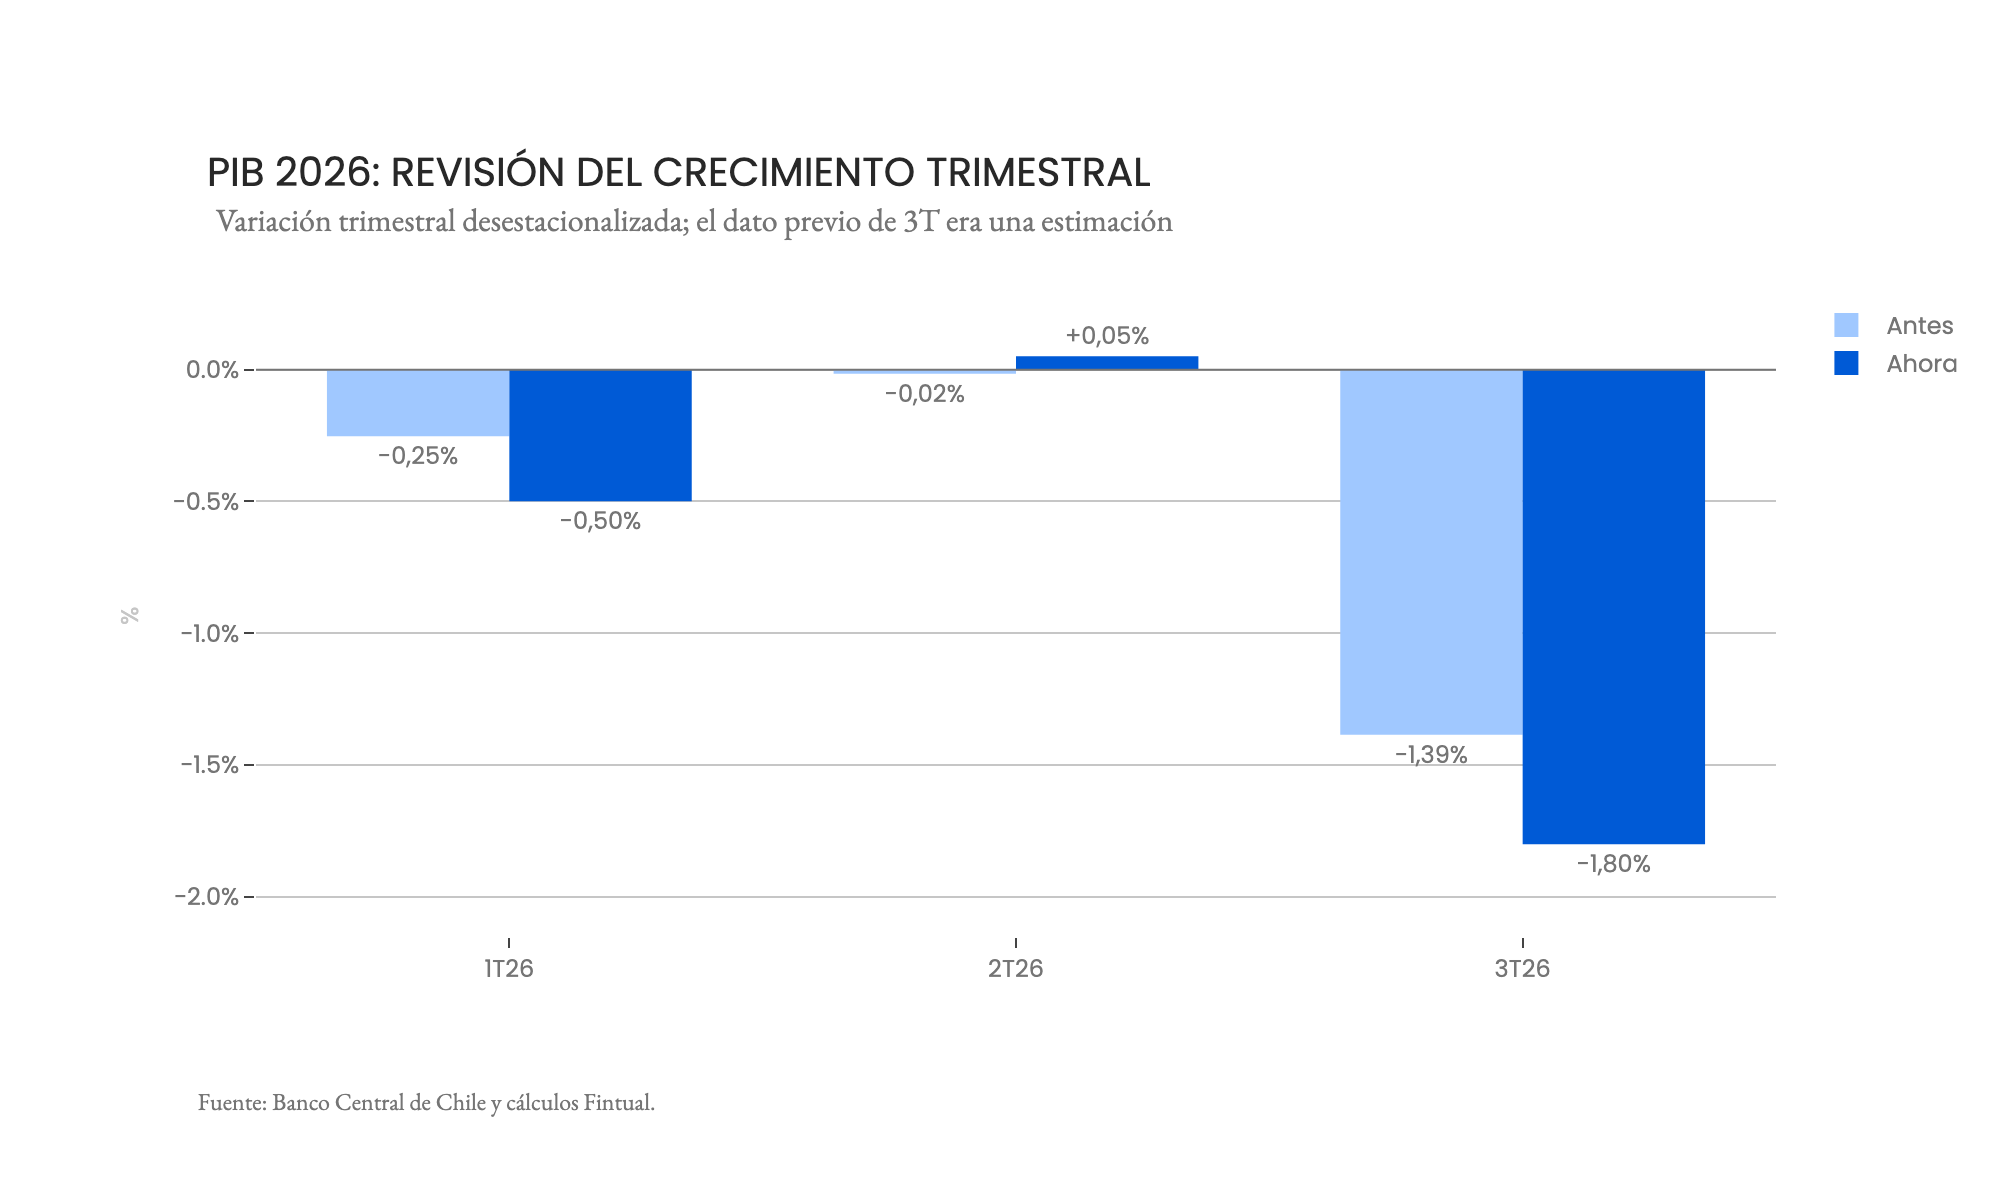
La economía queda en una posición claramente débil. La minería fue el principal lastre: cayó casi 15% interanual y casi 13% trimestral por menores leyes, mantenciones y condiciones climáticas adversas. El PIB no minero creció 1,0% anual, pero en el margen soge debol. . La decepción más grande de este año es la inversión: la formación bruta de capital fijo cayó casi 7% interanual, con retrocesos tanto en maquinaria como en construcción.
Para el cuarto trimestre esperamos un rebote importante por la normalización minera y la baja base de comparación, aunque no suficiente para evitar una leve contracción del PIB en 2026, que estimamos en torno a 0,3%. Para 2027 proyectamos un crecimiento cercano a 2,5%, apoyado por el arrastre estadístico, la recuperación minera y una mejora gradual de la inversión, pero con riesgos a la baja si persiste la debilidad de la demanda interna.
😌 Los mercados se mueven harto. No seas como los mercados.