Cuando era niño, siempre me pareció de lo más normal que mi bisabuela viviera con mi abuela. La pieza de la abuela era, en ese tiempo, un espacio bastante común dentro de los hogares chilenos. La de mi bisabuela era oscura, tenía una ventana relativamente pequeña, y una tele prendida 24/7 frente a su silla.
Cuando chico uno es rápido para generalizar, así que igual me sorprendí cuando me di cuenta que mi abuela no se iría a vivir con nosotros llegado el momento.
Porque la pieza de la abuela fue desapareciendo de la sociedad chilena, aunque no por completo. Si tomamos datos del Censo a través del tiempo, podemos ver que los hogares de tres generaciones (donde viven los abuelos, papás y nietos) cayeron bastante: de 38.6% en 1982 a 20.9% en 2017 (Herrera Ponce & Fernández, 2025). Revisé los datos del 2024 y ya está en 17,8%.
Difícil saber exactamente por qué pasa esto, lo que sí podemos notar es que la cantidad de Senior Homes (un nombre elegante para no decir hogar de ancianos) que hay en Chile subió bastante: un reporte de Colliers dice que se duplicaron entre 2013 y 2023.
Una parte de mí lo entiende: no me veo recibiendo a mi viejo en mi casa cuando su pensión reguleque no le alcance para mantener su estilo de vida, así que estas residencias parecen ser buena opción, especialmente si hay alguna enfermedad o condición de por medio.
Después veo los precios y se me pasa.
Según un reporte del 2023, un adulto autovalente podía costar entre 1 a 3 millones de pesos al mes. Si necesita ayuda para moverse o tiene algún nivel de dependencia, subía desde 2,5 millones hasta casi 5 al mes. Los precios varían según la residencia pero también según las necesidades de la persona, y de hecho hay pocos datos públicos. Hay que cotizar.
Yo hice una cotización el 2022. Me contestaron rápido y con harta información: “La categoría del futuro residente está dada según el grado de apoyo físico que requiera y eso es lo que determinará el valor del servicio, después de ser evaluado por nuestra enfermera. Pero de referencia el valor de nuestras habitaciones individuales de 24 mt2 es de UF 72, de 26 mt2 es de UF 75 y habitaciones de 36 mts2 con valor de UF 80.”
El negocio parece que anda bien: según el DF en 2015 la superficie construida de residencias no superaba los 130.000 m², y a fines de 2024 ya estaba por sobre los 220.000 m². O sea que crecieron casi el doble.
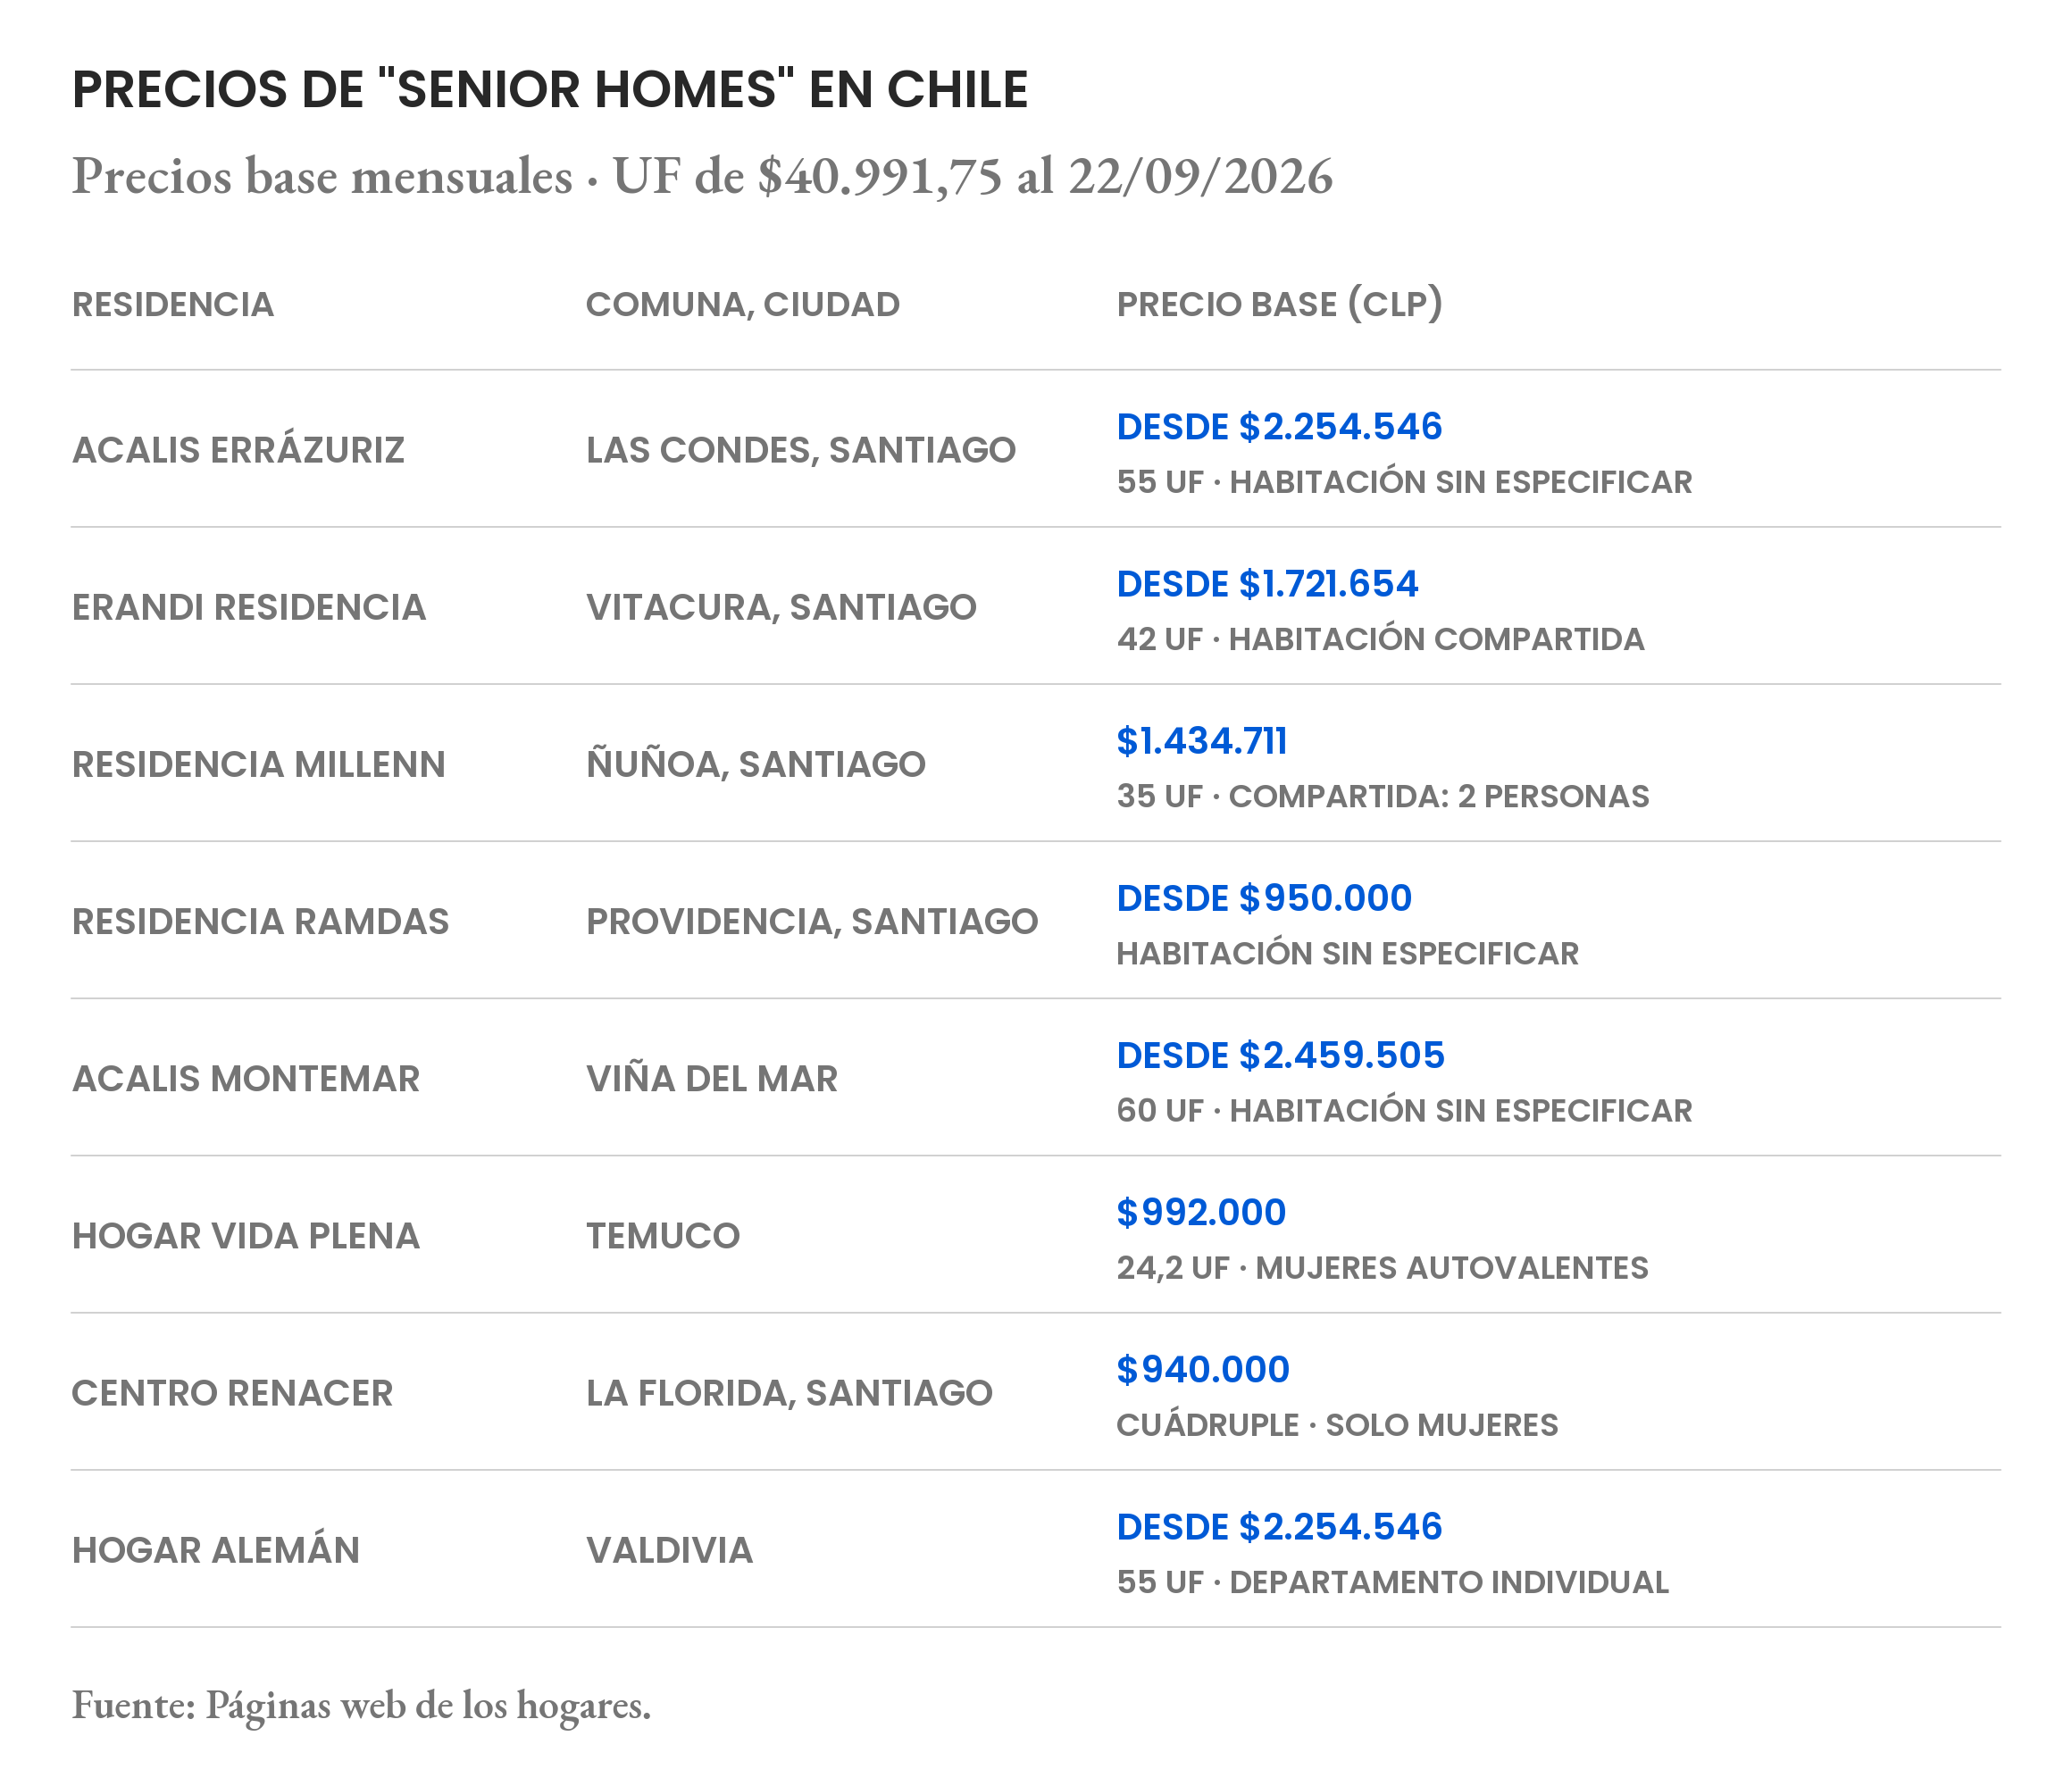
Lo bueno de las residencias es que te deja claro cuál es el costo mensual de mantener a tu papá o mamá. Pero tal vez él o ella no quiere vivir ahí porque prefiere mantener su privacidad, seguir viviendo en su casa de toda la vida, o alguna otra razón. Pero en caso de que sea la única opción o ves que sí acepten vivir en una residencia y tienes los medios para pagarla, hicimos una tabla con los costos de distintas residencias en todo Chile, para que te hagas una idea (y te dejamos el detalle de los datos acá).
Pero ¿qué hago si por alguna razón tengo que ayudar a mantener a mis papás y las Suites no son opción?
Primero, calma: como diría Mick Jagger, el tiempo está de tu lado (aunque él, a sus bien mantenidos 83 años, dudo que necesite ayuda de sus hijos para pagar el arriendo).
¿Cómo calculo cuánto necesitarán mis papás?
La pista de que este es un cálculo difícil te la dan las mismas Senior Homes: todo depende de qué necesiten tus papás.
Lo primero es entender de cuánto estamos hablando: cuánta plata van a necesitar tus papás en su retiro. ¿Y si tus viejos van a tener una buena pensión porque ahorraron en APV y fueron mateos? Igual es un ejercicio valioso, nunca se sabe.
Un camino relativamente sencillo es tomar los gastos actuales y proyectarlos desde la edad a la que consideres que el retiro va a empezar. La idea es saber cuánto costará mantener su estilo de vida, considerando que se pueden hacer ajustes en varias cosas y también que los gastos pueden subir en áreas como la salud.
En esos costos, según el CIPEM (Conocimiento e Investigación en Personas Mayores, una iniciativa de la Facultad de Gobierno de la Universidad del Desarrollo y Caja Los Héroes), durante 2022 una persona mayor gastaba aproximadamente 71.000 pesos mensuales en salud. Eso considerando la inflación de hoy es aprox. 90 mil pesos.
Y si agregamos la necesidad de cuidadores, en caso de que las personas no estén en un senior home, este es un estimado de proveedores que se pueden encontrar en internet.
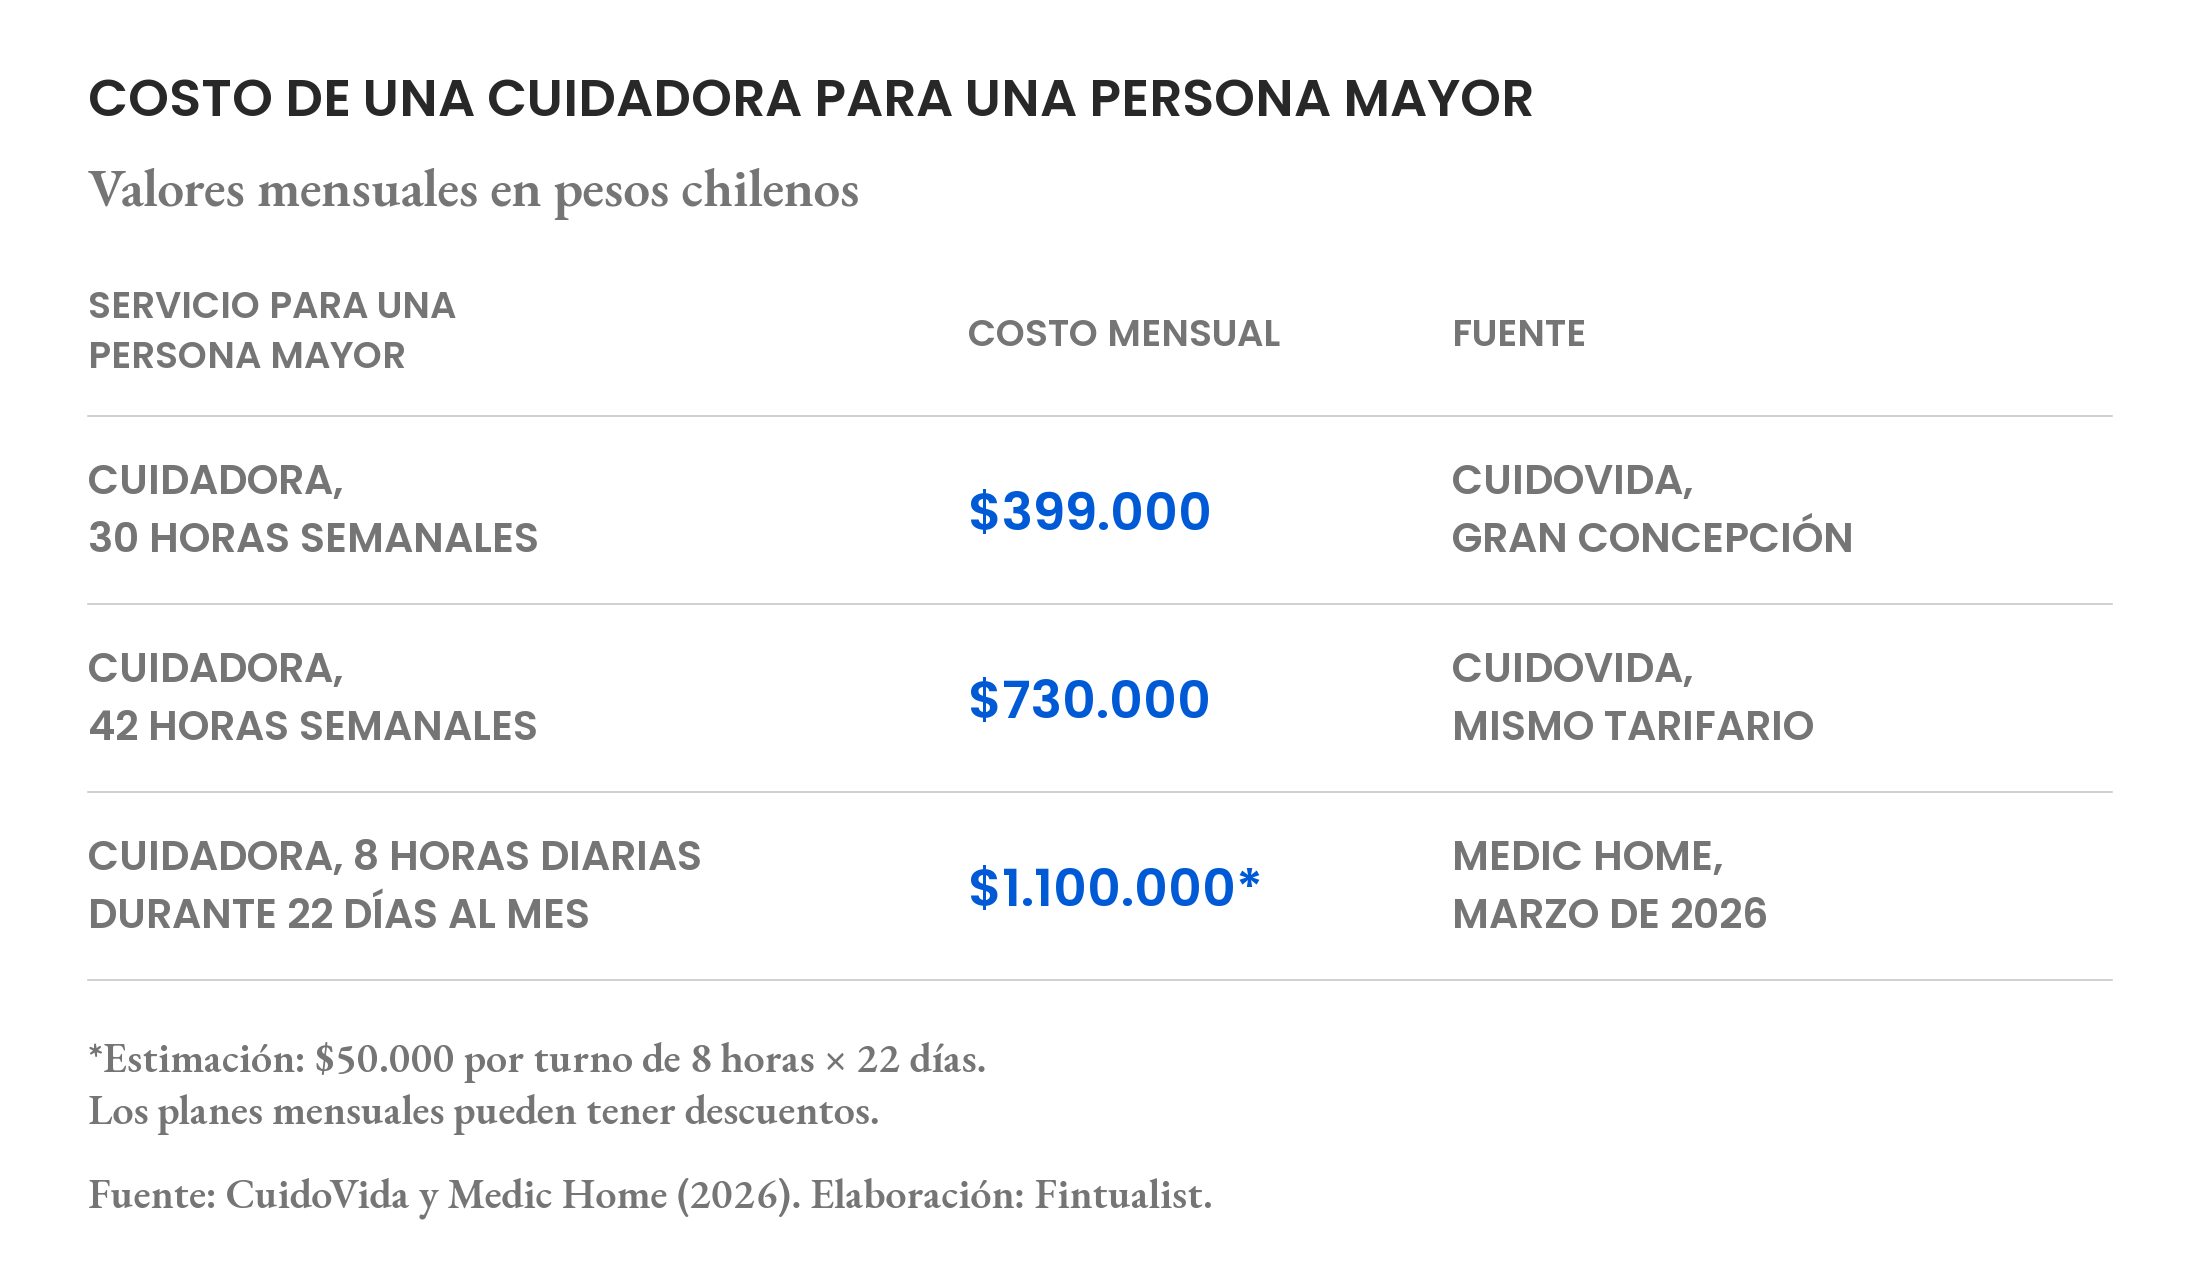
¿Entonces, cuánto necesito en total? Hicimos en Google Sheets una calculadora muy simple que incluye todos estos parámetros que puedes ir llenando según los datos que tengas. No es perfecta y trae datos de referencia pero te va a dar una idea.
Para usar la calculadora, haz click aquí y crea una copia en tu navegador. Si no tienes Google Drive, además de cuestionarte el por qué, puedes descargarla aquí.
Nosotros ingresamos datos de ejemplo y nos dio que mensualmente hay que aportar mínimo unos 950.000 pesos para mantener a uno de los papás en un senior home considerando también gastos en salud.
Pero ojo, también es bueno considerar si tienen algún capital ahorrado. Luego pensemos si pueden seguir ahorrando post-retiro: porque seamos honestos, cada vez nos retiramos más viejos y mucha gente sigue trabajando post-jubilación.
Finalmente, considerar su jubilación, por chica que sea (aquí tal vez se te prende la ampolleta y te pones a averiguar si puede aplicar a una PGU).
Aquí abajo te dejamos la tasa de reemplazo proyectada por grupo de sueldo, esto es, qué porcentaje de tu sueldo cubrirá su pensión.
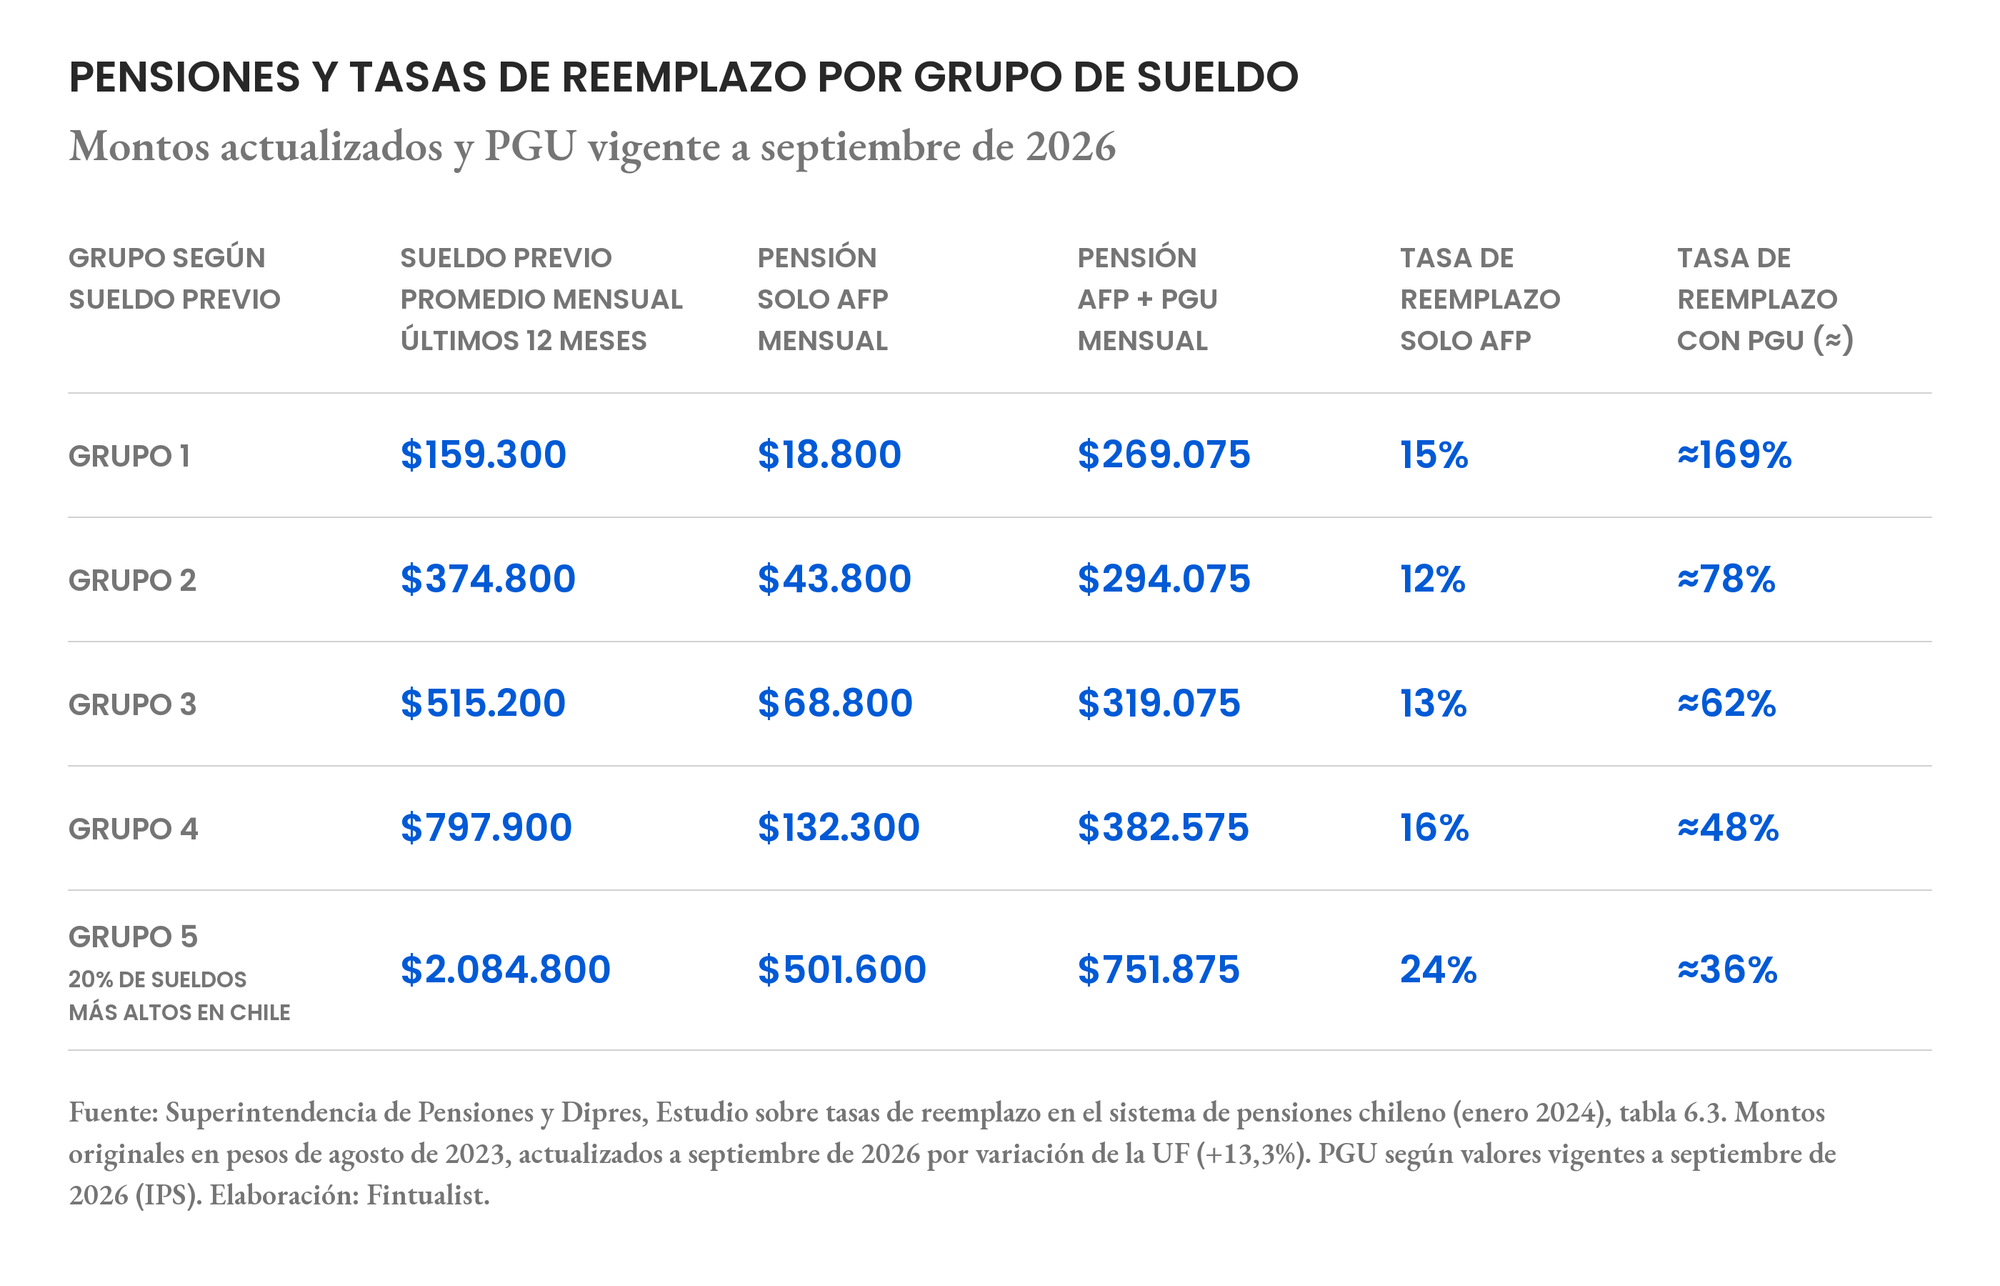
El estudio toma a todos los pensionados por vejez entre 2015 y 2022 vivos a diciembre de 2022 y los divide en 5 grupos según su sueldo promedio de sus últimos 12 meses. Nosotros actualizamos esos montos a la fecha de hoy para hacernos una idea de cuánto recibiría hoy cada grupo al mes después de jubilados, sin considerar otros ahorros o APV.
Creo que mi intuición con las Senior Homes andaba bien: parece casi imposible costearla solo con una pensión.
Pero como siempre, hay algunos hacks: hacer ahorros grupales entre hermanos (en Fintual existe la opción de crear una inversión grupal) o si ves que tus papás tienen poco o nada de ahorros, tal vez están a tiempo de invertir lo mínimo necesario en la AFP para poder aprovechar los beneficios del Estado con un APV-A (algo que cada vez hace más gente según nuestros números). Lo mejor es que esto se puede hacer aunque ya se hayan jubilado, y se puede convertir en una segunda jubilación.
Si, como yo, sientes que ya llegaste tarde a pensar en esto (mi papá de hecho está jubilado hace un año), más vale tarde que nunca: con la esperanza de vida promedio que tenemos en Chile seguro le quedarán varios años por delante (y se lo ve cada día más sano). Así que más vale ponerse a invertir lo antes posible.
Lo que parece evidente es que son cada vez menos los que están dispuestos a recibir a sus papás en sus casas, y eso genera un mercado de residencias que no para de crecer. Suena extraño, porque en las conversaciones cotidianas parecería que irse a un Senior Home es sinónimo de admitir la derrota, de dejar todo en manos de terceros y volverte, de una vez y para siempre, viejo.
De todas formas, estos temas son muy del caso a caso: depende de cuántos hijos tiene cada familia y cuántos pueden aportar, si hay hermanos u otros familiares que también están en situación de sumar, si la familia tiene otro tipo de recursos, o incluso si alguno de los hijos quiere recibir a los papás en su casa, a la antigua.
Felices de leer sus propias historias en cartas@fintual.com y que nos cuenten qué métodos están utilizando para resolver este problema.