El jueves se publicó la inflación de septiembre, subió a 3.45% anual, desde 3.26% en agosto, pero el aumento se concentró en el componente no subyacente —especialmente frutas y verduras— y no refleja una reaceleración generalizada.
De hecho, la inflación subyacente se moderó de 3.88% a 3.75% anual y su variación mensual quedó por debajo de su patrón estacional explicada por menor avance en los precios de las mercancías, aunque los servicios siguen elevados en 4,27%.
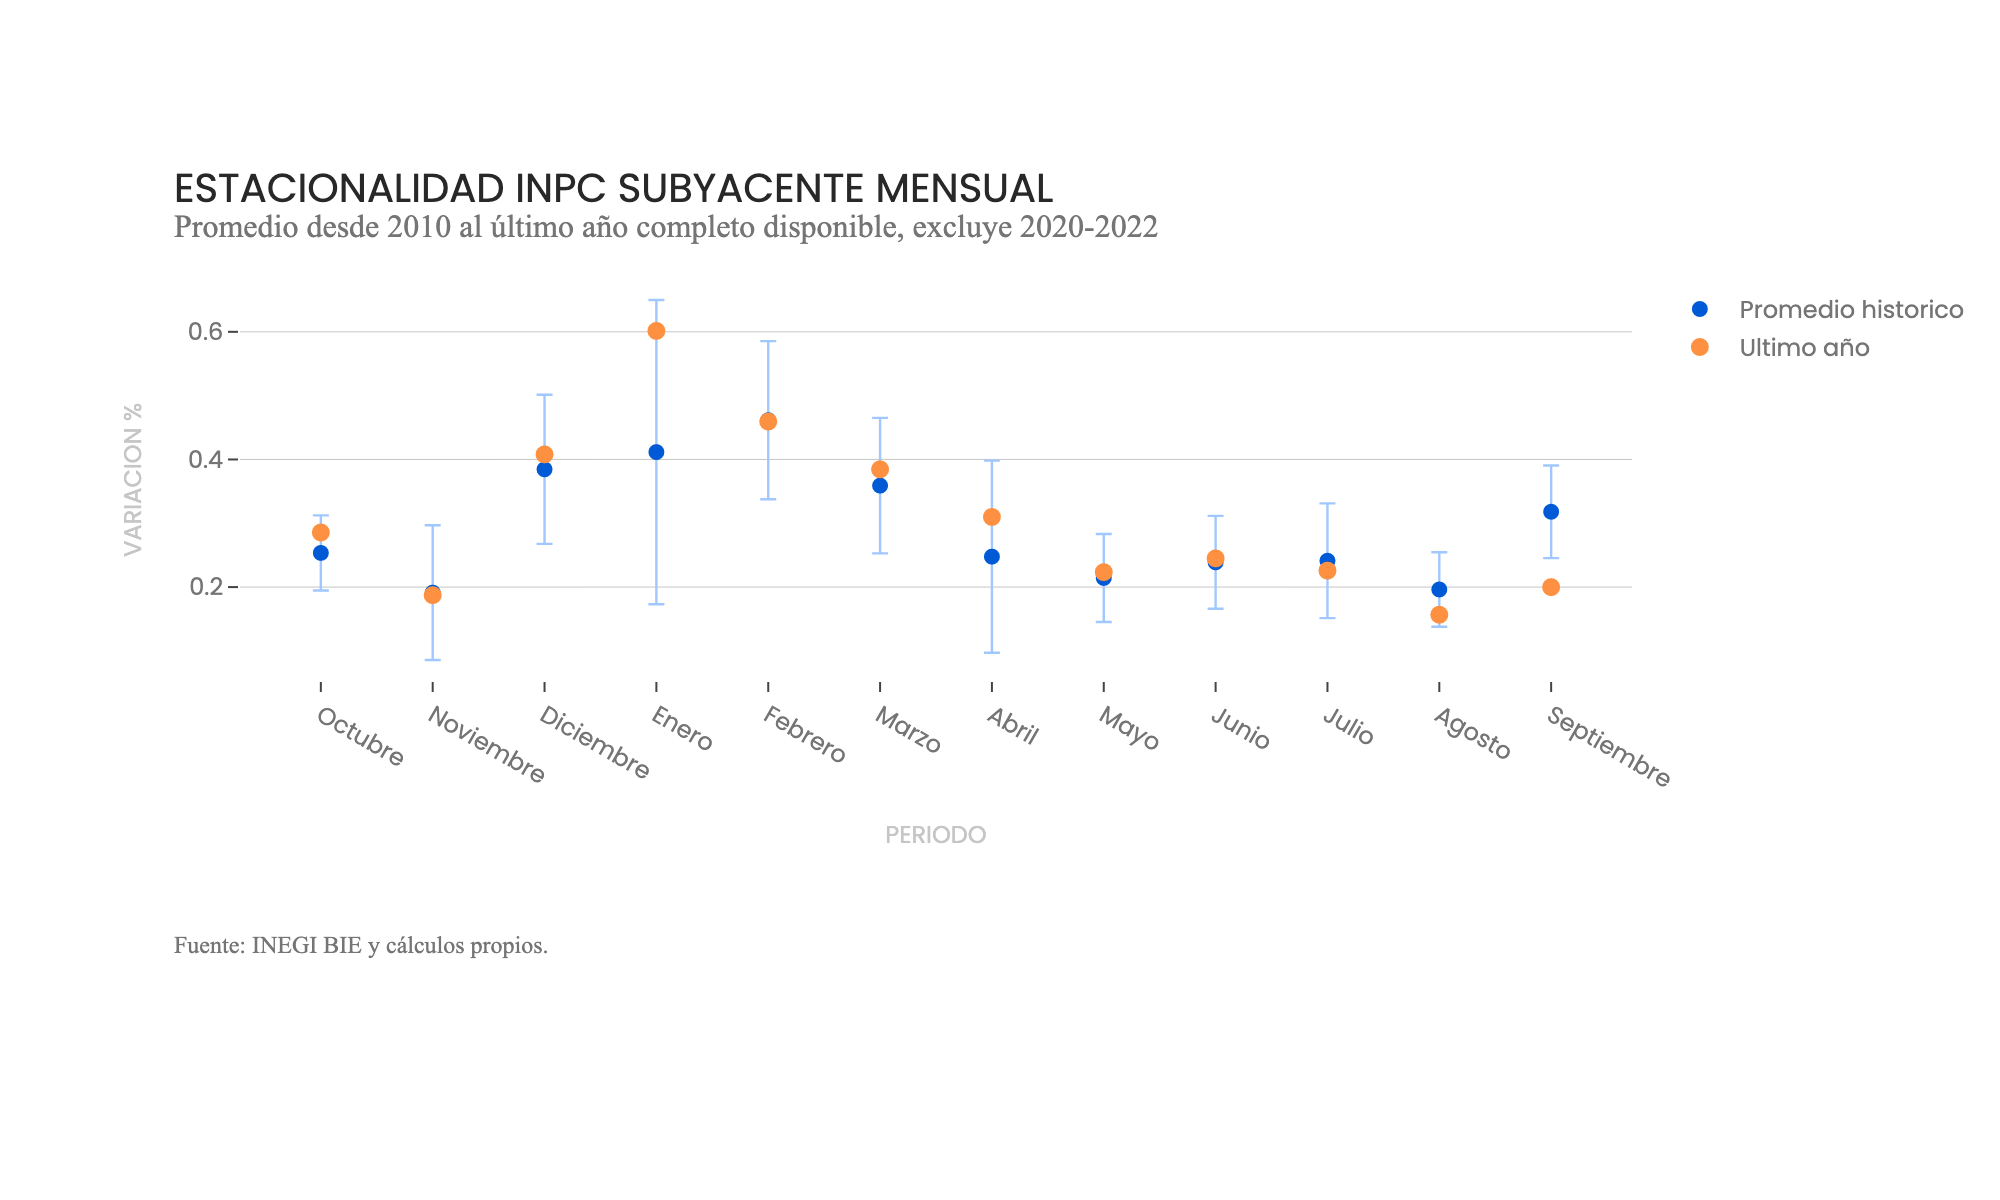
En los próximos meses es esperable un repunte en la inflación general. Esperamos que cierre el año en 4.0%, aunque la subyacente se mantendría alrededor del nivel actual. En suma, fue un dato algo alto por factores volátiles, pero benigno para la tendencia de fondo.
Giro sorpresivo de Banxico
Las minutas de Banxico, publicadas también el jueves, mostraron un giro expansivo (dovish) relevante y sorpresivo frente tanto a las minutas anteriores como al tono más bien hawkish del comunicado.
Aunque la decisión de mantener la tasa en 6.50% fue unánime y se reiteraron los riesgos derivados de la inflación de servicios, la Fed y el menor diferencial de tasas, tres de cinco miembros de la junta abrieron explícitamente la puerta a un recorte si continúa la desinflación y los mercados permanecen ordenados.
Además, Banxico eliminó la guía previa de mantener la tasa “por algún tiempo” y enfatizó que no reaccionará mecánicamente a las alzas de la Fed. La sorpresa fue mayor porque los precios de mercado llegaban a incorporar prácticamente una subida de 25 pb para fin de año y el comunicado parecía validar ese riesgo.
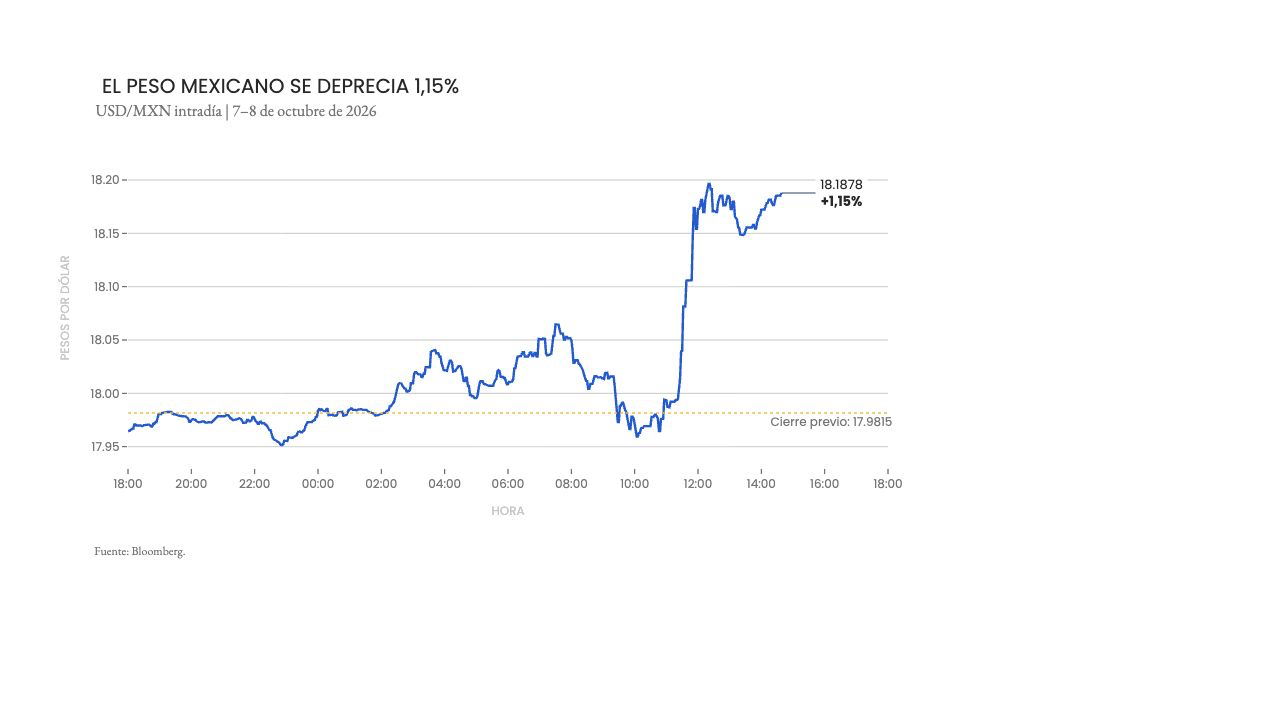
Esa sorpresa se sintió directo en el tipo de cambio: el peso se depreció cerca de 1.4% en la semana, aunque en lo que va del año todavía acumula una apreciación de 2.2% frente al dólar. Octubre viene siendo un mes más débil para la moneda, retrocede casi 1.9%, después de una caída más marcada en septiembre, en un contexto donde el mercado está recalibrando el diferencial de tasas con Estados Unidos.
Miembros de la Fed moderaron la lectura hawkish de las minutas
Las minutas de la reunión de septiembre, publicadas este miércoles, mostraron que los 19 funcionarios respaldaron por unanimidad el alza de 25 puntos base que llevó la tasa a un rango de 3.75%-4%. La mayoría considera probable otra subida antes de que termine el año para contener la inflación. El mercado tomó nota: los rendimientos de los bonos del Tesoro a 10 años superaron 5.30% y los futuros sobre el S&P 500 cayeron 0.5% tras el cierre en récord del martes, con el Nasdaq 100 retrocediendo cerca de 0.9% en la apertura. A esto se sumó una escalada de ataques en el Estrecho de Ormuz que empujó al Brent sobre los US$101 por barril, revirtiendo parte del alivio que habían traído señales de normalización en días previos.
Declaraciones posteriores de dos funcionarios de la Fed moderaron la lectura más dura de las minutas: la probabilidad de un alza en la reunión del 27 y 28 de octubre bajó a cerca de 20%, desde un 70% que llegó a manejarse justo después de la decisión de septiembre.
El costo de esa incertidumbre ya se siente en el crédito: la tasa hipotecaria a 30 años en Estados Unidos subió a 7.49%, la más alta desde noviembre de 2023, tras siete semanas consecutivas de alzas.
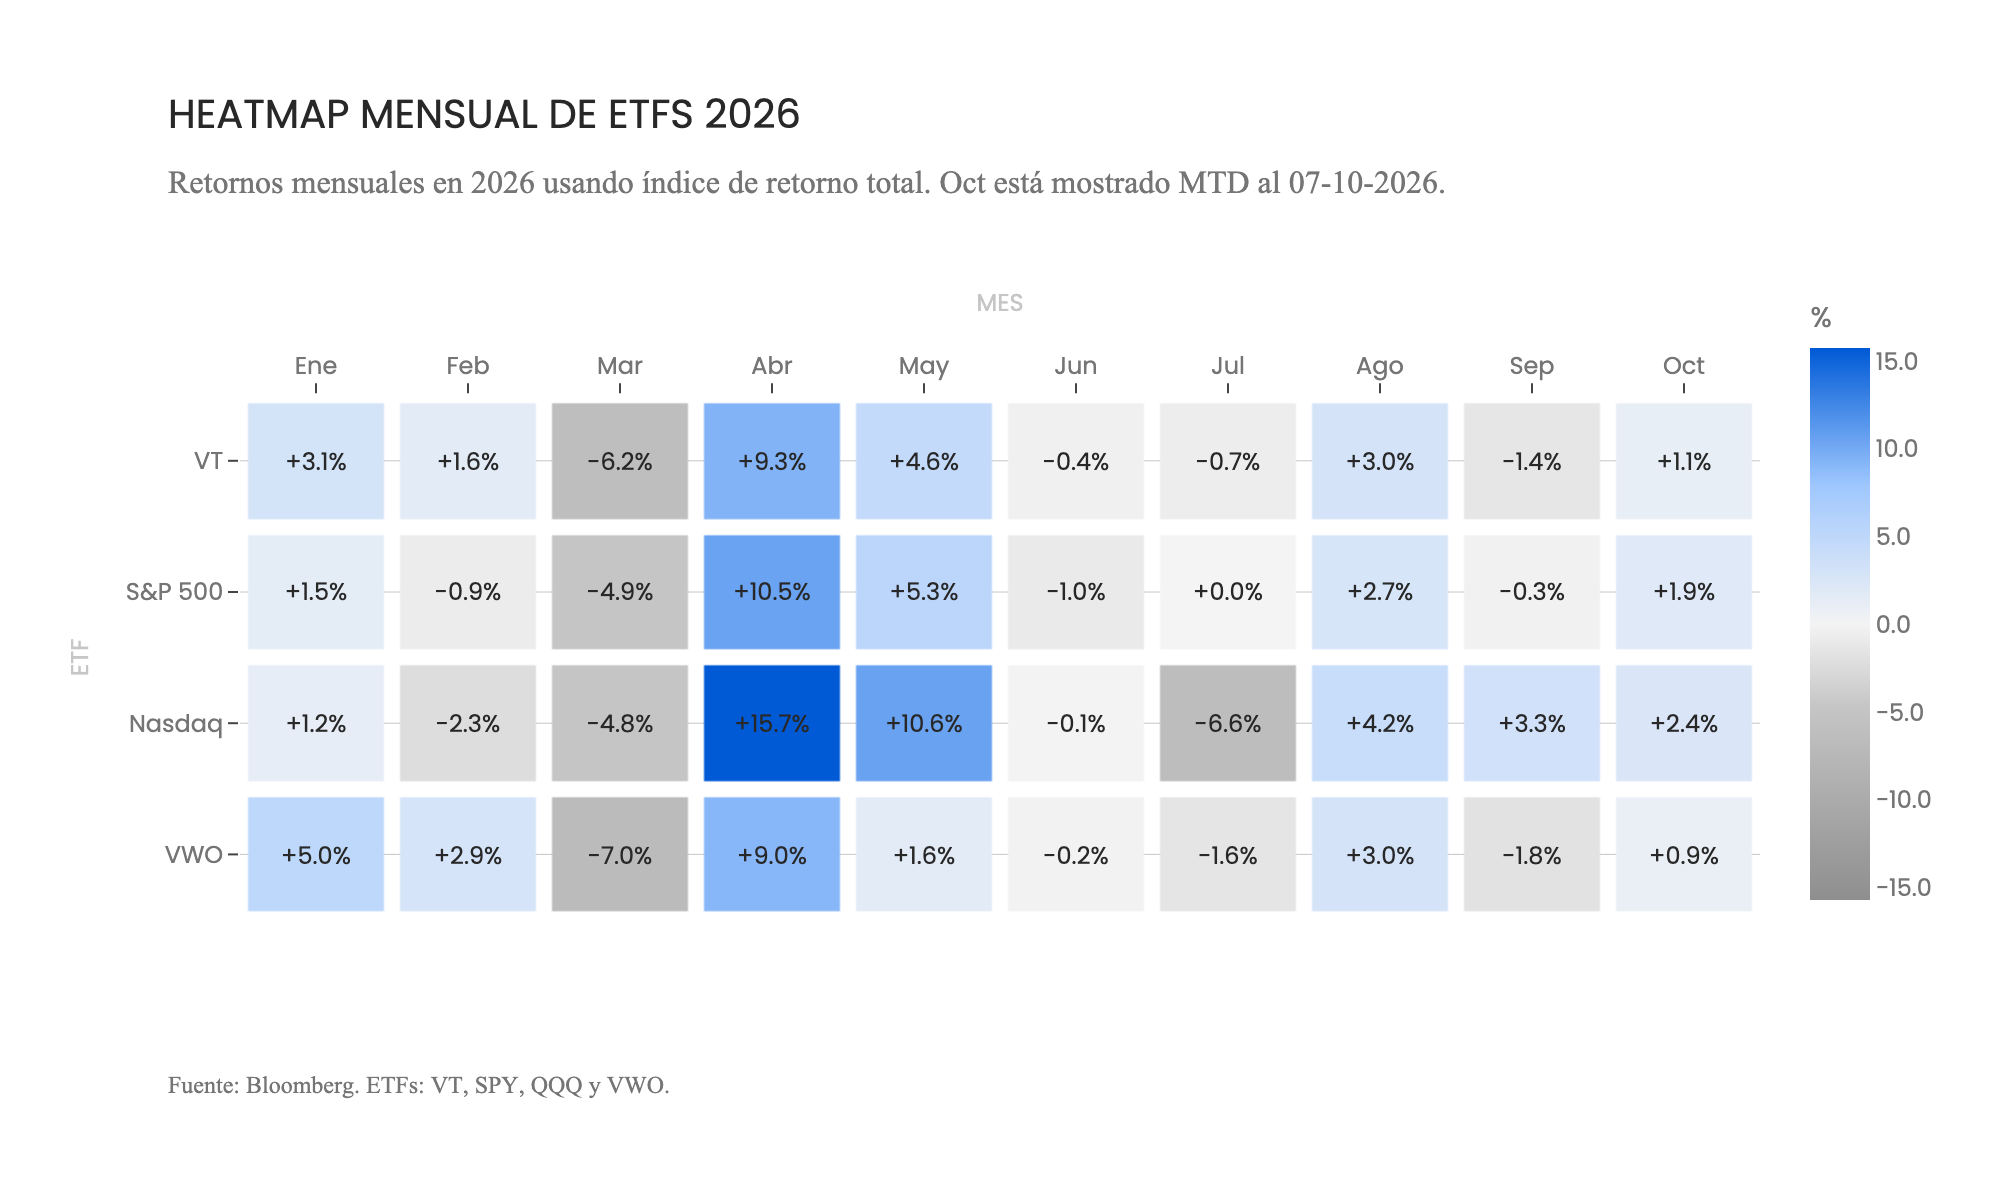
Las acciones estadounidenses se mantienen cerca de máximos históricos. El S&P 500 vuelve a acercarse a sus récords conforme arranca la temporada de reportes corporativos, con expectativas de un crecimiento de utilidades cercano a 25% interanual para el tercer trimestre.
😌 Los mercados se mueven mucho. No seas como los mercados