No todos son, ni tienen por qué, ser expertos en inversiones. Sin embargo, a todos les sirve invertir sus ahorros. Es una de las razones de por qué existe Fintual: que todos puedan invertir bien y de manera simple su plata.
Por eso nacieron los fondos mutuos, para encapsular toda la complejidad de la gestión de una cartera de inversiones, en un producto sencillo, gestionado por un equipo profesional y que a través de economías de escala permite ofrecer bajas comisiones.
En esta búsqueda constante de mejorar los fondos, hemos ido paulatinamente incorporando nuevos tipos de instrumentos financieros: desde bonos corporativos hasta activos alternativos, y desde hace algunas semanas, los fondos empezaron a invertir en una nueva gama de instrumentos: contratos derivados, en particular, forwards y futuros.
Escena icónica de Malcolm in the Middle (2000) donde el padre de la familia (Hal) juega básquetbol contra sus 3 hijos (Dewey el menor de ellos). En el partido, los hermanos forman una especie de torre/barrera y Dewey queda arriba, haciendo que Hal ya no pueda competir físicamente con ellos. Justo antes de ejecutar la jugada, Dewey le suelta: “The future is now, old man.”
Aquí te contamos qué son estos instrumentos y por qué los agregamos a las carteras.
Qué es un derivado
Un derivado es un contrato financiero cuyo valor depende de un activo o variable de referencia “en el futuro”, llamado activo subyacente. Este subyacente puede tratarse, por ejemplo, de una acción, un índice bursátil, una moneda o una tasa de interés.
Por ejemplo, una persona puede entrar a un contrato derivado donde se compromete a comprarle a un banco US $100.000 en 1 año más a 1.000 pesos. Si al término del contrato el dólar está sobre los 1.000 pesos, podemos decir que la persona ganó (porque puede vender esos dólares a más de 1.000). En caso de que el dólar a esa fecha esté bajo los 1.000 pesos, el contrato cierra con una pérdida.
Este tipo de contratos se suelen usar principalmente por dos motivos. Por un lado, se pueden usar con fines de inversión, es decir, utilizarlos porque algún actor tiene una visión positiva o negativa sobre algún activo (como el ejemplo anterior). Por otro lado, muchas veces estos contratos se usan con fines de gestión de riesgos o cobertura. Por ejemplo, una empresa exportadora puede fijar el tipo de cambio en el futuro, y así mitigar su exposición cambiaria. Notar que a diferencia de un activo tradicional, los derivados suelen contar con un riesgo adicional, el de contraparte, esto es, el riesgo de que la contraparte no te pague lo adeudado por el contrato (en el ejemplo anterior, el banco).
Principales tipos de derivados
Existen varios tipos de derivados (de hecho, puedes hacer derivados de derivados, o sea, tantos como tu quieras), pero los principales son:
- Forwards: contratos entre dos partes que acuerdan comprar o vender un activo en una fecha futura a un precio definido. Se negocian fuera de bolsa y permiten adaptar montos y plazos. Pueden contemplar la entrega del activo o liquidarse mediante el pago de diferencias.
- Futuros: contratos estandarizados que se transan en bolsa y cuentan con una cámara de compensación que gestiona el riesgo de incumplimiento. Exigen garantías y sus ganancias y pérdidas se liquidan diariamente.
- Opciones: otorgan a su comprador el derecho a comprar o vender un activo a un precio determinado, en los plazos establecidos por el contrato. Por ese derecho se paga una prima. El vendedor asume la obligación correspondiente si la opción se ejerce.
- Swaps: contratos para intercambiar flujos de pagos según reglas acordadas. Un ejemplo es el intercambio de pagos calculados a tasa fija por pagos a tasa variable.
Activos cash y posiciones sintéticas
Para tomar posición en un activo tradicional, como acciones o ETFs, un inversionista necesita liquidez o caja para comprarlos. Por eso a estos activos se les conoce como activos cash.
A diferencia de los activos cash, una característica interesante de la mayoría de los derivados es que un inversionista no necesita plata para comprarlos, si no que sólo debe pagar la diferencia que debe al vencimiento en caso de tener una pérdida. Por ejemplo, si hoy tomo un contrato que me permite comprar dólares a $900 dentro de tres meses y, llegado ese momento, el dólar vale $850, no necesito desembolsar los $900 para comprar efectivamente el dólar: simplemente pago la diferencia de $50.
Esta característica de los derivados permite construir lo que se conoce como posiciones sintéticas, esto es, replicar una inversión en un activo tradicional por medio de una combinación entre contratos derivados e instrumentos tradicionales. Por ejemplo, si quiero replicar una inversión de $100 en el S&P 500, puedo mantener esos $100 invertidos en un instrumento de renta fija (como un depósito a plazo) y, al mismo tiempo, tomar un contrato futuro que me entregue la rentabilidad del S&P 500 sobre esos mismos $100. De esta forma, obtengo una exposición económica similar a haber comprado directamente $100 del índice, sin tener que usar esos $100 para adquirir las acciones que lo componen.
¿Risky Norris sintético? Cuáles derivados usamos y por qué
En Fintual usamos dos tipos de derivados: futuros de índices accionarios y forwards de moneda. Los incorporamos al diseñar nuestros nuevos fondos 107 LIR, buscando que fueran lo más eficientes posible. Para eso miramos tres cosas en conjunto: la rentabilidad, las comisiones y los impuestos. Al final, lo que importa es cuánto de esa rentabilidad llega al bolsillo de quien invierte.
La idea es replicar sintéticamente la exposición de nuestros fondos tradicionales 108 LIR, como Risky Norris. Es decir, construir una cartera con un comportamiento similar usando una combinación distinta de instrumentos.
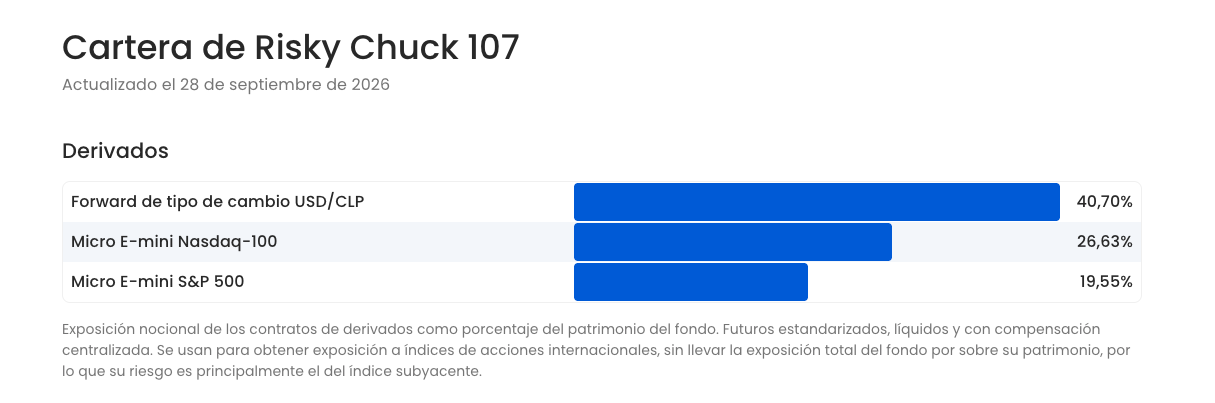
Aquí es donde entran los futuros: nos permiten obtener exposición a los mercados accionarios sin comprar directamente los ETFs que usaríamos para invertir en ellos.
Esto tiene dos ventajas. Primero, evitamos la comisión de administración de esos ETFs, que se cobra dentro del instrumento y se suma a la comisión de nuestro fondo. Segundo, los futuros sobre los índices que usamos no distribuyen dividendos y permiten evitar la retención de impuestos que sí puede afectar a los dividendos de una inversión directa en acciones o ETFs estadounidenses, conocida como withholding tax. Este tratamiento depende del índice y del contrato: no es una exención que aplique a cualquier derivado. Los futuros también tienen costos de transacción y renovación, que consideramos al evaluar la eficiencia de la estrategia.
Como los futuros requieren garantías, pero no desembolsar el valor completo de la exposición, podemos mantener la plata que respalda esa inversión en instrumentos de renta fija, entre ellos bonos del Tesoro de Estados Unidos, o Treasuries. Sus intereses están exentos de esa retención para inversionistas extranjeros cuando se cumplen los requisitos aplicables. Así, combinamos la exposición de los futuros con la rentabilidad de los instrumentos que los respaldan.
Los forwards cumplen otra función: ajustar la exposición cambiaria para aproximarla a la que caracteriza a nuestros fondos tradicionales. Esa exposición, en particular al dólar, puede mejorar el perfil de riesgo y retorno de la cartera: en escenarios de caídas de las bolsas en que el dólar sube frente al peso chileno, la ganancia cambiaria puede amortiguar parte de la caída de las acciones al medir la inversión en pesos.
Como te comentábamos más arriba, este tipo de contratos tiene algunos riesgos adicionales, en especial el de la contraparte. Por eso monitoreamos constantemente estas posiciones y sus riesgos como parte de la gestión de los fondos. Adicionalmente, en Fintual seguimos revisando y optimizando la cartera de derivados de manera continua, buscando oportunidades para reducir costos, mejorar la implementación y mantener la exposición que queremos para cada fondo.
El objetivo sigue siendo el mismo: que puedas invertir en una cartera cada vez más eficiente y con una gestión cuidadosa de sus riesgos.