Una pensión puede marcar la diferencia entre poder pagar el súper o tener que depender de familiares para llegar a fin de mes.
Para una persona mayor que pasó décadas trabajando sin seguridad social, ese ingreso puede darle cierta independencia.
México tiene buenas razones para proteger estas pensiones. Pero un apoyo que ayuda a alguien a cubrir sus gastos básicos cumple una función distinta a la de uno que reemplaza un sueldo. A medida que el país envejece, prometer ambas cosas con cargo al presupuesto público será cada vez más difícil.
Para quienes todavía tienen años de trabajo por delante, este es el momento de construir un ahorro que complemente lo que esperan recibir durante su retiro.
México está envejeciendo más rápido de lo que mucha gente cree
México todavía tiene una población relativamente joven en comparación con muchos otros países de la OCDE.
Eso da tiempo suficiente para prepararse; sin embargo, la ventana de oportunidad se está cerrando rápidamente.
La OCDE proyecta que el número de personas de 65 años o más, en relación con la población en edad de trabajar, crecerá más de tres veces más rápido entre 2025 y 2050 que entre 2000 y 2025.
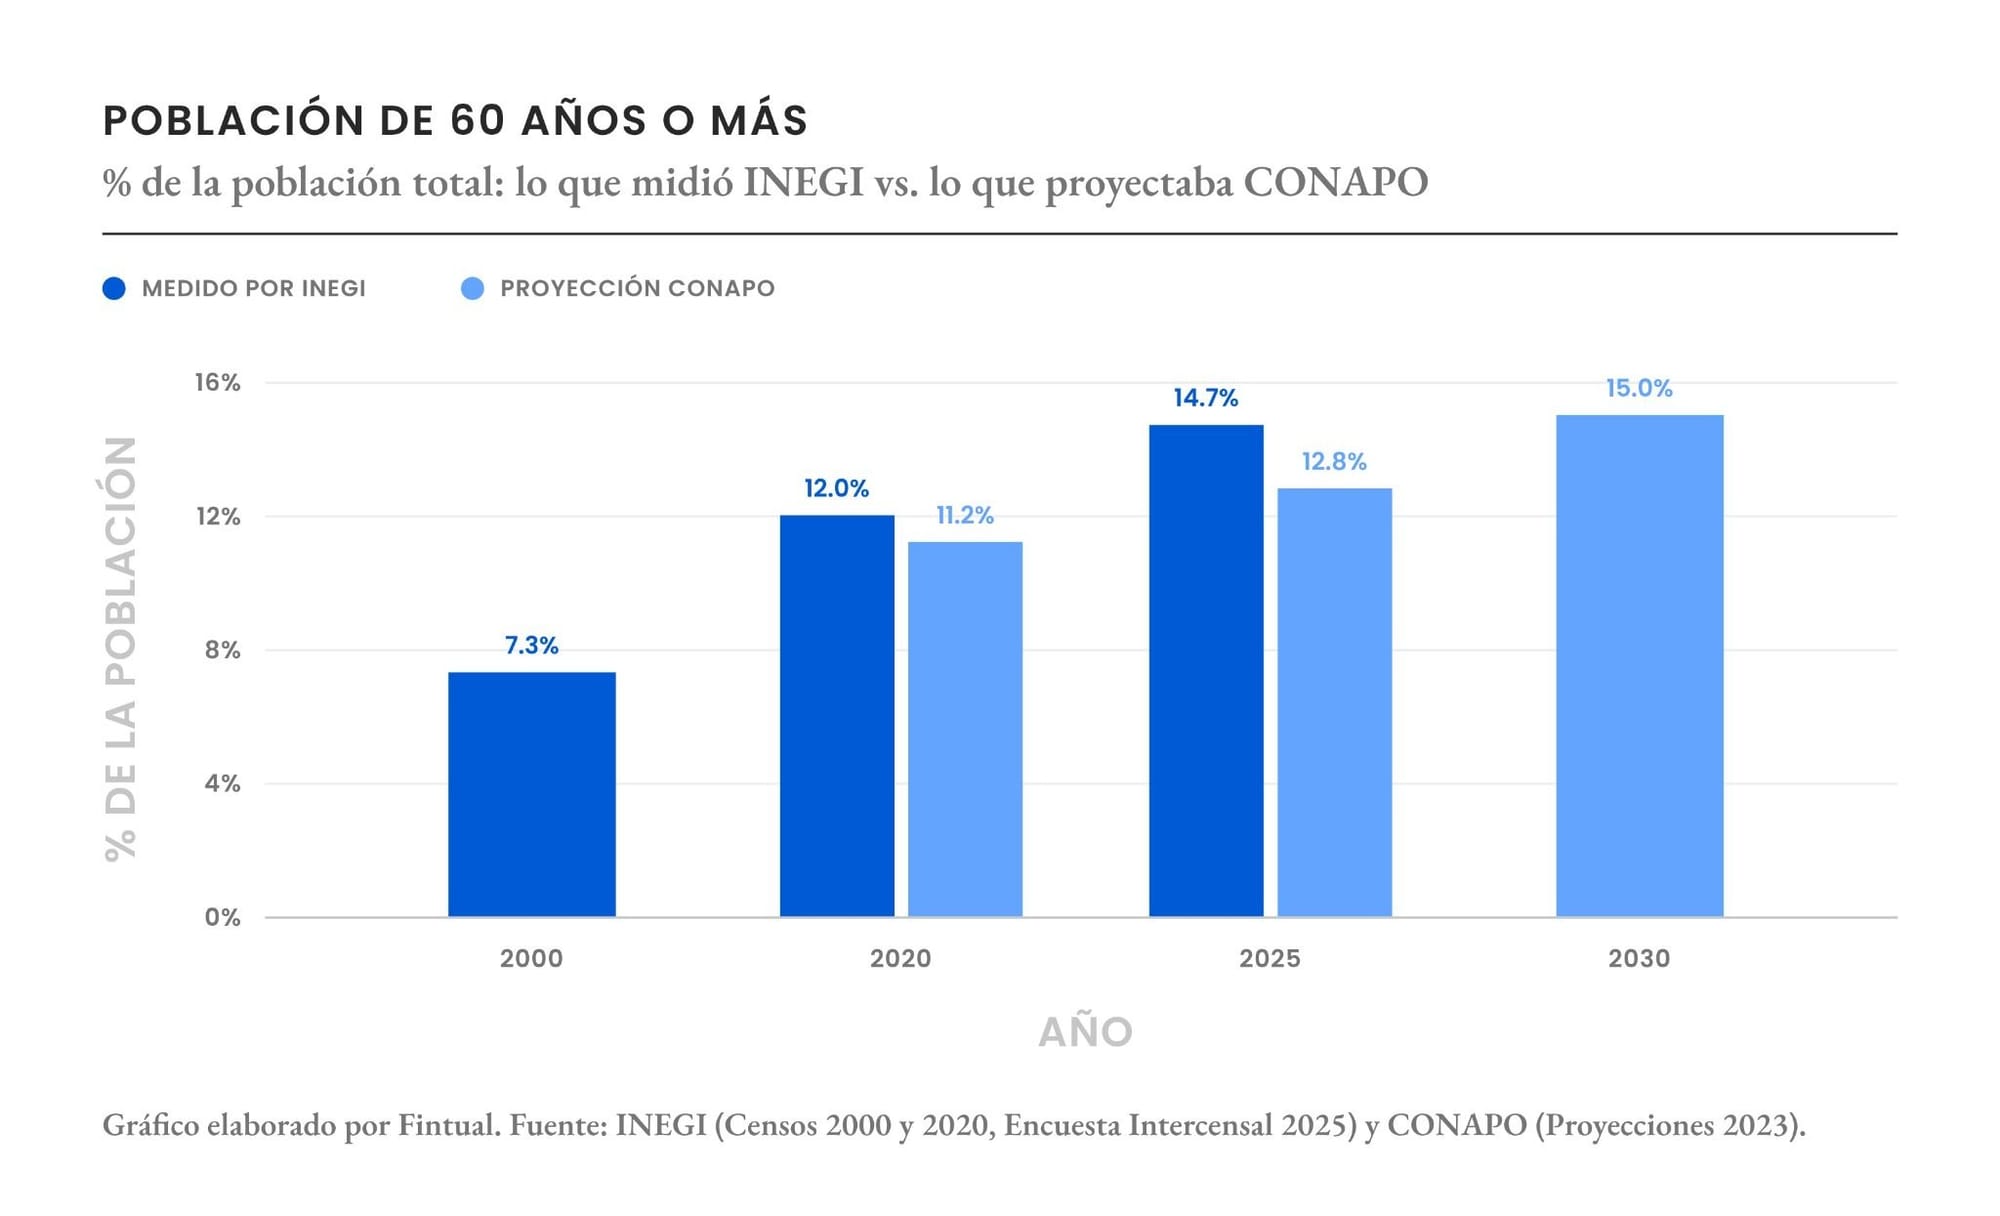
A medida que nuevas generaciones más pequeñas entren al mercado laboral y otras más grandes lleguen al retiro, habrá menos personas en edad de trabajar por cada adulto mayor.
Las personas en edad de trabajar son solo una medida aproximada de quién sostiene el presupuesto público. Algunas estudian, otras buscan empleo y muchas más trabajan en empleos informales (sin seguridad social).
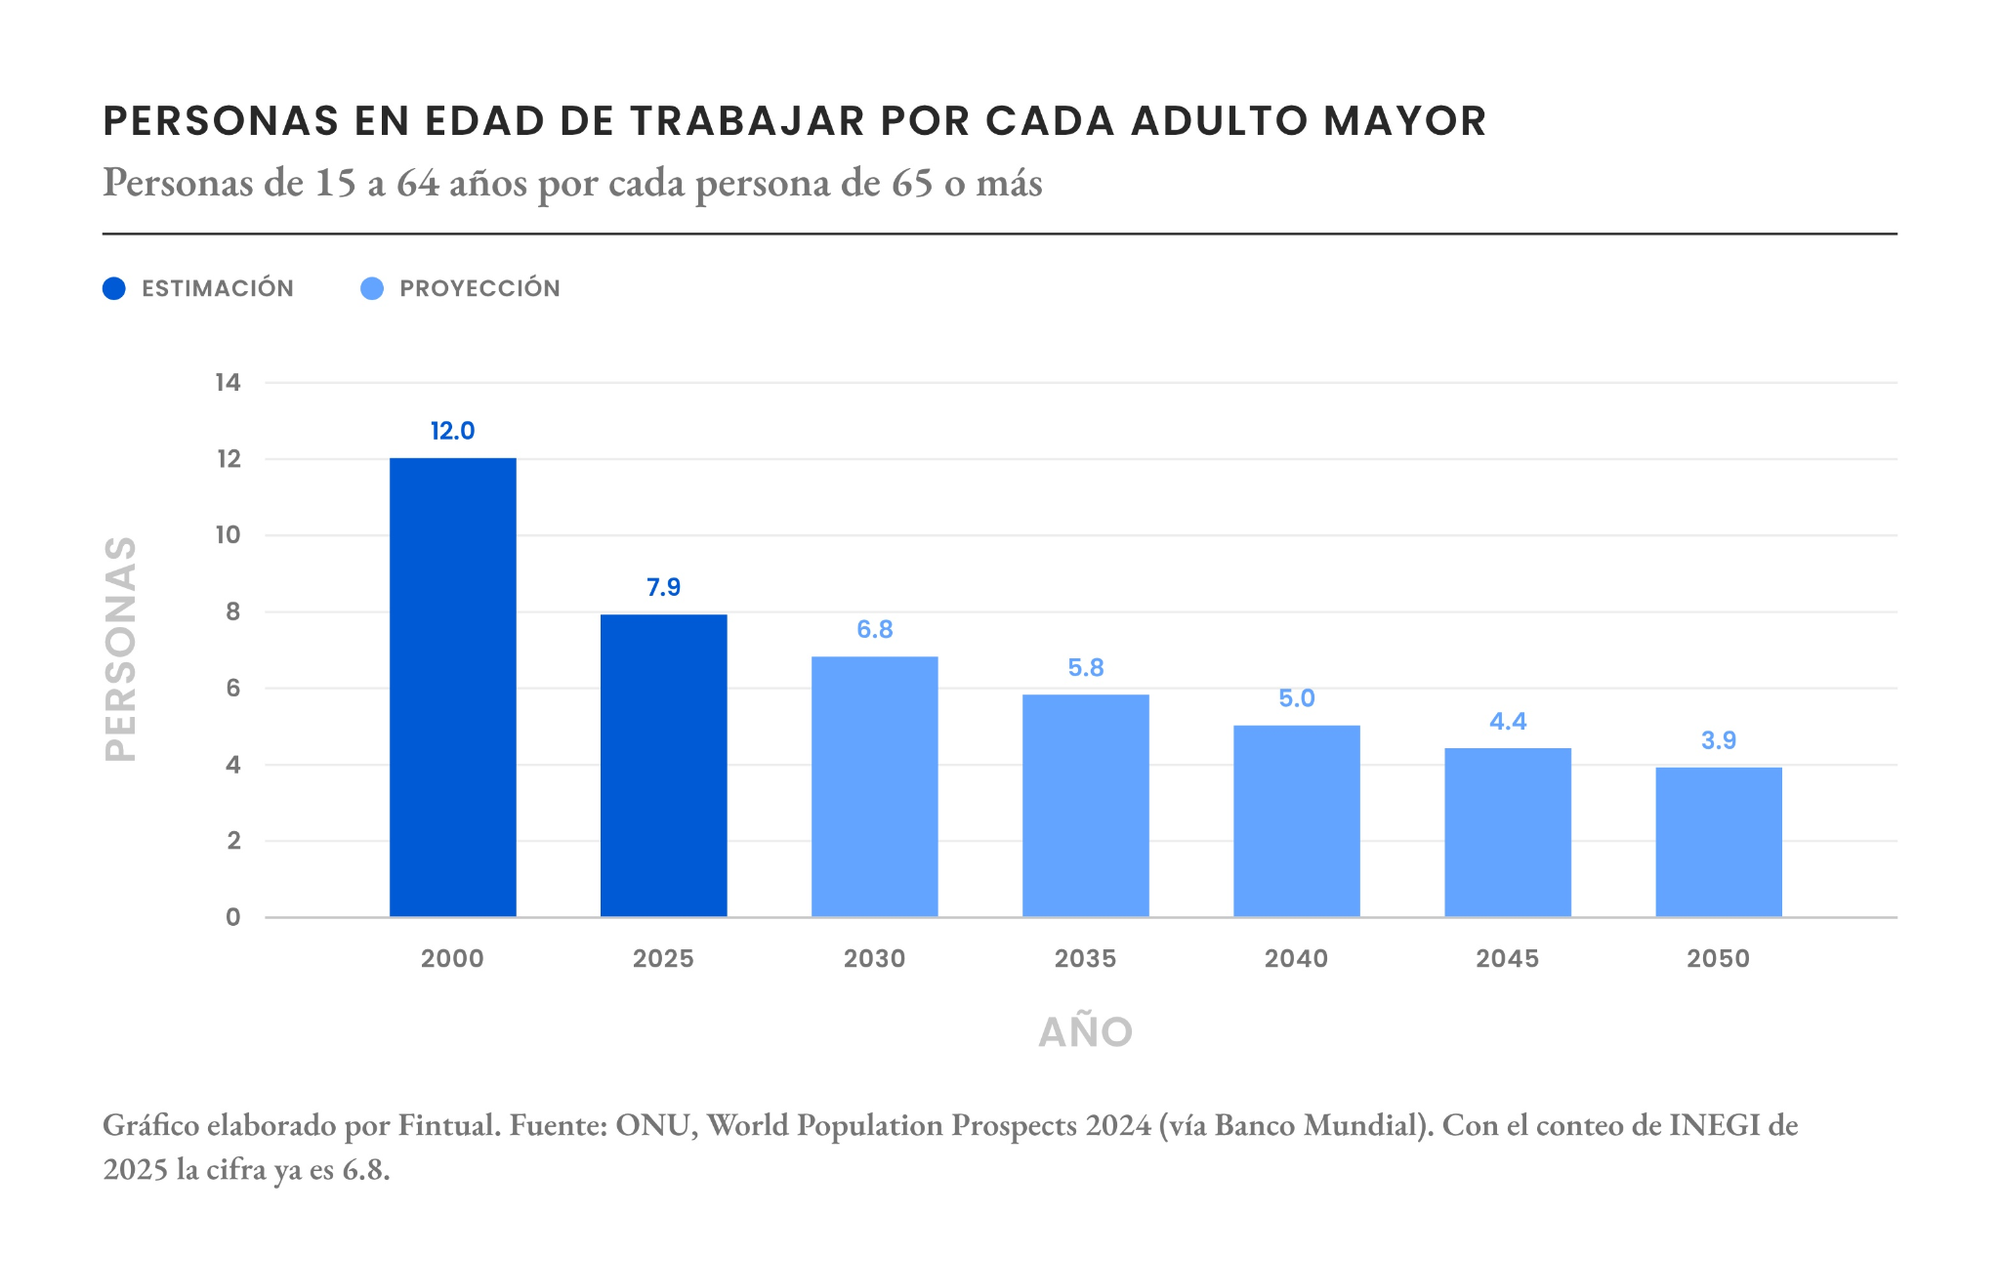
Los adultos mayores también pueden seguir trabajando y pagando impuestos. Aun así, el cambio demográfico importa. Si el número de personas que reciben apoyos crece más rápido que la recaudación disponible para pagarlos, el gobierno tendrá que conseguir más dinero, ajustar los apoyos o hacer espacio en otras partes del presupuesto.
Una mayor productividad, mejores salarios y más empleo formal podrían ayudar. Cuánto ayudarán es difícil de saber con décadas de anticipación.
Una pensión pública debería ser un piso
La Pensión para el Bienestar de las Personas Adultas Mayores la financia el gobierno y no exige un historial de cotizaciones a la seguridad social.
Eso importa en un país donde las personas pueden pasar gran parte de su vida laboral en empleos informales, al frente de un pequeño negocio o cuidando a su familia sin recibir pago. Un apoyo público periódico les da un ingreso propio en la vejez. Su valor es especialmente claro para quienes llegan al retiro con pocos ahorros y poca capacidad de generar más ingresos.
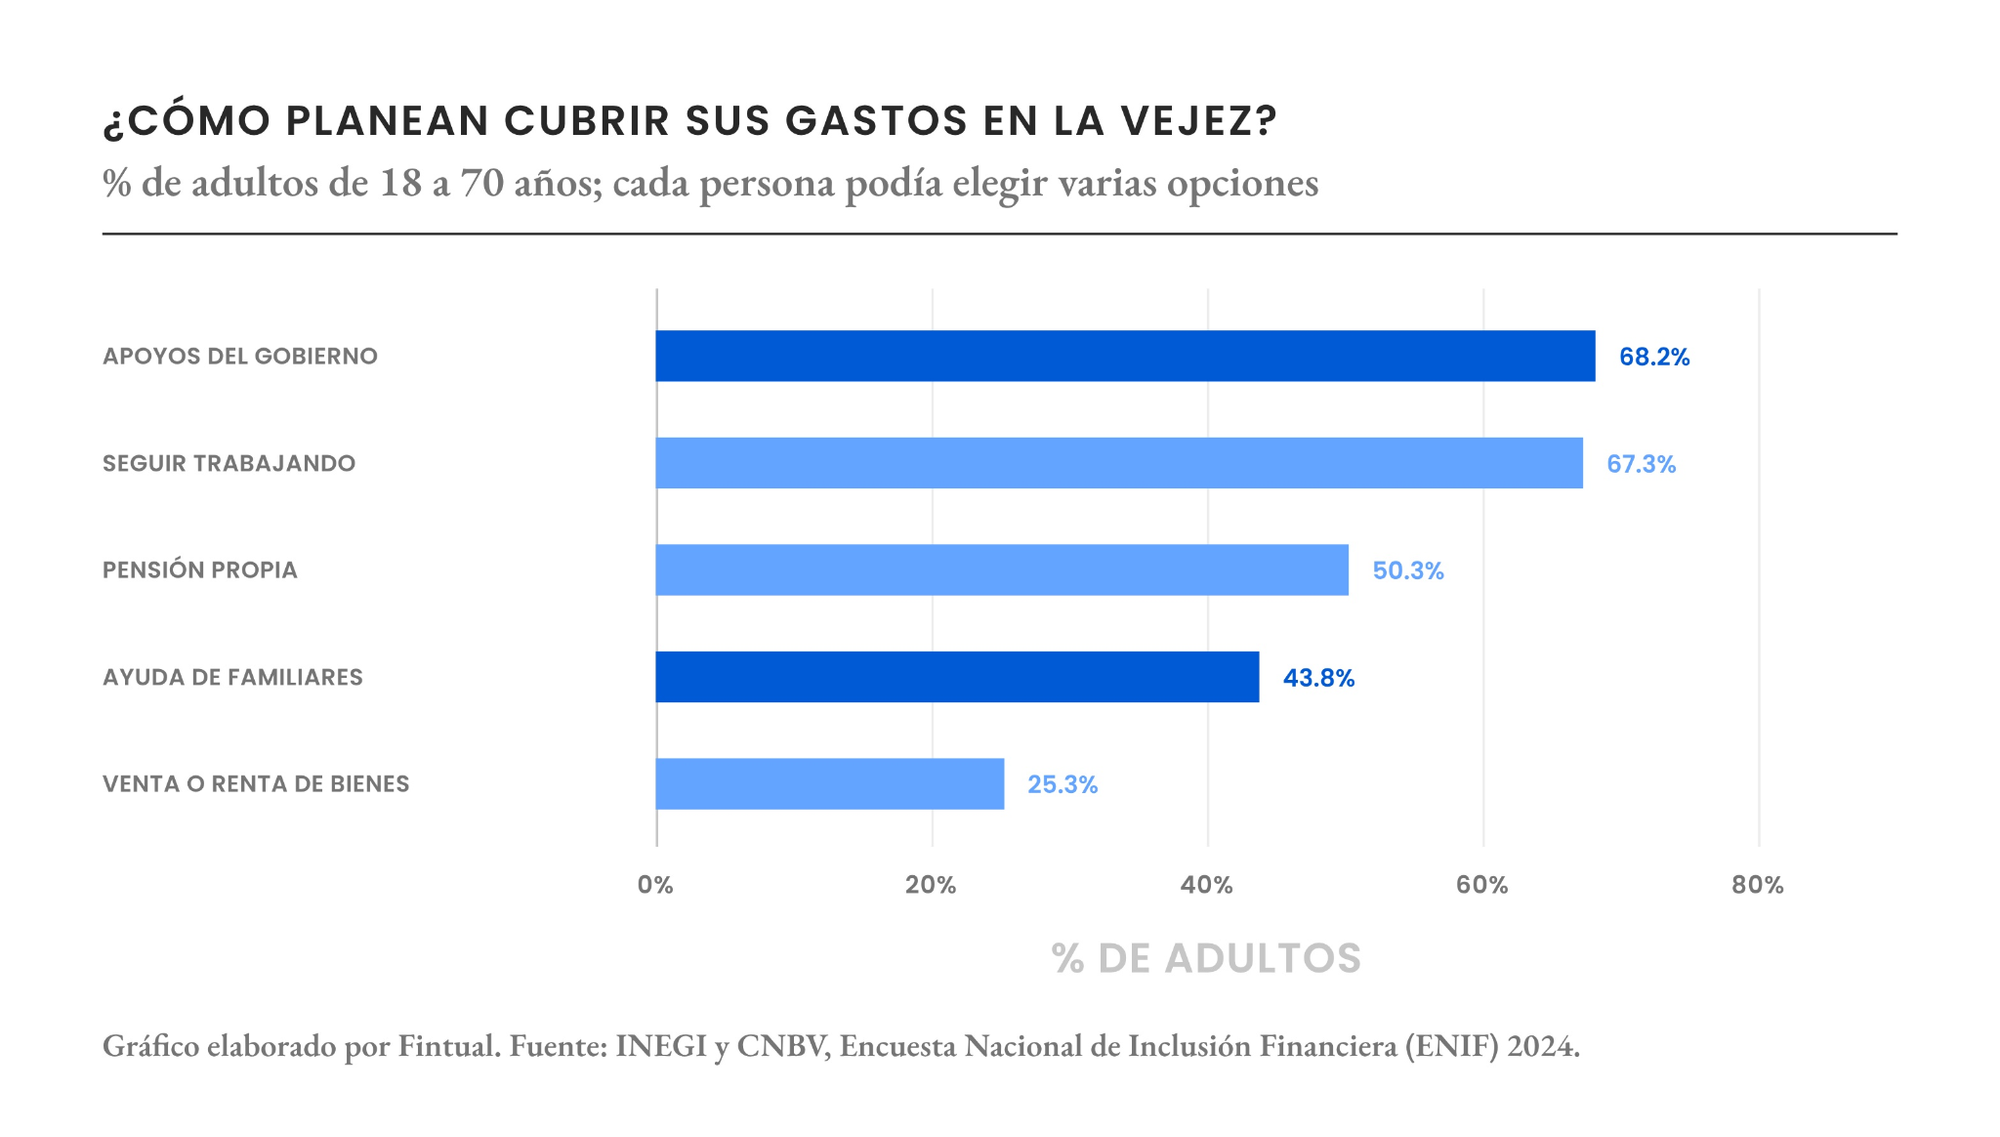
El reto es decidir cuánto puede cubrir razonablemente ese apoyo.
Un pago que ayuda con la comida, los servicios y las medicinas puede mejorar la vida de alguien aunque no alcance para todo su presupuesto mensual. El gasto en vivienda, transporte, los gastos médicos y alimentos se acumulan rápidamente.
Las pensiones públicas ya ocupan una parte creciente de los recursos de México. La OCDE reporta que el gasto en pensiones aumentó 2.4 puntos porcentuales del PIB en siete años, impulsado en gran medida por la expansión de los apoyos no contributivos. A medida que crezca el número de beneficiarios, un pago más generoso por persona podría implicar más impuestos, más deuda o menos dinero para servicios como la salud, que también enfrentarán mayor demanda conforme el país envejezca.
Una pensión pública sostenible debería ayudar a las personas a costear lo esencial, sobre todo a quienes tienen pocos recursos adicionales. Para los hogares que planean su retiro, tiene sentido tratar ese apoyo como una fuente de ingreso básico y calcular por separado cuánto necesitarían para mantener el nivel de vida que quieren.
Las reglas actuales del retiro podrían cambiar
Planear el retiro también implica una pregunta fácil de pasar por alto: ¿cuándo empezará realmente a llegar el ingreso?
Si las personas pasan más años retiradas, una pensión que empieza a la misma edad podría tener que pagarse durante más tiempo.
Los gobiernos futuros podrían responder cambiando la edad de acceso a algunos apoyos, exigiendo historiales de cotización más largos para ciertas pensiones o revisando cómo aumentan los pagos con el tiempo. Son decisiones de política pública posibles. Dependerían del programa, de la ley y de las decisiones de los gobiernos futuros.
Cualquier cambio afectaría a las personas de forma distinta. Alguien con un trabajo de oficina y buena salud quizá pueda trabajar unos años más. Alguien con un trabajo físicamente demandante o que cuida a un familiar puede tener mucho menos margen. Lo mismo pasa con quienes pierden su empleo al final de su vida laboral.
El ahorro personal puede ayudar a cubrir la brecha entre el momento en que alguien deja de recibir un sueldo y el momento en que empiezan los pagos de la pensión. Esa flexibilidad es valiosa incluso si las reglas no cambian.
Lo que pueden hacer hoy los trabajadores
Para la mayoría de los trabajadores asalariados en México, la AFORE es el punto de partida del ahorro para el retiro.
Mantenerte en un empleo formal durante la mayor parte posible de tu vida laboral te ayuda a hacer crecer tu saldo con las aportaciones obligatorias y a acumular las semanas cotizadas que pueden determinar si tienes derecho a una pensión vitalicia.
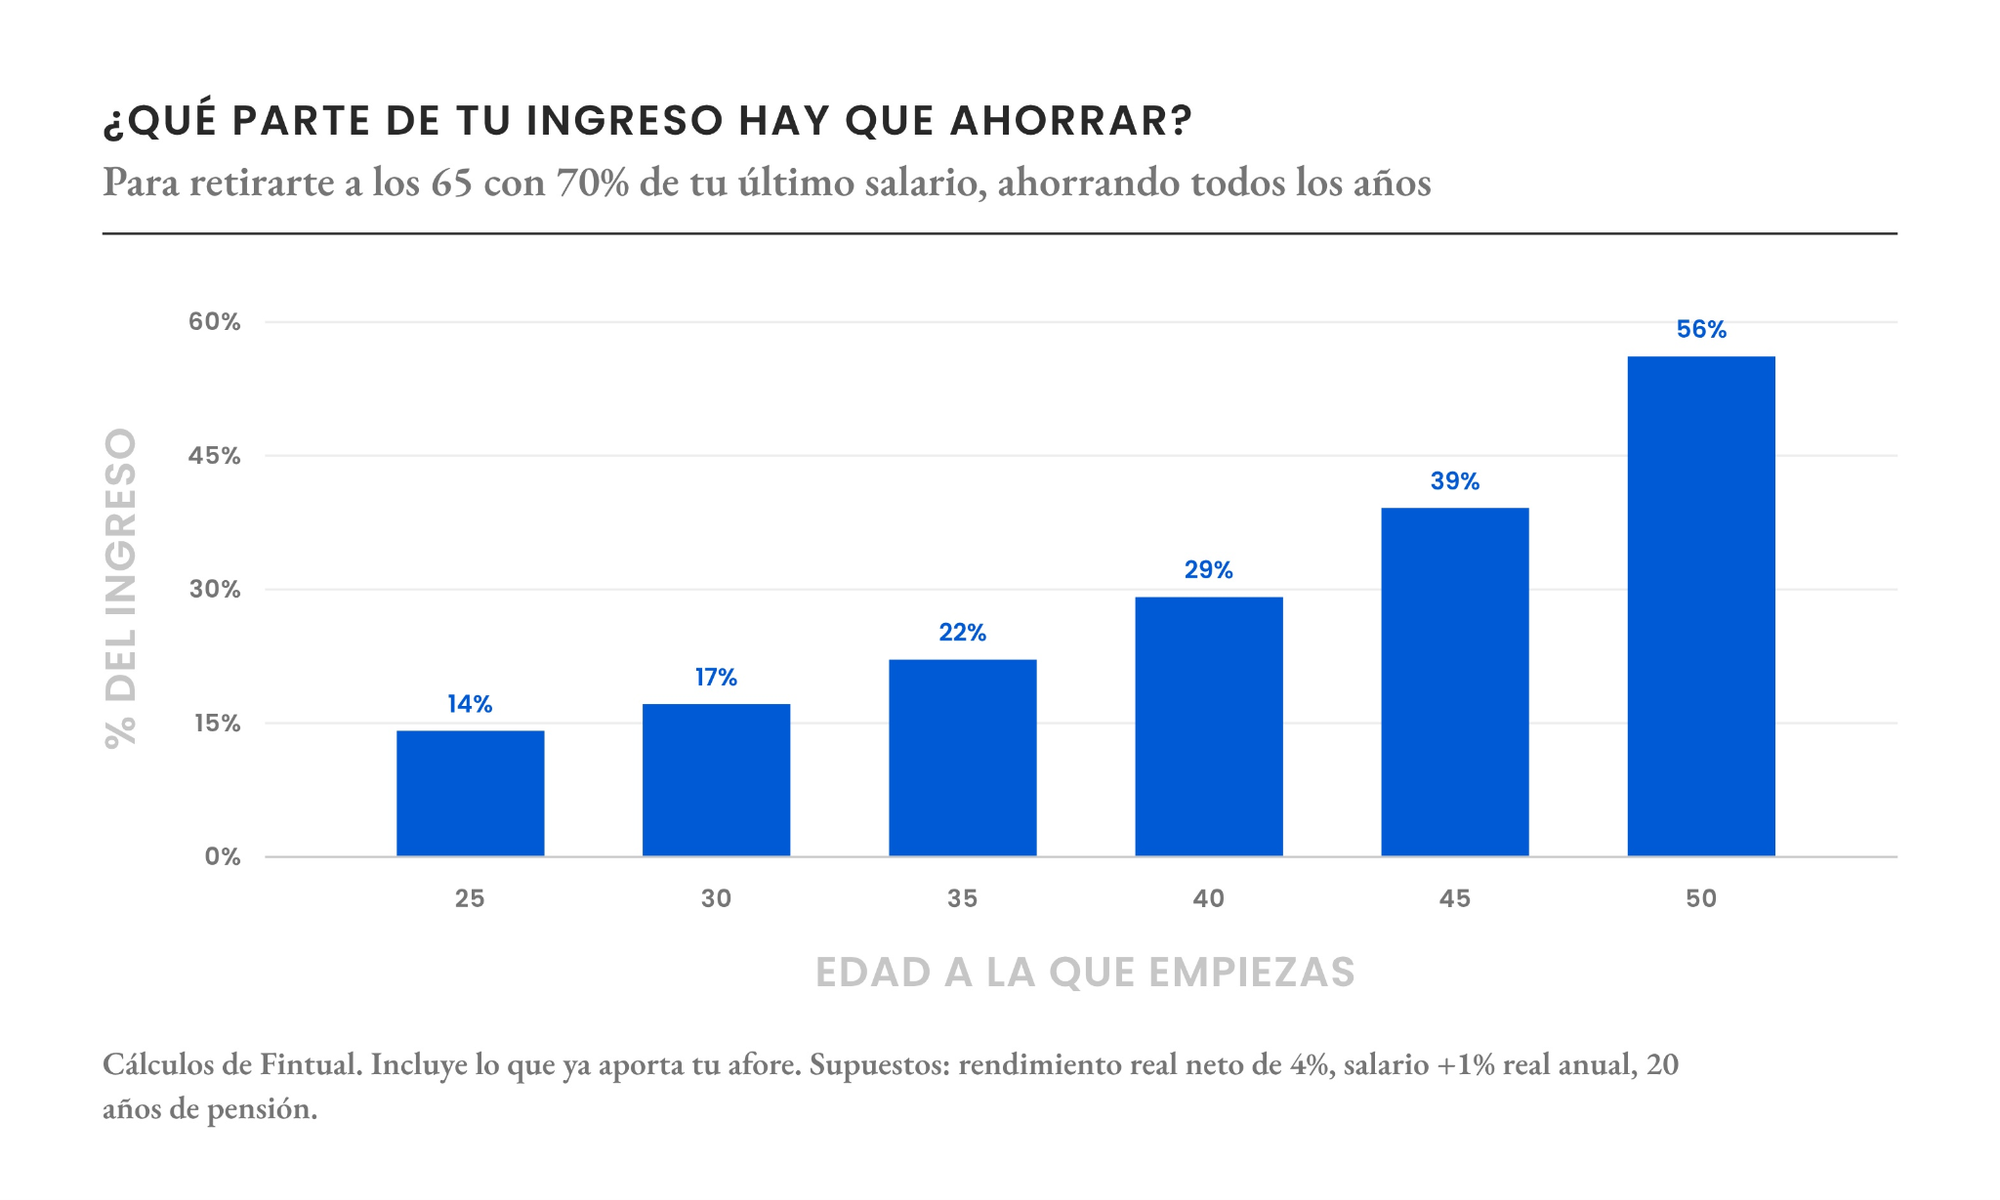
Aunque esas aportaciones te dan una ventaja inicial, tus gastos en el retiro podrían superar lo que tu AFORE y los apoyos públicos alcanzan a cubrir. Ahorrar por tu cuenta puede ayudar a cerrar esa brecha.
Un Plan Personal de Retiro, o PPR, es una forma de ahorrar más allá de las aportaciones obligatorias a la AFORE.
Cumple una función similar a la de una cuenta individual de retiro (IRA) en Estados Unidos, con sus propias reglas fiscales y de retiro de recursos en México. Su atractivo va más allá de la posible deducción de impuestos. Según la institución y el plan, un PPR puede darte más control sobre cómo se invierte tu dinero para el retiro.
Esa flexibilidad importa más cuando el retiro todavía está a décadas de distancia. Los fondos que invierten el ahorro obligatorio de la AFORE siguen límites que fija la CONSAR. La proporción máxima que pueden tener en acciones va del 60% para el grupo más joven al 15% para el fondo de personas en etapa de retiro. Esos límites ayudan a reducir la exposición a una caída del mercado cerca del retiro, pero también limitan cuánto puedes aprovechar cuando suben los mercados accionarios. Un PPR con una oferta de inversión más amplia puede permitirte poner una mayor parte de tu ahorro de largo plazo en acciones. Eso puede aumentar el potencial de crecimiento a lo largo de décadas, a cambio de pérdidas mayores en los años malos. Cuánto de ese crecimiento conservas también depende de las comisiones del plan.
La pregunta práctica es cuánto ingreso vas a necesitar además de tu AFORE y de cualquier apoyo público. Si esperas gastar 40,000 pesos al mes en dinero de hoy y calculas que esas fuentes te darán 15,000, tienes una brecha de 25,000 pesos al mes que planear. Un PPR puede ayudarte a cerrarla.
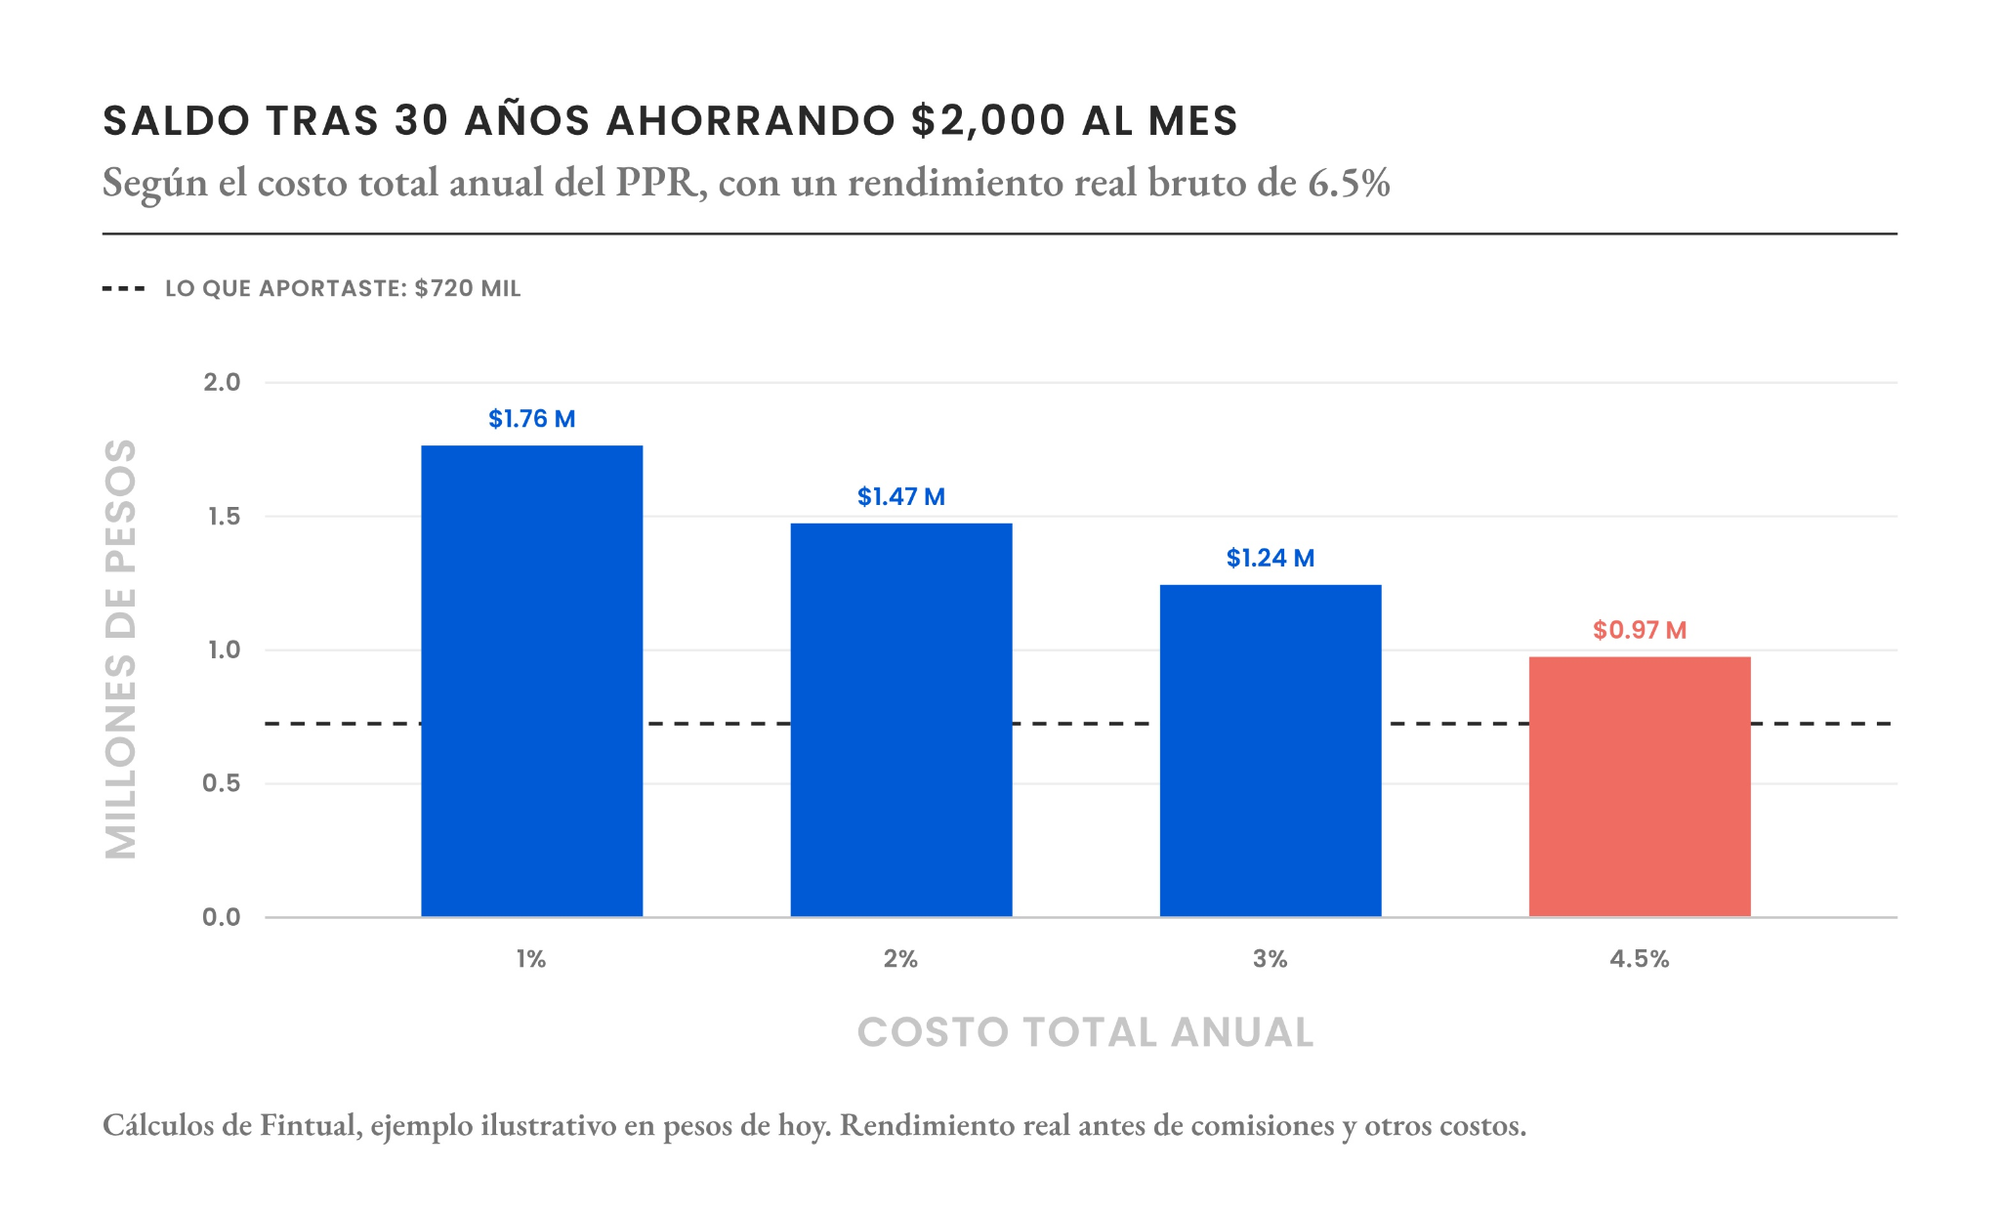
Para los trabajadores que tienen margen para ahorrar, empezar pronto le da incluso a las aportaciones modestas más tiempo para crecer. La pensión pública puede ayudar a cubrir las necesidades básicas, mientras que el ahorro que construyas a lo largo de tu vida laboral te da más voz sobre lo que podrás costear en el retiro.