El esquema de multifondos que está en la base del sistema previsional chileno nació en octubre de 2002. La idea era crear cinco fondos (A, B, C, D y E), cada uno con un perfil de riesgo distinto, de tal manera que los trabajadores se fueran moviendo gradualmente del fondo más riesgoso (A) al más seguro (E). Es decir, el fondo A fue creado pensando en los más jóvenes y el E en personas mayores cercanas a pensionarse. La regulación de los multifondos—en qué pueden y no pueden invertir los gestores de estas carteras (AFP)—está plasmada en un documento de 76 páginas conocido oficialmente como “Régimen de Inversión de los Fondos de Pensiones”.
Un problema crítico en cualquier régimen de inversiones es cómo controlar el riesgo. La normativa chilena optó por una idea intuitivamente razonable, fácil de explicar, y que apelaba al sentido común: que el riesgo en un portafolio de inversiones se podía controlar estableciendo límites (mínimos y máximos) por clase de activos. Pero, como muchas ideas intuitivamente razonables, esta suposición resultó ser incorrecta.
H. L. Mencken, el humorista y escritor norteamericano, lo dijo con más claridad en 1917 en un ensayo titulado The Divine Afflatus:
“Para todo problema complejo existe una respuesta clara, simple y que es incorrecta.”
Un estudio publicado en marzo de 2019 por CLAPES (en colaboración con el profesor Bernardo Pagnoncelli de la Universidad Adolfo Ibáñez) validó una vez más la vigencia del “teorema” de Mencken. El estudio demostró que los límites por clase de activos (una regla muy fácil de monitorear y favorita de los burócratas) habían fracasado. Específicamente, el informe de CLAPES demostró que los multifondos habían exhibido unos patrones de conducta un tanto erráticos desde el punto de vista de sus retornos. Por ejemplo, en muchas ventanas de entre cinco y ocho años el retorno acumulado del fondo E había superado al retorno del fondo A—algo completamente opuesto al objetivo detrás del diseño original. Esto es, el retorno del fondo en teoría más seguro (E) había superado al del fondo en teoría más riesgoso (A) en demasiadas ocasiones. El informe de CLAPES, junto con otro artículo publicado más tarde ese mismo año en colaboración con dos investigadores de la Pontificia Universidad Católica de Río de Janeiro, identificó inequívocamente la causa del problema: la regulación chilena no incluía ninguna métrica de riesgo a nivel de portafolio. Más aún, ambos documentos enfatizaron la necesidad de incorporar un límite de riesgo basado en el CVaR.
¿Pero qué es el CVaR?
El riesgo en un portafolio de inversiones se refiere a la posibilidad de que este sufra grandes pérdidas si ocurren escenarios muy desfavorables. En el año 2000, R. Tyrrell Rockafellar y Stanislav Uryasev propusieron una métrica que capturaba precisamente esta idea y rápidamente se convirtió en el estándar de referencia en la ingeniería financiera y la gestión de riesgos. La bautizaron como Conditional Value-at-Risk, o CVaR, y su definición matemática formal es:
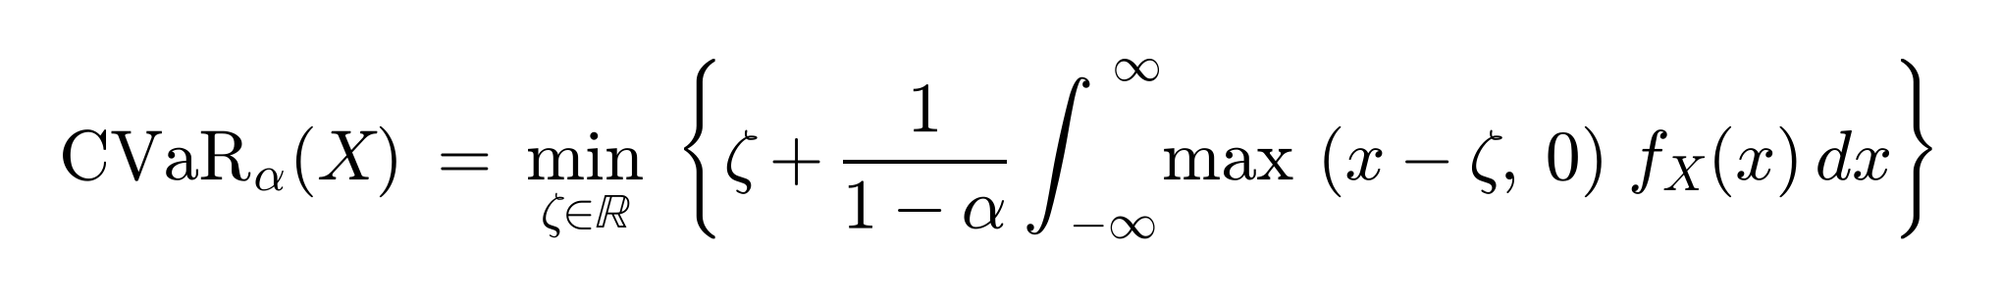
Si bien la fórmula puede ser intimidante para aquellos que se sientan más cómodos con Aristóteles que con Newton, o prefieran leer El Quijote que un libro de análisis funcional, la idea del CVaR, al menos en su versión discreta, se puede explicar fácilmente con un ejemplo.
Supongamos que tenemos datos representativos de los retornos mensuales de un portafolio (pueden haber sido generados con una simulación computacional o corresponder a observaciones históricas). El CVaR se estima con una cierta precisión escogida de antemano. Si queremos estimar el CVaR con un nivel de confianza del 90%, debemos identificar el peor 10% de los retornos y calcular el promedio de estos. Si lo queremos estimar en forma más conservadora, digamos con un nivel de confianza del 95%, debemos calcular el promedio del peor 5% de los retornos. En conclusión, el CVaR representa la pérdida que, en promedio, el portafolio podría experimentar en caso de ocurrir alguno de los peores escenarios (o sea, los del 10% o 5% más extremo de la distribución).
Lamentablemente, la regulación de los multifondos, a pesar de estas y muchas otras advertencias, nunca incorporó ninguna restricción de riesgo asociada al CVaR, y continuó anclada al concepto de límites por clase de activos. Y llegó octubre de este año: el fondo E perdió, en promedio, 10,39% de su valor (en términos reales) entre enero y septiembre. Es decir, un fondo diseñado para ser conservador y seguro demostró no ser ni lo uno ni lo otro.
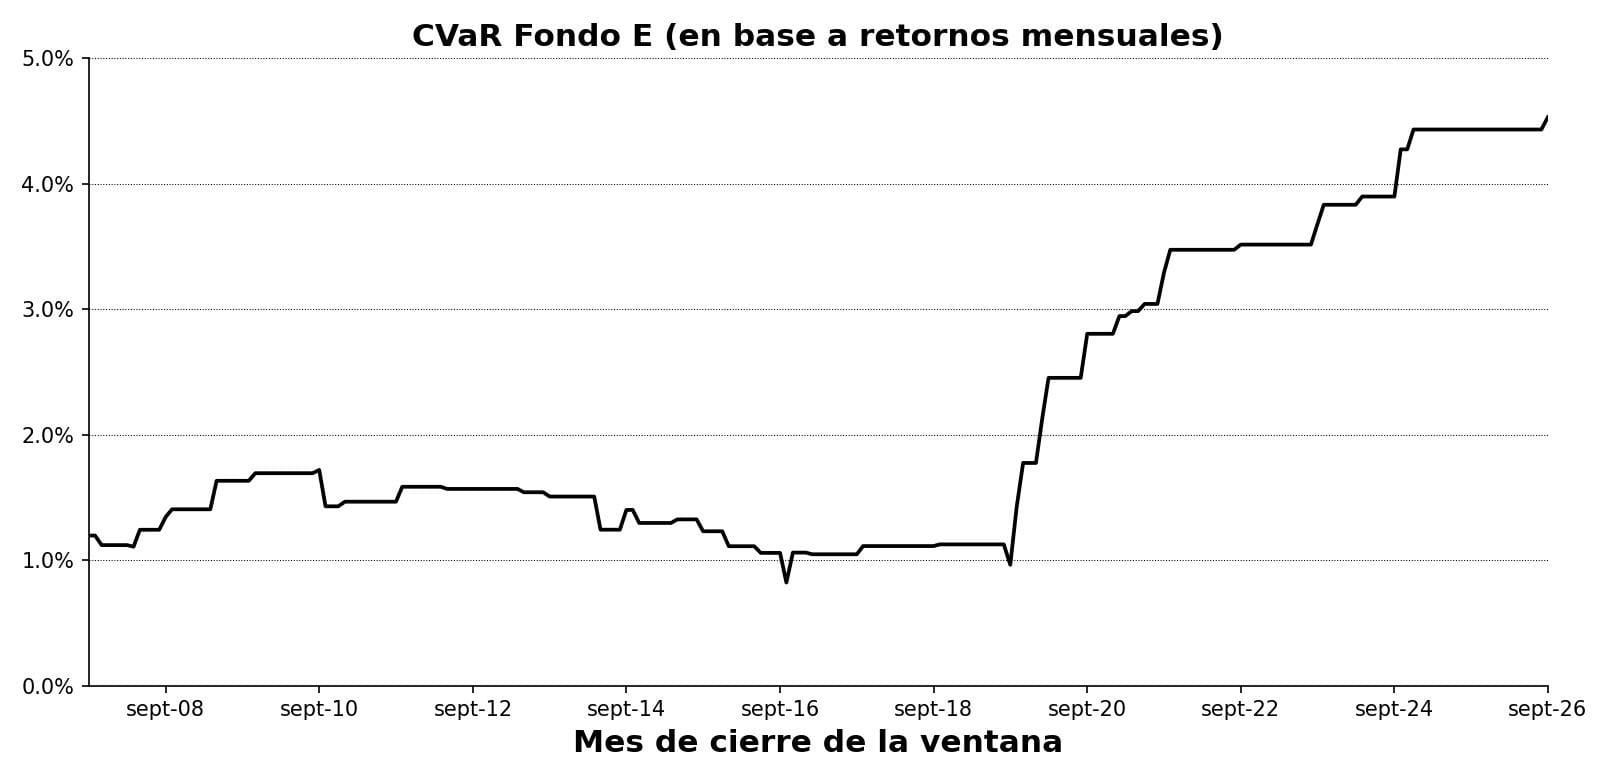
El gráfico representa el CVaR ex post del fondo E, es decir, un cálculo del CVaR basado en datos históricos (lo que pasó) y considerando ventanas móviles de cinco años (5 x 12 = 60 meses). Calculado con un nivel de confianza del 90%, el CVaR es simplemente el promedio de los seis peores retornos observados en la ventana correspondiente. Lo que muestra el gráfico es elocuente: el fondo E mantuvo un nivel de riesgo estable hasta el año 2018, y ahí empezó a aumentar gradualmente su nivel de riesgo.
Pero como el CVaR no era parte de la regulación, el regulador nunca tuvo acceso a esta información. Un artículo reciente de Fintual y CLAPES es ilustrativo. La tabla sugiere que un límite prudente para el CVaR del fondo E habría sido un valor cercano al 2%, un valor intermedio entre el CVaR de los depósitos a plazo (índice LKXIP) y el de los bonos corporativos con grado de inversión (índice RACLCOPR). En síntesis, si el régimen de inversión de los multifondos hubiera incorporado un límite de CVaR, la tragedia del fondo E probablemente no habría ocurrido.
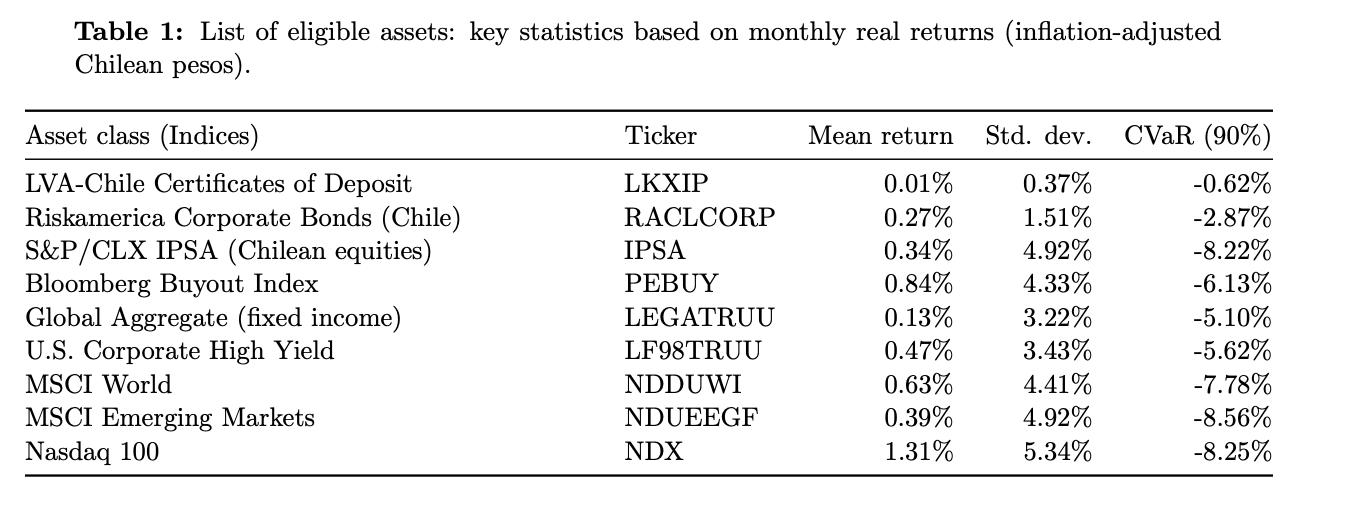
Por último, ¿qué significa un CVaR cercano al 5% (el valor máximo mostrado en el gráfico)? ¿Es alto o bajo? A modo de comparación, es un valor solo un poco menor que el CVaR de los junk bonds (5,6%)—difícilmente el perfil de riesgo que uno espera de un fondo conservador.
De todas formas, lo sustancial es que los multifondos se terminan en abril del año 2027, fecha en que serán reemplazados por los llamados fondos generacionales: diez fondos, designados como Etapa 1 (para menores de 35 años), Etapa 2 (personas entre 35 y 40 años), …, hasta Etapa 10 (mayores de 75 años). En este nuevo esquema los trabajadores serán asignados automáticamente a un fondo según su fecha de nacimiento (edad)—esto es, no podrán escoger. Más allá de la pérdida de libertad que sufrirán los afiliados bajo este nuevo modelo, es apropiado preguntarse si la nueva regulación refleja algún grado de aprendizaje.
La lección más importante que dejaron los veinticinco años de multifondos es que no incorporar métricas de riesgo a nivel del portafolio es peligroso, ya que esta falencia puede generar efectos indeseados. Desgraciadamente, la nueva normativa no contempla ninguna métrica de riesgo. Esto es lamentable, ya que una situación como la recientemente ocurrida con el fondo E, o, peor aún, la posibilidad de que los fondos generacionales exhiban patrones de retornos erráticos (no compatibles con la Etapa que representan) siguen latentes.
“El ser humano común no vive lo suficiente como para sacar un provecho sustancial de su propia experiencia.”
La reflexión anterior, atribuida a Einstein, es relevante. Y, trágicamente, ha sido tan exacta como su ecuación más famosa: E = mc2. Tal vez esperamos mucho de los reguladores; después de todo, son solo seres humanos comunes.
Fintualist es propiedad de Fintual SpA y mantiene plena independencia editorial. Las opiniones y perspectivas en los textos que publicamos son responsabilidad exclusiva de sus autores y no reflejan necesariamente el punto de vista de Fintual Administradora General de Fondos S.A. u otra empresa relacionada a Fintual SpA.