El dólar llega a luca. Fintualist inmediatamente:
Como ya es tradición, vamos a explicar las razones de que el dólar haya alcanzado este umbral psicológicamente relevante.
El timing coincide con el paro de camioneros y las negociaciones respecto a los precios de combustibles.
El lunes 9 de noviembre se anunció que el gobierno analizaba medidas para contener el alza de combustibles en medio del descontento de transportistas por las fuertes subidas. El viernes 13 se anunció el acuerdo y hoy martes 17 fue aprobado por el Congreso. La medida revertirá el alza cercana a $40 por litro en gasolinas y diésel, reducirá otros $100 el diésel y fijará esos precios como techo hasta el 7 de abril de 2027, además de ampliar beneficios tributarios para el transporte.
Esto disminuirá mecánicamente la inflación de corto plazo, lo cual podría moderar la expectativa de alzas de tasa de política monetaria (TPM) en Chile, pero tendrá un costo fiscal estimado de $820.587 millones entre 2026 y 2028.
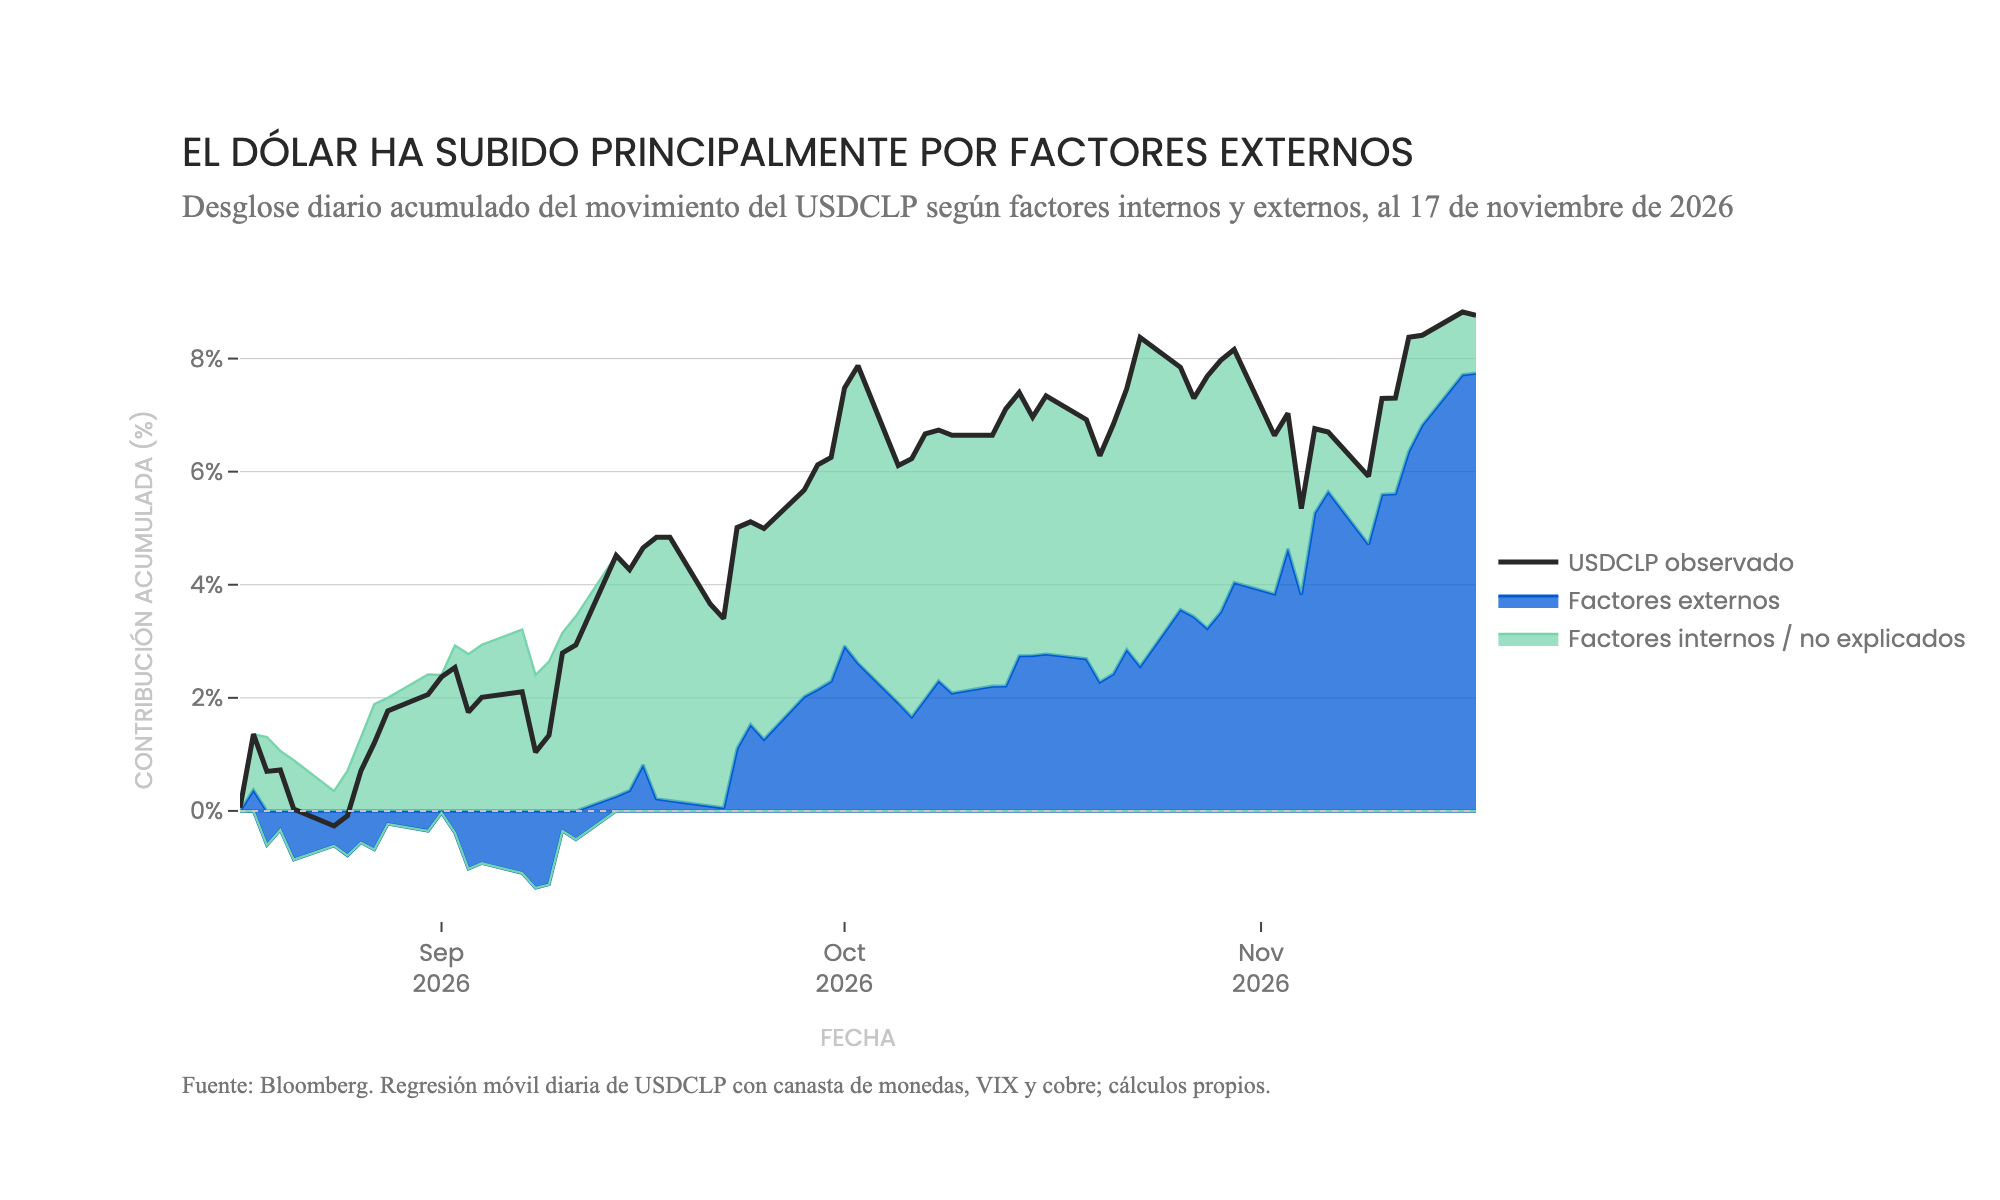
Tanto el deterioro fiscal como el menor apuro por subir la TPM en Chile son factores que podrían contribuir a un peso más débil. Por lo tanto, es tentador pensar que fue por todo el ruido local que llegamos al dólar a luca. Sin embargo, la realidad es que hasta ahora no se observa un castigo idiosincrático relevante asociado al acuerdo (que tendría que ver con factores internos).
En los últimos tres meses, el peso chileno se ha depreciado alrededor de 8,6%. Pero no ha sido un fenómeno aislado: el real brasileño ha perdido 10,3% y el peso mexicano 7,9% frente al dólar.
El DXY, índice que mide la fortaleza del dólar frente a una canasta de monedas de economías desarrolladas, alcanzó su nivel más alto en casi veinte meses, ante expectativas de que la Reserva Federal suba sus tasas. Tasas más altas hacen relativamente más atractivo invertir en bonos de Estados Unidos, lo que aumenta la demanda de dólares.
Y si bien el CLP está entre las monedas más depreciadas este año, buena parte de su movimiento es consistente con su propia relación histórica con el dólar global, el cobre y la aversión al riesgo. De hecho, según nuestros cálculos, cerca del 90% del movimiento de los últimos tres meses se atribuye a factores externos.
¿Y cómo impacta esto a tus inversiones?
Si tienes un objetivo de mediano o largo plazo en Fintual, al menos una parte de tu inversión está dolarizada, es decir, el precio de una parte de tu cartera está cotizado en dólares.
Cuando el dólar sube de valor (o, dicho de otra forma, cuando se deprecia el peso chileno), la parte de la cartera que está dolarizada obtiene rendimientos por tipo de cambio.
Norris, por ejemplo, está casi completamente dolarizado. La depreciación del CLP explica casi la mitad de su rentabilidad acumulada en lo que va del año.
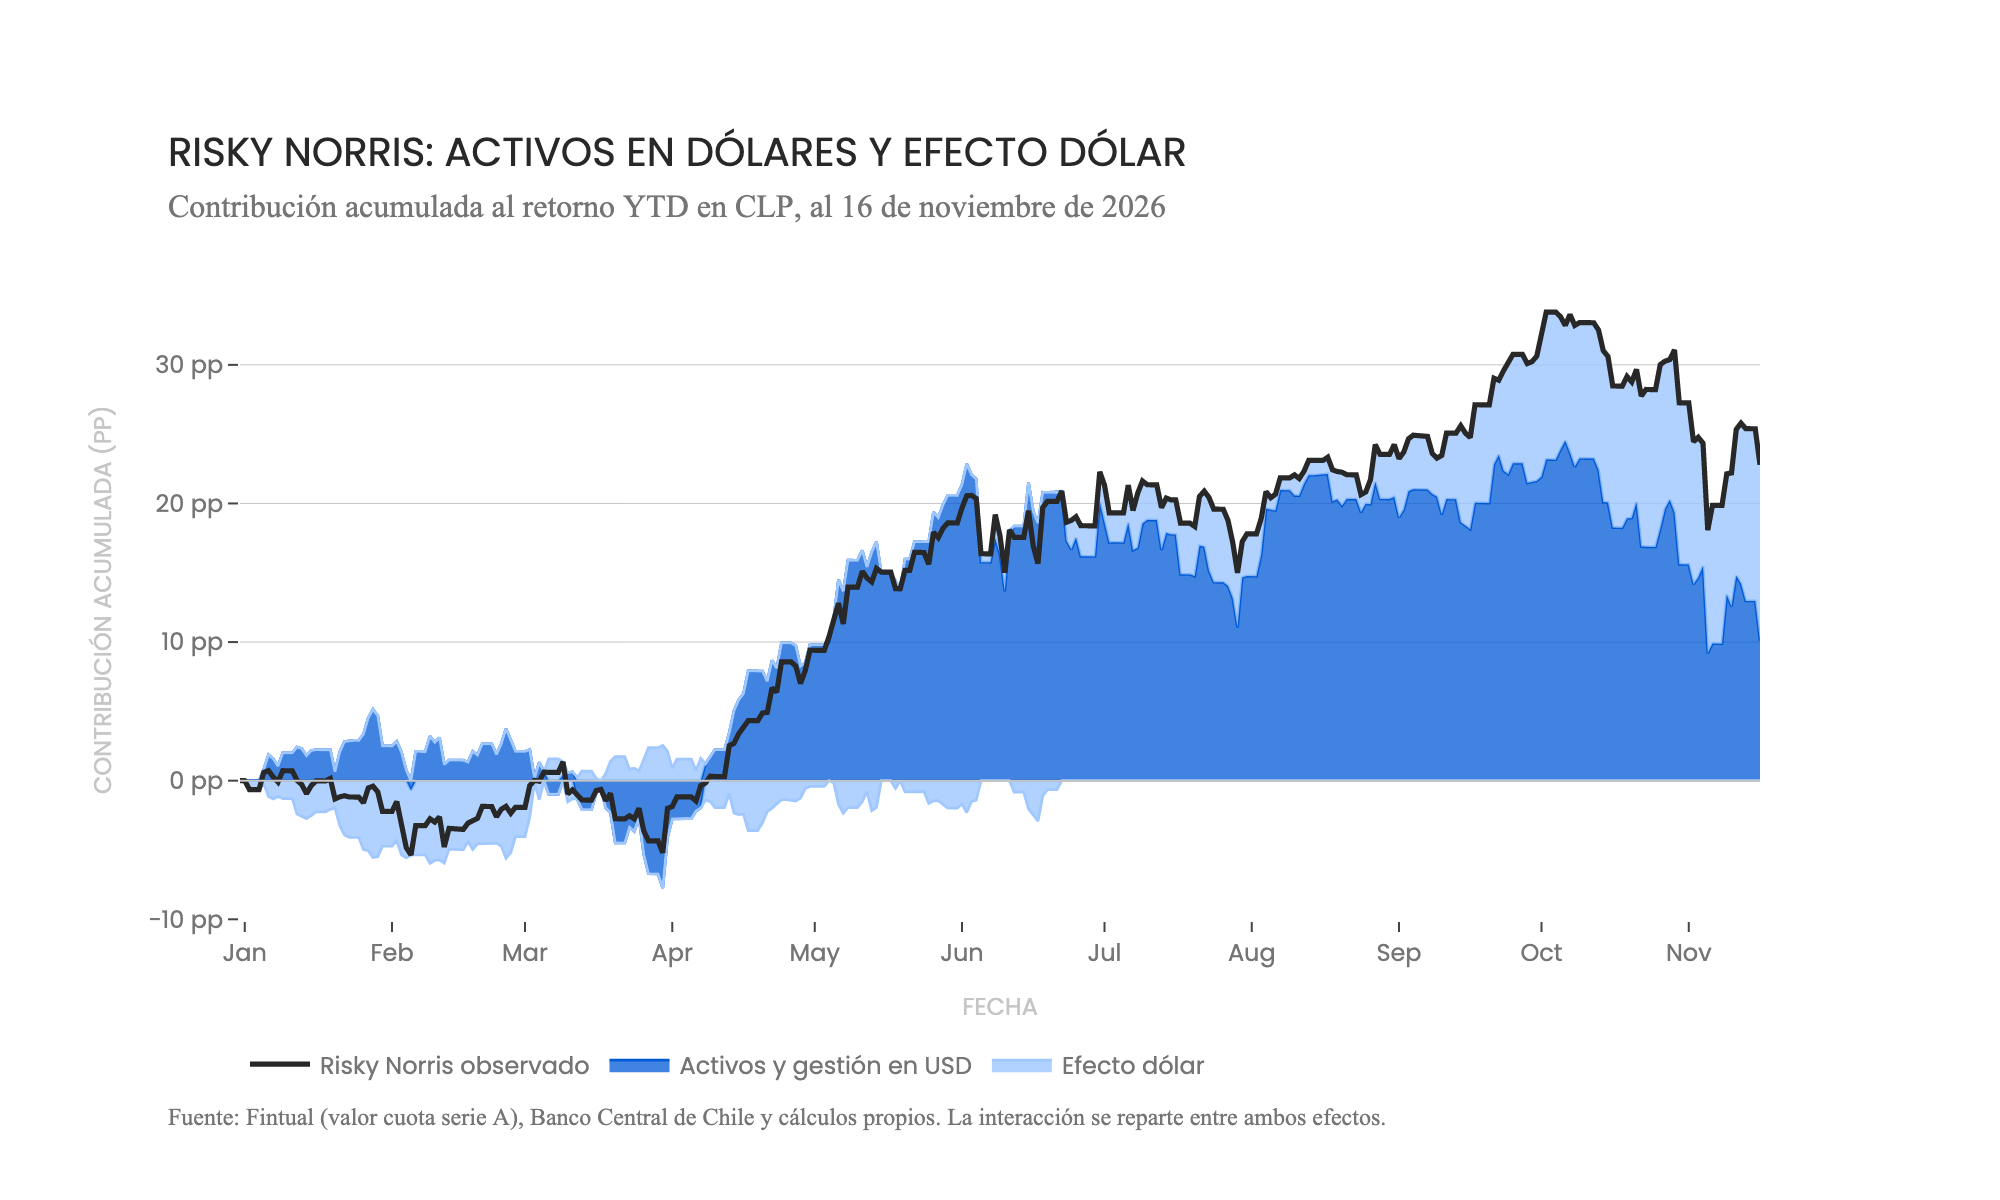
En lo que va de 2026, Norris acumula un retorno de 22,8% en pesos: 12,7 puntos provienen del efecto dólar y 10,1 puntos del desempeño de sus activos y gestión en dólares.
Como explicamos en este otro post, algunas veces la rentabilidad de inversiones dolarizadas es mayor expresada en pesos chilenos que en dólares, como lo fue durante 2024 y en lo que va de 2026, y otras veces pasa lo contrario, como durante 2025. En el momento en que escribimos ese post, el dólar estaba restando a la rentabilidad, y recomendamos no cambiar la estrategia ya que, a priori, es imposible saber qué tipo de año será. Ahora toca alegrarse por los buenos retornos, aunque el consejo es el mismo: la estrategia de inversión óptima no es la que busca ser táctica, es la que alcanza disciplina y constancia.
“Ya, bueno, pero ¿entonces a quién culpamos?”
Sobre simplificado, aclaro: la subida del dólar se aceleró cuando la Fed dio señales de que subirá su tasa. Y eso es porque los aranceles y los altos precios de combustibles a nivel mundial tienen a la inflación de Estados Unidos en niveles muy altos. Dejaremos al lector determinar el último eslabón de la cadena de culpabilidad.