¡Pero si no sé cómo me voy a retirar yo! (Esperemos no sea tu caso y ya estés planeando tu propio retiro para que tus hijos no estén leyendo mi artículo en 30 años.)
Vivimos tiempos complejos: una esperanza de vida de 75 años (en los 70s era de alrededor de 60 años) que suena dulce porque disfrutaremos a nuestros papás más, pero como el pollo a la naranja, viene acompañado de la agria realidad de que cada año extra es más caro.
Súmale un sistema de pensiones menos funcional que yo comiendo arroz con palillos, y esquemas familiares que en el mismo periodo de tiempo pasaron de 7 hijos a 1.62 (que aparte son más malagradecidos y tienen sus propios problemas con la jubilación).
Es natural ponerse a pensar qué va a pasar cuando nuestros “viejos” lleguen a su retiro, y duro pensarlo justo cuando estas pagando la colegiatura de tus propios descendientes. Y conforme más viejo te haces tú mismo, y empiezas a sentir ese dolorcito de rodilla que no estaba antes, más comprendes que si envejecer es difícil la jubilación sin dinero suena a Misión Imposible. Sobre todo frente a escenarios desconocidos como el estado de salud en el que llegaremos, la posibilidad de necesitar cuidados extra o la incertidumbre sobre nuestras pensiones.
Pero si ya decidiste meter tu cuchara en este problema, es importante que sepas que como en casi todo lo que tiene que ver con el dinero, el tiempo juega a tu favor. Y si la situación de tus padres te obligó a pensar en este asunto, también tienes una salida. Así que no importa si estás leyendo esto 10 años antes o 2 después del retiro de tus papás, lo importante es empezar ya.
“La cuenta, por favor”
Lo primero es entender de cuánto estamos hablando, cuánto dinero van a necesitar tus papás en su retiro (los vayas a apoyar o no, es un ejercicio valioso).
Mi recomendación es tomar los gastos actuales y proyectarlos desde la edad a la que consideres que el retiro va a empezar. Esto te dará un panorama de cuánto dinero necesitan para enfrentar el retiro con la misma calidad de vida que hoy, entiendo que es posible hacer ajustes en muchos frentes.
Yo hice un ejercicio asumiendo que quiero proyectar a dos papás:- Uno tiene 55 y el otro 53, y buscamos un retiro a los 65 años, con una esperanza de vida hasta los 90. - Ingrese varios supuestos que me dieron un gasto mensual de $38,500 hoy para el hogar.
- Después, asumí que estos papás tienen $500,000 ahorrados para el retiro en este momento, y podrían seguir ahorrando $3,000 de aquí al día que se jubilen, y que uno de ellos tendrá una pensión estimada de $17,000 con su Afore, mientras que el otro no tendrá este ingreso adicional.
Retiro de tus papás
Estima cuánto van a necesitar tus papás para el retiro, qué tan cubiertos están, y cuánto te tocaría a ti aportar o invertir.
¿De cuántos padres vamos a calcular el retiro?
Papá o mamá 1 — edades
Si ya está retirado, el retiro se calcula desde hoy.
Papá o mamá 2 — edades
Gastos mensuales del hogar, en pesos de hoy
Renta o hipoteca, mantenimiento, predial, luz, agua, gas, internet y seguros del hogar.
Supermercado y artículos básicos.
Automóvil, gasolina, mantenimiento, transporte público y taxis.
Seguro médico, consultas, medicamentos, estudios y tratamientos recurrentes.
Viajes, restaurantes, entretenimiento, ropa y compras no esenciales.
Créditos o pagos temporales pendientes. Si no tienen, deja 0.
Ahorro existente
Para la proyección asumimos que este dinero permanece invertido con el rendimiento que usa la calculadora. Si hoy está en efectivo o en una cuenta sin rendimiento, habría que invertirlo para que la proyección sea comparable. No incluyas fondo de emergencia ni dinero que no esté destinado al retiro.
Ingresos y pensión — papá o mamá 1
No es su ingreso completo — solo lo que realmente puede destinar al fondo.
Comienza automáticamente al llegar a su edad de retiro. Si no tiene, deja 0.
Ingresos y pensión — papá o mamá 2
Otros ingresos durante el retiro
Resumen — revisa antes de calcular
Todas las cifras están en pesos de hoy. El 6.5% de retorno ya es real (por encima de la inflación), así que no hay que sumarle ni restarle nada. Sube tu aportación cada año con la inflación para que el plan no pierda fuerza.
Los gastos también se mantienen constantes en pesos de hoy — solo cambian por los tramos de edad (salud sube, el resto baja un poco), no por inflación.
Saldo proyectado (con la aportación mensual)
Gasto mensual en distintas edades
Ver detalle
Cómo se calculó
Esta es una herramienta informativa y con diversas suposiciones, es importante que realices tus proyecciones de forma detallada para tener tu panorama particular mucho más preciso.
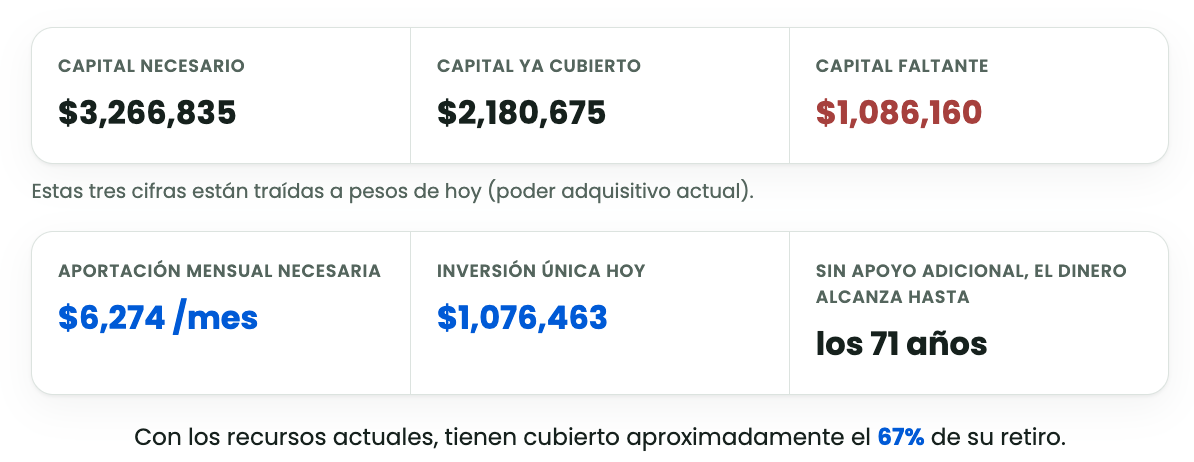
A pesos de hoy (sin contar inflación), ese escenario me da que con su ahorro al momento podrían cubrir solo 67% de su retiro. Si yo quisiera cubrir el remanente, que equivale a $1,086,160, podría empezar una inversión de $6,274 mensuales desde hoy y mantenerla durante su vejez hasta el fin del plazo. Sin este extra, podrían mantener el estilo de vida actual solo hasta los 71 por lo que sería necesario hacer ajustes.
Como te comenté, hay ciertos temas a tomar en cuenta. Por ejemplo:
- No ahorrar, invertir: Que el dinero no esté ahorrado sino invertido es crucial, ya que es la única manera en la que podrán superar el efecto inflacionario conforme pasen los años. Esta calculadora contempla un rendimiento de 6.5% anual que podría ser mayor o menor dependiendo del instrumento y comportamiento del mercado.
- Gastos que bajan y otros que suben: no hay una fórmula exacta de cómo se moverá cada rubro, pero usando algunas estimaciones de la ENIGH, apliqué estos movimientos:
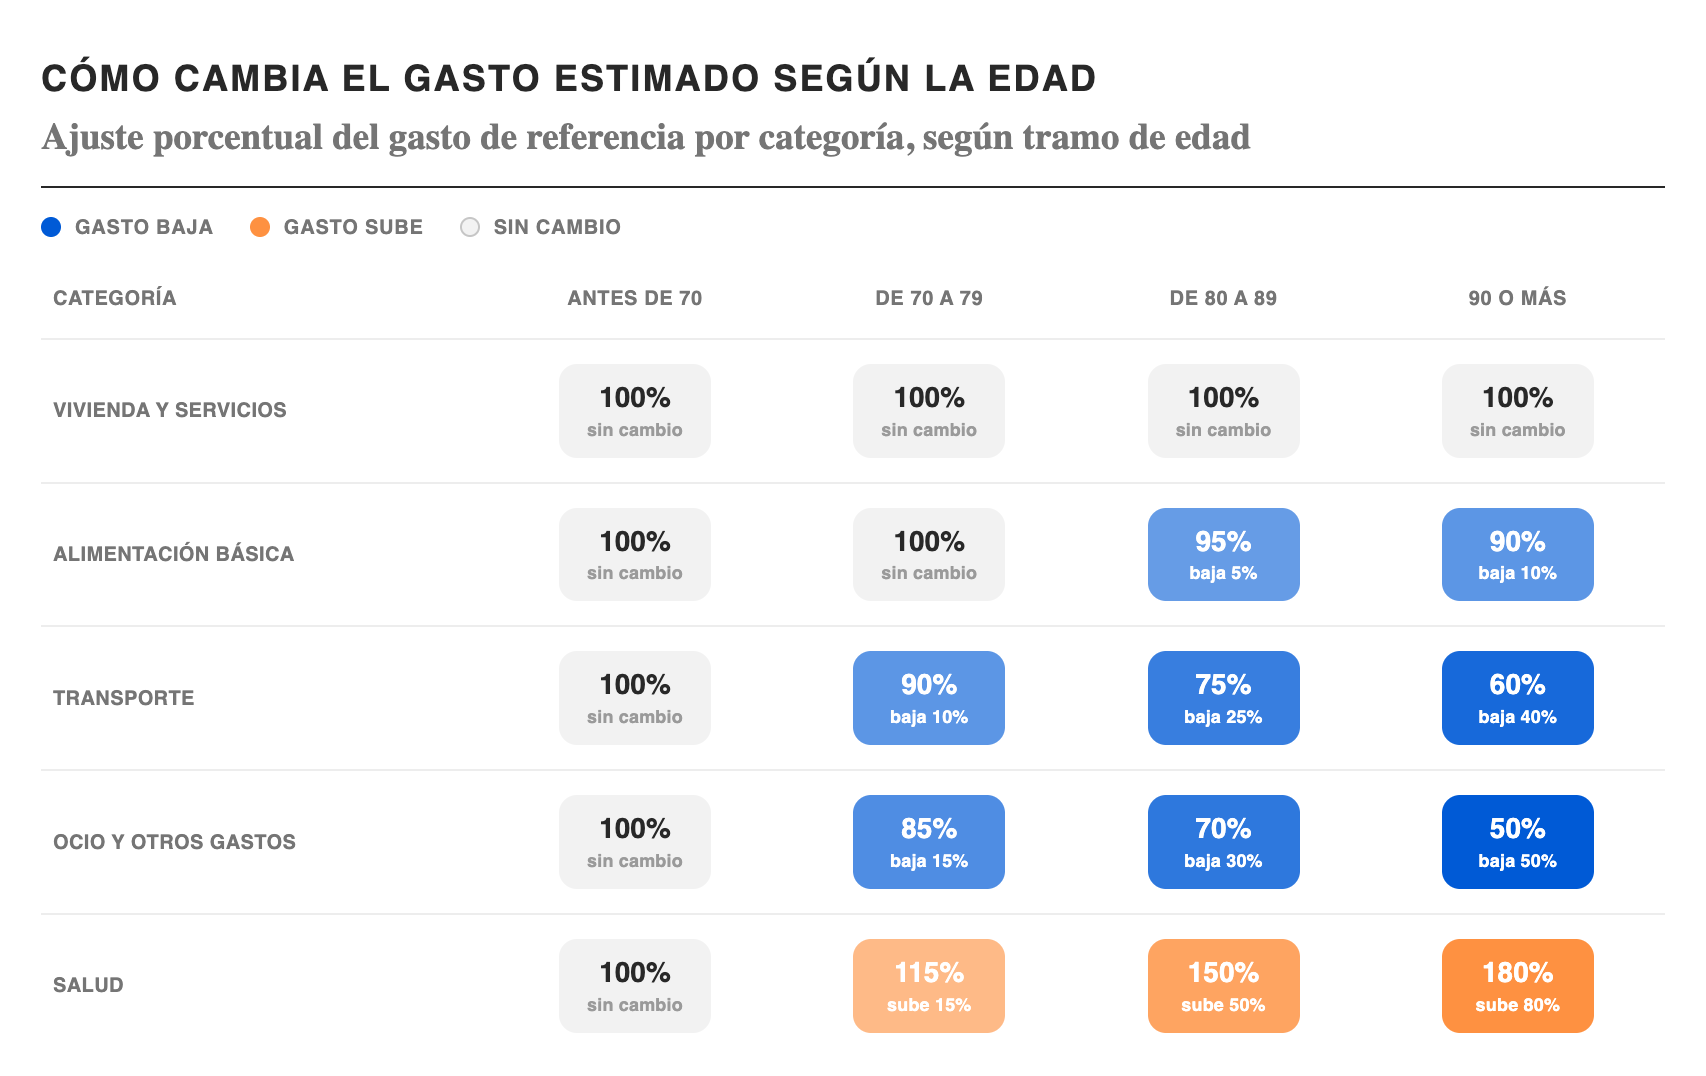
Si bien es natural que algunos conceptos como alimentación, transporte y entretenimiento bajen con la edad, la salud probablemente irá a la alta. Hay estimaciones que asumen hasta 300% de aumento en el gasto de salud durante la década de los 90s.
- Ajustes de cara al retiro: Todos le tenemos cariño a la casa familiar de 2 pisos que tiene rayitas en la pared marcando tu altura cada año, pero cambiarla por un departamento más adecuado a la época de retiro, o incluso considerar una residencia (encontré diferentes costos, desde 12,000 hasta 80,000 mensuales en CDMX así que tampoco son baratitas) o vivir con algún familiar podría ser una opción para reducir gastos. Como este habrá múltiples ejemplos.
¿Y si no me alcanza?
No te preocupes, no hay nada de qué avergonzarse y es natural. Tú estás formando tu propia vida y tienes tus propios gastos. Son tus papás y seguro los quieres mucho, pero lo peor que podrías hacer es tener un problema financiero propio por intentar ayudarlos, por ejemplo, con una deuda que no puedes pagar.
La idea de este ejercicio es tener claro el panorama y buscar opciones, como apoyo de otros familiares. También considera que los 65 años no son una edad fija para dejar de trabajar, hay muchas personas mayores de esa edad que siguen generando ingresos de diversas formas.
Pero lo más importante es hacer frente al problema, y mientras más tiempo tengas, más soluciones podrás encontrar y el rendimiento jugará a tu favor.
No te encariñes con la piedra
Si ya tienes la conciencia de estar pensando en el retiro de tus papás, es muy importante que también estés pensando en el tuyo. De nuevo, y por tercera o cuarta vez en este texto, el tiempo juega a tu favor al invertir. Es muy diferente hacerle cara al retiro cuando te quedan 5 años, que cuando te quedan 25. Un Plan Personal de Retiro como el de Fintual te ayuda a llegar a esta meta poco a poco, sin necesidad de recurrir a apoyos de otras personas, y te ayuda a reducir impuestos año con año. Además, es completamente flexible, lo cual funciona cuando no eres la única persona de la que te estás preocupando (y ocupando) con tu dinero.
Para que en algunas décadas más tus hijos no tengan que leer este texto.