Carlos Ray Norris, más conocido como Chuck Norris, nació en Oklahoma el 10 de Marzo de 1940, unos 6 meses después de que la Alemania Nazi invadiera Polonia y se diera inicio a la Segunda Guerra mundial en Europa.
23 años después, Chuck estaba abriendo su primera escuela de Karate, un año antes de que estallara la crisis de los misiles en Cuba, cuando la humanidad estuvo más cerca de entrar a una guerra nuclear.
Ese mismo año asesinaron a John F Kennedy. En 1968, Chuck hace su primer debut en el cine, en plena Guerra de Vietnam. Finalmente, en 2001, termina su serie Walker, Texas Ranger, su mayor éxito, un par de meses antes del atentado a las Torres Gemelas el 11 de septiembre.Este es solo un ejemplo de cómo diferentes eventos inciertos nos acompañan durante nuestra vida. Mientras desarrollamos nuestros proyectos personales es inevitable enfrentar estos momentos de incertidumbre, y al momento de invertir y construir nuestro patrimonio, ocurre exactamente lo mismo.
De repente se siente como si los niveles de incertidumbre no pudiesen estar más altos: hay dos guerras ocurriendo, se habla de la burbuja de la IA y el presidente de EE.UU mueve los mercados con un simple tweet. Aún así, lo que nos muestra la vida de Chuck es que la humanidad (y los mercados) ya han vivido momentos así antes. Siempre ayuda tener un poco de perspectiva.
En Fintual somos conscientes del impacto que tienen los eventos globales y por eso en nuestro proceso de inversión la diversificación es un pilar clave en la construcción de nuestras carteras.Para implementar esta diversificación y construir carteras óptimas nos basamos en un paper publicado por nuestro equipo de Inversiones el 2023, esta metodología es la base en cómo creamos nuestras carteras de inversión.
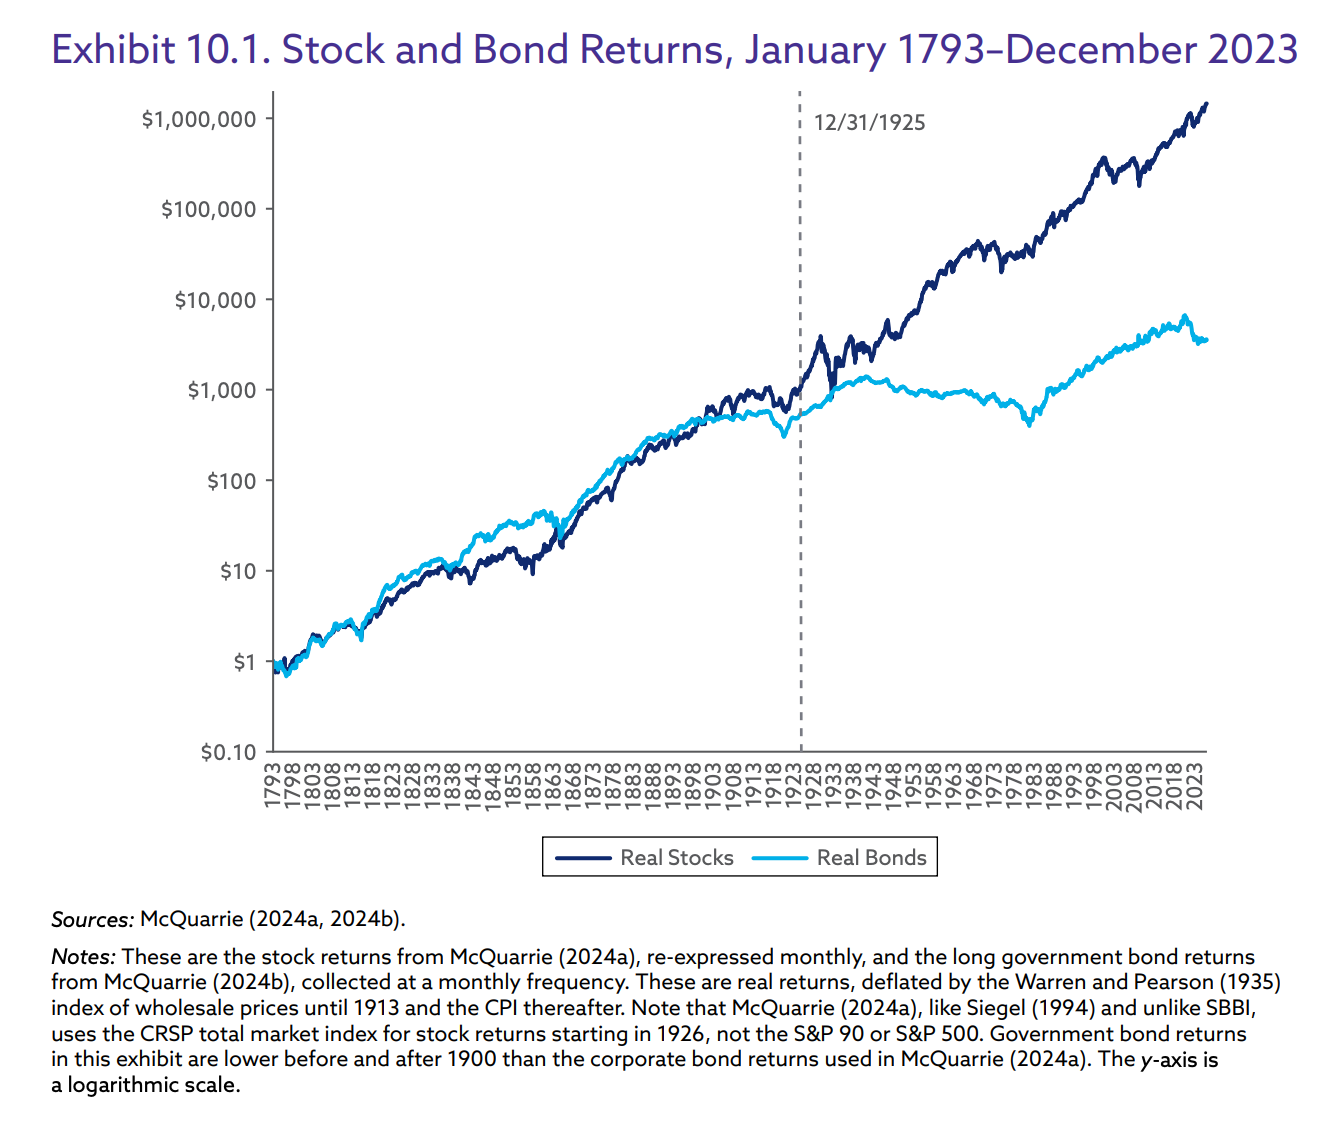
Ok, pero ¿por qué quisimos escribir de esto ahora? La semana pasada, el CFA Institute, publicó un libro muy bueno (descargable en este link), que muestra los retornos históricos de las acciones y bonos, incluso en algunos casos desde 1800.
Esto me abrió un poco la curiosidad, porque nos permite hacernos una pregunta crucial de suma importancia: ¿Cómo hubiera invertido Chuck Norris durante su vida si hubiera seguido la metodología de Risky Norris?
Cómo hubiera invertido Norris en los años 40
Para esto pongamos algunos supuestos que son bien poco realistas pero muy útiles para el análisis: supongamos que desde 1940 existían opciones “eficientes” para invertir en el S&P 500, en Oro y Bonos de 10 años del Tesoro Americano, además de poder diversificar en otros segmentos del mercado accionario como Small Cap Value, compañías pequeñas que transan muy por debajo su valor libro, es decir que su capitalización de mercado es menor a su valor contable y en Large Cap Growth, compañías grandes que el mercado espera que crezcan mucho en el futuro.
Para hacerlo algo más realista asumimos que las primeras 3 opciones simples para invertir cobran 1% de comisión al año y las opciones más exóticas cobran 2% al año. Si te parece mucho ese 2% tienes razón, aunque sigue siendo, menos de lo que actualmente cobran algunas administradoras de fondos en Chile.
Asumimos que desde 1990 se invierte en los primeros fondos mutuos que se dedicaron a seguir estos índices, otro detalle es que recién desde 1981 puede invertir en oro, diez años después de que se dejó de fijar su precio.
Volvamos a nuestra máquina del tiempo: supongamos también que Chuck en vez de dedicarse a la actuación, hubiera sido un portfolio manager y hubiera manejado sus ahorros siguiendo el mismo proceso de inversión de Risky Norris. Algo imposible porque en 1940 recién estaban creando los primeros computadores mecánicos. Tal vez lo más realista de este supuesto es que Chuck hubiese optado por un fondo arriesgado. No tengo pruebas, pero tampoco dudas.
Si Chuck hubiera usado nuestro modelo todos los años, con métricas de riesgo razonables, su cartera hubiera considerado una mezcla de S&P 500, Small Cap Value, Oro y algo de Large Cap Growth.
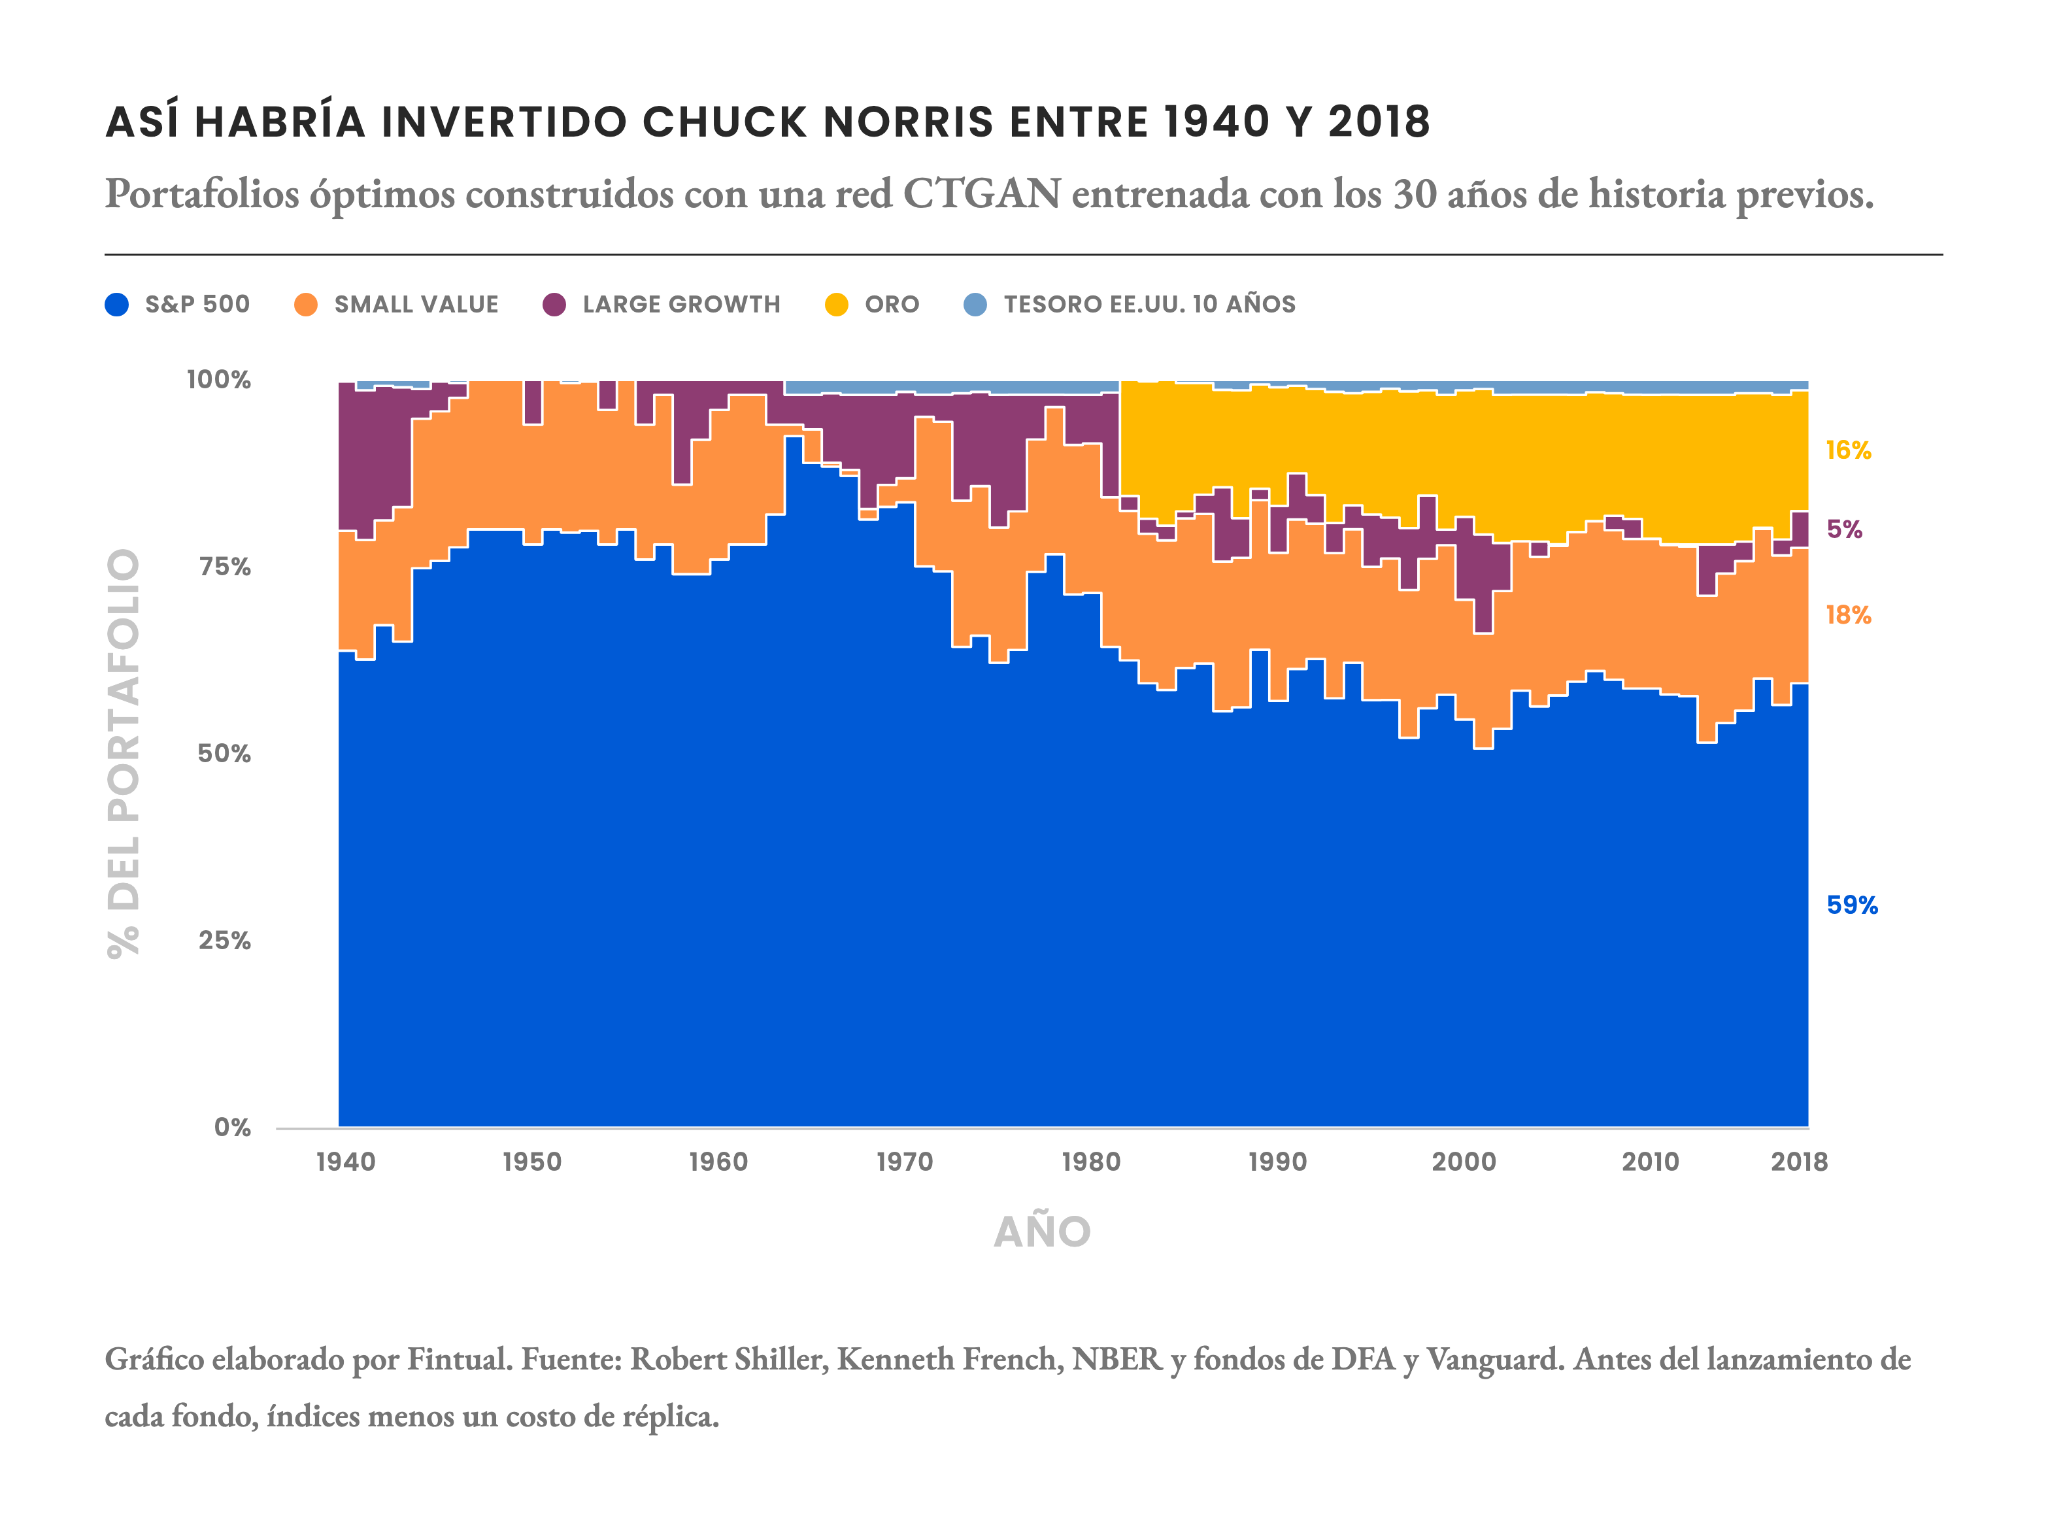
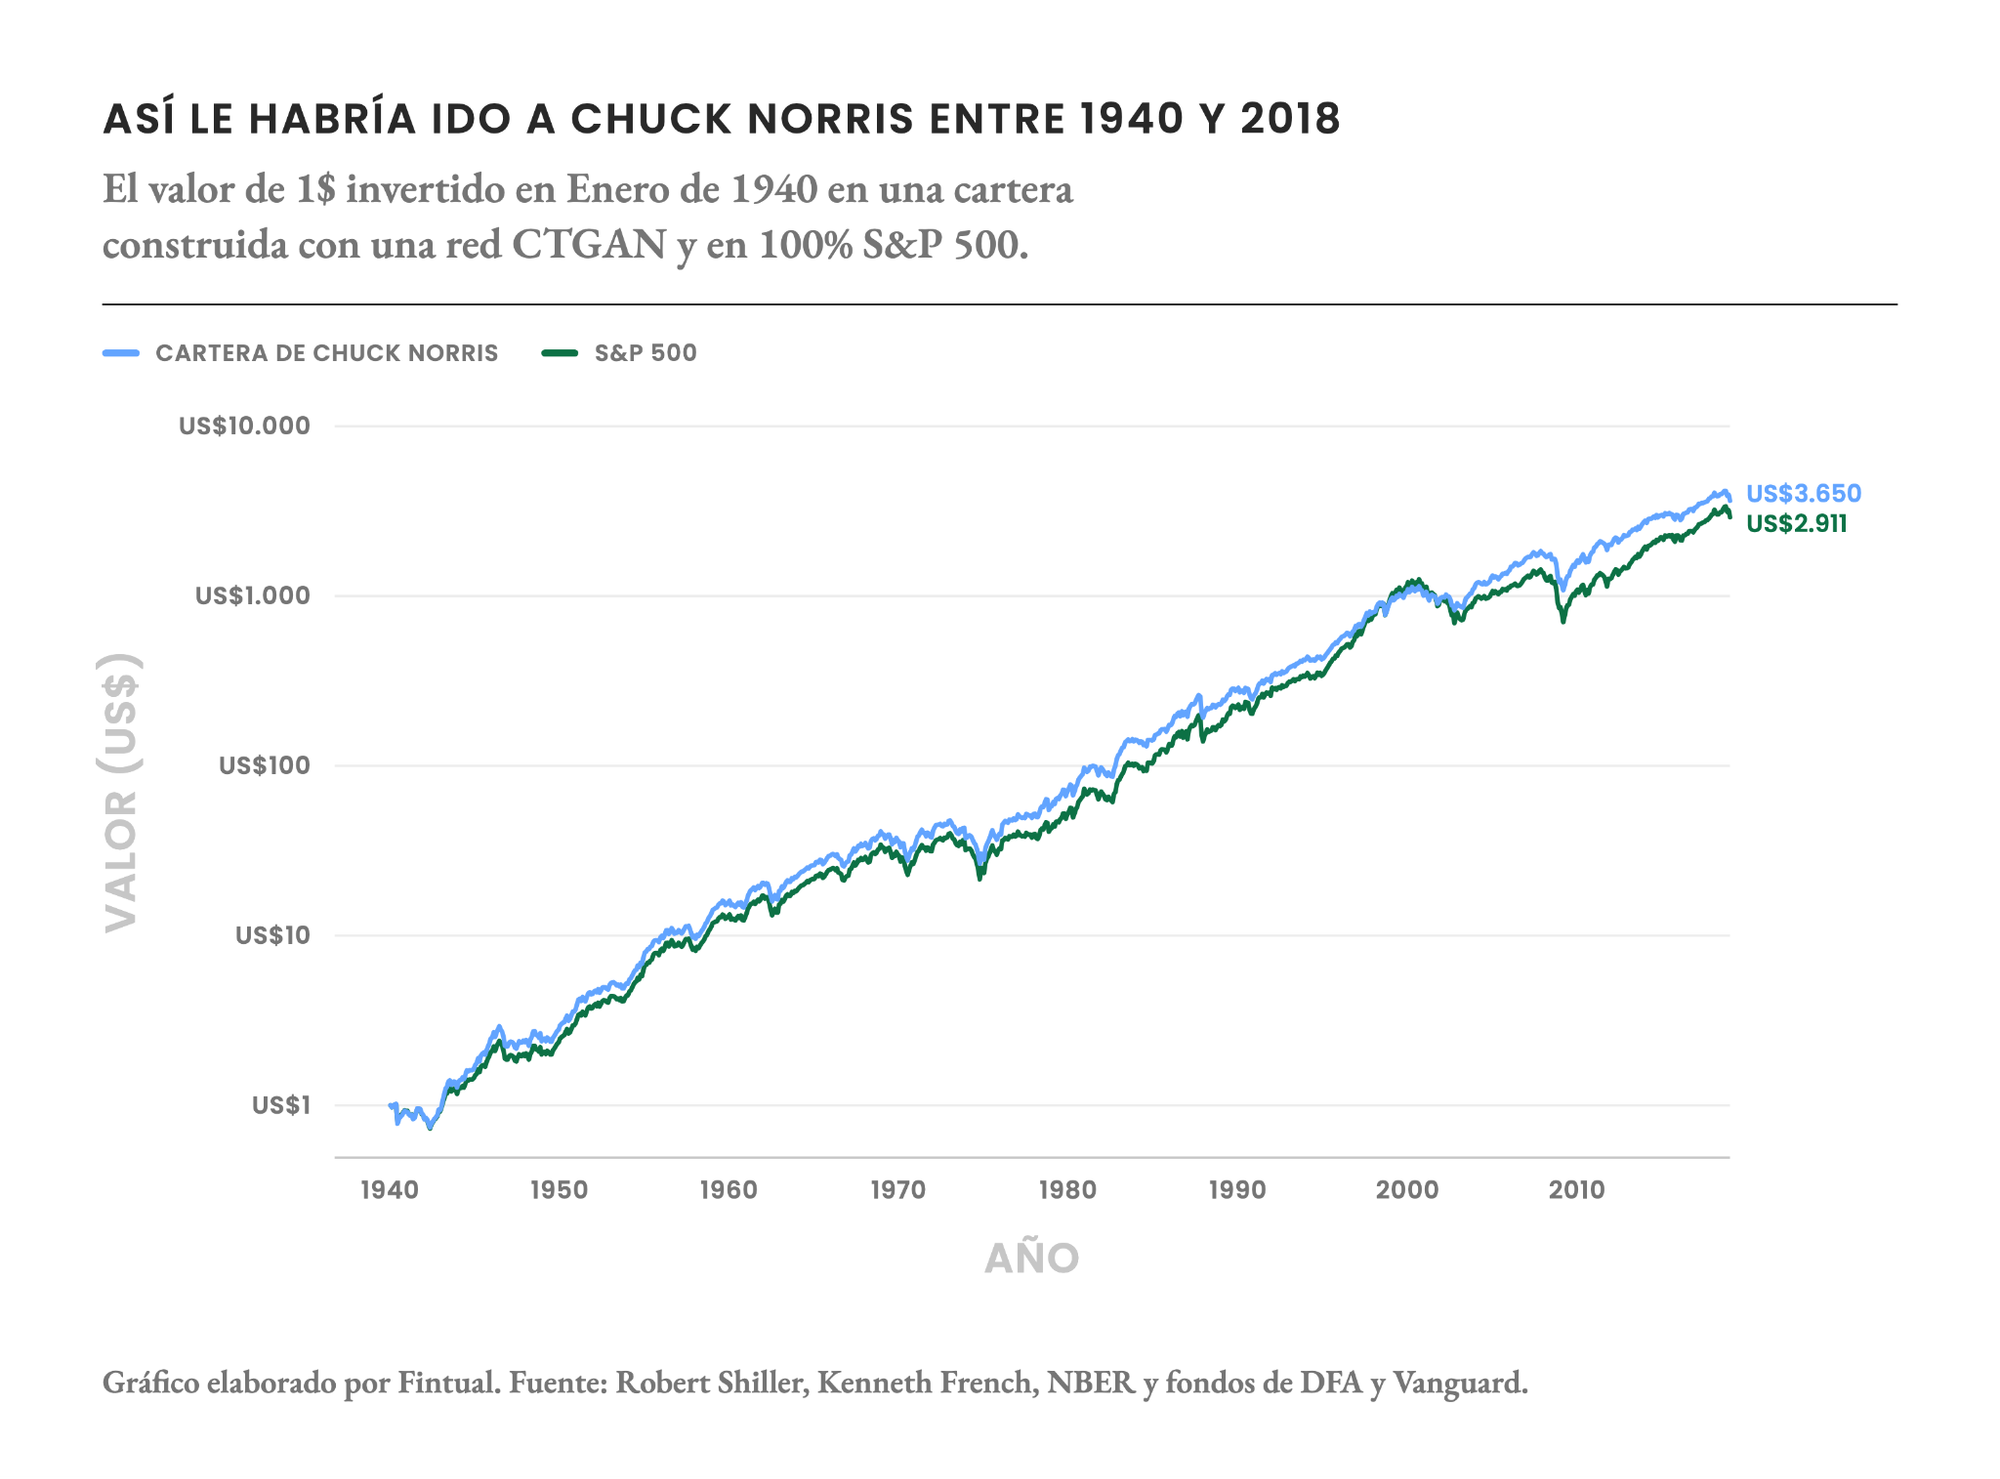
De haber invertido siguiendo esta cartera el retorno anualizado desde 1940 al 2018 (el año que nació Risky Norris) su rentabilidad en dólares hubiera sido de 10,94% anual, mientras que comprando el S&P 500 hubiera conseguido una rentabilidad anual de 10,62% al año. Ese 0,3% de diferencia anual puede sonar poco, pero acumulado es una diferencia relevante: si hubiera invertido 1$ en 1940, la cartera de Chuck los hubiera convertido en 3.650$ mientras que si los hubiera invertido en el S&P 500 hubieran sido 2.911$.
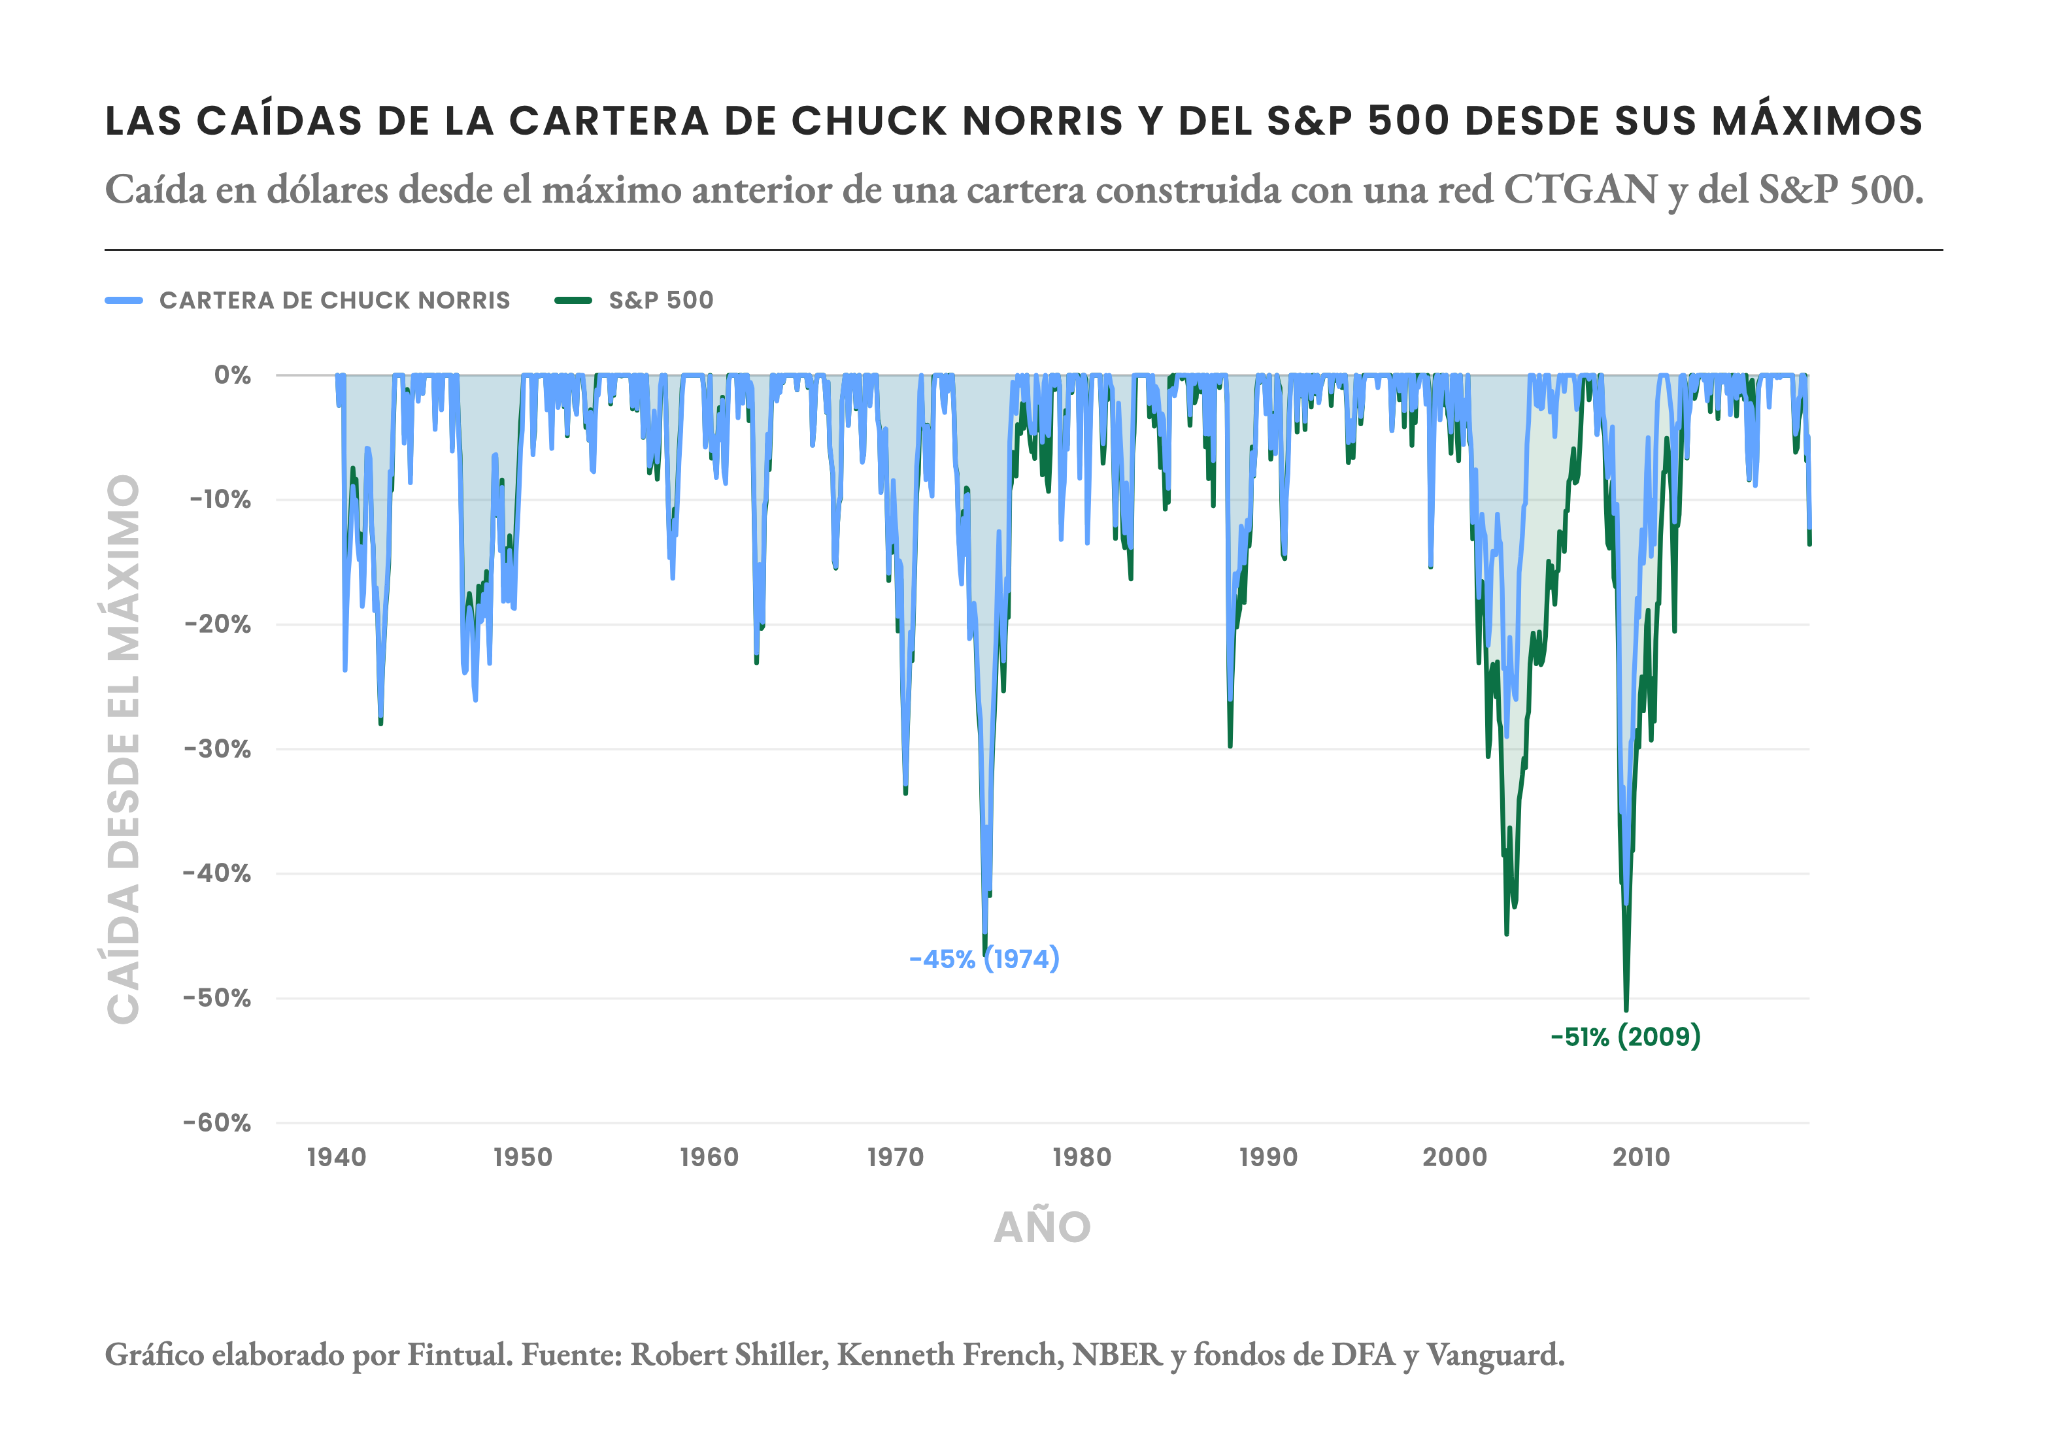
Pero no solo hubiera obtenido un mejor retorno, si no que además la diversificación disminuyó la caída que tuvo su cartera en los periodos de máximo estrés en los mercados.
Por ejemplo en la crisis del petróleo de 1973, cuando los productores de la OPEC decidieron no exportar más petróleo a los países que habían apoyado a Israel durante la guerra de Yom Kipur, incluyendo EE.UU, el S&P 500 tuvo una caída de 46,5% mientras que la cartera de Chuck Norris cayó 44,7%. Al no poder invertir en oro aún el efecto de diversificación es menor.
Pero luego de poder invertir en oro, el efecto de diversificación fue mucho mayor en dos grandes caídas fuertes de mercado en este milenio, la burbuja dot-com del 2000 y la crisis subprime del 2008.
En el 2000 el S&P 500 cayó un 44,8% desde su peak, mientras que la cartera de Chuck Norris un 29%, además solo le tomó 40 meses volver a su peak, mientras que al S&P 500 75 meses.En el 2008 mientras el S&P 500 caía un 51% desde su peak, la cartera de Chuck Norris cayó un 42,4% y volvió a su peak en 38 meses comparado con los 58 meses del S&P 500.
De esto podemos sacar dos conclusiones: la primera es que la diversificación funciona cuando más lo necesitamos, en periodos de máximo estrés financiero.
La segunda es que para poder lograr los atractivos retornos de largo plazo que han tenido las acciones, debemos ser capaces de tener la disciplina de aguantar caídas que históricamente han llegado a ser incluso por sobre 30%. En esos casos la diversificación nos puede ayudar a sufrir una caída menor, pero no evitarla.
Cómo aplicamos esto a nuestros fondos
Utilizamos un proceso similar a este para construir cada año las carteras de nuestros fondos y de hecho realizamos el último rebalanceo hace un par de meses.
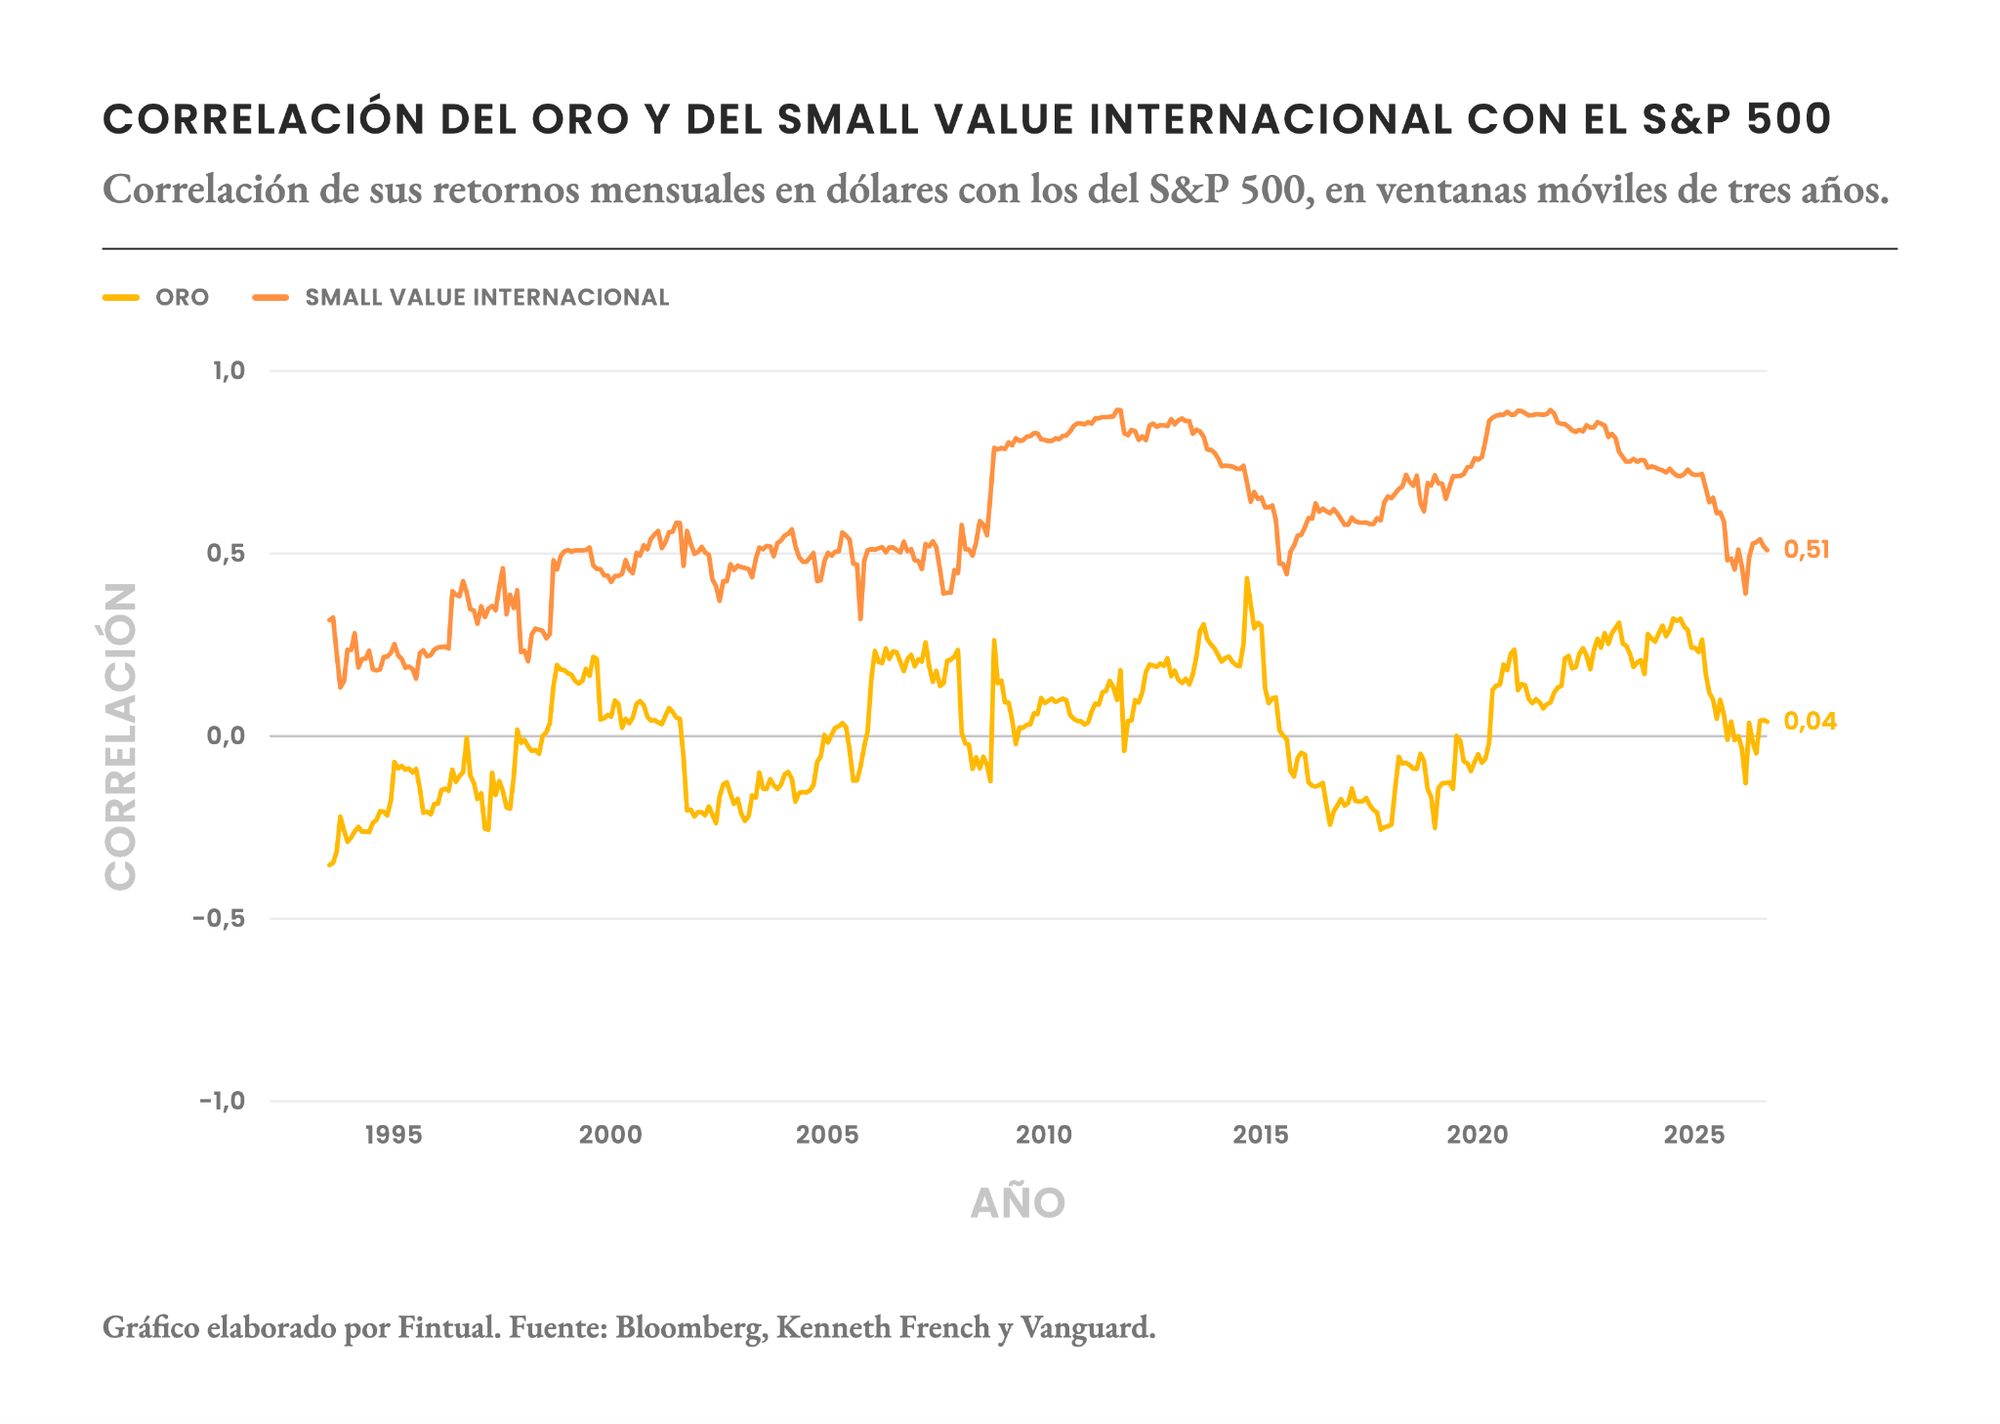
Y los activos que mencionamos al inicio del artículo no son casualidad. Actualmente Risky Norris invierte en oro a través del ETF IAUM y en Small Cap Value internacional a través del ETF AVDV, en este caso preferimos Small Cap Value internacional porque además agrega diversificación geográfica a nuestros fondos.
Estos dos activos, que compiten con un universo amplio de activos para ser elegidos por nuestro modelo, son seleccionados principalmente por su capacidad diversificadora, que se puede ver en la correlación que tienen con el S&P 500. Y no solo disminuye el riesgo de la cartera, si no que han tenido retornos de largo plazo atractivos: desde 1990 el oro ha tenido un retorno anualizado de 7,3% en dólares y Small Cap Value internacional un 9,7%, mientras que el S&P 500 ha rentado un 11,1% y Small Cap Value americano un 13%.
No sabemos cómo terminarán las guerras actuales o hasta cuando va a durar el impulso de la IA, pero lo que sí sabemos es que siempre habrá un próximo evento de incertidumbre. Por eso en Fintual creemos en construir carteras que consideren un amplio rango de escenarios, diversificadas para distintos perfiles de riesgo, con rebalanceos anuales basados en evidencia.
Mientras ocurrían guerras, burbujas y crisis, nuestro Chuck Norris hipotético se mantuvo invertido y décadas más adelante terminó multiplicando su patrimonio.
Como dice el dicho “Chuck Norris no espera a que el mercado se recupere, el mercado se recupera porque sabe que Chuck lo está esperando”.
Este post habla de eventos ficticios, sin representar una composición de los fondos. Los supuestos no son ni los parámetros ni el conjunto de activos usados para optimizar la cartera de Risky Norris
Infórmate de las características esenciales de la inversión en estos fondos mutuos. Están en sus reglamentos internos, que puedes ver en la CMF y en fintual.cl/docs.
La rentabilidad o ganancia obtenida en el pasado por este fondo, no garantiza que ella se repita en el futuro. Los valores de las cuotas de los fondos mutuos son variables.