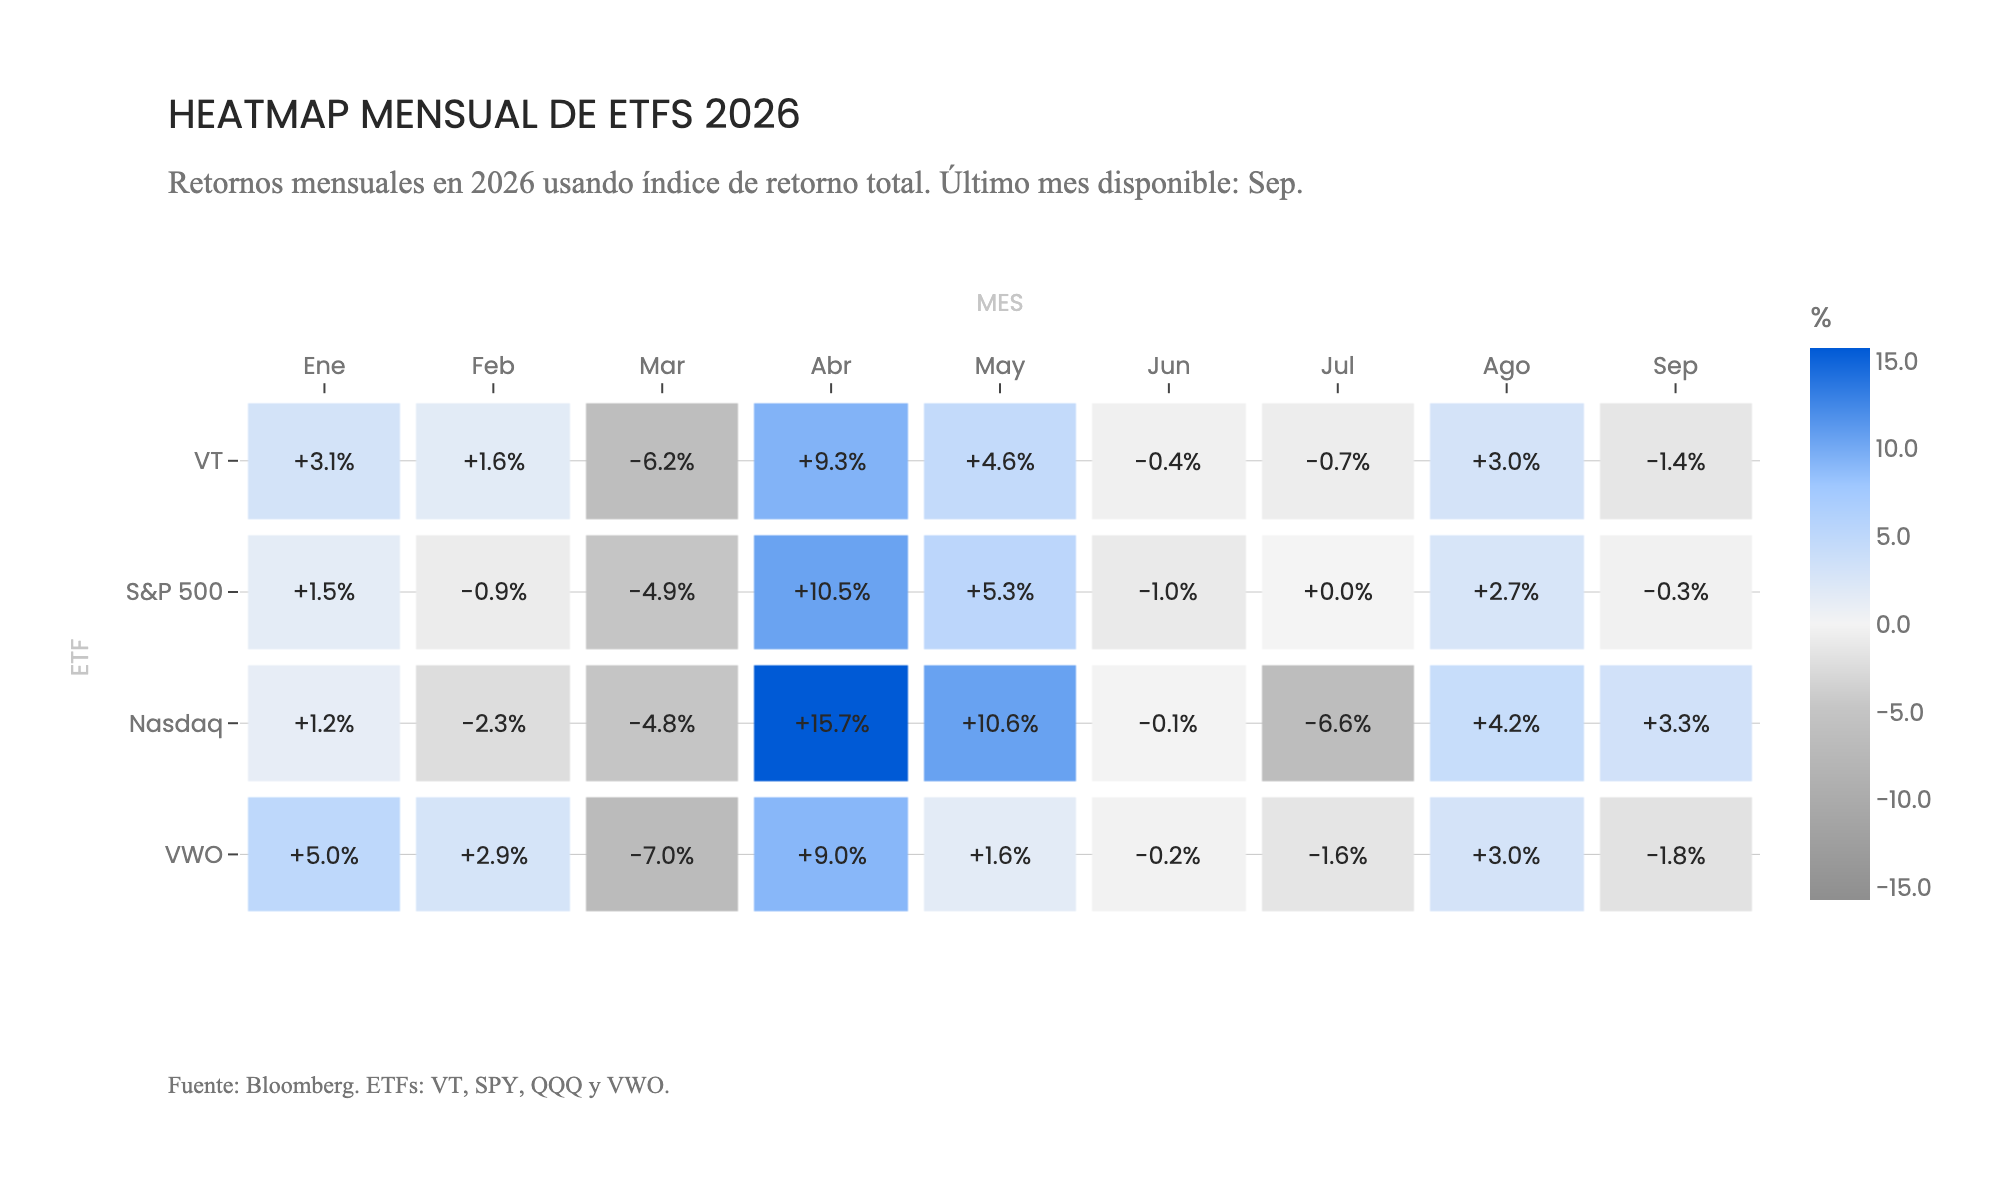
Esta semana el mercado se inclinó hacia una Fed más paciente. El dato de empleo de septiembre en Estados Unidos mostró una creación de apenas 29,000 nuevos puestos de trabajo, muy por debajo de lo que esperaba el mercado, junto con una revisión a la baja de los dos meses previos y un desempleo que subió a 4.2%. El mercado laboral más frío bajó con fuerza la probabilidad de que la Fed suba su tasa en la reunión del 27 y 28 de octubre, que llegó a estar sobre 70% hace apenas unos días y cerró la semana cerca de 20%.
Eso se suma a los datos de inflación que también remaron en dirección de menos alzas de interés el miércoles. El índice de gasto en consumo personal que excluye alimentos y energía (PCE core), la medida preferida de la Fed, subió 0.2% en agosto, menos de lo esperado, con una revisión a la baja del dato previo. Eso empujó al mercado a bajar a menos de 40% la probabilidad de que la Fed suba su tasa en octubre, una moderación notoria frente a semanas anteriores.
El cambio de expectativas vino reforzado por el propio forward guidance de la Fed: tanto el vicepresidente Philip Jefferson como el presidente de la Fed de Nueva York, John Williams, dijeron en discursos esta semana que el banco central tiene tiempo para evaluar la economía antes de pensar en otra alza. Los datos de inflación (IPC) del 14 de octubre seguirán siendo relevantes, pero el mercado leyó que se había adelantado demasiado en apostar por una nueva subida tras el alza del 16 de septiembre. Las acciones globales reaccionaron bien: el S&P 500 recortó las pérdidas que traía en la semana y el Nasdaq 100 se acercó a máximos históricos. En lo que va del año, las acciones globales siguen mostrando ganancias importantes.
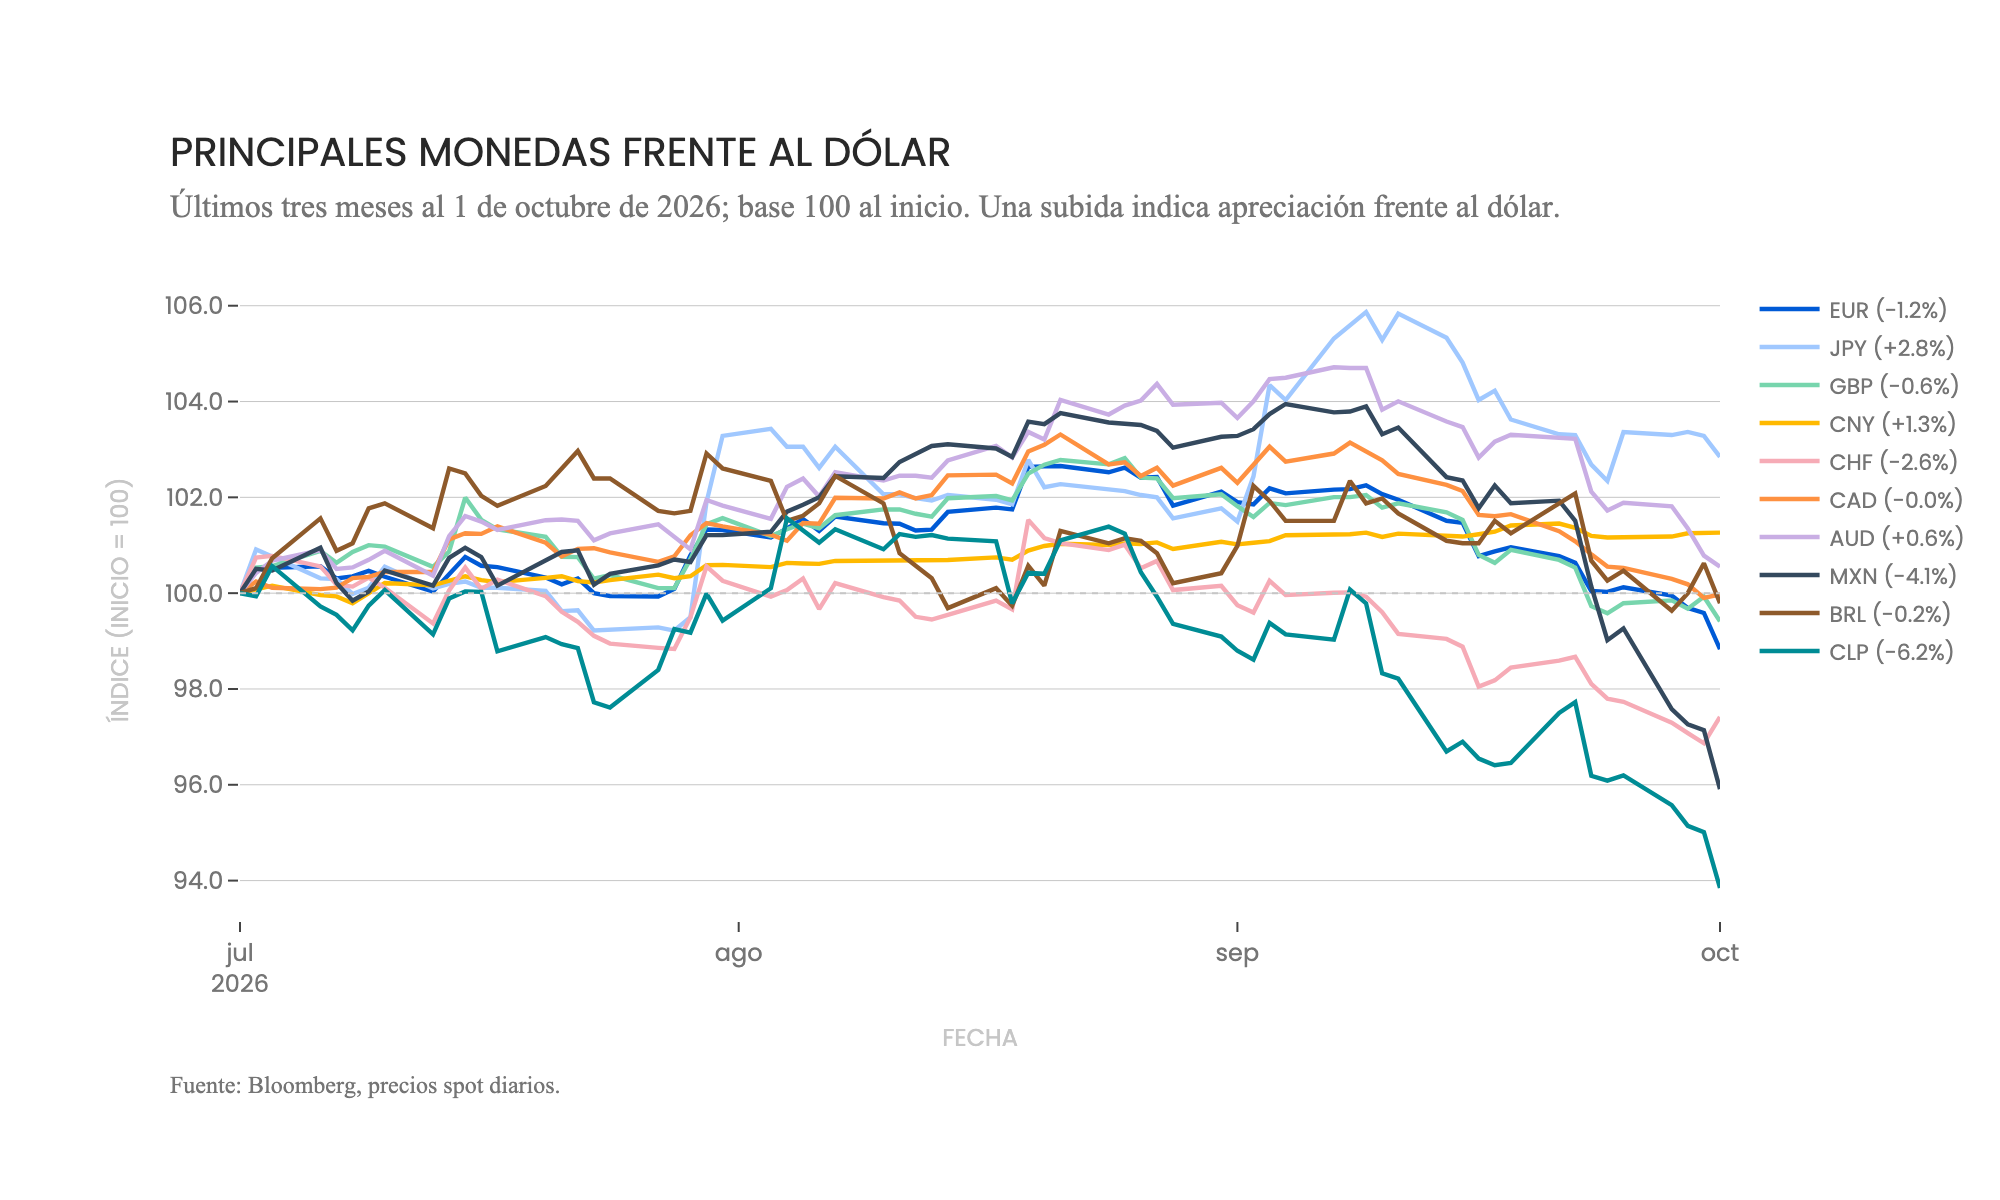
En el contexto de tasas altas, las monedas emergentes se han depreciado frente al dólar. Las monedas latinoamericanas como CLP y MXN se han visto especialmente afectadas, ya que por la condición de sus economías locales, se percibe que tienen espacio limitado para igualar un potencial ciclo de alza de tasas de la Fed. Las excepciones han sido el yen, favorecido por el endurecimiento monetario del Banco de Japón, y el yuan, apoyado por una mayor tolerancia oficial a su apreciación.
Banxico abrió la puerta a alzas
El jueves 24 de septiembre el Banxico mantuvo su tasa en 6.5% como era ampliamente esperado. El cambio más importante fue en su postura: la entidad pasó de anticipar una pausa prolongada a una postura más data-dependent.
Este cambio responde principalmente a la postura más restrictiva por parte de la Fed, que en su reunión pasada aumentó su tasa y la mediana de sus proyecciones individuales quedó consistente con un alza adicional de un cuarto de punto porcentual este año. Aunque la entidad aclara que no responderá mecánicamente a los movimientos de la Fed, en nuestra opinión este nuevo lenguaje está destinado a limitar las potenciales presiones inflacionarias que podrían surgir de una depreciación marcada y sostenida del peso. Esto se entiende en el contexto de que, desde que el mercado pasó a anticipar una subida de tasas de la Fed el 11 de septiembre, el peso ha perdido cerca de 4% frente al dólar.
Si bien la nueva guía es una preparación para responder con alzas, dada la debilidad de la economía mexicana, creemos que Banxico únicamente subiría la tasa si el deterioro externo aumentara materialmente el riesgo de traspaso cambiario a los precios o de desanclaje de las expectativas. Nuestro escenario base es que la entidad mantenga su tasa en el actual 6.5% por este y el próximo año.
😌 Los mercados se mueven mucho. No seas como los mercados