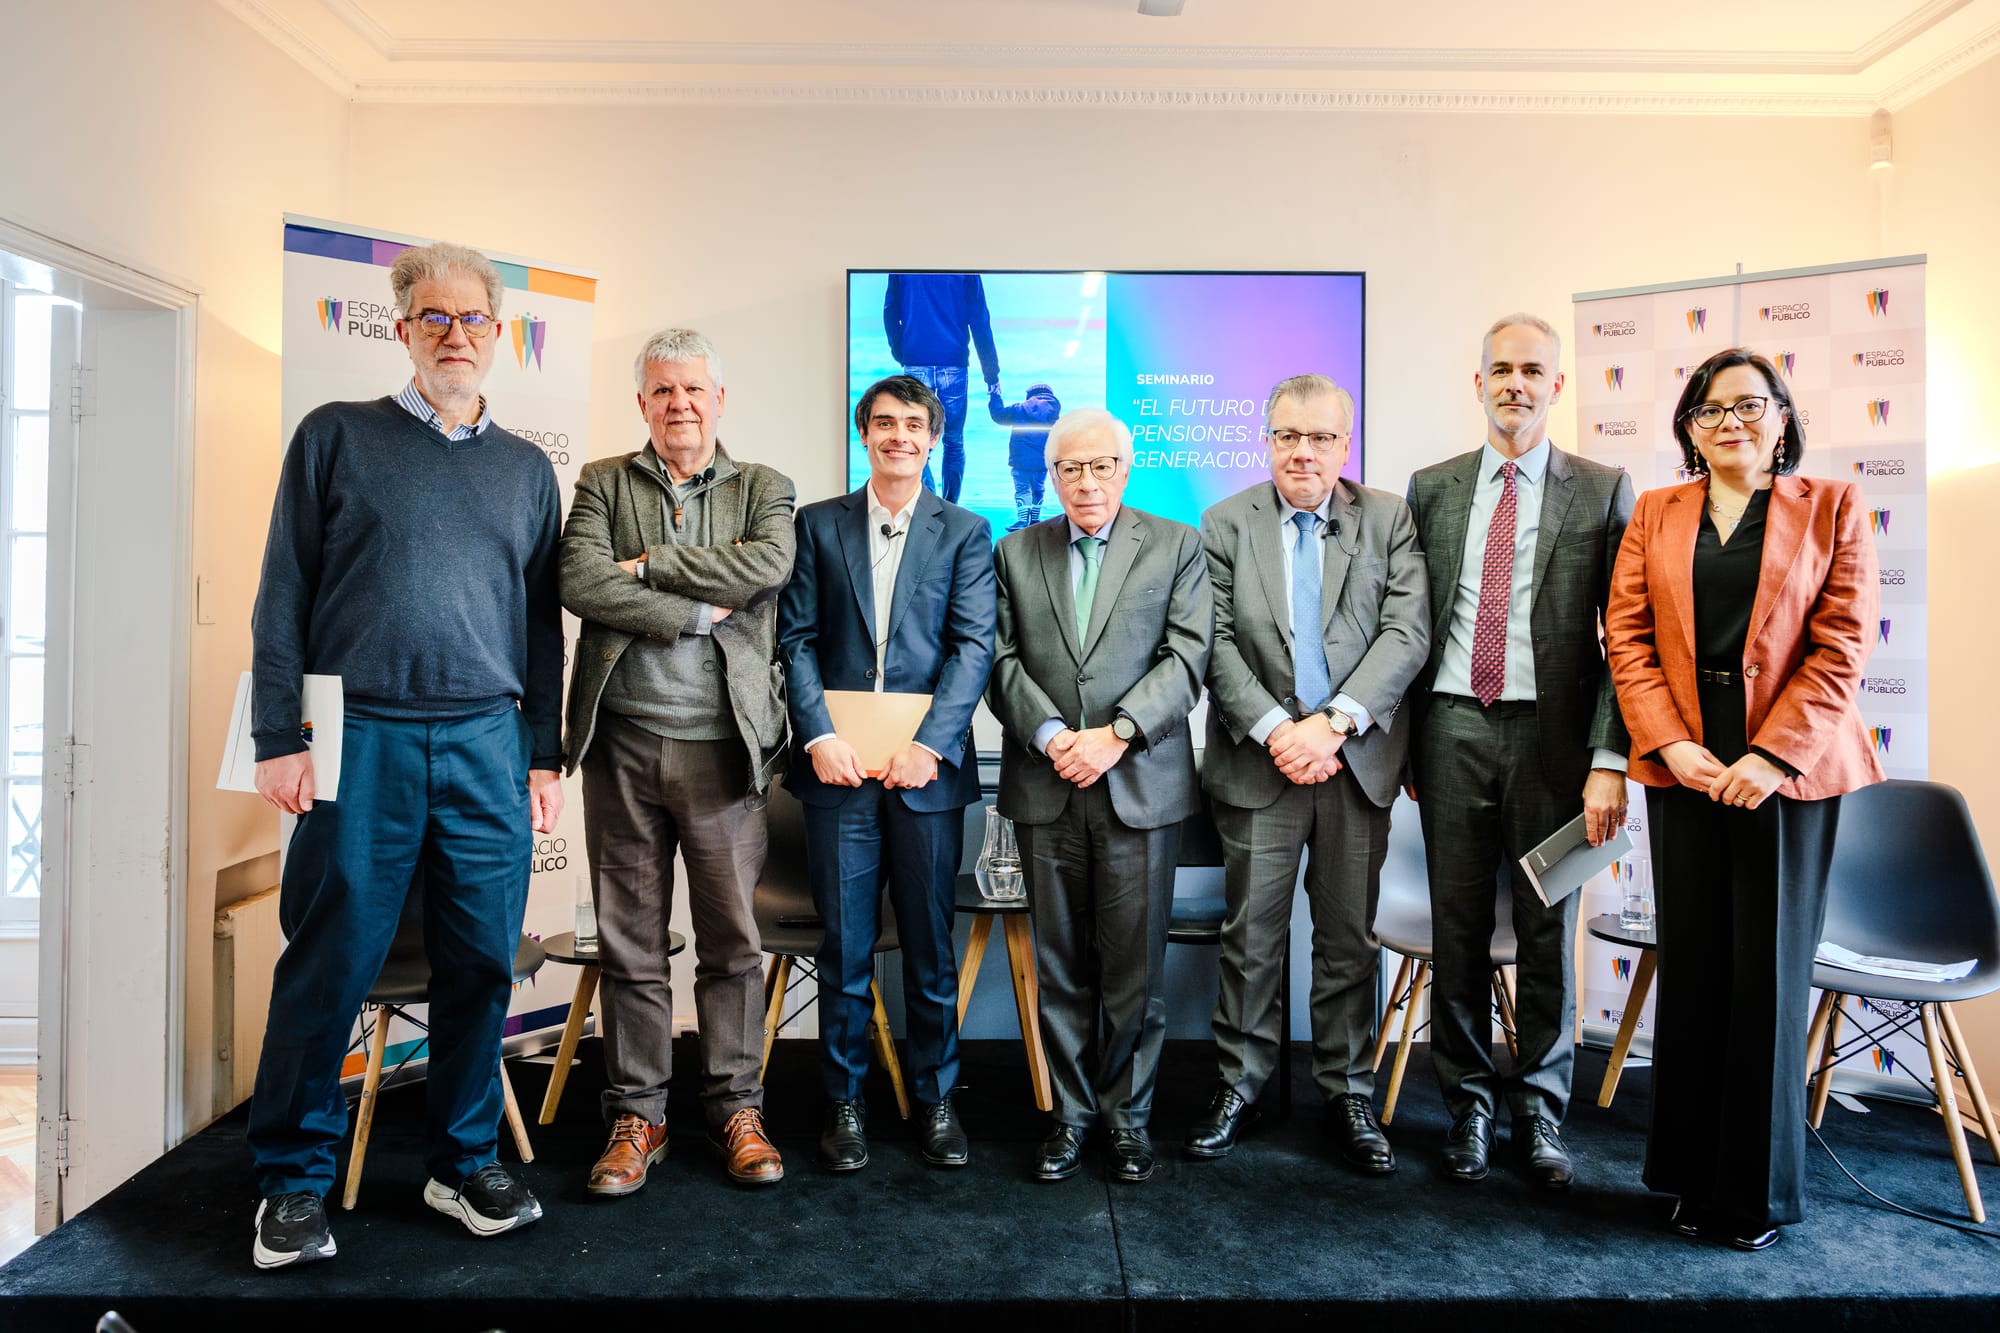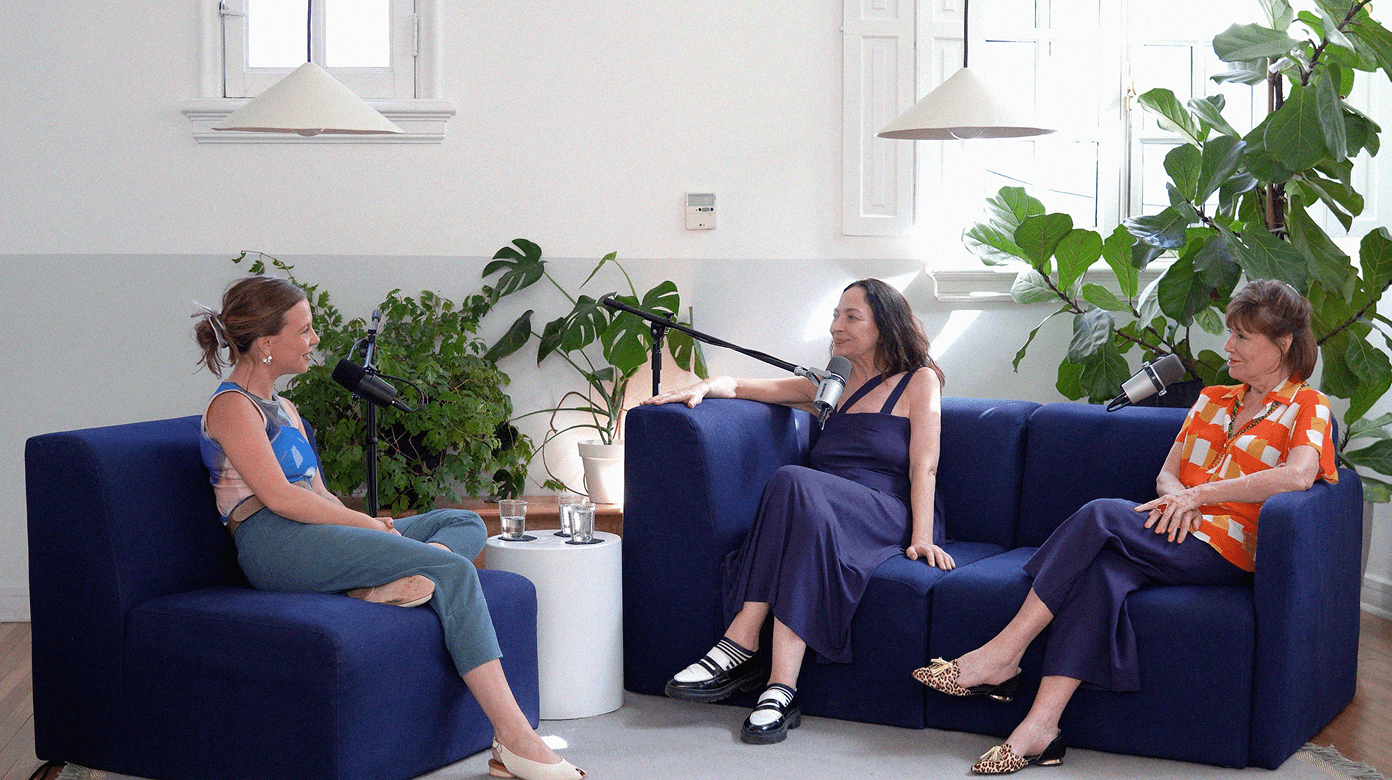
El seminario giró en torno a la nueva reforma de pensiones, los fondos generacionales y los desafíos de la implementación. Joaquín Cortez presentó sobre las principales definiciones detrás del nuevo régimen (y puedes leerla acá). Osvaldo Macías reflexionó sobre la relevancia del paso de los multifondos a los fondos generacionales (puedes leerla acá). El ex ministro Nicolás Eyzaguirre se enfocó en los aspectos que podrían mejorarse para tener una mayor adaptabilidad de nuestro sistema en el tiempo (y puedes leerla aquí). Rodrigo Nader, de AFP Habitat entregó una visión desde dentro de las administradoras (puedes leer aquí) y por último, Fernando Suárez expuso sobre las oportunidades que presenta este nuevo sistema para nuevos actores y para las pensiones de los afiliados (puedes leerla acá)
Transcripción completa
Participantes:
- Eduardo Engel, director de Espacio Público
- Joaquín Cortez, Superintendente de Pensiones
- Paula Benavides, académica de la Escuela de Gobierno UC y directora de Espacio Público
- Osvaldo Macías, ex Superintendente de Pensiones
- Nicolás Eyzaguirre, Presidente del Consejo Técnico de Inversiones
- Rodrigo Nader, Gerente de inversiones de AFP Habitat
- Fernando Suárez, Portfolio Manager de Fintual
Eduardo Engel: La reforma de pensiones entra en su etapa de implementación y uno de los temas importantes es el paso de los multifondos a los fondos generacionales, que es el tema que nos convoca hoy día.
La implementación de estos fondos generacionales significa temas que queremos conversar en el panel que vamos a tener hoy día: cómo van a tener que cambiar las estrategias de inversión a lo largo del ciclo de vida, desafíos para los reguladores, para las AFP, para las eventuales nuevas entrantes en este mercado y también para los afiliados.
Para comenzar este seminario vamos a tener la presentación del Superintendente de Pensiones, Joaquín Cortez, y luego Paula Benavides, profesora de la Escuela de Gobierno de la Universidad Católica y directora de Espacio Público, que va a moderar el panel que tenemos.
Joaquín Cortez: “en términos netos no hay impactos sobre el mercado”
Joaquín Cortez: Cuando publicamos el régimen el 1 de septiembre a última hora, teníamos claro que estábamos iniciando un proceso importante. Pensamos que aquí hay mucho que ir analizando, hay mucho que ir aprendiendo. Nosotros lo definimos como un "work in progress". Y, por lo tanto, escuchar opiniones distintas es muy bienvenido. Durante la consulta pública escuchamos muchas opiniones del mercado, de las AFP, y fueron muchas reuniones de lobby.
Yo creo que ya no soporto un lobby más por un tiempo, pero también qué bueno escuchar opiniones que vienen de otros ámbitos.
Yo voy a hacer una presentación rápida. Creo que, en general, la gente conoce lo que tiene el régimen. Creo que la gente conoce más el primer borrador. El primer borrador no fue muy bienvenido por el mercado y nosotros sabíamos que iba a ser así. Y queríamos aprovechar la consulta pública y eso fue lo que hicimos.
Bueno, el marco normativo: detrás de la ley está la ley 21.735, que reformó el decreto 3.500. Esta ley creó los fondos generacionales, estableció como objetivo previsional maximizar las pensiones sujeto a un nivel aceptable de riesgo. Y yo repito mucho esto: maximizar las pensiones sujeto a un nivel aceptable de riesgo. La relación riesgo-retorno para construir las carteras es muy importante. Organizó los fondos según la edad de los afiliados. La verdad que no es solo según la edad de los afiliados, hay mucho más detrás en los modelos. E introdujo las carteras de referencia. Y también incentivos, premios y castigos por desempeño por parte de la AFP respecto de esas carteras autodefinidas.
El régimen de inversión definió el máximo nivel de activos de crecimiento, lo que se llama la trayectoria de inversión, el "glide path". Estableció una especie de referencia para definir las carteras de referencia. Definió el parámetro para medir incentivos de desempeño. Y hizo alguna revisión de límites.
Quiero recordar el objetivo previsional y voy a ir a la segunda definición. Dice: "Cada administradora mantendrá fondos generacionales estructurados según cohortes de afiliados y de acuerdo a rangos etarios. Los portafolios de cada fondo se diferenciarán por nivel de riesgo y retorno y seguirán un criterio de ciclo de vida, en consideración al objetivo de proveer pensiones sujeto a niveles aceptables de riesgo". Recordar el artículo 55, que dice que las inversiones que se efectúen con recursos de un fondo de inversión tendrán como único objetivo la obtención de una adecuada rentabilidad y seguridad. O sea, el mandato fiduciario de la AFP es la relación riesgo-retorno. Y eso tiene que quedar claro.
Hay una cosa que me interesa mucho enfatizar. El otro día un diario decía que la reforma le dio al Superintendente unos poderes extraordinarios. Puede cambiar el régimen, puede hacer lo que quiere. Y la verdad que me gustaría que fuera así, pero eso sería malo. Sería malo ahora y sería malo siempre. Afortunadamente, hay una institucionalidad. Está la Superintendencia de Pensiones, que establece el régimen de inversiones previo informe favorable del Consejo Técnico de Inversiones. El otro día un diario en su editorial decía: "El Consejo Técnico de Inversiones solo emite un informe". Olvidó la palabra favorable. Y la verdad es que nos costó sacar el informe favorable. También requiere la visación del Ministerio de Hacienda. Los ministros de Hacienda tienen su opinión, digamos. Y también participa el Banco Central, que define algunos límites, como el límite de inversión en el exterior, y tiene ciertas preocupaciones por la estabilidad de la economía. Por lo tanto, esto es un proceso compartido. Hay una institucionalidad y es bueno que tenga una institucionalidad. Y en el futuro, para ir siguiendo este régimen, es muy importante tener una institucionalidad fuerte.
¿Cómo se desarrolló este modelo? Se contrató a Mercer para que asesorara a la Superintendencia, que nos diera insumo, que nos enseñara. La Superintendencia también desarrolló, aparte de lo que hizo Mercer, su propio modelo, que servía para contrastar lo que hizo Mercer y para poder seguir analizando y siguiendo el proceso en el futuro. Ya dije, hubo un proceso de discusión con el Consejo Técnico de Inversiones y también varias conversaciones y negociaciones con el Ministerio de Hacienda, con el Banco Central. En un país como Chile, donde los fondos de pensiones son tan importantes respecto a la economía, y van a ser más importantes en el futuro, incluso, es obvio que el Ministerio de Hacienda y el Banco Central tienen algo que decir, porque su preocupación es la estabilidad económica. Y las AFP son como un elefante en la cristalería. Si se mueven para un lado o para otro, afectan las variables económicas.
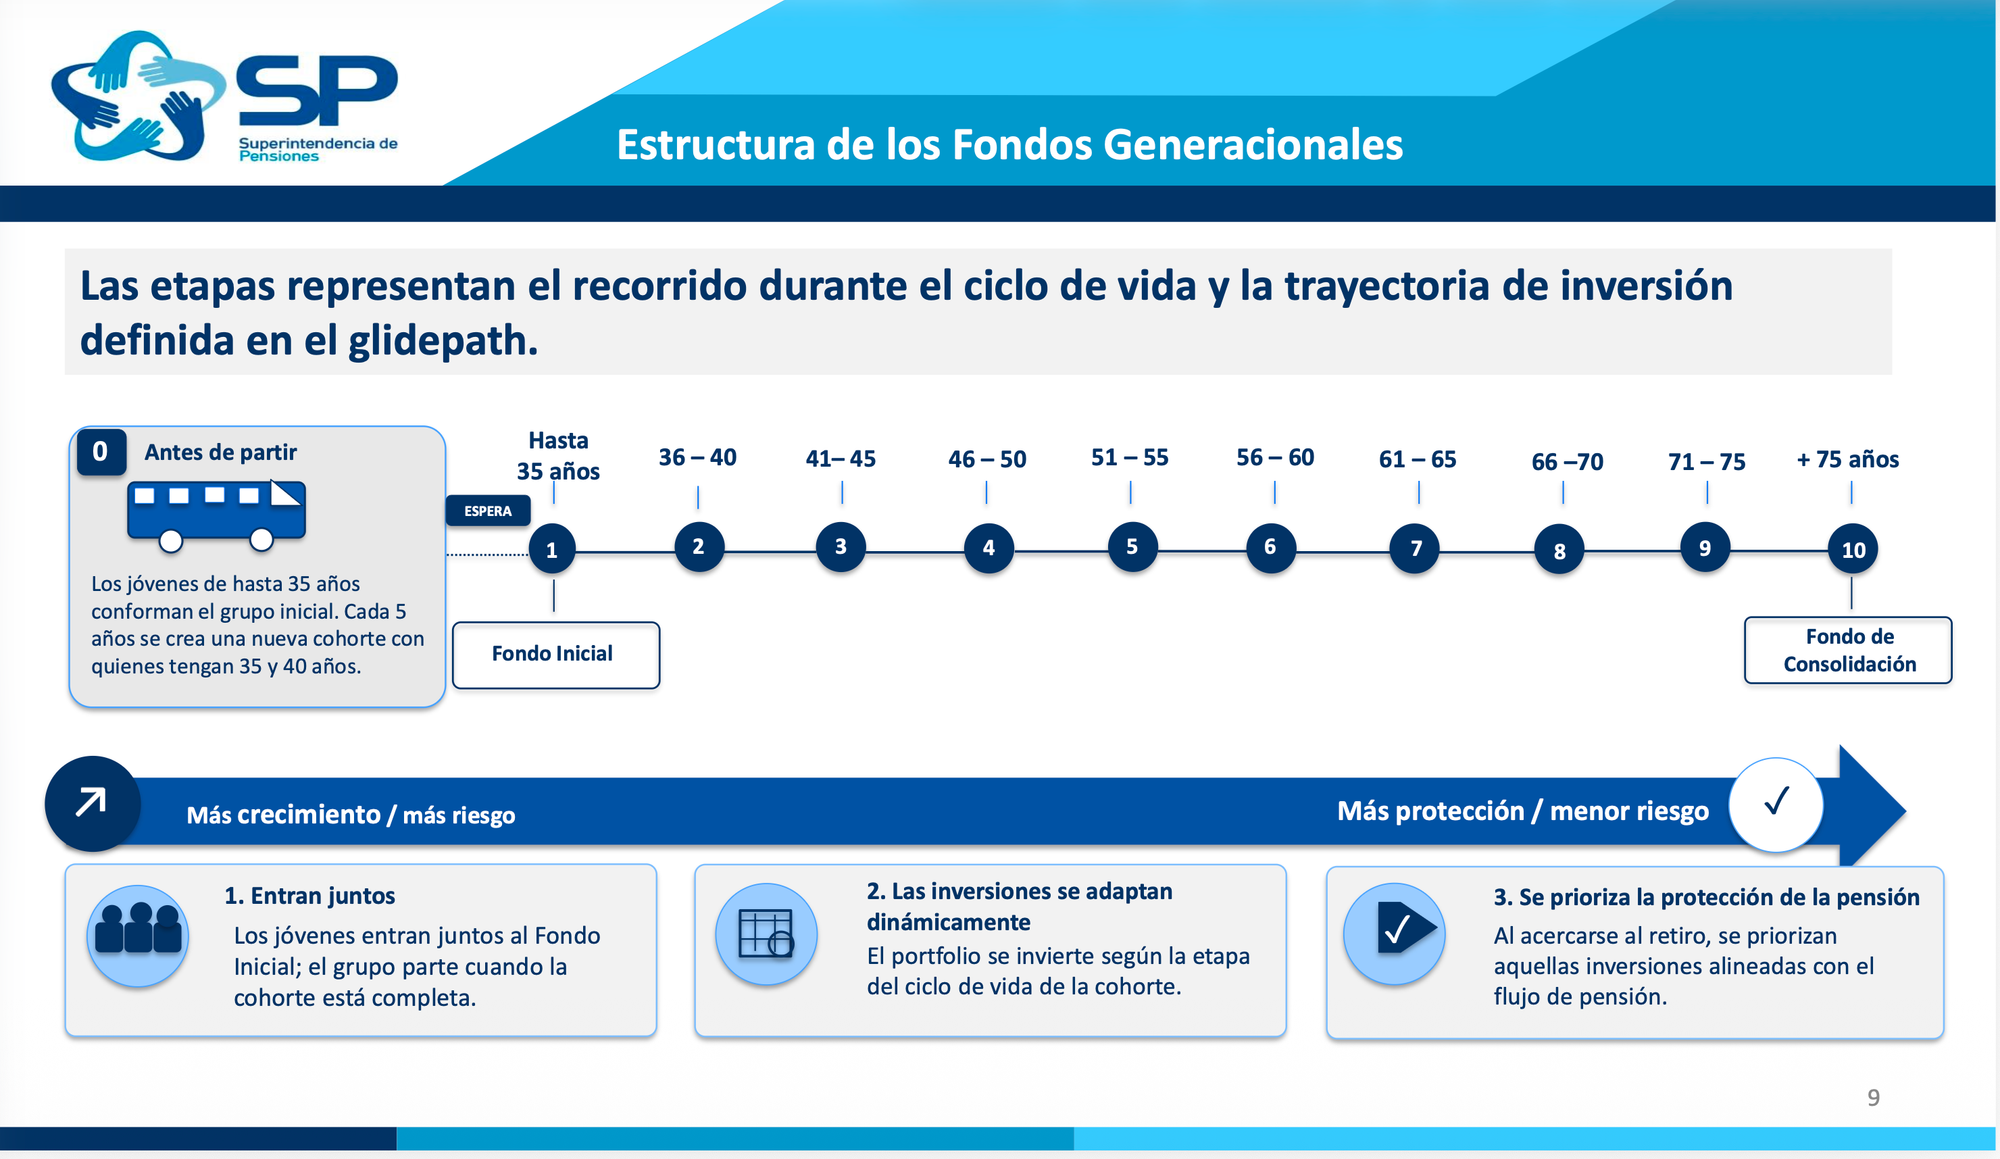
Bueno, estos son los fondos generacionales. Esto ustedes lo saben. Pasamos de cinco multifondos a diez fondos generacionales que están ordenados por la edad. El primer fondo, el fondo inicial, incluye a la gente hasta treinta y cinco años, y después se va avanzando cada cinco años. Y a partir de los setenta y cinco tenemos el fondo generacional diez, que llamamos fondo de consolidación, donde la gente que llega ahí se queda, digamos.
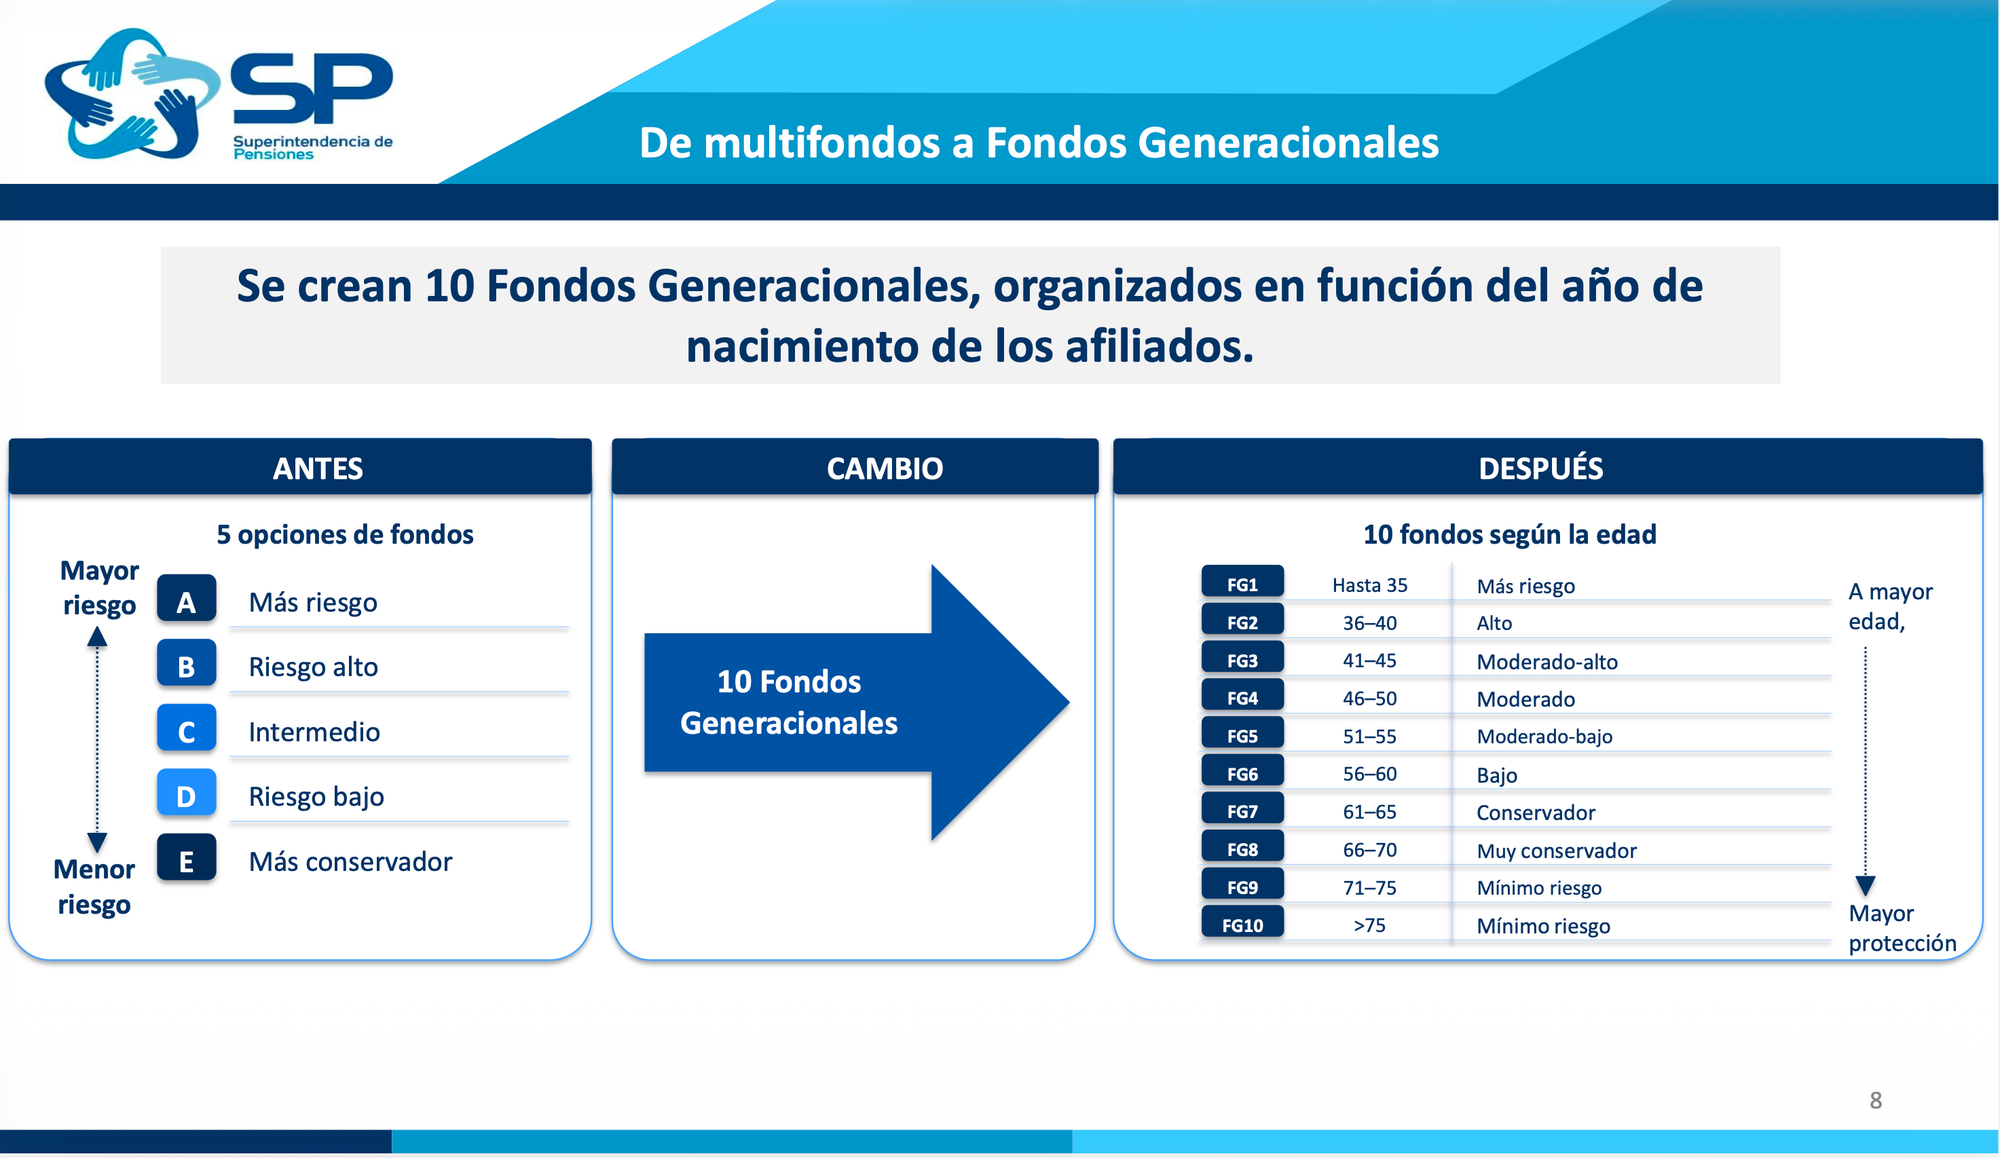
Nosotros explicamos muchas veces cómo funciona el esquema. Es como subirse a un busecito con todos los compañeros de curso. Se sube a este busecito y no se baja más. O sea, se baja, pero lo bajan, digamos. Y no se baja más, pero el busecito va cambiando de velocidad y va cambiando de paisaje. Este busecito es el fondo generacional, el que va evolucionando, y la gente no tiene por qué cambiarse de multifondo, como se suponía que iba a pasar con los multifondos, que la gente partía del fondo B y se iba moviendo hasta el fondo E cuando iba envejeciendo. Acá no es así. Se sube al bus y es el bus el que va cambiando. Es la asignación estratégica de activos la que va cambiando a través del tiempo.
El régimen establece una trayectoria de inversión. Nosotros definimos la trayectoria de inversión como la máxima exposición a activos de crecimiento a través del ciclo. Y esto fue importante por lo que decíamos. Decidimos que la trayectoria de inversión, el glide path, fuera un glide path regulatorio, que lo estableciera el regulador, digamos, con toda la institucionalidad que hay detrás. ¿Por qué? Básicamente, para tomar en cuenta no afectar la economía. Un glide path con muchos activos de crecimiento podría llevar a un aumento en la inversión, por ejemplo, en renta variable y venta de instrumentos de renta fija, y eso afectaría a la economía. Por lo tanto, cuando diseñamos el glide path, tuvimos cuidado con eso.
La construcción del glide path es producto de una optimización. Aquí hay gente que pensó que nosotros habíamos hecho un gráfico, habíamos puesto porcentaje de activos de crecimiento y edad y habíamos tirado una línea. No fue así. Hubo una modelación donde se consideraron muchos temas. Se consideró los beneficios sociales, la PGU (teníamos una discusión si había que incluir la PGU o no había que incluir la PGU), la densidad de cotizaciones, las expectativas de remuneraciones, la dinámica de los mercados financieros. Obviamente, si uno incluye la PGU, probablemente el modelo le da una mayor proporción de activos de crecimiento. Pero si uno busca en la literatura, está lleno de argumentos. Hay un autor muy importante, por ejemplo, en estos temas, que es Luis Viceira, tiene un libro famoso que se llama Campbell y Viceira (Nota de los editores: en realidad el libro se llama Strategic Asset Allocation: Portfolio Choices for Long Term Investors), que dice: "Mira, no puedes tomar riesgos mientras tú no hayas alcanzado un consumo mínimo, un consumo de subsistencia". Y eso, de alguna forma, mitiga la PGU. Todas estas cosas estuvieron en la discusión.
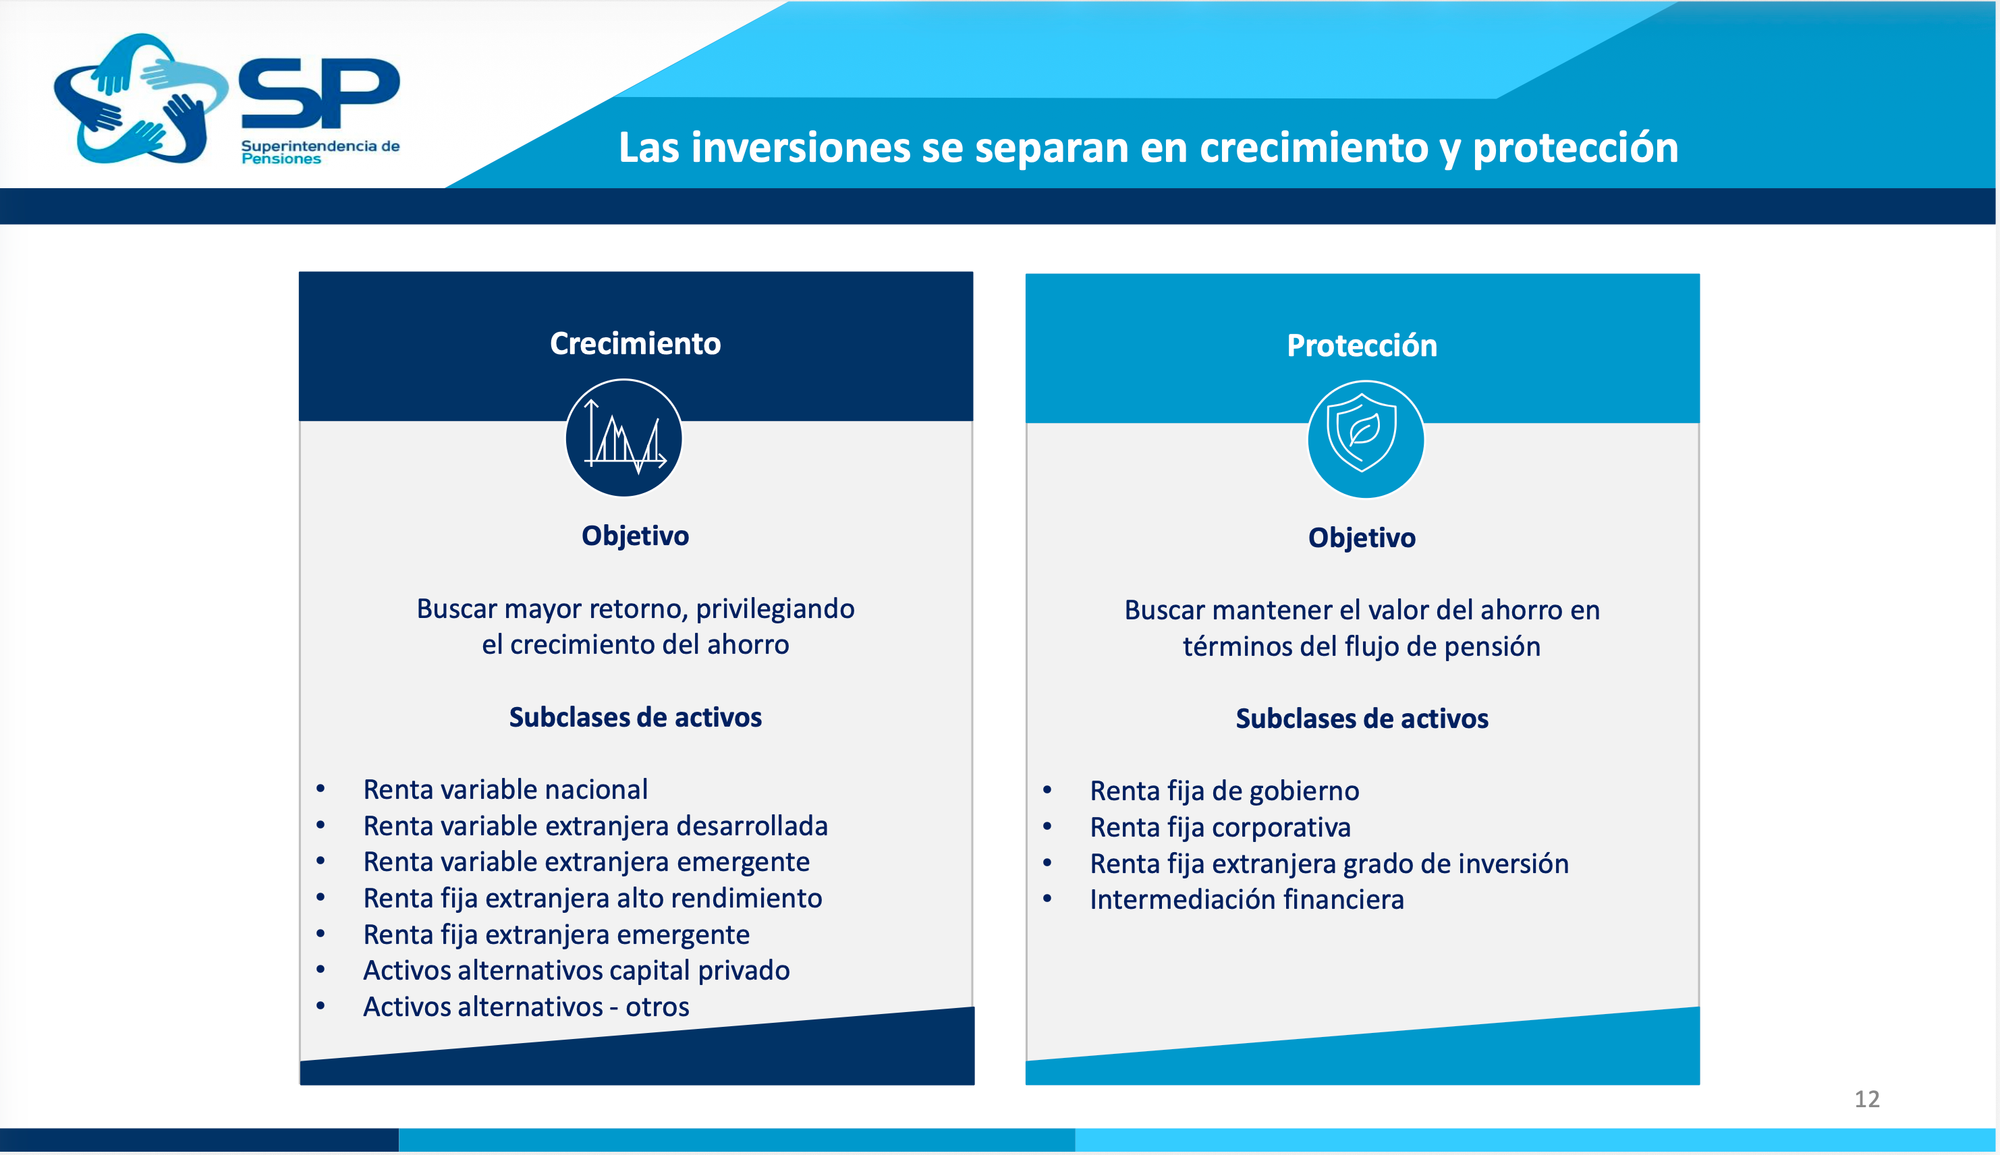
Como saben, definimos dos tipos de activos: activos de crecimiento, activos de protección. Activos de protección, básicamente, son activos más seguros y más orientados a largo plazo. Renta fija de gobierno, renta fija corporativa con grado de inversión, renta fija extranjera con grado de inversión y básicamente intermediación financiera de corto plazo. Y el resto son todos activos de crecimiento.
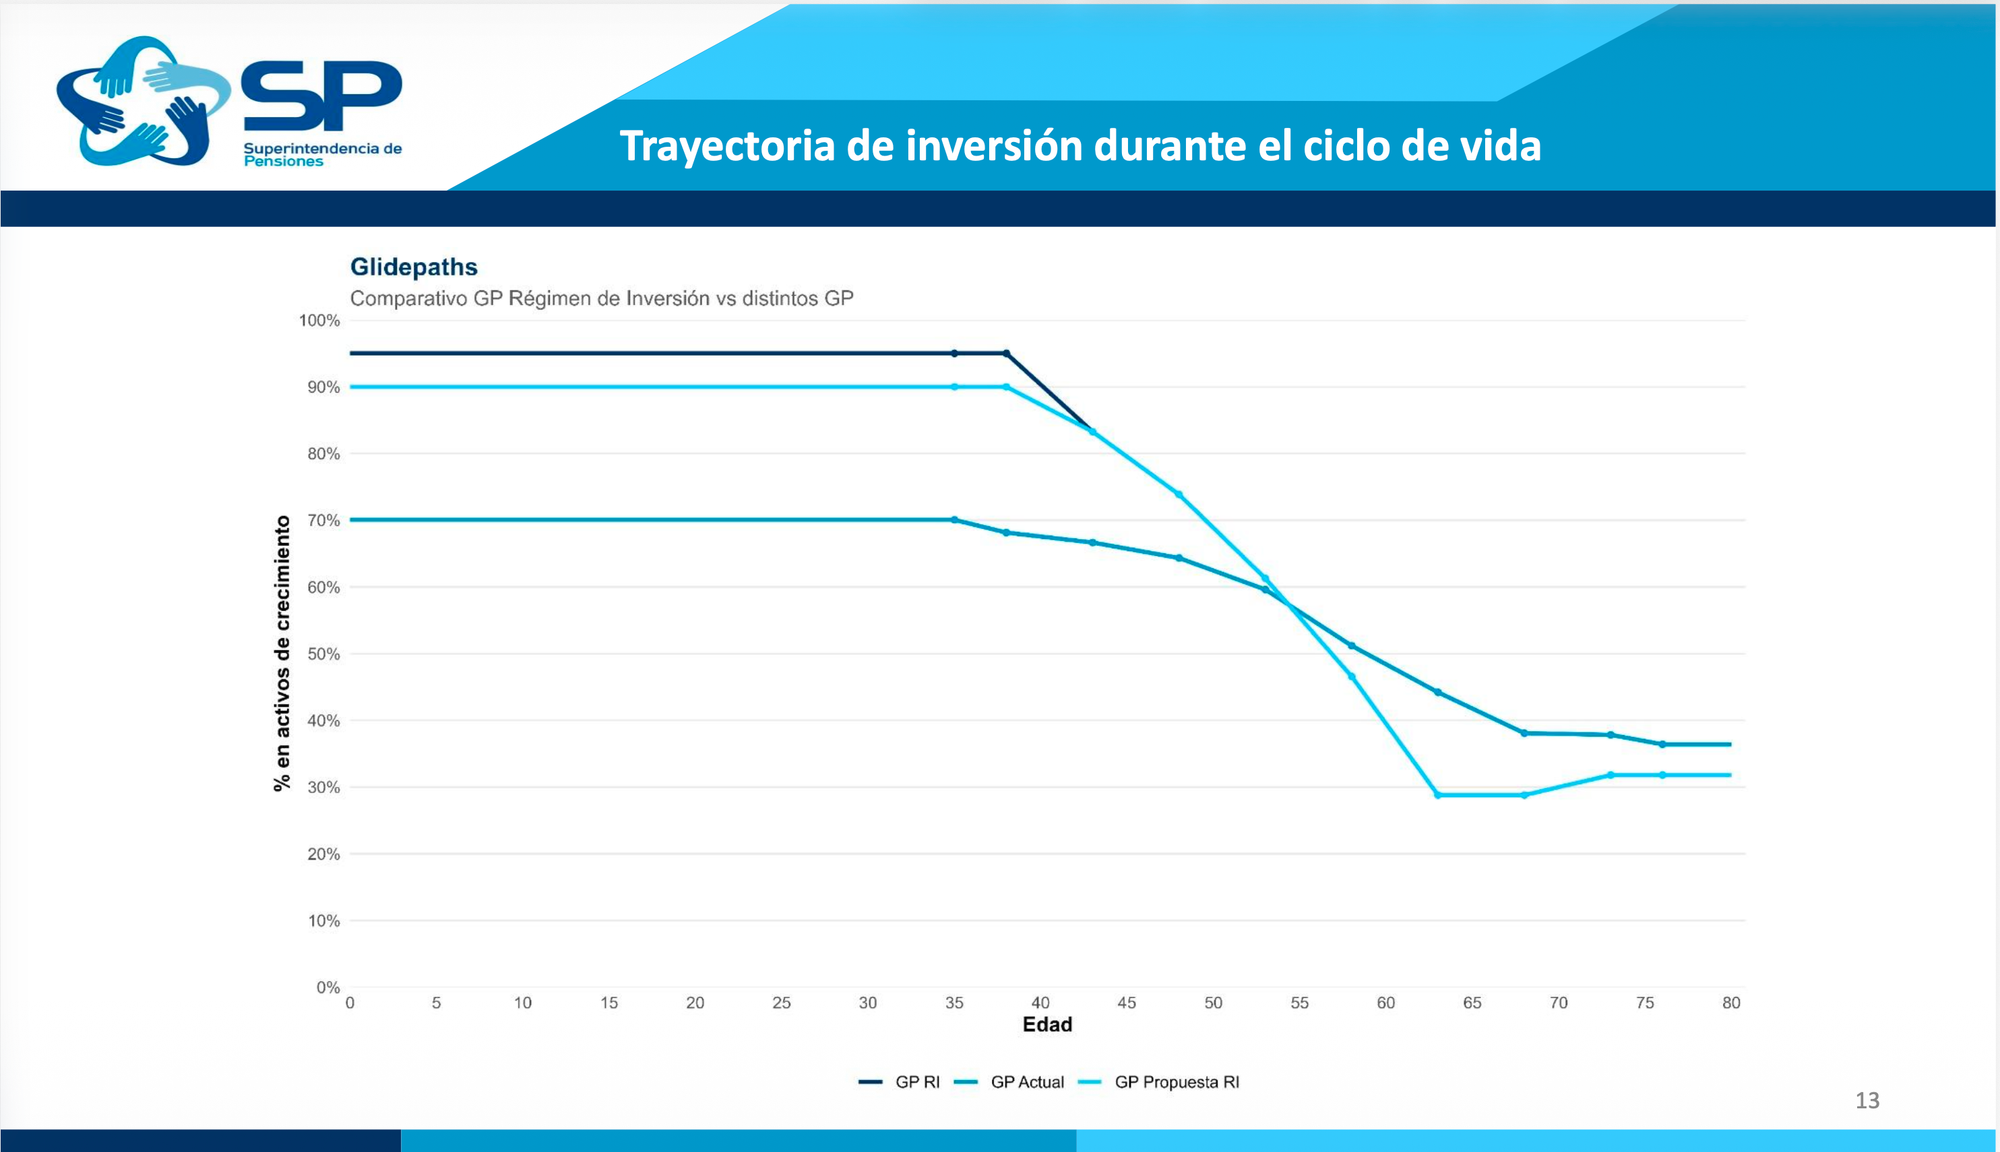
Esta es la trayectoria de inversión. La inicial es la celeste. La definitiva es la azul, que va por arriba, donde, haciendo algunas estimaciones, logramos, por lo menos a la gente más joven, permitirle que parta con un noventa y cinco por ciento de activos de crecimiento. Y como ven, a partir de los cuarenta y cinco años empieza a declinar la proporción en activos de crecimiento hasta llegar a los sesenta años, sesenta y cinco años, con un treinta y dos por ciento, con un veintiocho por ciento de activos de crecimiento. Si nosotros tomamos, por ejemplo, cómo están hoy día las personas asignadas a los multifondos y pescamos a cada persona de los multifondos, metemos sus activos en una maletita y los llevamos al fondo generacional que le corresponde según la edad, tenemos la línea que va por abajo. Lo cual muestra que es mucho menos agresiva para las edades jóvenes y un poco más agresiva para edades finales.
Ahora, leyendo algunos autores, hay autores que se han dedicado a este tema que dicen: "Mira, la verdad que lo que importa es que esta trayectoria de inversión sea relativamente razonable". No sabemos si tiene que ir un poco más arriba, un poco más abajo, tiene que ser razonable. Y probablemente el tema más importante, la contribución más importante que hacen los fondos generacionales, es evitar errores conductuales. Evitar este error de que la gente se anda cambiando de un fondo a otro y equivocándose. Y hay bastante evidencia que eso ha pasado en el pasado. Bueno, este me lo voy a saltar. Son diferentes glide paths de otros, pero todos son parecidos.
La ley también establecía definir carteras de referencia. Y aquí hubo una discusión: ¿quién era el más apropiado para definir las carteras de referencia?. El regulador, las propias AFP. Y esta es una discusión válida. Al menos en mi opinión, debía ser la AFP. Las AFP en Chile tienen cuarenta y cinco años de experiencia manejando carteras globales. En general, los gestores de inversión en el mundo son gestores específicos. Yo manejo renta variable de mercado desarrollado o manejo renta fija high yield, pero no hay muchos que manejan carteras multiactivos, carteras globales. Y unos de esos son las AFP en Chile, que ya tienen una trayectoria. Y, por lo menos a mí, me parecía que era muy importante que esa responsabilidad la tuviesen las AFP. Yo fui gestor de inversiones y cada vez que nos mandábamos un condoro, yo le echaba la culpa a la Superintendencia que definía los límites. Y acá yo quiero terminar con ese proceso. Perdón, normalmente le echaba la culpa a la Solange Berstein, no le echaba la culpa a Macías.
Las carteras de referencia tienen que representar la estrategia de mediano y largo plazo de los fondos generacionales y tienen que respetar el nivel máximo de activos de crecimiento definido por el glide path. Y la evaluación que se le hace a la AFP es con respecto a esa cartera de referencia. Tienen que ver si le ganan a esa cartera de referencia. Y no están compitiendo con la AFP del lado. No están compitiendo, entonces, si la Universidad de Chile le gana al Colo-Colo o si la Católica le gana a la Universidad de Chile. Esa discusión ya la hemos tenido. Y la van a comparar también con el Real Madrid. Es un mundo más difícil para las AFP.
Las carteras tienen que estar diseñadas siguiendo un modelo de ciclo de vida. No solo las carteras, sino que también la duración, el plazo promedio de la renta fija. Lo que uno espera es que cuando una persona se está acercando a la edad de retiro, si suben las tasas de interés, va a perder en el fondo. Pero se le va a hacer más barato comprar una renta vitalicia. Por lo cual, las carteras de inversión cercanas al retiro tienen que tener un mayor componente de renta fija de alta duración. En el borrador inicial teníamos que a partir de los cincuenta y cinco años el rango de duración debía ser alrededor de catorce años de ahí en adelante. Y eso pensando de que una persona que se retira a los sesenta y cinco tiene una expectativa de vida, puede que me equivoque aquí, de catorce, quince años. Pero aquí yo reclamé: ¿por qué me están poniendo a mí una exigencia de una duración de catorce, quince años cuando yo no tengo sesenta y cinco, y tengo setenta y cinco? Por tanto, mi expectativa de vida ya no son los quince años, son menos, desgraciadamente. Por tanto, hay que corregir eso a través del tiempo. Por eso la duración exigida es menor a medida que uno va superando los sesenta y cinco.
Una crítica que nos hicieron mucho, cuando nosotros estábamos conversando el tema de quién era el que tenía que definir las carteras de referencia, y cuando llegamos a un acuerdo, se dijo: bueno, pero dentro de ciertos rangos. Entonces tuvimos que definir rangos. Aquí hay un problema: ¿cómo se definen los rangos? Entonces, uno dice: bueno, partiendo de la cartera óptima. Partamos de lo que tienen hoy día las AFP. Permitamos que las AFP puedan, de alguna forma, replicar lo que tienen hoy día, pero démosle rangos amplios.
Y tratamos de dar rangos amplios, pero nadie nos creyó. Todo el mundo dijo: oye, nos dejan muy apretados. Entonces, este cuadro, ¿qué es lo que dice? Mire, si yo comparo los dos fondos iniciales, el fondo generacional, la cohorte que va entre cero y treinta y cinco años y entre treinta y cinco y cuarenta, y muestro el rango permitido, por ejemplo, para renta variable extranjera, y lo comparo con lo que tiene el fondo A, permito mucho más diferenciación que la que tienen hoy día. Si hago lo mismo para el fondo B y comparo lo que tiene hoy día el fondo B con los rangos permitidos para el fondo de la etapa tres, entre cuarenta y cuarenta y cinco años, tengo mucha más posibilidad de diferenciarse. O sea, los rangos estaban permitiendo mucha más diferenciación que lo que tenían las AFP. Sin embargo, nos pegaron mucho por esto.
Vamos a las compensaciones por desempeño. La ley estableció un sistema de incentivos y sanciones, premio y castigo, basado en el desempeño que tuviese cada fondo con su respectiva cartera de referencia. Para nosotros, el tema más importante era que se definieran bien las carteras de referencia. Como yo soy bastante antiguo, creo que lo más importante en el retorno de una cartera es lo que se llama asignación estratégica. Cómo definí la cartera de referencia. Y queríamos que la AFP se dedicara mucho a definir bien su cartera de referencia. Y en general, en la literatura hay bastante acuerdo sobre eso. Entonces, la comparación iba a ser con la cartera de referencia.
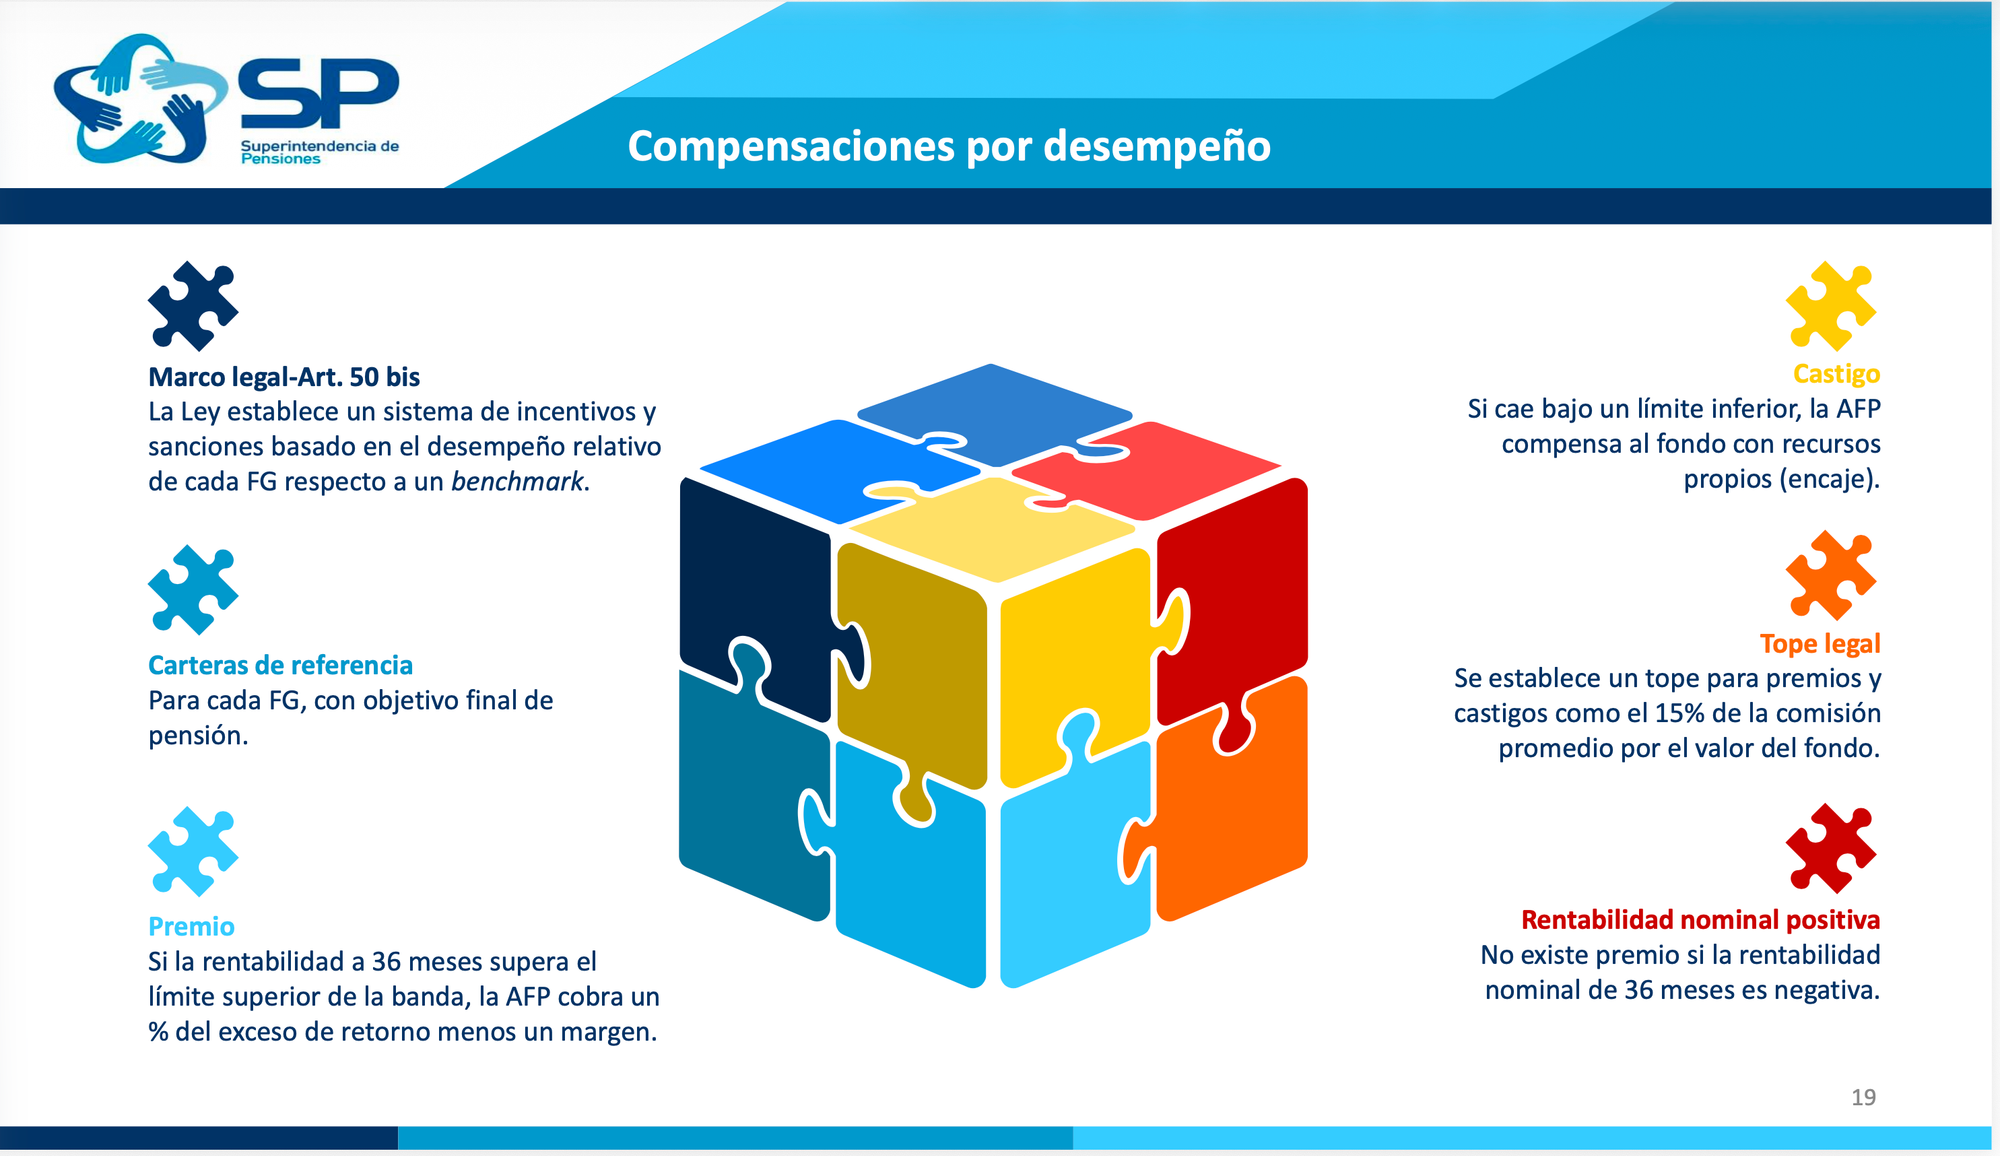
Inicialmente teníamos que definir una banda. Si el retorno era por encima de esa banda, hay un premio. Si iba por abajo, había un castigo. Y inicialmente las bandas de referencia fueron bastante apretadas. Por ejemplo, para la etapa uno, inicialmente la banda de referencia era noventa puntos base. Después quedó en doscientos noventa puntos. En general, había otras etapas en que la banda de referencia era cincuenta puntos base. Noventa puntos base para la etapa inicial era: si usted le gana a su cartera de referencia en noventa puntos, tiene un premio. Si pierde por noventa puntos, tiene un castigo. Obvio. Ahora, cuando nosotros hicimos este cálculo, teníamos pocos datos. Básicamente, lo que teníamos era los datos de la AFC. Y la AFC tiene lo que se llama un tracking error, la desviación, de treinta puntos base, era chiquitita. Entonces, nos parecía que noventa más o menos andaba, digamos. Y además sabíamos que teníamos que calibrar esto mejor y era más fácil aumentar que disminuir.
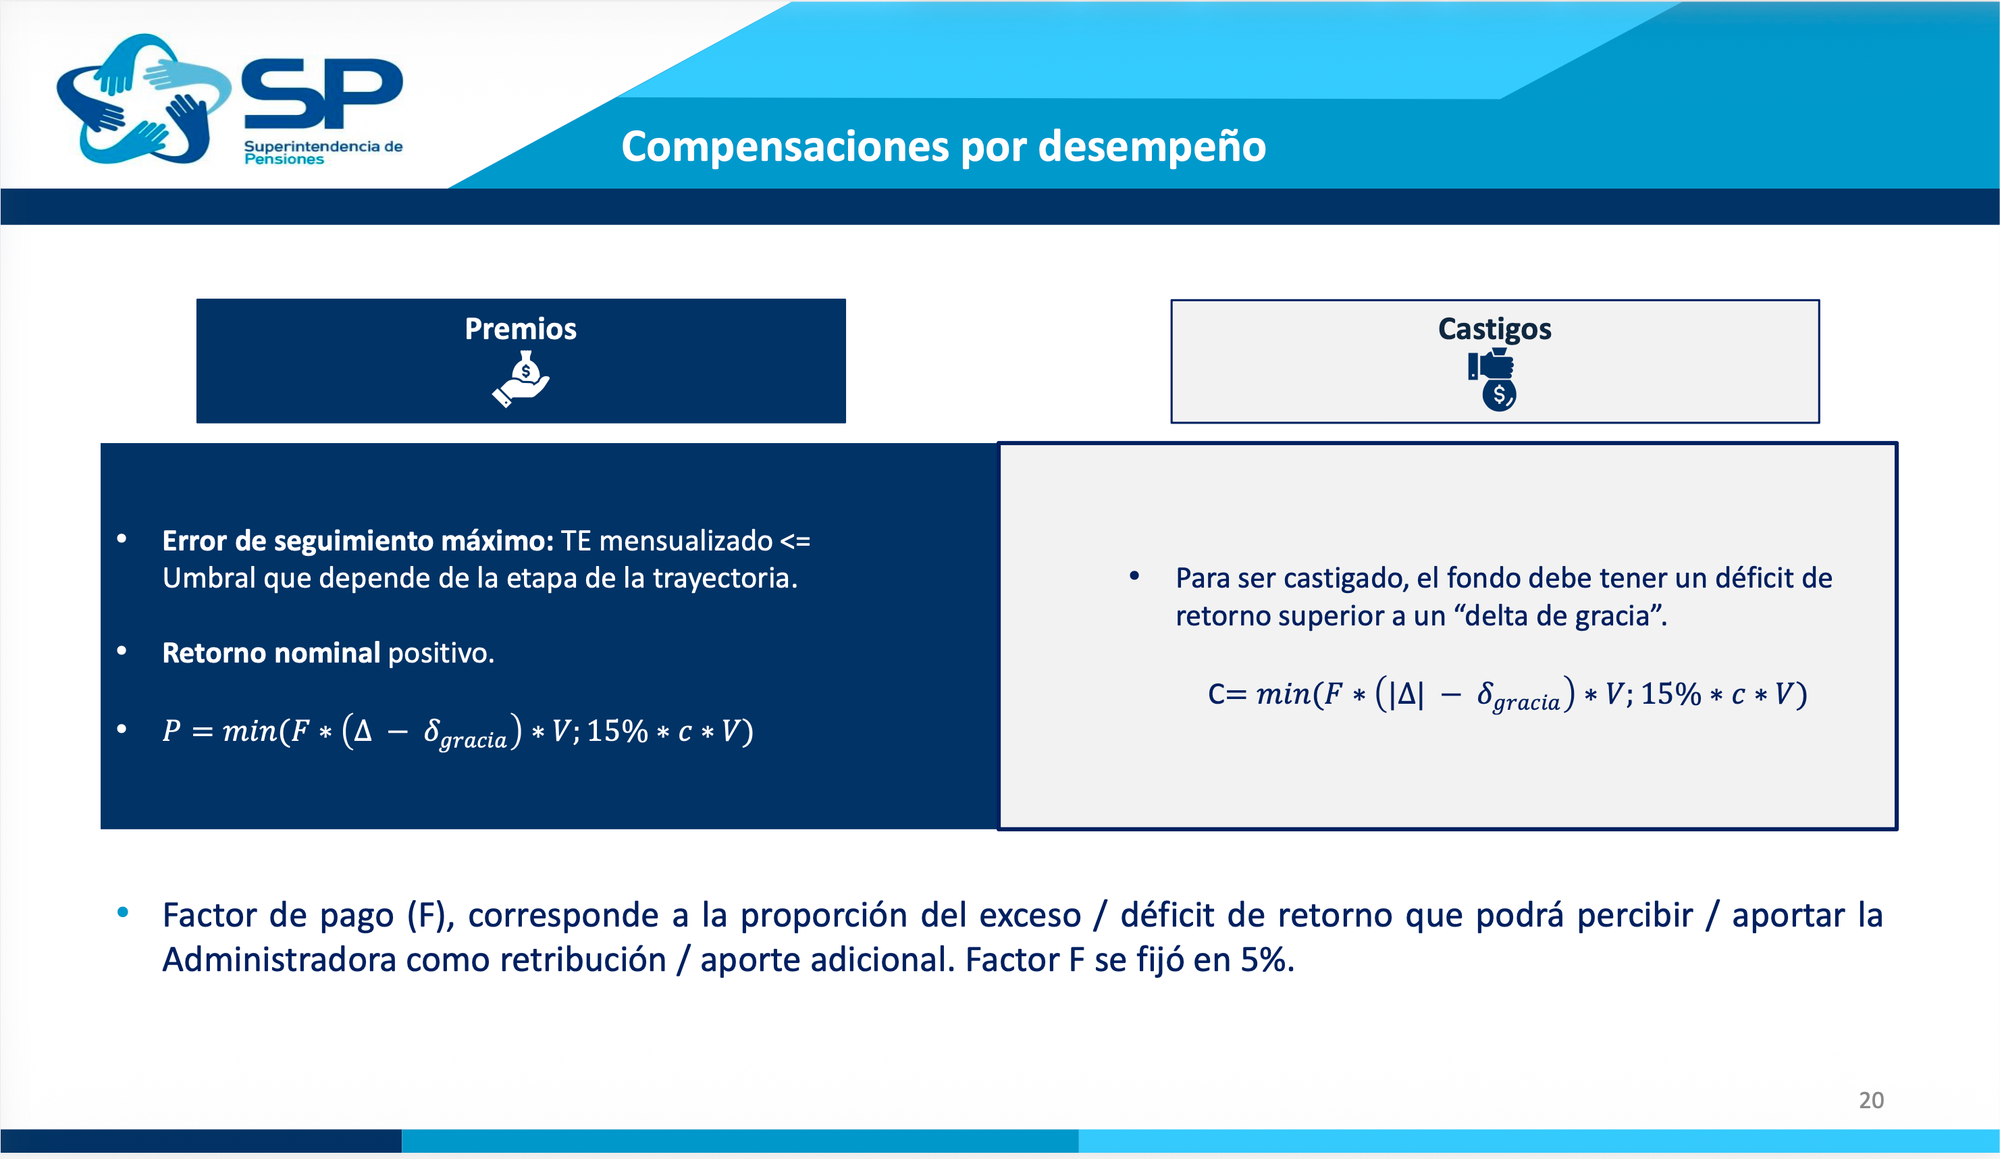
Esta fue la gran queja de la AFP, ¿no? Y de alguna forma tenían razón, en parte, porque el argumento fue: "Nos van a hacer que todos nos parezcamos". Eso no es cierto. Lo que estábamos haciendo es que estuviesen muy pegados a su propia cartera de referencia, pero no a que se parecieran entre ellos, en la medida que sus carteras de referencia fuesen distintas. Pero sí lo estamos diciendo: mira, tienes que estar pegado a tu cartera de referencia, si no quieres que te castiguen. Y yo entiendo que cuando yo era gestor de inversiones, lo único que sabía era que si mi AFP era penalizada, me iban a echar, digamos. Así que eso no iba a pasar nunca y no va a pasar nunca.
En el proceso, nosotros tuvimos muchas conversaciones, tuvimos acceso a mejor información e hicimos dos tipos de cálculo. El primer cálculo fue decir: mira, si nosotros nos aproximamos a una cartera de referencia, sin tomar ninguna apuesta, nos apegamos a la cartera de referencia y lo hacemos usando ETFs, lo más barato posible, ¿cuánto es el error basal, el error estructural? Ese fue un cálculo. Y eso es decir: mira, no tomo ningún riesgo. O sea, no meto mucho en alternativo, no hago una apuesta más emergente que otra cosa, no hago timing. Y después hicimos un cálculo diciendo: bueno, ¿cuánto nos cuesta a nosotros, además de este error basal, permitir que las AFP puedan reproducir las carteras que tienen hoy día? Que le llamamos el tracking error activo. Y de ahí salieron estos números.
Ahora, yo creo que en general a nosotros nos preocupa mucho la transición. Estos son números que uno puede seguir calibrando. Pero si a mí me preguntan qué es lo que más temo, qué es lo que más me tiene preocupado, es básicamente la transición. ¿Por qué? Porque los cálculos que nosotros hicimos, y yo creo que el mercado lo ha recogido muy bien, es que en términos netos no hay impactos sobre el mercado. En términos netos, no hay ventas importantes de renta fija o compras de renta variable. Pero hay AFP que tienen poblaciones más jóvenes y hay AFP que tienen poblaciones mayores. Hay AFP que tienen que comprar renta variable y hay AFP que tienen que vender renta variable. Afortunadamente, gran parte del ajuste se puede hacer en los mercados internacionales sin problema. Pero hay algo que tiene que hacerse en el mercado local y la transición va a ser muy importante, y esa transición depende de cómo se maneje en la AFP.
Voy a ir al final. Yo creo que dije al principio que todavía hay cosas que hay que ir estudiando. Están muy de moda los activos alternativos. Nosotros, entre el borrador inicial y el régimen definitivo, aumentamos la proporción de activos alternativos. A lo mejor nos han criticado porque a lo mejor debiera ser mucho mayor la proporción, pero el régimen no es estático. Hay algo que tenemos que ir mirando a través del tiempo y hacer los ajustes que sean necesarios.
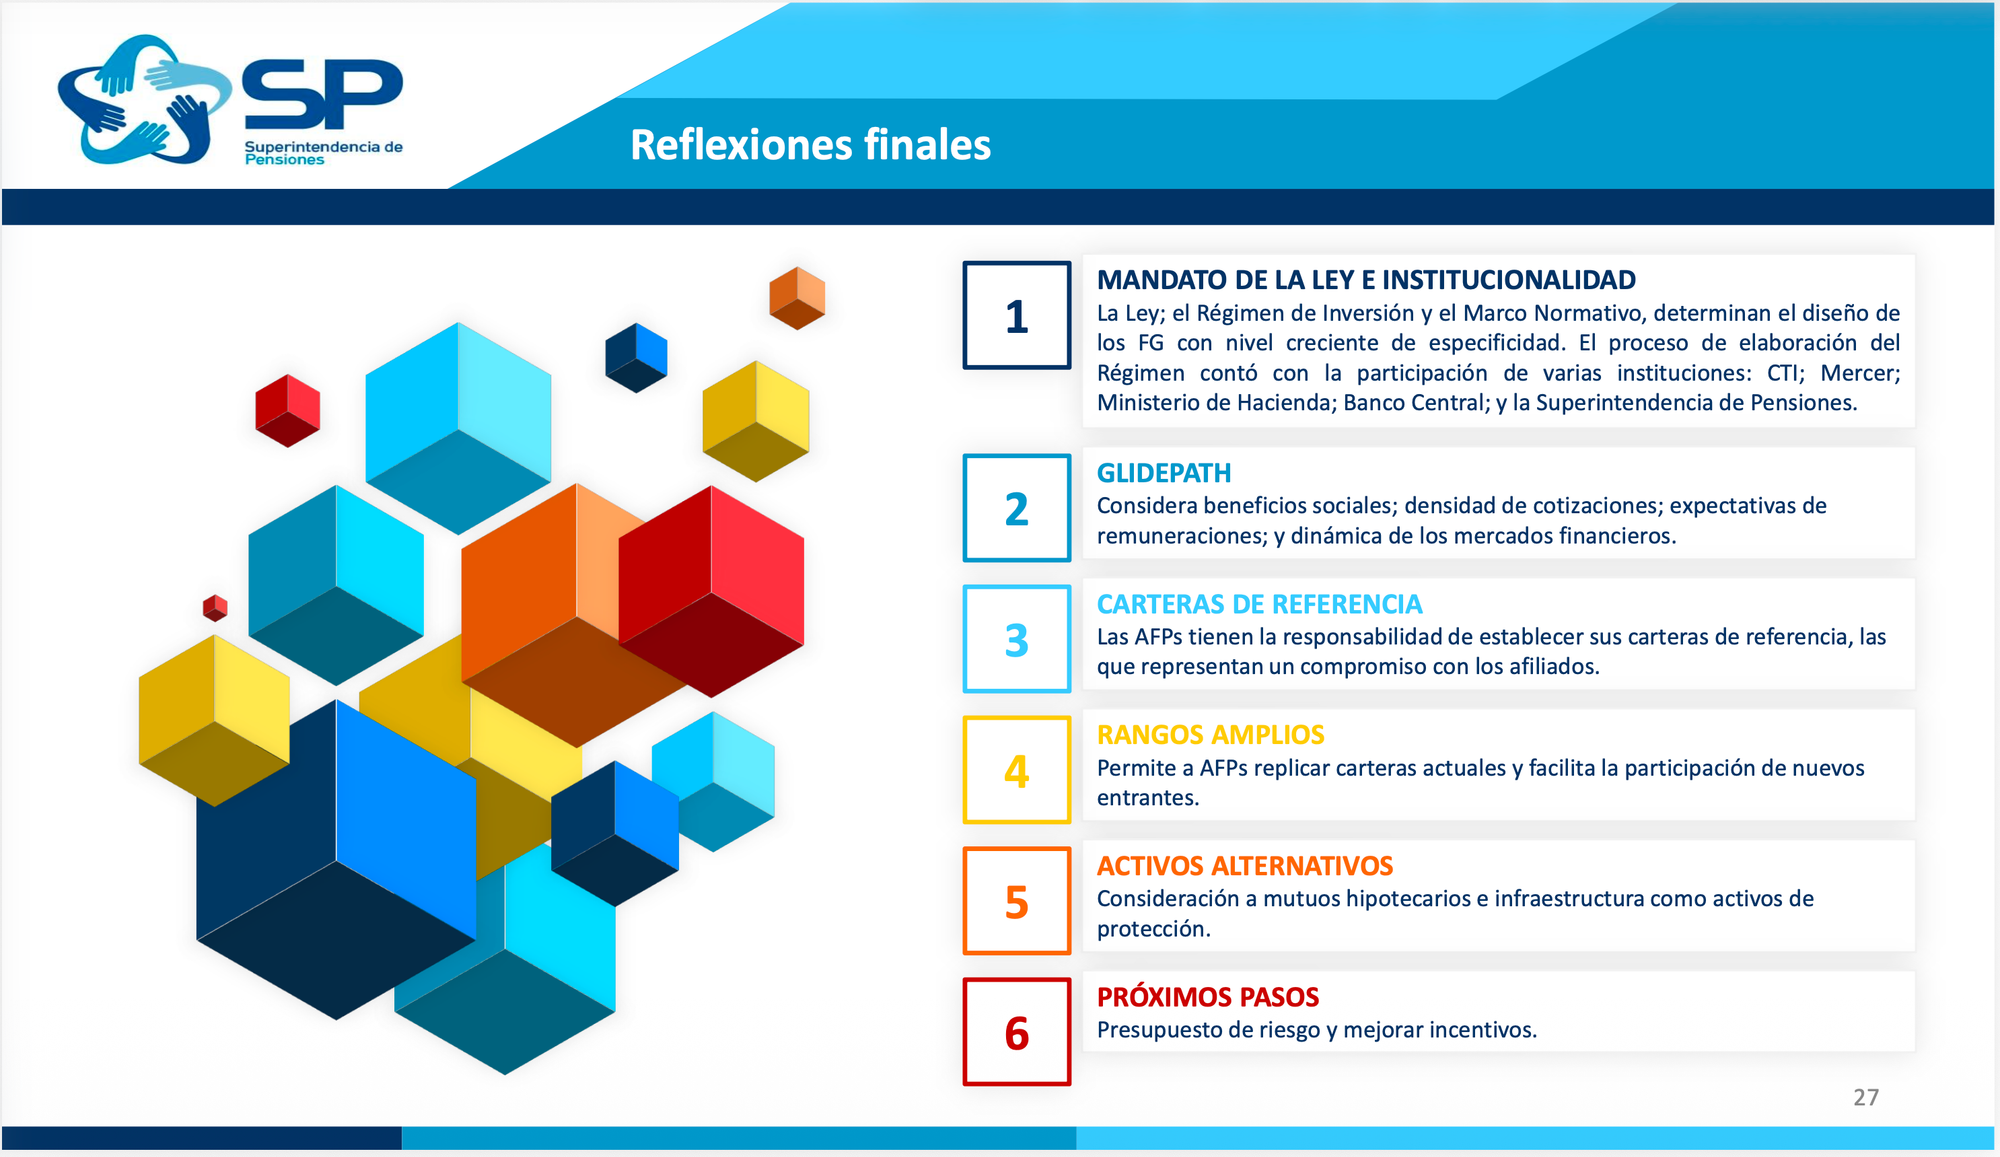
El otro tema es que creo que hay cosas que son importantes. Uno, hay que estudiar bien los incentivos para definir bien. Y la verdad que yo tuve tres meses para esto. Hay que estudiar mejor el esquema de incentivos. Y también hay que trabajar en meterle un presupuesto de riesgo en la dimensión de las carteras, y ese es el proyecto que estamos iniciando. Y eso va a permitir que las AFP consideren mejor el perfil riesgo-retorno de las carteras.
Osvaldo Macías: “Era muy difícil aterrizar una reforma tan compleja en tan poco tiempo”
Paula Benavides: A partir de lo que acabamos de escuchar, queremos ampliar la conversación y poder abordar tanto las oportunidades como los desafíos que supone la implementación de este nuevo régimen de inversión y este paso a los fondos generacionales. Para eso nos acompañan hoy Osvaldo Macías, exsuperintendente de Pensiones, Nicolás Eyzaguirre, presidente del Consejo Técnico de Inversiones, Rodrigo Nader, gerente de inversiones de AFP Habitat, y Fernando Suárez, de Fintual. Vamos a tener dos rondas de preguntas. Para la primera tenemos alrededor de seis minutos, y voy a comenzar por Osvaldo.
Osvaldo, a partir de tu experiencia como exsuperintendente de Pensiones y también de haber tenido un rol central en la reforma previsional de 2025, que da origen a este cambio hacia los fondos generacionales que hoy estamos conversando, y también antes, como jefe de estudios, si mal no recuerdo, de la Superintendencia, cuando se implementaron los multifondos en el año 2002. Bueno, en esa época también Nicolás era ministro de Hacienda. Desde esa experiencia, quisiéramos conocer cuál es tu perspectiva sobre la relevancia que tiene este paso de los multifondos hacia los fondos generacionales y qué lecciones podemos aprender de reformas anteriores para esta fase de implementación.
Osvaldo Macías: [La Superintendencia hizo] un excelente trabajo. Era muy difícil aterrizar una reforma tan compleja en tan poco tiempo y además con la apertura que tuvieron escuchando las opiniones técnicas, que fueron variadas, y la tomaron con altura de mira. Yo creo que el régimen que se aprobó es bastante bueno. Por supuesto, habrá que ir incorporando a través del tiempo mejoras, pero me parece que es un punto clave. La reforma previsional es una reforma enorme.
Y entre los objetivos que tenía la reforma a las pensiones que se aprobó el 2025 estaba aumentar las pensiones autofinanciadas. Y para aumentar las pensiones autofinanciadas había varias medidas en el proyecto de ley, algunas de ellas de todos conocidas, como aumentar las tasas de cotización, aumentar las densidades previsionales, reduciendo el seguro de lagunas, por ejemplo, implementar la eficiencia del recupero de las cotizaciones, se creó un sistema único de cobranza y, por cierto, aumentar la rentabilidad de las inversiones. Sabemos que las inversiones son claves para la acumulación. Cada punto de rentabilidad a través del tiempo significa un 20 % de diferencia de pensión. Entonces, la rentabilidad de las inversiones es trascendental para lograr el objetivo de aumentar las pensiones autofinanciadas.
Desde el 2002, que se generaron los multifondos, hasta el 2025, que se aprobó la reforma, han pasado muchas cosas a nivel mundial. Se modernizó la administración de inversiones. Los fondos generacionales los vimos en las mejores prácticas a nivel mundial y se trató de asimilar al mercado local. Por eso se cambiaron los multifondos por los fondos generacionales.
Como bien decía el Súper recién, evidentemente la rentabilidad y la seguridad han sido los objetivos clásicos de las inversiones. Ahora se incorpora en la ley un tercer objetivo que a veces pasa desapercibido, que es el riesgo pensión. O sea, hoy día hay tres factores: rentabilidad, seguridad y riesgo pensión. El único objetivo de las inversiones es obtener buenas pensiones. Eso no estaba incorporado en la ley y se incorporó explícitamente ahora.
Entonces, ¿qué significa eso? Sacar el foco del corto plazo en que muchas veces estamos inmersos por el régimen actual y pensar en el largo plazo. Bien, subió o bajó la tasa de interés, bajó o subió mi fondo, pero bueno, ¿qué pasa con mis pensiones? Como bien dijo Joaquín, claro, si sube la tasa, bajó mi fondo, pero subió mi rentabilidad futura y viceversa. Entonces, lo que interesa es pensión, no la rentabilidad de corto plazo, y ese es el gran cambio de enfoque que traen los fondos generacionales, aparte de otras cosas que evidentemente no hay tiempo para comentar. Entonces, es un cambio inmenso y va en la dirección correcta.
Respecto a qué hemos aprendido, hemos aprendido tantas cosas de lo que se hizo. Yo recuerdo que después de la crisis asiática se generó una gran discusión por los fondos de pensiones y en esa época nosotros tratamos de hacer los multifondos, eso fue a fines de los noventa, pero no tuvimos éxito en el Congreso. Conversamos con los senadores de la Comisión de Hacienda y había mucho temor, y yo creo que tenían razón, por cómo se había movido el mercado y cómo había afectado a las pensiones y no se atrevieron a ir a fondos de renta variable. Decían: "No, ya aquí la bolsa se derrumba, qué va a ser". Entonces, no fue posible y salimos al final con un fondo tipo dos, me acuerdo. El fondo tipo dos, que era el equivalente al fondo E después en los multifondos, complementó el fondo tipo uno, que era el equivalente al fondo C. Y eso fue lo que nosotros logramos sacar y empezó a funcionar, me acuerdo, en marzo del 2000.
Y después, ya con un poco más de madurez en el tema, el año 2002 logramos implementar los multifondos. Y recuerdo un poco cómo fue ese proceso. Me acuerdo que asumió Alejandro Ferreiro en ese tiempo como Superintendente y el señor Eyzaguirre, que está acá, era Ministro de Hacienda. No sé si ahora ya puedo desclasificar algunas cosas. Y lo citó a su oficina. Y Nicolás le dijo al Superintendente que iba a hacer una reforma al mercado de capitales, que se hizo y que fue muy exitosa. Y qué teníamos nosotros para eso. Y nosotros teníamos dos proyectos para eso. Uno eran los multifondos. Me acuerdo que Alejandro lo presentó magistralmente para el poco tiempo que llevaba en la súper y el ministro, que era muy, pero muy exigente y que vi las otras presentaciones y fue muy ácido con las otras presentaciones, lo aprobó, le gustó mucho los multifondos y pasamos el examen con las correcciones de rigor. Y bueno, ustedes saben qué pasó después. Y presentamos un segundo proyecto que era el SCOMP. El SCOMP también pasó el examen con el exigente profesor y también vio la luz después. Entonces, esos dos proyectos que le presentamos al entonces ministro Eyzaguirre fueron un éxito y yo creo que fueron unos buenos logros para la época. Hoy día yo creo que todos reconocen que fue un avance en su momento.
Ahora, Paula me dice qué lecciones podemos sacar. Son muchas las lecciones, yo creo que no tengo mucho tiempo, pero sí yo creo que un tema que es muy importante es ir viendo permanentemente qué está pasando a nivel internacional con las mejores prácticas, en este caso de inversiones, cómo van evolucionando la metodología, las prácticas, sobre todo ahora que está todo en evolución permanentemente, e incorporarlo lo más rápido posible al esquema que nosotros hemos definido. Y este caso, por ejemplo, implica un desafío gigante para el Consejo Técnico, para la Súper y en general para las AFP también, de estar mirando qué está pasando a nivel internacional y traer esas prácticas acá oportunamente, no esperar demasiado tiempo. Pero también, atención con eso, que muchas veces uno está mirando lo que está pasando en Estados Unidos, en Europa, etcétera, pero a veces están pasando cosas acá y que uno de repente las puede descuidar. Y hay que tener mucho cuidado con eso, porque en el mercado local, tal como dijo Joaquín, las AFP casi son una gallina en una pecera. Entonces, hay que tener un cuidado único porque cualquier desvío provoca problemas de inmediato y hay gente mirando cómo puede sacar ventaja de eso. Y hay mucha gente mirando con las cosas más insólitas que ustedes se pueden imaginar. Entonces, uno tiene que tener la mirada hacia afuera para ver las mejores prácticas a nivel mundial, pero tiene que estar siempre atento a qué está pasando adentro, qué están haciendo los actores. Y eso yo creo que es un desafío gigante que tiene la Súper para ir incorporando las correcciones a los fondos. Yo estoy seguro, seguro que hay un montón de gente mirando eso hoy día. A ver qué brecha quedó aquí,.
Bien. Entonces, eso yo creo que es como el desafío y aquí cierro: ir mirando y monitoreando constantemente todo lo que está pasando e incorporar oportunamente las correcciones que correspondan.
Nicolás Eyzaguirre: “tenemos a la vez la necesidad de incorporar la inteligencia del sector privado para maximizar las pensiones.”
PB: Continúo con Nicolás. Desde tu rol como presidente del Consejo Técnico de Inversiones, quisiéramos conocer cuál es tu mirada, cómo has visto la institucionalidad que está acompañando la implementación de este nuevo régimen de inversiones. Nos recordaba el superintendente en su presentación que han participado distintas instituciones, ¿no? No solo la Superintendencia, sino el propio Consejo Técnico, el Ministerio de Hacienda, el Banco Central, un largo proceso de consulta pública con participación de todos los actores, también de la ciudadanía. Y tomando también un aspecto que mencionaba el superintendente y Osvaldo, mirando después en perspectiva esta evaluación, ¿qué aspectos crees que podrían mejorarse para tener una mayor adaptabilidad de nuestro sistema en el tiempo y así procurar una adecuada rentabilidad y seguridad de los fondos?
Nicolás Eyzaguirre: Todo eso en seis minutos. Un lujo participar aquí junto con mi actual superintendente y el ex superintendente, con quien tanto trabajamos, como él recordaba. Decirles que este es un problema, la verdad, súper complicado. Y, pucha que he lidiado con problemas complicados en mi vida, porque aquí hay que tener un enfoque ecléctico. La verdad de las cosas es que ustedes saben que el esquema de fondos de pensiones es obligatorio, y es obligatorio por una razón muy concreta, y es que la gente o tiene miopía o lo que se llama inconsistencia dinámica, no voy a entrar en la lata, pero significa en el fondo que si las personas velan por sí mismas, lo van a hacer mal, porque no van a ahorrar suficiente, van a tomar excesivo riesgo, esperando, en la inconsistencia dinámica, que el fisco los salve al final de su vida.
Entonces, tenemos un problema de un mercado que está lleno de fallas de mercado, pero tenemos a la vez la necesidad de incorporar la inteligencia del sector privado para maximizar las pensiones. Yo soy partidario de un enfoque ecléctico en que cómo evitamos la falla de mercado, pero buscando la inteligencia del sector privado, que en esto es enorme. O sea, si esto lo administrara un administrador público, probablemente tendría otras fallas todavía más grandes. Pero combinar esas dos cosas, por Dios, qué difícil. Entonces, esto es un problema complejo. El esquema de fondos generacionales, de alguna forma, pretende resolver esto junto con los benchmarks para poder evaluar. ¿Por qué el de fondos generacionales? Por la miopía y la inconsistencia dinámica. Lo que se supone es que ustedes tienen que forzar a los cotizantes a que vayan haciendo un de-risking, o sea, teniendo una cartera cada vez menos riesgosa hacia el final de la vida. ¿Cuánto antes? Porque se nos ha dicho que es muy temprano nuestro de-risking. No los voy a latear con cuestiones demasiado técnicas, pero yo en la primera parte de mi carrera hacía estas cosas de optimización estocástica, así que las conozco bien. Depende de la estructura de varianza y covarianza. O sea, si un activo de renta variable se sale de la media, ¿cuánto se demora en retornar? ¿Retorna alguna vez o no? Y eso va a ser clave.
Les estoy dando una idea de la complejidad de esto, cuando usted fuerza a que en el glide path comience el de-risking. Pero la idea es que al final usted esté con poco riesgo, con el añadido que decía muy bien tanto el superintendente como el exsuperintendente, que aquí hay un problema tremendo para que la propia gente evalúe si esto está bien o mal, porque lo que van al final a tener como pensión no depende de la rentabilidad que tuvo el mes pasado o incluso el último año, incluso los últimos cinco años, porque usted puede tener rentabilidades enormes, pero puede tener tasa de interés extremadamente baja. Por tanto, a un fondo más grande le corresponde una pensión mucho más chica. Entonces, el cómo las personas evalúan cuál trayectoria me da a mí la mejor tasa de reemplazo es lo más complejo que hay. Hay mucha asimetría de información. Por tanto, hay que regular estas cosas. No es por mala voluntad ni por estatismo, sino que porque hay muchas fallas de mercado.
No obstante, la ley, y aquí tiene algo que ver con lo que decía el superintendente, optó porque las economías de ámbito son más importantes que las economías de escala. Si las economías de escala, la carencia de especialización, fueran más grandes, yo tendría que tener un operador único, privado, pero único. Si las economías de ámbito, el conocer distintas partes del mercado, distintos nichos, predominan sobre la economía de escala, yo tengo que tener multioperadores. Muy bien, se decidió multioperadores. Esta fue una batalla, digamos, dentro de la discusión de la ley. Y si hay multioperadores, yo no puedo tener un benchmark único, porque si tengo un benchmark único, voy a tener el peor de todos los mundos. Los voy a tener a todos con la misma cartera, no teniendo economías de escala y no teniendo economías de especialización. Por tanto, tengo que permitir benchmarks por AFP, ¿okey? Lo que está bien.
Entonces, ahora sigo solamente dándoles una idea. Dicen que los exministros se pitutean. Mire, nosotros hemos trabajado hasta, me dirá el superintendente, seis, siete veces por mes y nos pagan dos sesiones. O sea, este es el peor negocio que yo haya hecho en mi vida. Bueno, entonces teníamos una cantidad de problemas que resolver. Creo que Joaquín aportó mucho de ello. Primero, que cuando imponíamos los fondos generacionales, el promedio de las carteras elegidas dentro de esta posibilidad de especialización, por tanto, distintos benchmarks para cada uno, no fuera demasiado distinto a las tenencias actuales, porque si era demasiado distinto a las tenencias actuales, íbamos a producir o una compra o una venta masiva de activos ilíquidos. Eso es lo que importa, los activos ilíquidos, e íbamos a pegar un pencazo en los precios, afectando a las pensiones. Entonces, teníamos que, de alguna forma, encallar, digamos, estibar el barco de una forma parecida a como era la situación de ahora.
En segundo lugar, como tenemos múltiples benchmarks, tenemos un problema de que cada AFP tiene que tratar de replicar el benchmark. Y no hay índice suficiente, también lo dijo algo Joaquín con los ETF, como para replicar exactamente distintos benchmarks, con lo cual el tracking error va a ser grande. Si el tracking error es grande, el accountability de las AFP es más chico, pero son trade-offs inevitables. Finalmente, terminamos con el premio y castigo. Si el tracking error va a ser grande, porque es difícil replicar el benchmark, la posibilidad de dispersión respecto de ese benchmark es enorme. Por tanto, teníamos que hacer una estructura de premio y castigo bastante grande inicialmente. Estamos, como bien decía el superintendente, en proceso de transición. Vamos a ir aprendiendo de esto, pero les quiero decir que no hay solución fácil. Solo termino diciendo que imagínense que por el momento el glide path lo hemos construido suponiendo que hay solo dos tipos de activos, uno de activos de crecimiento y otro de defensa. Pero todos los activos de crecimiento no son iguales, tienen una matriz de varianza y covarianza distinta, y los activos de defensa tampoco son iguales. Entonces, lo que deberíamos hacer es una programación estocástica con todas las subclases de activos. Y de momento ni siquiera estamos seguros si eventualmente el glide path va a tener un efectivo de-risking si consideráramos un modelo más completo. Estamos en proceso de aprendizaje. Yo creo que como chilenos y chilenas tenemos que sentirnos orgullosos, porque esta es una muy buena institucionalidad. Después, en la segunda parte, yo voy a hablar sobre la gobernanza, si es que me gusta el papel del CTI o no, pero es lo que hay. Esto no es más fácil de lo que se quisiera creer. Y yo creo que la Superintendencia ha hecho un trabajo excelente. Nosotros hemos tratado de ayudar dentro de la complejidad.
Rodrigo Nader: “el desafío de operativizar esto y regularlo adecuadamente fue gigantesco”
PB: Voy a volver entonces con la institucionalidad en la segunda ronda. Y bueno, en este panel de lujo que tenemos, que además combina, diría yo, ópticas de política pública con la mirada desde la implementación, tenemos el privilegio también de contar acá con Rodrigo Nader. Rodrigo, cuéntanos cómo están viendo desde AFP Habitat la implementación de los nuevos fondos generacionales. Varios de los panelistas anteriores han enfatizado la relevancia de la transición, ¿no? ¿Y cuál es tu visión sobre las oportunidades y también los desafíos que significa este cambio?
Rodrigo Nader: La presentación del superintendente me imagino que va a estar disponible después. Nos sirve mucho para explicarle a los afiliados en qué consiste esto, que es una tarea, un trabajo en el que ya estamos hace varias semanas.
Lo primero, yo creo que, yo sé que lo repito, pero creo que es importante hacerlo, es valorar lo que ha ocurrido. La verdad es que siempre se enfatiza mucho lo complejo que fue llegar a un acuerdo legislativo, que fueron, no sé, diez años, pero ahí no se termina el proceso. Llevamos un año y medio, vamos a cumplir más de dos años, digamos, antes de que esto empiece de verdad en abril del próximo año. Y el desafío operativo de operativizar esto y regularlo adecuadamente fue gigantesco. Y tenemos acá a dos superintendentes que han estado involucrados, digamos, y yo creo que es muy valioso lo que ha ocurrido. El regulador escuchó al mercado, no solamente a los incumbentes, también a los potenciales nuevos entrantes, al mercado de capitales. Vimos una apertura que yo creo que es muy importante y que tenemos que proteger, valorar, rescatar, digamos, que nos permite navegar en estas cosas tan complejas.
Lo que cambia, hay varias cosas que prefiero no repetir y ganamos algo de tiempo. Me voy a ir directo a tu pregunta de oportunidades y desafíos. Creo que las oportunidades conversan mucho con en qué consiste el sistema. La oportunidad de que el afiliado no cometa estos errores de cambiarse de fondo, de andar persiguiendo rentabilidades de corto plazo. Y nosotros como gestores tener la capacidad o la oportunidad de dirigir estas carteras en plazos más largos nos permite hacer mejores carteras, básicamente. Estoy muy de acuerdo con el comentario que hizo Nicolás. La rentabilidad ni siquiera de cinco años es lo importante, lo que realmente importa es la pensión después de treinta, cuarenta años. Y cuando tú tienes un afiliado más allá de la competencia de mercado y la flexibilidad que hay para cambiarse, digamos, de gestor, las carteras debieran ser bastante más estables, debieran dar más espacio para estos famosos activos alternativos, que creo que vale la pena aclararlo también: activo alternativo no es otra cosa que un activo que no transa en bolsa. Prácticamente todo el mundo es activo alternativo. Entonces, es un universo muy grande de activos que tienen, en nuestra opinión, buen perfil de riesgo y retorno, y que, como no transan en mercados formales, obviamente no puedo comprarlos para venderlos mañana y, por lo tanto, construir carteras de largo plazo me permite tener mejor cantidad y calidad de esos activos.
Creemos que es una oportunidad también en cuanto a las carteras de referencia para la diferenciación. Hemos valorado que siempre ha existido un rayado de cancha, los límites. El borrador de régimen, dentro de esos límites, nos imponía fijar un punto y movernos poco en torno a ese punto. El régimen definitivo nos permite movernos bastante más respecto de ese punto, valoramos mucho eso, pero es una oportunidad para la diferenciación, porque efectivamente vamos a estar poniendo distintos puntos con alguna recurrencia o con alguna frecuencia y creemos que eso es bueno para el mercado, para los afiliados, en el fondo, tener distintas propuestas de valor y poder optar entre distintas ofertas de estilos de inversión.
Y los desafíos, la verdad es que el más grande, coincidimos con el superintendente, es la transición. Y no quiero entrar en el tema, o anticiparme tal vez al tema, de los plazos que hay para hacer ciertas cosas. Creemos que sí es cierto que están ocurriendo muchas cosas al mismo tiempo. Esto es algo nuevo para todos. Hay una transición entre hoy y abril, que tiene que ver con las carteras actuales y cómo nos posicionamos para partir la nueva carrera. Esto no ha pasado antes. Cuando se creó el sistema multifondo, los fondos anteriores siguieron existiendo, eran fondos continuadores. Entonces, en el margen había que hacer cosas nuevas. El desafío de ahora es que de un día para otro se termina lo actual y empieza algo nuevo. Y hay que hacer ese movimiento. Y después, durante el primer año, empieza el esquema de premio y castigo a medirse de ahí en adelante, las licitaciones. Entonces, hay muchas cosas ocurriendo y creemos que representa un desafío y tenemos que ver la mejor forma de hacer que ocurra. Obviamente, es el mandato hacer que esas cosas pasen, pero no dejaría de enfatizar lo complejo que es. Yo percibo tal vez equivocadamente que hay algún grado de desconfianza cuando el incumbente dice: "Oye, esto es difícil". De verdad es muy difícil. Acá varios hemos usado esa palabra, creo, en este rato. Invito a cualquiera que quiera acompañarnos un rato, digamos, y le explicamos en detalle. Es realmente complejo.
Yo cerraría de vuelta a algo que se ha mencionado. Se ha mencionado tal vez más como un problema que como el objetivo final, que es el afiliado. El problema, digamos, este esquema de comportamiento, de perseguir rentabilidad, etcétera, o de no ahorrar. Pero al final, y por esa misma razón, es el objetivo final de todo esto. Nosotros valoramos que esta reforma y esta implementación es favorable para las pensiones y tenemos que cuidar que en este proceso de implementación ocurra eso, digamos, y que no terminemos destruyendo valor por algunas de las cosas que se han comentado acá.
Fernando Suárez: “La principal oportunidad es para el afiliado, porque los fondos generacionales aumentan la rentabilidad esperada de largo plazo”
PB: Finalizaremos esta primera ronda con Fernando. Fernando, considerando que Fintual ha mostrado interés en ingresar al mercado de las AFP, quisiéramos conocer tu visión sobre las oportunidades o las dificultades que abre este cambio hacia fondos generacionales y todas estas nuevas normas de inversión para un eventual actor que quisiera ingresar y así estimular la competencia.
Fernando Suárez: A ver, la principal oportunidad, bajo nuestra perspectiva, es más que nada una oportunidad para, va a sonar como palabras de buena crianza, pero es una oportunidad para el afiliado, para los cotizantes del sistema, porque los fondos generacionales y el nuevo régimen de inversión y la reforma en general aumenta la rentabilidad esperada de largo plazo de los fondos de pensiones. Y mayor rentabilidad, ya lo han repetido varias veces, pero es una mayor pensión esperada. No es el único factor, pero aumenta la probabilidad de tener mejores pensiones de manera significativa. Esto básicamente por tres motivos.
Lo primero que mencionaban: más activos de crecimiento. Como decía el superintendente, el fondo más joven va a partir con un 95% de activos de crecimiento o hasta un 95%, mientras que hoy día en la trayectoria default en que entra una persona, que es el fondo B, hoy día tiene un 60% de renta variable. O sea, es un gap bastante grande y que podría incrementar la rentabilidad esperada incluso por aproximadamente un punto porcentual anual. Que eso, como dijo, se traduce en una pensión esperada aproximada de un aumento de un 20%.
Además, la inclusión de activos alternativos, que lógicamente son instrumentos que tienen un mayor retorno esperado también, pero además este esquema de fondos generacionales facilita su inclusión, dado que no van a haber cambios de fondo, que eso era algo que generaba problemas a la hora de gestionar una cartera de activos alternativos. Y algo que se menciona poco, tal vez, que es un detalle, pero que ayuda también, es que se clasifican ciertos activos de protección que tradicionalmente no se han clasificado y que tienen una mayor rentabilidad esperada como activos de protección. Estoy hablando de activos de deuda privada, en particular mutuos hipotecarios y otros más, que tienen un mayor retorno esperado y que hoy día van a computar como activos de crecimiento, por lo tanto, van a aumentar la rentabilidad de la cartera agregada.
Lo segundo, y desde la perspectiva de un nuevo entrante, creo que este es un régimen de inversión que es más flexible. Y que sea más flexible facilita la entrada de más competencia. ¿Por qué? Porque básicamente en la industria de administración de activos o asset management hay tres grandes formas de diferenciarse. Una es menores comisiones, o pelear en esa cancha. Otra es un mejor servicio. Y la tercera es diferenciarse por estrategia de inversión. El régimen hoy día es bastante más flexible que el que hay actualmente y más flexible que el que se llamó a consulta inicialmente. Y eso va a permitir el desarrollo de estrategias de inversión más innovadoras y que las distintas AFP se puedan diferenciar y ofrecer distintos productos de inversión o, por lo menos, estrategias de inversión distintas. Y eso facilita la entrada de nuevos competidores.
Además, es un régimen de inversión que es más simple. No sé si muchos saben, pero el régimen actual de los multifondos tiene más de cien límites o controles que las AFP deben monitorear y cumplir de manera diaria. Y no son límites independientes, muchos de ellos se interrelacionan y hacen que la gestión diaria de las carteras sea bastante costosa y tenga un costo operativo grande. Yo trabajé tres años aproximadamente en el sistema y me perdía el veinte, treinta por ciento del tiempo solo gestionando que no rompamos límites, que respetemos los controles. Y eso quita foco en un contexto donde los equipos de inversiones debiesen tener el foco en buscar mejores oportunidades de inversión y no estar todo el rato viendo la operativa diaria de los límites. Por tanto, pasar a un régimen más simple también beneficia a los afiliados finales.
Lo cuarto es que este esquema de benchmarks propuestos por las distintas AFP deja de ser un benchmark endógeno. Hoy día, los multifondos actuales compiten contra el sistema mismo. Por lo tanto, las AFP gastan muchos recursos en intentar predecir qué es lo que está haciendo el sistema, intentar benchmarkearse contra una cartera que es dinámica, que va cambiando constantemente. Y eso también, de nuevo, quita foco de lo que debiese ser la cartera de inversiones absoluta, que es donde se pone el foco de la rentabilidad esperada de nuevo.
Y lo último, que es un punto que agradecemos mucho como potencial nuevo entrante, es la flexibilización que se hizo con el punto de los activos alternativos. Nosotros creemos que los activos alternativos tienen una mayor rentabilidad esperada en largo plazo. Sin embargo, el hecho de que la cartera de referencia inicial sea una cartera endógena dificulta la entrada de un nuevo participante en el sistema. ¿Por qué? Porque por la naturaleza de las carteras de activos alternativos, son muy difíciles de replicar. De hecho, en general, la gestión de activos alternativos no suele tener benchmark. ¿Por qué son difíciles de replicar? Porque en general tienen vintages antiguos, hay muchos fondos que están cerrados, hay relaciones con gestores que llevan años en crearse o incluso hay gestores que no te pescan, básicamente, porque tienes activos bajo administración muy bajos. Entonces, tienes que tener cierta masa crítica de activos administrados para poder alcanzar a tener un SMA o acceder a fondos más convenientes. Entonces, para una AFP entrante es muy importante lo que se hizo, que fue flexibilizar y bajar el porcentaje mínimo de activos alternativos, de manera de que se pueda construir la cartera de manera gradual y de esa manera alcanzar ese potencial de rentabilidad esperada mayor por medio de activos alternativos. Pero tal vez cuando una AFP ya está más establecida, tal vez después de cuatro o cinco años, en que uno pueda construir realmente un plan de activos alternativos eficiente y no entrar a comprar activos que no necesariamente van a tener un mejor retorno.
Osvaldo Macías: “La reforma se va a demorar once años en implementarse”
PB: Vuelvo ahora con Osvaldo. Además de lo que ya hemos ido conversando sobre este cambio a fondos generacionales, quisiera preguntarte qué otros desafíos crees tú que se deben enfrentar en materia de inversiones para asegurar la correcta implementación de la reforma previsional en términos amplios y qué rol juega en ello la Superintendencia y cómo se podría fortalecer su quehacer en este ámbito.
OM: Bueno, la reforma, como un todo, va a demorar once años en implementarse, de los cuales los primeros cuatro son los más intensivos en el trabajo de los incumbentes. Y va solo un año y medio, entonces falta mucho camino por recorrer. Se emitió el régimen de inversión el primero de septiembre, pero todavía no arrancan los fondos generacionales. El próximo hito clave es el primero de abril del 2027, cuando terminemos el 31 de marzo con los multifondos y aparezcamos con los fondos generacionales. Ese es el hito clave.
¿Cómo se hace ese big bang durante esa noche? Terrible... Y para eso hay que trabajar. En eso está la Súper, están las AFP y todos los incumbentes, el CTI. Falta mucho para eso, pero a la vez falta muy poco. Entonces, ahora queda que la Súper saque todas las normas para que pueda implementarse ese esquema de fondos generacionales. Y queda aún poco tiempo, porque cada día que ocupa la Súper es un día menos que tienen los incumbentes para armar todo su sistema, que es muy complejo. Y ese desafío es enorme.
Aparte de eso, hay que informar a las personas. Creo que una de las cosas que hemos ido aprendiendo a través del tiempo es que las personas necesitan información simple y que no pensemos que no entienden nada porque siempre algo entienden. Y si no entienden, es porque no lo hemos explicado bien. O sea, hay que explicarle muy bien a las personas qué va a pasar ese día, en qué fondo va a quedar, por qué va a quedar ahí. Todo eso ya debiera estarse haciendo y debiera intensificarse de cara a lo que viene el primero de abril. Entonces, falta un trabajo importante que hacer y hay poco tiempo para eso. Desafíos posteriormente vienen muchos. A algunos de ellos yo ya me refería antes y tenemos poco tiempo. Quisiera dedicarle un poco de tiempo a la institucionalidad.
La Superintendencia es una institución que tiene bajo su perímetro entidades que administran más de doscientos sesenta mil millones de dólares hoy y creciendo fuertemente a futuro. No olvidemos que no solo están los fondos de pensiones, está el FAPP, que se creó con la reforma. Y está la administradora de fondos de cesantía, que mencionó también Joaquín, que administra también una cantidad importante de recursos.
Entonces, esa entidad tiene una incidencia muy grande en esos recursos y en el mercado de capitales también. Es enorme la incidencia que tiene la Súper de Pensiones. Cada decisión que toma puede causar movimientos muy fuertes o incidir muy fuertemente en lo que pasa en el mercado. Además, tres cuartas partes de la población de Chile, quince millones aproximadamente, está hoy día afiliada a alguno de los sistemas que fiscaliza la Súper, o el seguro de cesantía o el sistema antiguo de pensiones o el sistema nuevo de pensiones. En definitiva, el impacto de las decisiones de la Súper es enorme en la población y en el mercado de capitales.
Yo creo que es urgente cambiar el gobierno corporativo de la Súper de un organismo unipersonal a un organismo colegiado que reduzca los riesgos de tomar decisiones equivocadas. Y eso yo creo que lo hemos venido postergando demasiado tiempo y es hora de abordarlo. Algo que no se debe hacer es fusionarlo con la CMF. Creo que ese sería el peor error. La Súper tiene que mantener su giro único, su giro en la seguridad social y las pensiones. La CMF tiene otro giro y a veces se contraponen. Por lo tanto, es la Súper la que tiene que velar por eso. Jamás fusionarla con la CMF. Ojalá ampliarlo a un organismo colegiado y yo aspiraría a que alguna vez tengamos una gran Superintendencia de Seguridad Social en Chile, que tenga a la Súper de Seguridad Social actual más la Súper de Pensiones. Yo creo que como eso puede demorar el proceso, tal vez sea mejor partir por la Súper de Pensiones y transformarlo en un organismo colegiado. Eso es lo que podría comentar.
Nicolas Eyzaguirre: “hoy podemos sentirnos orgullosos de la institucionalidad que tenemos”
PB: Vuelvo entonces con Nicolás. Un aspecto que ha salido harto en esta conversación, y también que ha estado en el foco del debate, se refiere a las condiciones para la inversión en los activos alternativos. Desde tu mirada en el CTI, ¿cuál es la visión que tienes sobre esta materia y cómo se podría aprovechar la oportunidad que estas inversiones representan para el sistema previsional? Igual podemos volver a lo de la institucionalidad, si quieres.
NE: Entonces, para no gastarme el tiempo en eso, estoy de acuerdo con lo que dijo Fintual. Nosotros discutimos, pusimos un 0% el mínimo para activos alternativos para que no sea barrera a lo incumbente, pero estamos super abiertos a ir subiendo esos límites con el tiempo, en la medida que aprendamos más la matriz de covarianza y la liquidez, iliquidez de estos fondos, pero es una buena posibilidad.
Ahora me voy a la institucionalidad, que creo que lo tocó Osvaldo y es extraordinariamente importante. Vale la pena reflexionar sobre lo que dijo Osvaldo, pero hoy por hoy yo diría que nos podríamos sentir orgullosos de la institucionalidad que tenemos. Tenemos la Superintendencia, tenemos el veto o visación, como le quieran llamar, del Ministerio de Hacienda, y tenemos el CTI entre medio, un poquito sándwich, diría yo. El CTI carece de recursos para hacer su propia investigación. Por tanto, depende absolutamente de lo que le diga la Superintendencia. Hemos tenido la suerte de que la gente de la Superintendencia es muy técnica y en general muy fiable, pero muchas veces nosotros tenemos que tener plena confianza en los modelos que ellos corren. Entonces, yo trataría de buscar un modelo corporativo un poquito distinto, siendo, digamos, la opinión del CTI la opinión final, no entre medio, no primero con la Súper y después Hacienda, porque uno queda como entre medio, encajonado, y teniendo algún presupuesto para poder tener sus propias investigaciones. De lo contrario, el problema de agencia puede ser muy fuerte.
Debo decir que no hemos tenido grandes diferencias. Yo creo, honestamente, contrariamente a lo que dicen los muy imparciales matutinos de este país, que la inteligencia privada tiene mucho que decir y la considero muy bienvenida. Pero también, y en esto hay personas como Salvador Valdés y otros que han escrito, esto de darnos un tracking error amplio y una banda amplia de premio y castigo introduce lo que se llama el problema del gaming. Podemos tener gaming en el sentido de que se pongan benchmarks fáciles y después los batan, porque no están completamente alineados los intereses de la AFP y los intereses de los pensionados. Pueden estar alineados, pero para eso está la regulación, porque al afiliado lo que le importa es la pensión final y lo que a la AFP le importa es tener el máximo de afiliados posible, porque esa es la…(tose). Iba a decir una mala palabra, por eso me atoré. Eso es lo que determina, junto con las comisiones, sus ingresos. Entonces, yo soy muy contrario a lo muy estatal, pero tampoco cometamos la ingenuidad de creer que el sistema converge plenamente entre los intereses de los administradores y los intereses de los afiliados, y por eso hay que tener regulación, hay que tener cuidado con el gaming. Punto.
Rodrigo Nader: “Respecto a la comunicación con el afiliado, creo que hay que partir desde lo más básico.”
PB: Nos quedamos con la duda de qué ibas a decir. Rodrigo, pensando ahora en algo que comentaba también Osvaldo durante su última intervención de la importancia de cómo vamos comunicando a los afiliados todas las implicancias que tiene este nuevo régimen de inversión, ¿qué aspectos crees que es importante que se vayan comprendiendo de la forma en que se van a gestionar sus fondos de pensión con este cambio? También ahí, si pudieras comentarme de la importancia sobre la periodicidad con que se les comunique la rentabilidad, considerando que el desafío es un retorno de largo plazo. Creo que son como tres preguntas las que tengo, en realidad no una, pero si permite el tiempo, tu mirada también sobre cómo quedó el esquema de premios y castigos.
RN: Respecto a la comunicación con el afiliado, creo que hay que partir desde lo más básico. Probablemente, todos los que estamos acá, la información que hemos visto no es nueva, pero uno se sorprende. Yo me sorprendo cuando converso con mucha gente para quienes la información es completamente nueva. Entonces, desde el punto de vista del afiliado, la comunicación, desde lo más básico, digamos, de que hay una reforma, que a algunos se les olvidó. Y sobre todo, te diría, los puntos clave que los hemos hablado acá, que es la pérdida de flexibilidad en cuanto a elegir fondo, pero hay que asociarlo inmediatamente con el beneficio que eso conlleva, ¿no es cierto? Que permite crear estas carteras de largo plazo.
Aclarar también, que es una pregunta recurrente, que estamos hablando siempre del ahorro obligatorio. El ahorro voluntario sigue por otro camino, se mantiene la flexibilidad y eso es muy importante para muchos afiliados. Nosotros siempre tratamos, digamos, de fomentar el ahorro voluntario como pilar.
Y explicar también que la nueva información va a incluir esto de los benchmarks, qué es un índice de referencia, por qué existe, cuál es la idea, digamos, de modo que el afiliado pueda entender las cartolas cuando le empiecen a llegar con el sistema nuevo. Te diría que tal vez de las primeras cosas también que salen en esas reuniones es, bueno, ¿qué tengo que hacer en marzo? ¿Qué tengo que hacer en abril? ¿Pasa algo? La respuesta es no. Tratar de transmitir, digamos, la tranquilidad de que estamos todos los expertos y los equipos técnicos tratando de que eso sea lo más suave posible.
Tal vez, respecto a los benchmarks y de los premios y castigos, que fue creo que tu último punto, nosotros creemos que los premios y castigos tienen un sentido. Entendemos en el origen la idea de alinear intereses, digamos, entre los que gestionamos las carteras de inversión en las AFP y el retorno. Yo pienso que ese incentivo está más que puesto. Creo que conversan bastante, digamos, comercialmente el tener más afiliados con rentabilidad, pero entendemos que esa es la lógica sobre la cual se construyeron y al comienzo fuimos críticos de los niveles porque [un castigo] fuerte, obviamente, te induce a no correr ningún riesgo de incurrir en el castigo y eso es lo que había en el borrador, en nuestra opinión. Hoy día creemos que quedó bastante mejorado y nos permite tener flexibilidad. No recuerdo cuál era el segundo punto.
PB: La segunda era respecto de la información al afiliado en términos de las rentabilidades.
RN: Sí, lo hemos dicho también. La transparencia y la información es muy importante y toda la información que tenga que estar disponible debe estar disponible con la periodicidad actual. El superintendente, el regulador evaluará si algunas cosas pueden cambiar, porque hay muchas cosas que cambian. No veo por qué esto no debiera cambiar también. Todo en pos de la transparencia. Pero una cosa, nosotros diferenciamos entre la información disponible y la información que se presenta o el cómo se presenta. Nosotros creemos que el foco debe estar siempre en el largo plazo. Hay un desafío acá porque es un sistema que parte nuevo. Entonces, cómo se habla del largo plazo con algo que está recién partiendo, probablemente incluso información histórica. Entonces, presentar siempre y sostener la importancia y el foco en el largo plazo, que es lo que construye una pensión, versus el que esté disponible información de más corto plazo. Nosotros creemos que efectivamente tres, cinco años son insuficientemente cortos. Entonces, full transparencia, pero foco en el largo plazo.
Fernando Suárez: “si es que se definen más los fondos matrices, que sean flexibles para que la implementación sea sencilla.”
PB: Y cerramos el panel con Fernando. Pensando ya en las siguientes etapas de implementación de esta reforma que tiene, digamos, una gran magnitud, como nos recordaba Osvaldo, ¿qué otras medidas o temáticas consideras importantes para incentivar el ingreso de nuevos actores en el mercado y mejorar así la competencia del sistema?
FS: Me gustaría dar tres potenciales cosas a las que hay que poner atención en esa línea para que ingrese más competencia, ojalá alcance.
Lo primero es que hay una etapa pendiente respecto del régimen, una pequeña etapa, pero bien importante, que es la definición de los índices de referencia en concreto que se van a utilizar, ¿no es cierto? O sea, los benchmarks van a ser porcentajes de asset allocation en distintas clases de activos y esas clases de activos van a estar representadas por un índice. Para nosotros es fundamental que esos índices sean replicables. O sea, que dentro de lo posible, esos índices sean basados en mercados profundos y líquidos. De manera de que, como decía el superintendente, si una AFP quisiese tomar una oferta de valor o un modelo de inversión más pasivo y se quisiese benchmarkear, sea capaz de hacerlo sin tener un tracking error estructural. Sabemos que en el caso de activos alternativos eso es desafiante por los motivos que mencioné antes. En esa línea siempre está la opción de tal vez excluirlos del benchmark y cambiar la medición de los activos alternativos, tal vez por un control más cualitativo o enfocado en riesgo. Pero para nosotros es fundamental que esos índices sean replicables.
Hay otro desafío en el tema de los índices replicables, que es la renta fija, como mostró el superintendente en las slides. Ahora se incorpora una restricción de duration, de duración, en las carteras de renta fija, en que la sensibilidad de tasas va a ir cayendo con el tiempo en los fondos generacionales. Eso plantea un desafío para el índice de renta fija también, porque el índice va a tener que, de alguna manera, disminuir también su duración. Y en general los índices de renta fija no hacen eso, sino que mantienen la duración constante, que puede ser algo un poco técnico, pero ahí también puede haber dos posibles soluciones. Una es que haya un índice para cada tramo etario y que vaya cambiando de índice a medida que avance el tiempo. Y la otra es que el índice sea, digamos, generacional, o sea, que sea una cartera de bonos que vaya madurando con el tiempo y los bonos estén estáticos.
Lo segundo que quería destacar es la flexibilidad: tiene que haber cierto grado de flexibilidad o la mayor flexibilidad posible en la implementación de los fondos matrices. Algo que se habla poco es que esta reforma introduce el concepto de fondo matriz, que es básicamente un fondo que puede tener la AFP y administrarlo y en que los fondos generacionales pueden invertir en ese fondo. ¿Para qué sirve? Para generar economías de escala. Uno podría tener un fondo matriz, por ejemplo, que gestione la cartera de renta variable, otro que gestione la cartera de renta fija y así el glide path o la gestión de la asset allocation se puede hacer de manera automática, sencillamente moviendo las combinaciones de estos fondos matrices, y permite el foco en las carteras, digamos, aisladas. En ese sentido, creemos que eso responde a un problema que hay hoy día que tal vez no se habla mucho, que es que las carteras de los multifondos están desbalanceadas.
Pongamos el caso de la renta variable: si uno ve la cartera al 100 % de renta variable del fondo A y la compara con la cartera al 100 % del fondo C, son bastante distintas. De hecho, la cartera del fondo A, por ejemplo, tiene un sesgo mucho más a tener acciones estadounidenses, mientras que la cartera del fondo C tiene un sesgo a tener muchas más acciones latinoamericanas o asiáticas. Y eso, desde una perspectiva de portfolio management, no hace sentido, porque el gestor tendría más convicción en un país en un multifondo que en otro. Y creemos que estos fondos matrices solucionan ese problema. Además, permiten acceder a menores comisiones, porque muchas veces los gestores, tanto de activos alternativos o vehículos de inversión colectiva, incluso de mercados públicos, bajan las comisiones en series dependiendo de la cantidad de activos en las que invierta el fondo.
Si uno junta todo en un fondo grande, puede acceder a menores comisiones y así el gestor que cobra esa comisión subyacente o comisión de intermediación no ve diez fondos generacionales, sino que ve uno nada más. Entonces, lo importante ahí es que, si es que se definen más los fondos matrices, que sean flexibles para que la implementación sea sencilla.
Y lo último, tal vez me salgo un poco del régimen, pero que sí puede dar más espacio para entradas a nuevas AFP que tal vez tengan una oferta de valor distinta, con un foco más digital, es tal vez flexibilizar, por ejemplo, requisitos de canales de atención, de manera de que nuevos entrantes puedan hacerloentrar con otras ofertas de valor que, en el caso de Fintual, por lo menos, hemos visto que generan mayor satisfacción y también permiten una gestión más eficiente llegando a menores comisiones.
PB: La implementación de la reforma de pensiones sin duda es una etapa clave, como se ha dicho acá, tan importante como su diseño o su aprobación, ¿no? En que vamos viendo que muchas de las definiciones que se adoptaron van materializándose en cambios concretos para los afiliados. Y sin duda, la transición hacia fondos generacionales es uno de los cambios significativos de este proceso. Esperamos, en ese contexto, que esta conversación sea un aporte a este desafío para poder avanzar adecuadamente.