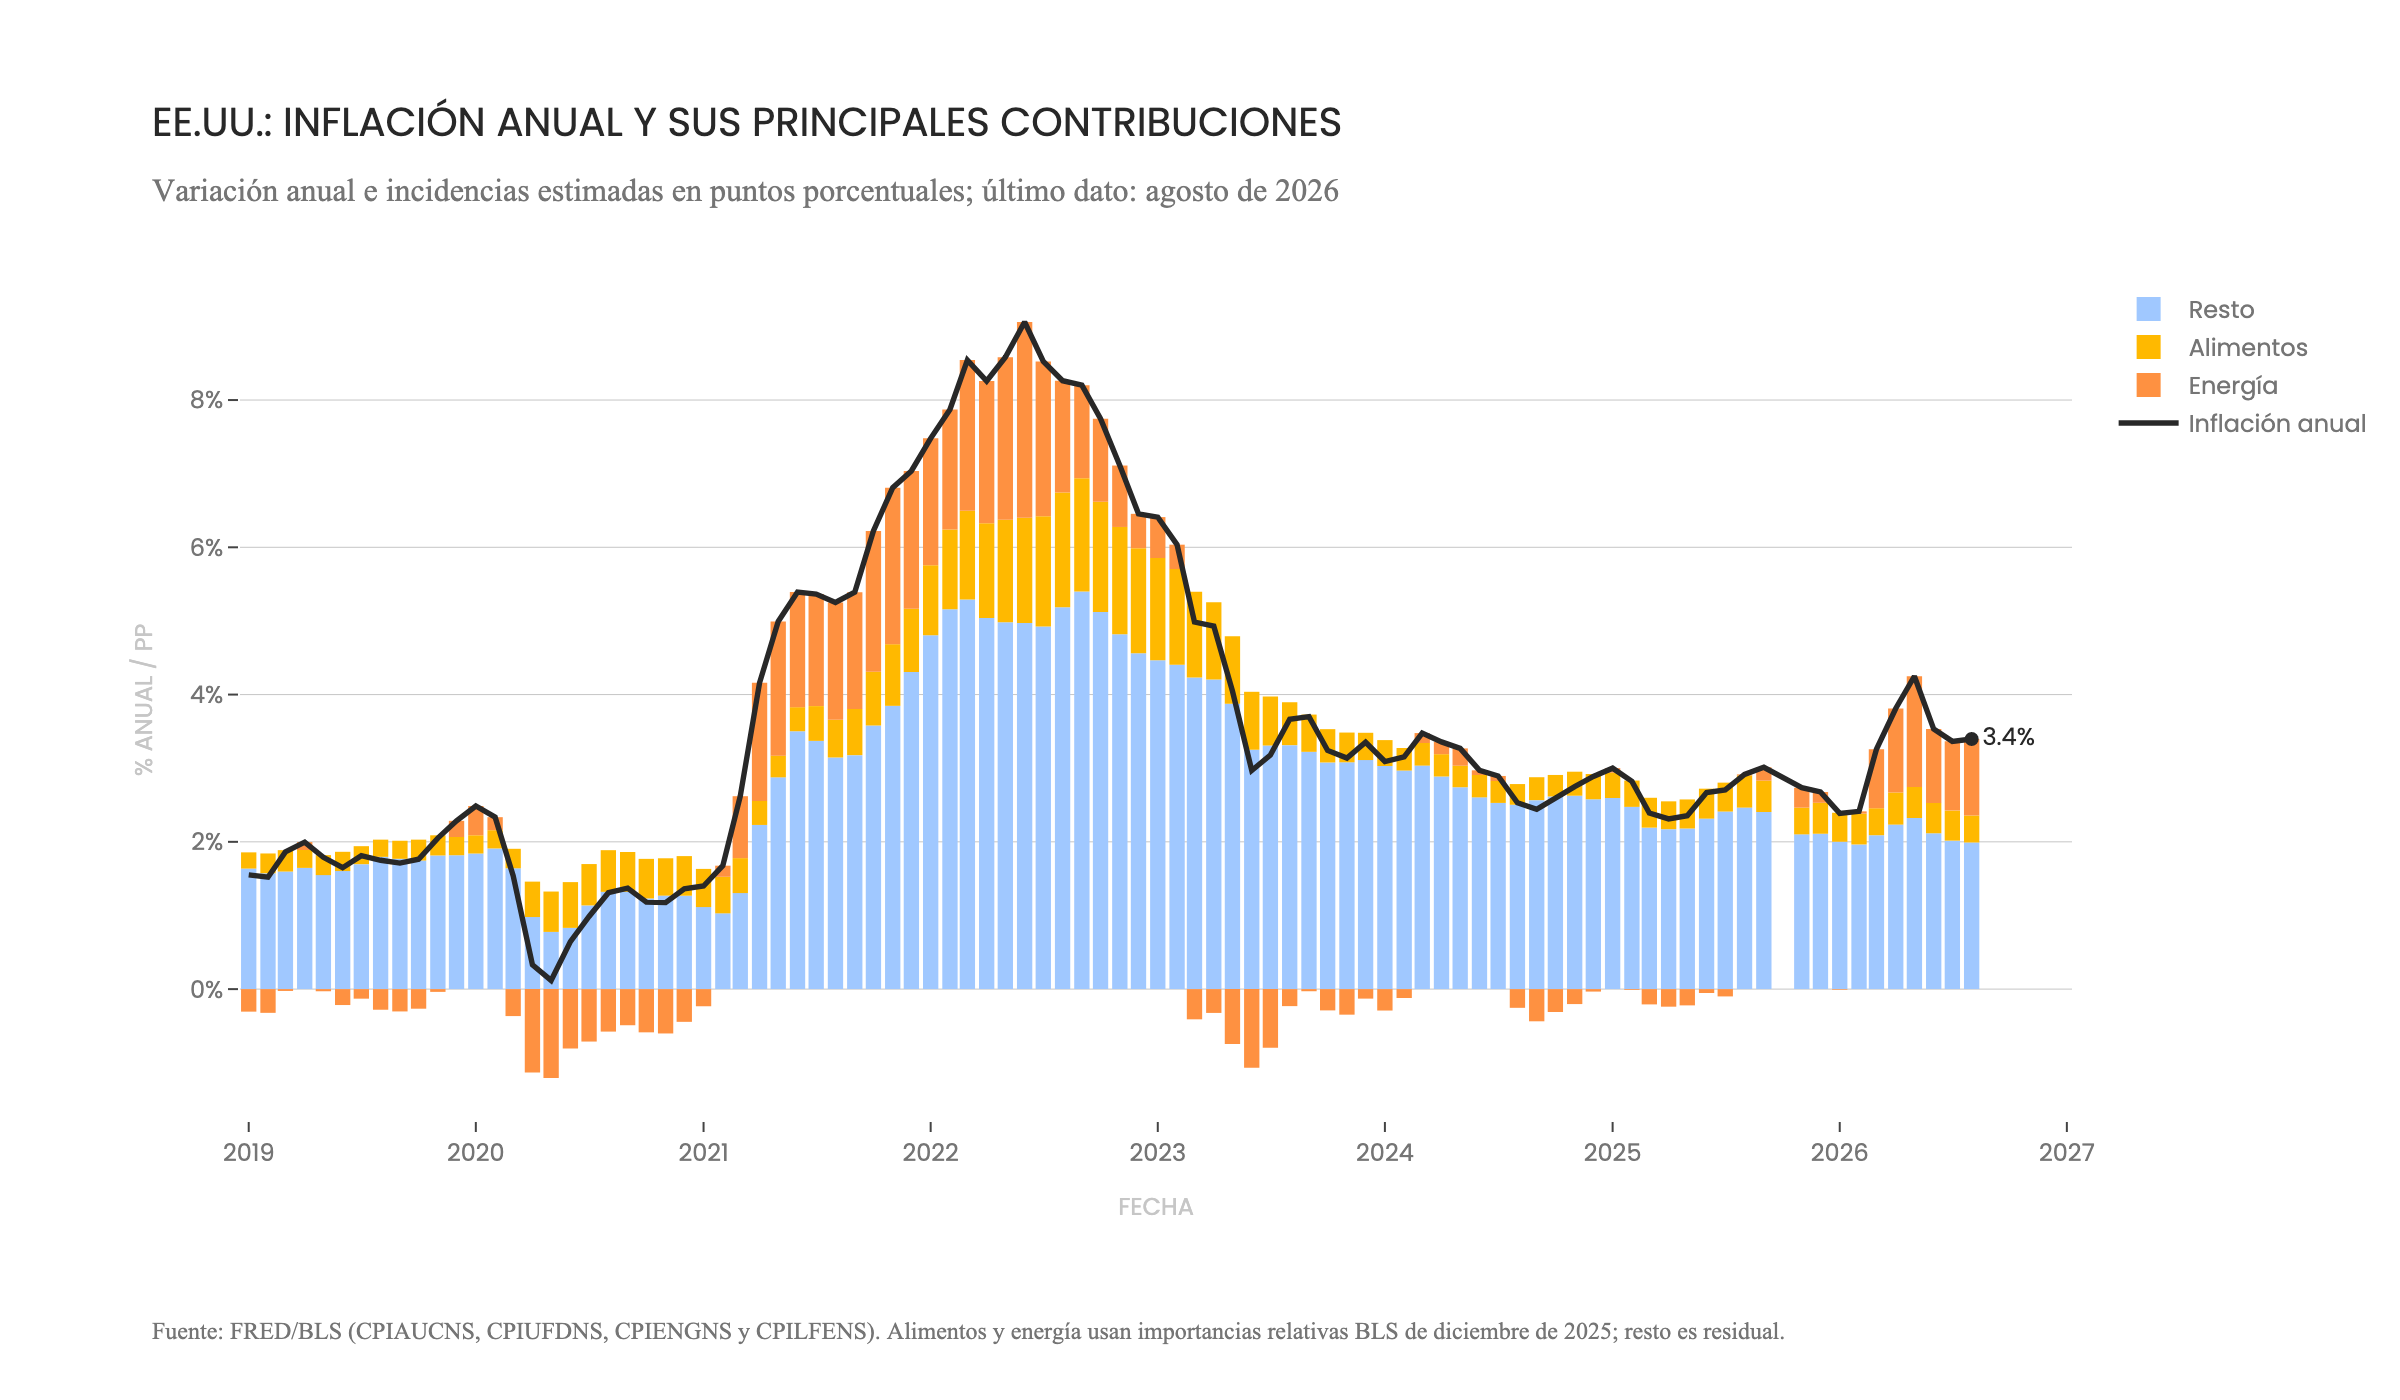
El IPC de agosto en Estados Unidos volvió a superar las expectativas: la inflación subyacente subió 0.3% mensual, por sobre el 0.2% que anticipaba el mercado, y quedó en 2.4% anual. La inflación general avanzó 0.4% en el mes y 3.4% en doce meses, empujada en parte por un alza de 2.1% en los precios de la energía. El dato no es catastrófico, pero tampoco es el que necesitaba la Fed para bajar la guardia. Refuerza la posibilidad de que suba la tasa en su reunión del 16 de septiembre, algo a lo que el mercado ya asigna bastante probabilidad.
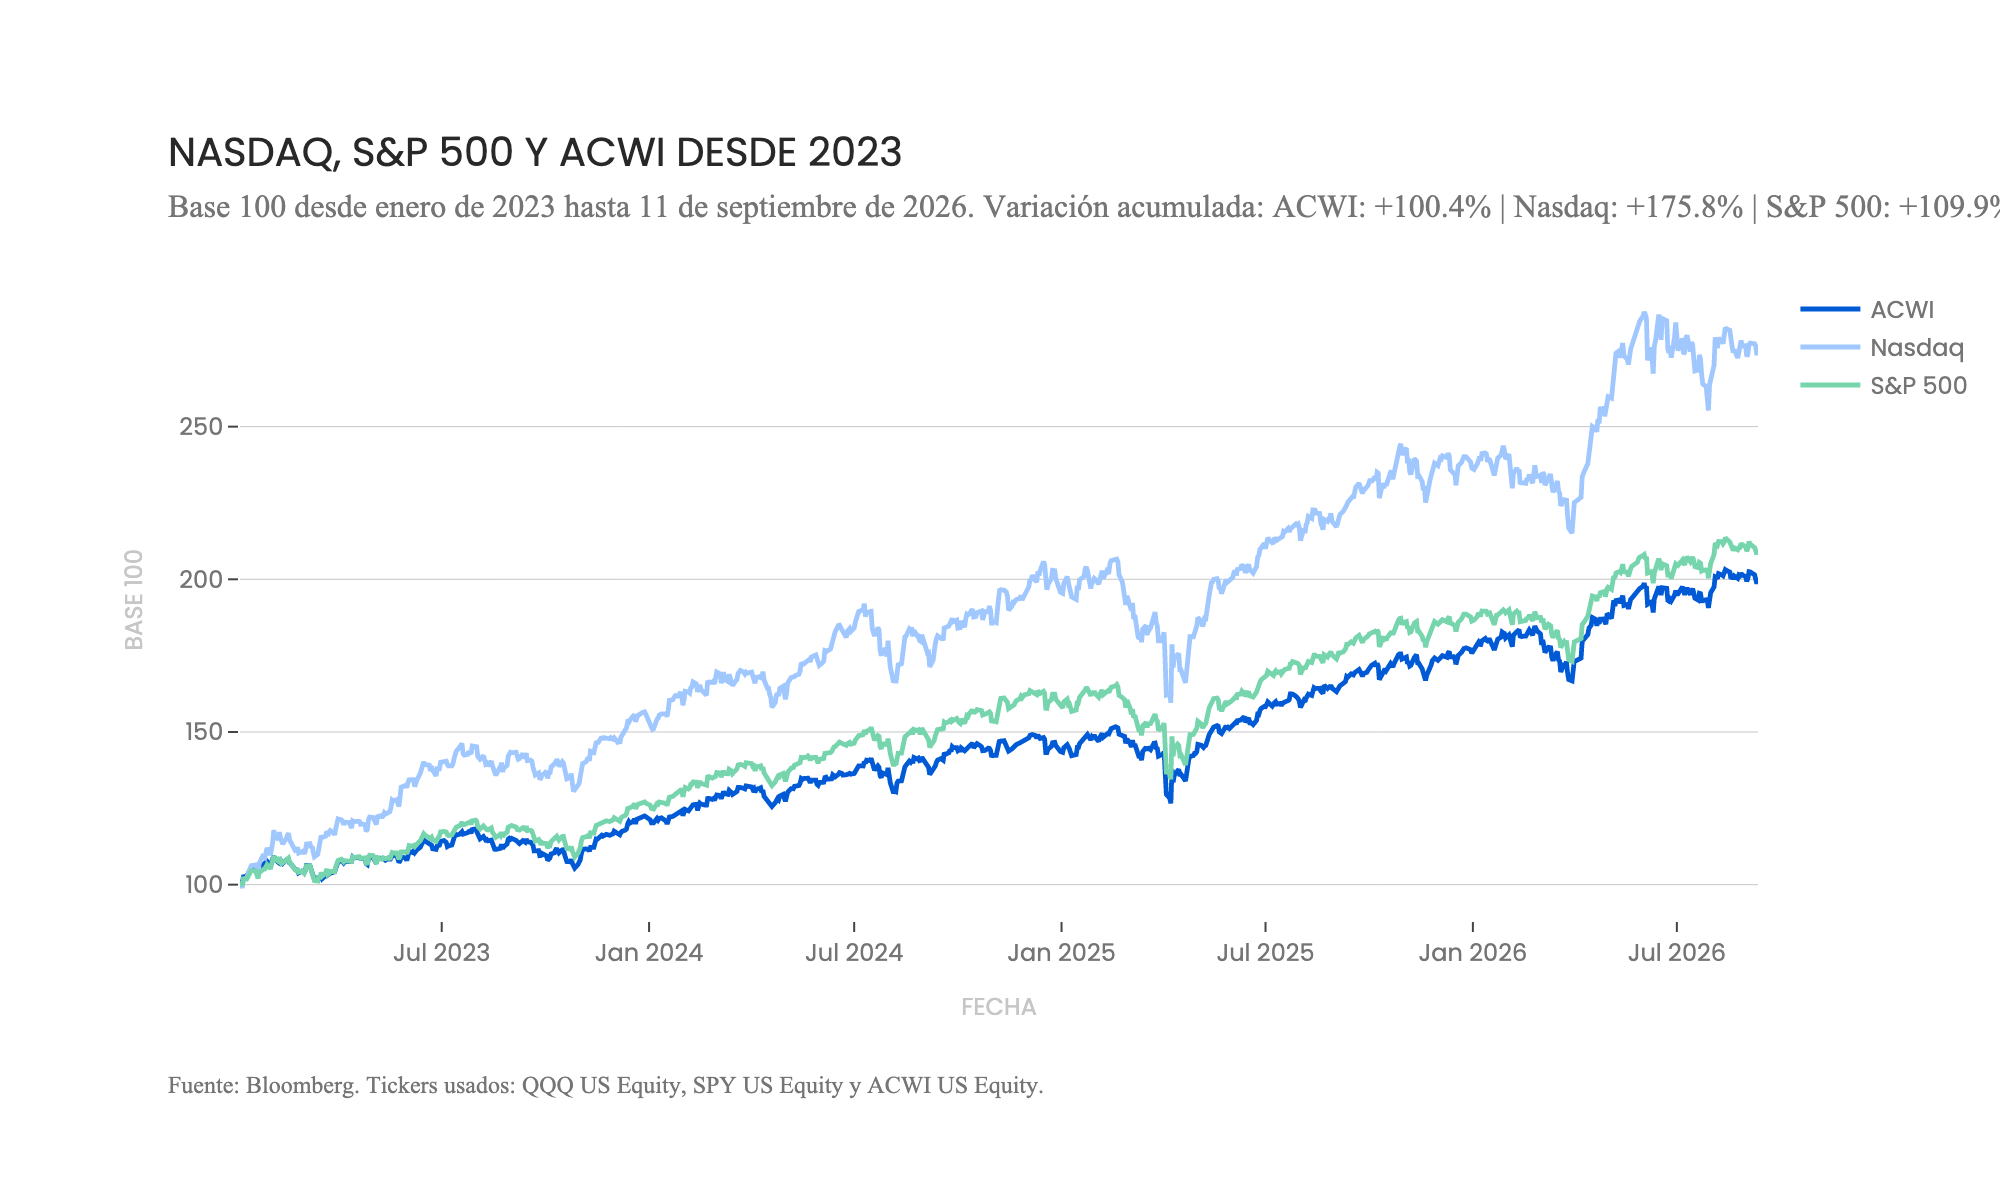
La reacción en bonos fue el otro foco de la semana. La tasa del Treasury a 10 años llegó a 4.96%, su nivel más alto desde 2023 y cerca de un umbral que el mercado sigue con atención desde hace rato: el 5%. El movimiento combina dos presiones que vienen empujando en la misma dirección: petróleo más caro y una inflación que lleva bastante tiempo por sobre la meta de la Fed. Hacia el cierre de la semana el petróleo bajó —el Brent retrocedió a alrededor de US$104 después de que la Agencia Internacional de Energía recortara sus proyecciones de demanda— y eso les dio algo de aire tanto a las acciones como a los bonos.
En México, la inflación subió menos de lo esperado
La inflación general de agosto llegó a 3.26% anual, por debajo del 3.30% que anticipaba el consenso de mercado, aunque arriba del 3.12% de julio. La inflación subyacente, la que excluye alimentos y energía y sirve como mejor termómetro de la tendencia de fondo, se ubicó en 3.88%, también bajo el consenso de 3.92% y en descenso frente al 3.95% previo.
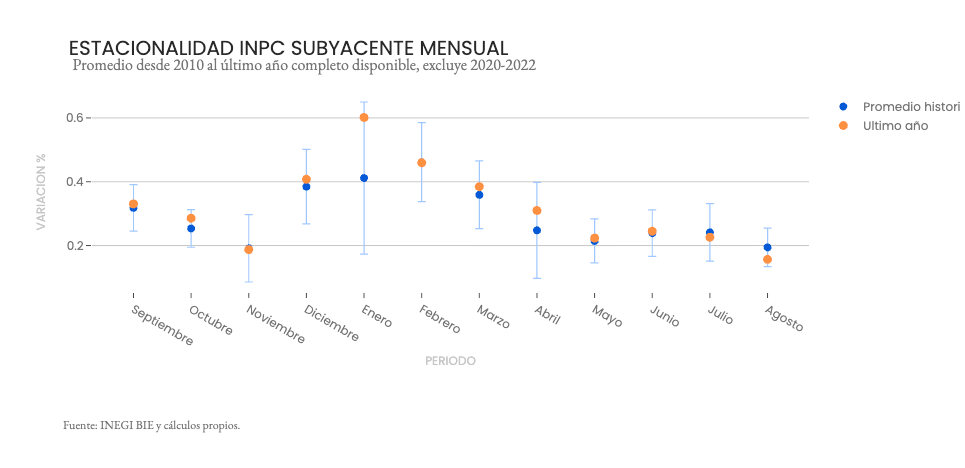
La inflación de servicios sigue pegada en niveles altos y el conflicto en Medio Oriente añade un riesgo adicional sobre los costos de energía que no depende de nada que ocurra en México. Banxico mantuvo su tasa en 6.5% en agosto y todo apunta a que seguirá en pausa mientras esos dos frentes no se despejen. La apreciación acumulada del peso y los subsidios energéticos han ayudado a contener el traspaso del precio internacional del petróleo hacia la inflación local, pero ese colchón tiene un límite si el Brent se sostiene arriba de 100 dólares por un periodo prolongado.
A esto se suma el Paquete Económico 2027, que Hacienda presentó esta semana con una revisión a la baja del crecimiento esperado para este año, de un rango de 1.8%-2.8% a uno de apenas 1%-2%. La meta de déficit también se relajó: los Requerimientos Financieros del Sector Público bajarían de 4.1% del PIB en 2026 a 3.9% en 2027, lejos del 2.9% que se había prometido originalmente, mientras la deuda amplia del país seguiría subiendo hasta cerca de 56.5% del PIB hacia 2031-2032. La novedad más relevante es una reforma al ISR empresarial que limita deducciones, pérdidas e intereses sin tocar las tasas generales, una apuesta por recaudar más sin subir impuestos de forma explícita. El paquete no es irresponsable, pero sí posterga el ajuste fiscal y lo condiciona a que la recaudación funcione mejor de lo que ha funcionado hasta ahora.
😌 Los mercados se mueven mucho. No seas como los mercados