Esta semana la Fed toma su decisión de tasas el miércoles 16 de septiembre, y por primera vez en mucho tiempo la conversación no es sobre si recorta, sino sobre si sube. El IPC de agosto sorprendió al alza y el mercado empezó a asignarle bastante probabilidad (cerca de 90%) a un alza de 25 puntos base. El presidente de la Fed, Kevin Warsh, ha insistido en que quiere que el mercado opere con menos forward guidance del banco central, y esa postura ahora se pone a prueba: si el mercado ya descontó una subida y el Consejo terminara no moviéndose, la credibilidad de ese enfoque podría quedar en entredicho.
El otro foco de la semana fue el petróleo y las acciones ligadas a inteligencia artificial. El Brent subió hasta cerca de US$107 en medio de tensiones en el estrecho de Ormuz (la reunión entre Irán y países del Golfo prevista para el lunes 14 se postergó, según confirmó Omán), lo que reactivó la preocupación por presión inflacionaria justo antes de la reunión de la Fed. En paralelo, un llamado del CEO de Anthropic a frenar el desarrollo de los modelos más avanzados de IA, respaldado por otros líderes de la industria, generó ventas en las acciones de semiconductores. La tasa del Treasury a 10 años volvió a tocar el umbral de 5% de forma transitoria.
Conviene mantener la perspectiva de cartera: las acciones globales siguen con una ganancia relevante en lo que va del año. De hecho, el patrimonio de los hogares estadounidenses llegó a un récord en el segundo trimestre gracias justamente al repunte bursátil.
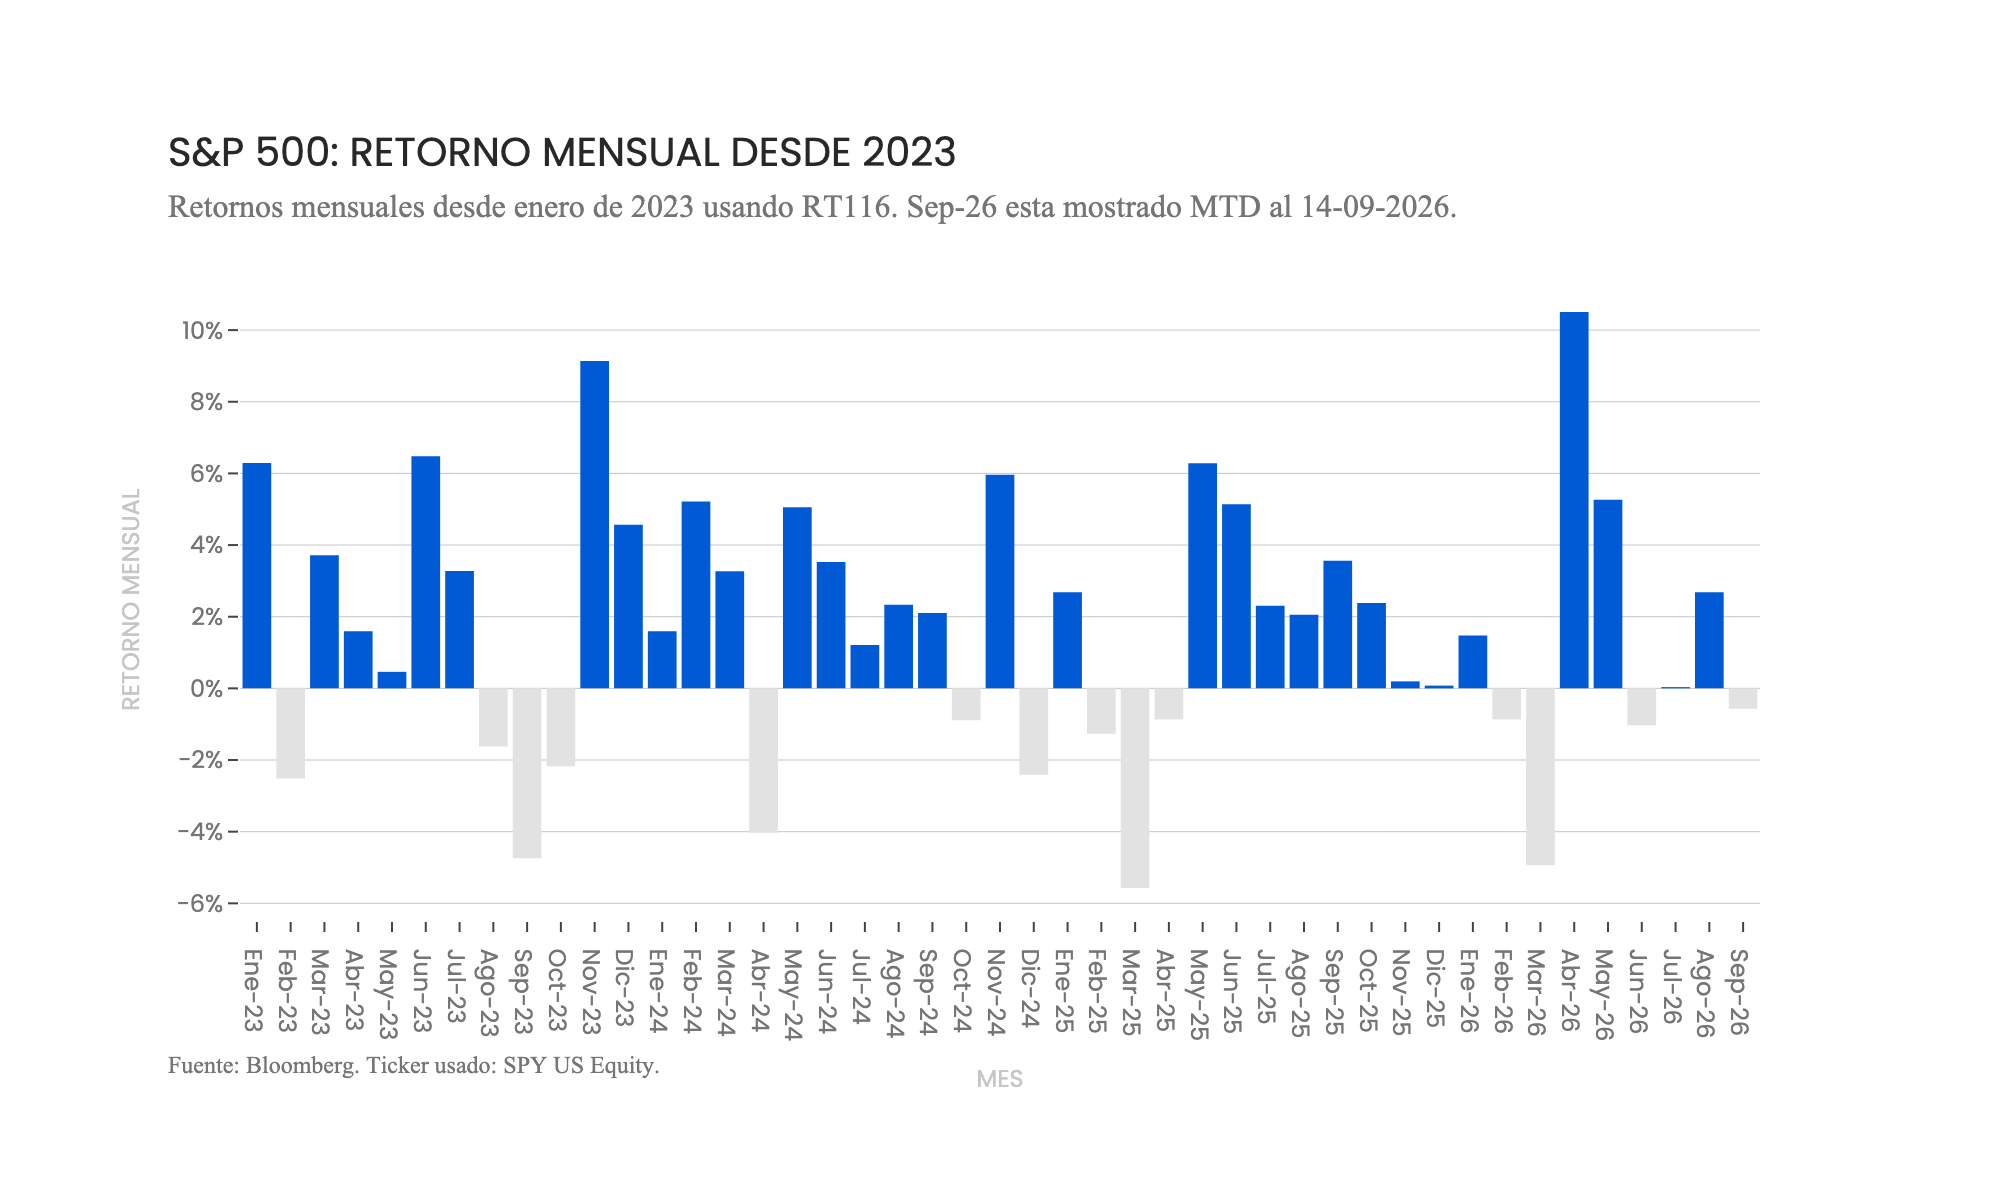
😌 Los mercados se mueven mucho. No seas como los mercados